IA Contable de México.
  • Inicio
  • Quiénes somos
  • Contacto
  • Mi Usuario
    • Conectarse / Ingresar
    • Desconectarse / Salir
    • Registrarse
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
  • Link to X
  • Link to Facebook
Aspectos Fiscales en México

Diferencias Clave en el Tratamiento Fiscal de Regalías y Asistencia Técnica en México
regalias asistencia tecnica sat
¿Te gustó este post? Por favor compártelo:

Diferencias Clave en el Tratamiento Fiscal de Regalías y Asistencia Técnica en México


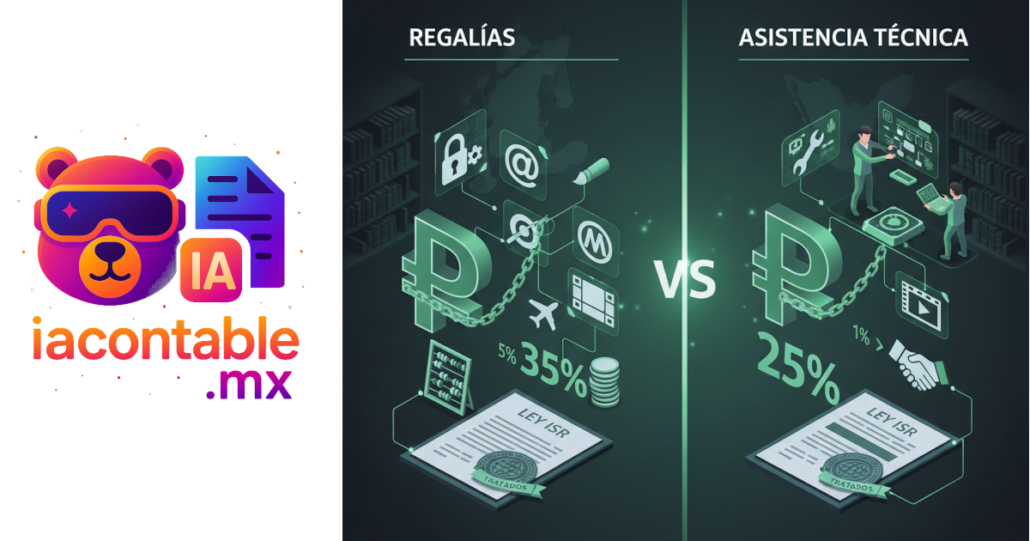
En el ámbito fiscal mexicano, la distinción entre regalías y asistencia técnica es fundamental, ya que cada concepto posee un tratamiento distinto en la Ley del Impuesto Sobre la Renta (LISR), principalmente en lo que respecta a las tasas de retención cuando los pagos se realizan a residentes en el extranjero. La correcta clasificación de estos pagos es crucial para evitar contingencias fiscales, como la no deducibilidad del gasto y la imposición de multas y recargos.

La diferencia esencial radica en la naturaleza de la contraprestación: las regalías se pagan por el uso o goce temporal de bienes intangibles, mientras que la asistencia técnica remunera la prestación de servicios personales especializados.


Conceptualización Fiscal


Regalías: El Código Fiscal de la Federación (CFF), en su artículo 15-B, define las regalías como los pagos de cualquier clase por el uso o goce temporal de:

  • Patentes, certificados de invención o de mejora.
  • Marcas de fábrica y nombres comerciales.
  • Derechos de autor sobre obras literarias, artísticas o científicas, incluidas las películas cinematográficas y grabaciones para radio o televisión.
  • Dibujos o modelos, planos, fórmulas o procedimientos secretos.
  • Equipos industriales, comerciales o científicos.
  • Información relativa a experiencias industriales, comerciales o científicas.

Asistencia Técnica: Por su parte, el mismo artículo 15-B del CFF define la asistencia técnica como la prestación de servicios personales independientes por los que el prestador se obliga a proporcionar conocimientos no patentables, que no impliquen la transmisión de información confidencial relativa a experiencias industriales, comerciales o científicas. La ley enfatiza que el prestador del servicio debe intervenir en la aplicación de dichos conocimientos.


Tratamiento en el Impuesto Sobre la Renta (ISR)


La principal diferencia en el tratamiento fiscal se manifiesta en las tasas de retención del ISR aplicables a los pagos realizados a residentes en el extranjero, según lo estipulado en el artículo 167 de la LISR:


Regalías:


Las tasas de retención para regalías varían según el tipo de bien intangible:

Tipo de Regalía Tasa de Retención de ISR
Uso o goce temporal de carros de ferrocarril, contenedores, remolques o semirremolques importados temporalmente. 5%
Uso o goce temporal de aviones con concesión o permiso del Gobierno Federal para ser explotados comercialmente. 1%
Patentes, certificados de invención o mejora, marcas de fábrica, nombres comerciales y publicidad. Tasa máxima de la tarifa del artículo 152 de la LISR (actualmente 35%)
Otras regalías no especificadas anteriormente. 25%


Asistencia Técnica:


Para los ingresos obtenidos por asistencia técnica, la LISR establece una tasa de retención general del 25% sobre el ingreso obtenido, sin deducción alguna.


Puntos Clave para la Diferenciación y sus Implicaciones


  • Naturaleza del Contrato: Es fundamental que los contratos especifiquen claramente la naturaleza de los servicios o derechos licenciados. Un contrato mal redactado puede llevar a una incorrecta clasificación y, por ende, a una retención de impuestos equivocada.
  • Transferencia de Conocimiento vs. Prestación de Servicios: En las regalías, se cede el derecho de usar un «saber hacer» (know-how) ya existente. En la asistencia técnica, se presta un servicio donde una persona aplica sus conocimientos para resolver un problema específico del prestatario.
  • Deducibilidad del Gasto: Para que el contribuyente que realiza el pago (residente en México) pueda deducir el gasto por regalías o asistencia técnica, es indispensable que haya efectuado la retención y el entero del ISR correspondiente. De no hacerlo, el gasto será no deducible.
  • Tratados para Evitar la Doble Tributación: México ha celebrado tratados con diversos países para evitar la doble imposición. Estos tratados pueden establecer tasas de retención inferiores a las previstas en la LISR. Por ello, es crucial revisar el tratado aplicable en cada caso particular, ya que las tasas pueden reducirse significativamente, comúnmente al 10% o 15%.

En resumen, aunque ambos conceptos involucran la transferencia de conocimiento o el uso de activos intangibles, la legislación fiscal mexicana los distingue claramente, asignando a cada uno un tratamiento específico que impacta directamente en las obligaciones de retención y en la deducibilidad de los pagos. Una correcta identificación y documentación de estas operaciones es esencial para un adecuado cumplimiento fiscal.

octubre 16, 2025/0 Comentarios/por Lic. Mario Alberto Olachea González
Compartir esta entrada
  • Compartir en Facebook
  • Compartir en X
  • Compartir en Reddit
  • Compartir por correo
https://iacontable.mx/wp-content/uploads/2025/10/regalias_asistencia_tecnica_sat.jpg 630 1200 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2025-10-16 11:15:192025-10-13 09:44:07Diferencias Clave en el Tratamiento Fiscal de Regalías y Asistencia Técnica en México
Quizás te interese
resumen 3ra rm rmf2025 RESUMEN. TERCERA Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2025.
0 comentarios

Dejar un comentario

¿Quieres unirte a la conversación?
Siéntete libre de contribuir!

Deja una respuesta Cancelar la respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Este soy yo: IA Contable MX

Contador y aficionado a la tecnología.

Espero este sitio te sea de muchísima utilidad. Seguro encontrarás cosas interesantes..

Últimas publicaciones

  • Reforma Fiscal 2027 Cambios Clave
    Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸noviembre 9, 2026 - 1:00 pm
  • Reforma Fiscal 2027 Deducciones Futuras
    Reforma Fiscal 2027: ¡El SAT te limita la deducción hoy y tu contabilidad se queda con el problema por años! 😵‍💫noviembre 9, 2026 - 11:00 am
  • El SAT Cambio Codigos cancelaciones CFDI
    ¡El SAT cambió los códigos para cancelar CFDI! Y ahora el mismo error puede significar otra cosa 🤯noviembre 8, 2026 - 7:11 pm
  • Carreras que si y no estudiarias 1200
    Le preguntamos a la IA: «Si tuvieras 18 años, ¿qué carreras NO estudiarías y cuáles SÍ?». Su respuesta nos dejó pensando… y a varios buscando otro título universitario. 🤖🎓octubre 28, 2026 - 9:01 am
  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm

Boletín gratuito de noticias.

Facebook

Etiquetas

asesoría fiscal auditoría fiscal auditoría SAT beneficios fiscales CFDI comprobantes fiscales consejos fiscales Contabilidad contabilidad electrónica contribuyentes cumplimiento fiscal cumplimiento normativo declaración anual declaración de impuestos declaración fiscal deducciones fiscales defensa fiscal derechos laborales evasión fiscal facturación electrónica finanzas personales fiscalización fiscalización SAT fraude fiscal impuestos impuestos México IMSS Inteligencia Artificial ISR ley del ISR mexico obligaciones fiscales obligaciones patronales optimización fiscal personas físicas planeación fiscal Resico riesgos fiscales régimen fiscal sanciones fiscales SAT SAT 2026 SAT México seguridad social transformación digital

Páginas

  • Aviso de Privacidad
  • Contacto
  • Inicio
  • Quiénes somos
  • Sample Page
Anúnciate aquí
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am
  • banner taxnube horizontal
    🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.mayo 11, 2026 - 2:29 pm
  • Reforma Fiscal 2027 Cambios Clave
    Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸noviembre 9, 2026 - 1:00 pm
© Copyright - IA Contable de México. - Enfold WordPress Theme by Kriesi
  • Link to X
  • Link to Facebook
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba