IA Contable de México.
  • Inicio
  • Quiénes somos
  • Contacto
  • Mi Usuario
    • Conectarse / Ingresar
    • Desconectarse / Salir
    • Registrarse
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
  • Link to X
  • Link to Facebook
Aspectos Fiscales en México, Reformas Fiscales México

Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸

¿Te gustó este post? Por favor compártelo:

Reforma Fiscal 2027: ¡El SAT trae buenas noticias…

y otras que le van a doler a tu cartera! 💸


¿Más beneficios para RESICO? ¡Sí! ¿Menos deducciones para las empresas? ¡También! La Reforma Fiscal 2027 viene con sorpresas, y algunas podrían hacer que tu calculadora empiece a sudar.

El gobierno dice que no habrá nuevos impuestos. Y técnicamente puede ser cierto… pero hay un pequeño detalle: no necesitas subir la tasa del ISR para terminar pagando más impuestos.

Basta con limitar las deducciones y las pérdidas fiscales.

Y precisamente por ahí viene una de las modificaciones más importantes de 2027.

Vamos a revisar lo bueno, lo malo y lo que seguramente hará que más de un contador necesite otro café. ☕

🟢 1. RESICO crece: ¡ahora caben más contribuyentes!

Comencemos con las buenas noticias.

Los límites de ingresos para tributar en RESICO aumentarán:

Contribuyente 2026 2027
Persona física $3.5 millones $5 millones
Persona moral $35 millones $50 millones

Además, para las personas morales, RESICO dejaría de ser obligatorio para convertirse en una opción.

¡Por fin podrás hacer números y decidir qué régimen te conviene!

Eso sí, siempre que cumplas los demás requisitos fiscales. Tampoco es buffet libre.

🟢 2. IVA del 7% para RESICO: ¡no cantes victoria todavía!

Esta propuesta ha provocado bastante entusiasmo.

Los contribuyentes que cumplan las condiciones podrán optar por pagar un IVA definitivo del 7% sobre sus operaciones gravadas efectivamente cobradas.

Pero ojo con la letra pequeña:

  • Seguirás cobrando a tus clientes el IVA correspondiente, por ejemplo, el 16%.
  • Podrás pagar el impuesto aplicando el 7% sobre las operaciones cubiertas por la opción.
  • A cambio, renunciarás al acreditamiento del IVA de tus gastos, compras e inversiones.

¿Es conveniente? Depende.

Si tienes pocos gastos, podría ser un excelente negocio.

Pero si realizas inversiones importantes o acumulas mucho IVA acreditable, probablemente termines pagando más.

Moraleja: antes de emocionarte con el 7%, abre Excel y haz una simulación. La calculadora suele ser menos optimista que los titulares de Facebook.
🔴 3. Empresas grandes: ¡cuidado con las deducciones!

Aquí comienza la parte menos divertida.

Para determinadas personas morales con ingresos acumulables superiores a $50 millones, el nuevo Capítulo X de la Ley del ISR establece limitaciones a las deducciones autorizadas.

Dependiendo de la proporción de sus gastos respecto de sus ingresos, podrán deducir solamente el 99% de sus deducciones o quedarán sujetas al límite del 96.67% de sus ingresos.

Un ejemplo que duele

Una empresa tiene:

  • Ingresos: $100 millones.
  • Deducciones: $90 millones.
  • Utilidad fiscal original: $10 millones.

Normalmente pagaría $3 millones de ISR.

Pero si solamente puede deducir el 99% de sus gastos, su ISR aumentaría a $3.27 millones.

¡$270,000 adicionales sin haber vendido un peso más!

¿La deducción se pierde? No necesariamente. Se contempla su aplicación en ejercicios posteriores, bajo determinadas condiciones.

Algunas actividades y contribuyentes estarán exceptuados, por lo que será importante revisar las reglas específicas.

🔴 4. ¿Tienes pérdidas fiscales? Pues no tan rápido…

Otra modificación importante afecta a las pérdidas fiscales pendientes de amortizar.

Las empresas sujetas al nuevo mecanismo solamente podrán disminuir pérdidas hasta por el 50% de la utilidad fiscal del ejercicio.

Imagínate que tienes $15 millones de pérdidas pendientes y este año obtienes $10 millones de utilidad fiscal.

Antes, bajo la mecánica general, podías absorber esos $10 millones con las pérdidas, cumpliendo los requisitos legales.

Ahora solamente podrías disminuir $5 millones.

¿Resultado? ISR sobre los otros $5 millones.

Sí, puedes tener pérdidas fiscales acumuladas y aun así terminar pagando ISR.

La buena noticia es que también se contempla ampliar el periodo para aprovechar determinadas pérdidas a 20 años.

🔴 5. ¿Tu empresa tiene préstamos? Los intereses también entran al juego

La reforma reduce del 30% al 20% el límite de deducción de intereses netos respecto de la utilidad fiscal ajustada, conforme a las reglas aplicables.

Esto puede afectar principalmente a empresas con financiamiento importante.

Porque aparentemente no era suficiente pagar intereses al banco… ahora también habrá que revisar cuánto de esos intereses permite deducir Hacienda.

🟡 6. Inversiones bancarias: baja la retención de ISR

Una noticia positiva para quienes tienen inversiones en instituciones financieras.

La tasa anual de retención de ISR sobre intereses pasará del 0.90% al 0.68%.

Recuerda que esa retención se calcula sobre el capital conforme a la mecánica fiscal, no directamente sobre los intereses ganados.

Y tampoco significa que el ISR anual definitivo necesariamente será menor.

🟡 7. Plataformas digitales, Fintech y pagos electrónicos: más vigilancia

La reforma también contempla ajustes a retenciones y mecanismos de control relacionados con plataformas tecnológicas y financiamiento colectivo.

El objetivo es obtener más información de las operaciones y fortalecer la fiscalización.

En otras palabras: cada vez habrá menos espacio para que una operación digital pase inadvertida.

A esto se suman modificaciones relacionadas con anticipos, pagos al extranjero, inversiones, programas de regularización y estímulos fiscales.
descarga masiva plus tienda

🤖 ¿Y dónde entra la inteligencia artificial?

Aquí tenemos una oportunidad interesante para los contadores.

En lugar de esperar hasta que llegue la declaración anual para descubrir cuánto más pagará una empresa, podemos utilizar herramientas digitales e IA para:

  • Analizar ingresos y deducciones a partir de los CFDI XML.
  • Simular el ISR con las nuevas limitaciones.
  • Comparar el IVA ordinario contra la opción del 7%.
  • Proyectar la aplicación de pérdidas fiscales.
  • Identificar riesgos y preparar escenarios para 2027.

La IA no sustituye el criterio profesional del contador, pero sí puede ayudarle a procesar información y evaluar alternativas mucho más rápido.

El contador que domine la tecnología tendrá una ventaja. El que siga haciendo todo a mano… necesitará bastante café.

🎯 Nuestra conclusión

La Reforma Fiscal 2027 tiene de todo: beneficios para RESICO, nuevas opciones de IVA, mayores restricciones para ciertas empresas y cambios en la forma de calcular y pagar impuestos.

El mensaje es claro:

Que no aumente la tasa del ISR no significa que no aumenten tus impuestos.

Por eso, antes de cerrar 2026, conviene analizar cómo afectarán las nuevas disposiciones a cada contribuyente.

Porque en materia fiscal, la peor sorpresa no es que cambie la ley…

¡Es enterarte cuando ya estás haciendo la declaración! 😅


IACONTABLE.MX — Contabilidad, impuestos e inteligencia artificial. Porque aprender de impuestos no tiene que ser aburrido.

Nota: artículo actualizado al 8 de noviembre de 2026. El Congreso aprobó las reformas, pero la modificación a la Ley del ISR permanece pendiente de publicación en el DOF. Los ejemplos son ilustrativos y los efectos definitivos deberán verificarse conforme a las disposiciones publicadas.
noviembre 9, 2026/0 Comentarios/por Contadora Lupita Torres Anguiano
https://iacontable.mx/wp-content/uploads/2026/11/Reforma-Fiscal-2027_-Cambios-Clave.png 909 1731 Contadora Lupita Torres Anguiano https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Contadora Lupita Torres Anguiano2026-11-09 13:00:262026-11-08 21:16:19Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸
Aspectos Contables y de registro, Aspectos Fiscales en México, Reformas Fiscales México

Reforma Fiscal 2027: ¡El SAT te limita la deducción hoy y tu contabilidad se queda con el problema por años! 😵‍💫

¿Te gustó este post? Por favor compártelo:

Reforma Fiscal 2027: ¡El SAT te limita la deducción hoy y tu contabilidad se queda con el problema por años! 😵‍💫

¿Te imaginas registrar un gasto hoy, pero tener que esperar varios años para aprovecharlo fiscalmente? Pues bienvenido al maravilloso mundo de los impuestos diferidos.


La Reforma Fiscal 2027 trae un regalito para ciertas empresas: nuevas limitaciones a las deducciones autorizadas y a la aplicación de pérdidas fiscales, previstas en el nuevo Capítulo X de la Ley del ISR.

Y aunque parezca un asunto exclusivamente fiscal, también puede provocar dolores de cabeza contables. ¡La NIF D-4 acaba de entrar al chat! 💬

💸 ¿Cómo que gasté, pero no puedo deducir todo?

Imagina una empresa con estos números:

Concepto Importe
Ingresos acumulables $100,000,000
Deducciones autorizadas $90,000,000
Deducción permitida (99%) $89,100,000
Deducción pendiente $900,000
ISR adicional del ejercicio (30%) $270,000

Ejemplo simplificado sujeto a las reglas y condiciones de aplicación del nuevo mecanismo.

¡Sorpresa! La empresa tiene $900,000 que no puede deducir todavía.

¿Se perdieron? No necesariamente. Podrían aprovecharse en ejercicios posteriores, conforme a las reglas fiscales aplicables.

🤯 Aquí aparece el famoso impuesto diferido

Si esos $900,000 podrán deducirse en el futuro, podrían generar un activo por impuesto diferido de $270,000.

Pero cuidado: no basta con multiplicar por 30% y registrar el activo como si fuera dinero en el banco.

La NIF D-4 exige evaluar si realmente será probable recuperar ese beneficio fiscal.

Porque una cosa es tener derecho a deducir en el futuro y otra muy distinta es contar con utilidades fiscales suficientes para hacerlo.

📆 ¿Y las pérdidas fiscales?

También hay novedades.

Para las empresas sujetas al nuevo mecanismo, la aplicación de pérdidas fiscales podría quedar limitada al 50% de la utilidad fiscal, conforme a los supuestos establecidos.

Esto significa que algunas empresas necesitarán más ejercicios para aprovechar sus pérdidas.

Y sí: sus activos por impuestos diferidos también podrían necesitar una buena revisada.

🧮 ¿Qué tendrá que hacer el contador?

  • Identificar las deducciones que quedarán pendientes.
  • Llevar un control por ejercicio de origen y plazo de aplicación.
  • Revisar las pérdidas fiscales acumuladas.
  • Recalcular los activos por impuestos diferidos conforme a la NIF D-4.
  • Justificar con proyecciones fiscales que esos beneficios podrán recuperarse.

🎯 La moraleja contable

Antes: «¿Cuánto puedo deducir este año?»

Ahora: «¿Cuánto puedo deducir, cuánto me falta, cuándo podré aprovecharlo y cómo lo reflejo en mis estados financieros?»

Porque con la Reforma Fiscal 2027, algunas deducciones podrían tardar años en aprovecharse.

Y mientras tanto, el contador tendrá que llevar el control de todo ese historial.

El SAT pone el límite… ¡y el contador pone el Excel! 😂


Nota: El tratamiento dependerá de las disposiciones definitivas publicadas en el DOF y de los requisitos aplicables a cada contribuyente. Los activos por impuestos diferidos deberán evaluarse conforme a la NIF D-4.

IACONTABLE.MX — Porque la contabilidad ya es suficientemente complicada como para explicarla aburrido.

noviembre 9, 2026/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2026/11/Reforma-Fiscal-2027_-Deducciones-Futuras.png 630 1200 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2026-11-09 11:00:462026-11-08 20:11:54Reforma Fiscal 2027: ¡El SAT te limita la deducción hoy y tu contabilidad se queda con el problema por años! 😵‍💫
Aspectos Fiscales en México

¡El SAT cambió los códigos para cancelar CFDI! Y ahora el mismo error puede significar otra cosa 🤯

¿Te gustó este post? Por favor compártelo:

¡El SAT cambió los códigos para cancelar CFDI!

Y ahora el mismo error puede significar otra cosa 🤯


¿Intentaste cancelar una factura y el SAT te respondió con un código extraño?

Pues agárrate, porque algunos códigos ya no significan lo mismo que antes.

El 6 de noviembre de 2026, el SAT publicó modificaciones al Anexo 29 de la RMF 2026, específicamente al apartado VI.3, relacionado con la cancelación de CFDI.

¿La novedad? Cambiaron descripciones, desaparecieron algunos códigos y llegaron otros nuevos.

Y no, no es que ahora tengas que aprender a cancelar facturas desde cero. Lo que cambió es el catálogo de respuestas del servicio.

Vamos al chisme fiscal, pero con tablas. 😎

1. Códigos de cancelación de CFDI: EstatusUUID

Código Antes: enero 2026 Ahora: noviembre 2026
201 Solicitud de cancelación recibida Sin cambios
202 UUID previamente cancelado Folio Fiscal previamente cancelado
203 UUID no encontrado o no corresponde al emisor Folio Fiscal no encontrado o no corresponde al emisor
204 UUID no aplicable para cancelación Folio Fiscal no aplicable a cancelación
205 UUID no existe Folio Fiscal no existe
206 UUID no corresponde a CFDI del Sector Primario Folio Fiscal no corresponde a CFDI del Sector Primario
207 Motivo de cancelación omitido o inválido Folio Sustitución inválido
208 Folio de sustitución inválido Fecha de cancelación mayor a fecha de declaración
209 Folio de sustitución no requerido Fecha límite de cancelación para factura global
210 Fecha de cancelación mayor a fecha de declaración Relación no válida o inexistente
211 Cancelación fuera del límite para factura global Ya no aparece
212 Relación no válida o inexistente Ya no aparece

¡Ojo con los códigos 207, 208, 209 y 210! Cambiaron de significado.

Por ejemplo, el 208 antes te mandaba a revisar el folio de sustitución. Ahora se refiere a las fechas de cancelación y declaración.

Imagínate buscando durante dos horas un UUID incorrecto cuando el problema estaba en otra parte. ¡Gracias, SAT! 😂

2. Códigos de cancelación de CFDI: EstatusPetición

Código Antes: enero 2026 Ahora: noviembre 2026
300 Usuario no válido Sin cambios
301 XML mal formado Sin cambios
302 Sello mal formado o inválido Sello mal formado
303 Sello no corresponde al emisor Ya no aparece
304 Certificado revocado o caduco Sin cambios
305 Certificado inválido Sin cambios
309 No existía Certificado inválido
310 Uso de certificado de e.firma inválido CSD inválido
311 Motivo de cancelación inválido Sin cambios
312 UUID no relacionado según motivo Folio Fiscal no relacionado según motivo
313 No existía Folio fiscal no corresponde a factura global
314 No existía Folio fiscal no corresponde a factura global

Aquí tenemos varias curiosidades fiscales:

  • El 301 sigue indicando un XML mal formado.
  • El 310 cambia su descripción a CSD inválido.
  • Los códigos 305 y 309 dicen lo mismo: Certificado inválido.
  • Los nuevos 313 y 314 también comparten descripción, relacionada con facturas globales.
  • El 303 desaparece del catálogo publicado.

¿Por qué dos códigos dicen lo mismo? El texto del Anexo no lo explica. Así que mejor no inventamos una interpretación.

3. CFDI de retenciones: EstatusUUID

Porque las retenciones también tienen su propia colección de mensajes del SAT.

Código Antes: enero 2026 Ahora: noviembre 2026
1201 Solicitud de cancelación recibida Sin cambios
1202 UUID previamente cancelado Folio Fiscal previamente cancelado
1203 No encontrado o no corresponde al emisor Folio Fiscal no corresponde al emisor
1205 UUID no existe Folio Fiscal no existe

Aquí prácticamente cambiaron la forma de decir las cosas. Principalmente, sustituyeron UUID por Folio Fiscal.

4. CFDI de retenciones: EstatusPetición

Código Antes: enero 2026 Ahora: noviembre 2026
1300 Autenticación no válida Sin cambios
1301 XML mal formado Sin cambios
1302 Estructura de folio no válida Estructura de folios no válida
1303 Estructura de RFC no válida Sin cambios
1304 Estructura de fecha no válida Sin cambios
1305 Certificado no corresponde al emisor Sin cambios
1306 Certificado no vigente Sin cambios
1307 Uso de e.firma no permitido Uso de FIEL no permitido
1308 Certificado revocado o caduco Sin cambios
1309 Firma mal formada o inválida Sin cambios
1310 Motivo de cancelación inválido Sin cambios
1311 UUID no relacionado según motivo Folio Fiscal no relacionado según motivo
1312 Folio Sustitución no válido Sin cambios
1313 Solicitud fuera del plazo de declaración anual Sin cambios
1314 Relación no válida Sin cambios

Dato importante: los códigos 1312, 1313 y 1314 no son nuevos. Ya existían desde enero de 2026.

¿Qué significa todo esto para ti?

En pocas palabras: si tu programa de facturación utiliza los mensajes anteriores, podría mostrarte una causa equivocada cuando el SAT rechaza una cancelación.

Así que antes de pelearte con tu sistema:

  1. Verifica que tenga actualizado el catálogo de errores.
  2. Revisa el código y su nueva descripción.
  3. Comprueba los folios de sustitución y las relaciones entre CFDI.
  4. Presta atención a las facturas globales y sus fechas.
  5. Conserva los acuses y verifica que el CFDI realmente haya quedado cancelado.

¿El SAT también cambió los plazos para cancelar CFDI?

¡No confundamos las cosas!

Esta modificación actualiza códigos y mensajes del servicio de cancelación. No significa, por sí sola, que hayan cambiado los plazos legales.

Esos requisitos deben revisarse conforme al Código Fiscal de la Federación y la RMF vigente.

Conclusión: actualiza tus códigos antes de que los códigos te actualicen a ti

El SAT modificó los mensajes de cancelación y algunos números ahora tienen significados totalmente diferentes.

Para el contador, esto significa una cosa: no te fíes de un catálogo de errores desactualizado.

Y para quienes desarrollan sistemas de facturación, significa actualizar las respuestas antes de que los usuarios empiecen a perseguir errores que ya no corresponden.

Porque bastante tenemos con entender las reglas fiscales… ¡como para que ahora hasta los códigos cambien de personalidad! 🤖


Fuentes oficiales:

  • Anexo 29 de la RMF 2026, publicado el 9 de enero de 2026, apartado VI.3.
  • Modificación al Anexo 29 publicada el 6 de noviembre de 2026.

https://dof.gob.mx/nota_detalle.php?codigo=5803159&fecha=06/11/2026

IACONTABLE.MX — La contabilidad y la inteligencia artificial, sin tanto rollo.

noviembre 8, 2026/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2026/11/El-SAT-Cambio-Codigos-cancelaciones-CFDI.jpg 630 1200 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2026-11-08 19:11:362026-11-08 19:11:36¡El SAT cambió los códigos para cancelar CFDI! Y ahora el mismo error puede significar otra cosa 🤯
Aspectos Fiscales en México, CFDI emisión correcta en México, Declaraciones ante el SAT, Inteligencia Artificial, Los Contadores y la tecnología de la información

¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.

¿Te gustó este post? Por favor compártelo:

🚀 ¡La IA ya lee tus XMLs! (Y no, no los subimos a Internet):

Descubre MCP Server en Contador Digital DM IA

A ver, seamos sinceros: la contabilidad y los impuestos no siempre son una fiesta 🎉. Entre la descarga masiva de XMLs, las clasificaciones de gastos y el timbrado de facturas, a veces sentimos que pasamos más tiempo arrastrando archivos que analizando la información de nuestros clientes.

Y seguro ya has usado ChatGPT o Claude para redactar correos, resolver dudas o hasta para pedirle que te arme un chiste de contadores. Pero… ¿te imaginas qué pasaría si tu asistente de Inteligencia Artificial pudiera analizar TUS facturas reales en segundos? 🤯

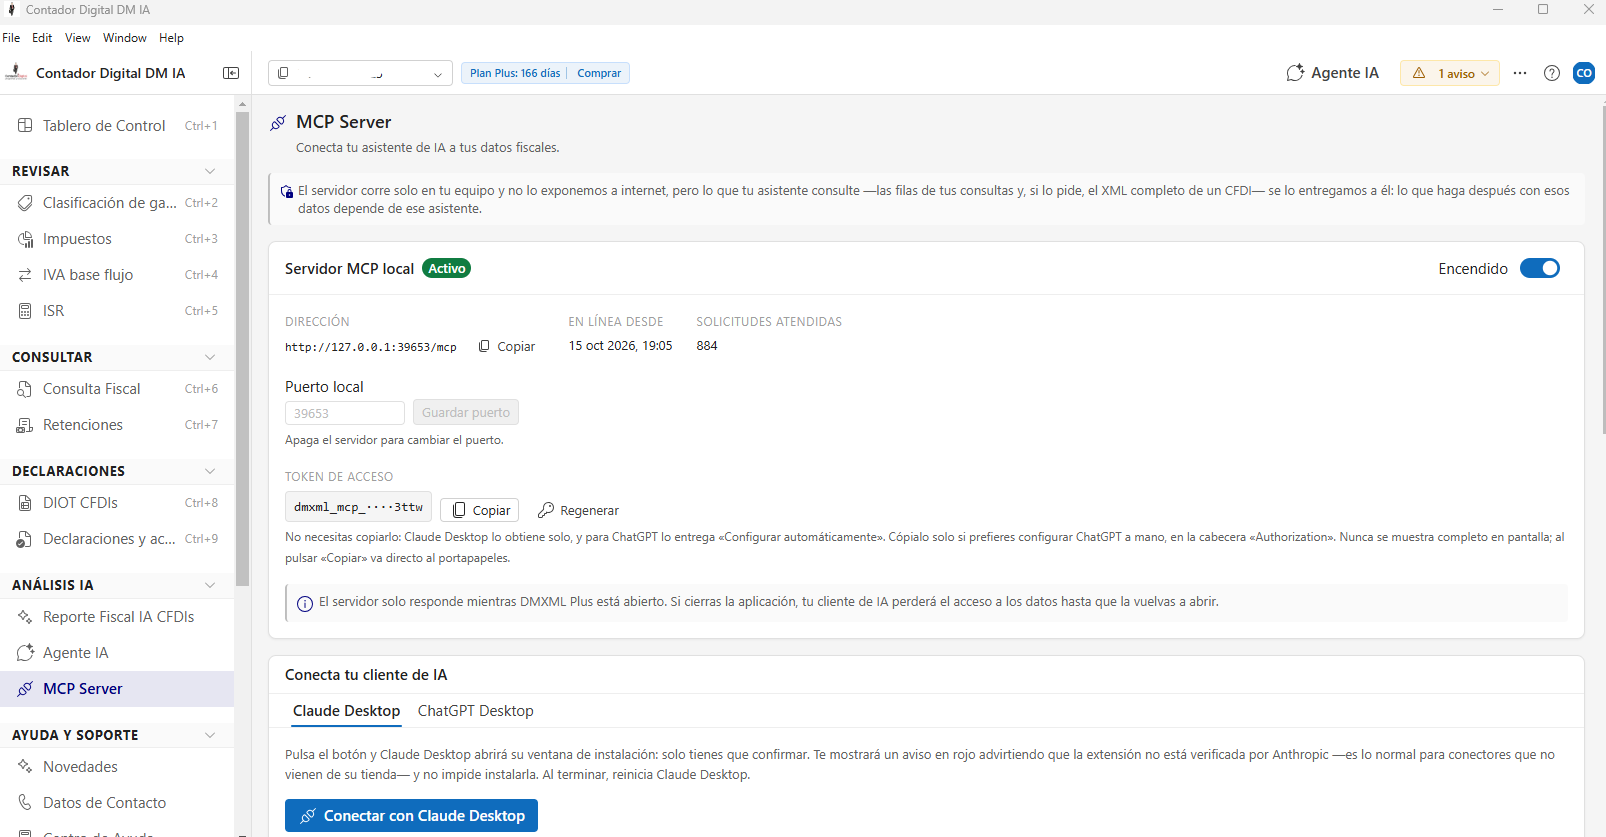
¡Deja de imaginarlo! En Contador Digital DM IA acabamos de activar una función llamada MCP Server (Model Context Protocol)
y hoy te contamos por qué se va a convertir en tu nueva herramienta favorita.


MCP Server en Contador Digital DM IA

¿Qué rayos es el MCP Server? (Explicado sin mareos técnicos) 🤓

Imagina que tu Inteligencia Artificial (como Claude Desktop o ChatGPT Desktop) es un detective súper brillante 🕵️‍♂️, pero que vive en una habitación a oscuras. Para que te ayude a auditar un mes de trabajo, tenías que exportar reportes en Excel, juntar archivos, subirlos a la nube y rezar para que no se confundiera de columna.

Con MCP Server, le abres una ventana directa a tus datos dentro del programa. Es como darle superpoderes al chat para que, cuando le preguntes algo, consulte al instante los CFDIs que tienes en Contador Digital DM IA.

🔒 «Oye, pero… ¿mis datos fiscales van a andar paseando por todo Internet?»

¡Tranquilo! Aquí no hay sustos con el SAT ni fugas de información.

  • Es 100% Local: El servidor MCP vive y corre únicamente dentro de tu computadora (http://127.0.0.1). Nada de lo que proceses sale a navegar por la web abierta.

  • Control total de la llave: Tú mandas. Hay un botón gigantesco para encender o apagar el servidor cuando lo necesites. Si cierras el programa, la IA pierde el acceso al instante.

  • Cero chismorreo: La IA solo «revisa» el dato exacto o la fila del XML que le pidas consultar en ese momento. Nada más.

⚡ ¿En qué me cambia la vida esta maravilla?

En lugar de matarte haciendo cruces manuales, ahora puedes abrir tu app de Claude o ChatGPT y escribirle cosas como:

  • «Oye, hazme un resumen express de los ingresos de este cliente.»

  • «Detecta si hay facturas de gastos que parezcan sospechosas o fuera de lugar.»

  • «Analiza las retenciones de este mes y dime si todo cuadra.»

¡Y todo te lo responde al instante basándose en tus propios archivos! 🤖✨

🛠️ ¿Cómo se conecta? (Son como 3 clics, de verdad)

  1. Entra a Contador Digital DM IA y ve al menú de Análisis IA > MCP Server.

  2. Prende el interruptor para activar tu servidor local.

  3. Elige tu app de IA favorita (Claude Desktop o ChatGPT Desktop).

  4. Haz clic en «Conectar» y deja que el asistente enlace la extensión en tu equipo.

¡Y listo! Ya eres oficialmente un contador del futuro 🛸.

🎁 ¡Pruébalo gratis durante 30 días!

Si todavía no tienes Contador Digital DM IA en tu máquina, no sabes de lo que te estás perdiendo.

Bájalo directamente desde nuestra tienda 👉 Descarga DM IA – Descarga Masiva XML PLUS – Contador.Digital

  • 💻 Windows 10 o superior x64 bits
  • 🍏 MacOs ARM-64
  • 🍏 MacOS x64 bits

Esta herramienta es una aplicación de escritorio para Windows y macOS que descarga y gestiona todos tus CFDIs (facturas electrónicas) directamente desde el portal del SAT. La gran ventaja es que tu información se almacena de forma local y segura en tu computadora, sin depender de portales web lentos.

Tienes 30 días de prueba completita y totalmente gratis para exprimir la descarga masiva, la clasificación de gastos, los reportes IA y la magia del MCP Server.

¡Descárgalo hoy, dile adiós al trabajo manual aburrido y pon a la IA a trabajar para ti! 💻🔥


octubre 18, 2026/0 Comentarios/por CP y MI Gabriela Montserrat Montaño Verduzco
https://iacontable.mx/wp-content/uploads/2026/10/mcp_server_xml_contador_digital.jpg 768 1376 CP y MI Gabriela Montserrat Montaño Verduzco https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP y MI Gabriela Montserrat Montaño Verduzco2026-10-18 20:32:182026-10-18 20:32:18¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.
Aspectos Fiscales en México, CFDI emisión correcta en México

Ya les revocaron la autorización a 5 PACs bien conocidos y hay otros 2 en capilla

¿Te gustó este post? Por favor compártelo:

¡Atención a toda la comunidad contable y emprendedora! 🚨💼

Parece que el SAT y la nueva Secretaría Anticorrupción y Buen Gobierno andan aplicando el famosísimo «el que se la hace, la paga» 🧹⚡.

Resulta que le metieron lupa a la fiscalización de los Proveedores de Certificación (los famosos PACs) y se dieron cuenta de que algunos andaban jugándole al vivo y timbrándole facturas a las mismísimas EFOS (Empresas que Facturan Operaciones Simuladas, o sea, ¡las meras factureras!).

¿El resultado? ¡Machetazo y fuera! 🪓 Ya les revocaron la autorización a 5 PACs bien conocidos y hay otros 2 en capilla:

❌ Facturadorelectronico.com (Dot Net Desarrollo de Sistemas)

❌ DigiFact (Teledesic Broadband Netwoks)

❌ FactureYa (Servicios Tecnológicos Avanzados en Facturación)

❌ EdiFactMx (EDIFACTMX)

❌ Comercio Digital (Sistemas de Comercio Digital)

¡Casi nada! Entre estos 7 proveedores validaban nada más y nada menos que el 20.53% de la facturación nacional. Así que si eras de los que usaba alguno de ellos… ¡calma, no cunda el pánico, pero sí muévele a los dedos! 🏃💨


cfdi facturas contador digital


¿Te quedaste sin timbres o con el alma en un hilo? 😱

¡Que no cunda el susto ni se te pare el corazón en el cierre de mes! En iacontable.mx sabemos que tu tranquilidad fiscal y tus finanzas no están para sustos ni sorpresas de la autoridad.

Por eso, te invitamos a mudarte a lo seguro con nuestros servicios de timbrado en Facturación.digital – Timbrado CFDI Económico.

🛡️ ¿Por qué cambiarte con nosotros?

  • 100% Legal y Seguro: Timbrado certificado, en regla y sin «sorpresitas» con el SAT.

  • Precios que no duelen: El timbrado CFDI más económico para que sigas facturando feliz de la vida.

  • Sin complicaciones: Proceso rápido, estable y con el respaldo que tu contabilidad merece.

No dejes que el «barrido» de PACs paralice las ventas de tu negocio ni la contabilidad de tus clientes.

👉 Visítanos en Facturación.digital y cámbiate hoy mismo al timbrado que sí te da paz mental.

¡A facturar se ha dicho! 🚀📄✨

octubre 18, 2026/0 Comentarios/por Lic. Sofía Daniela Higuera Osuna
https://iacontable.mx/wp-content/uploads/2026/10/revoca_sat_5_pacs_factureras_efos.jpg 630 1200 Lic. Sofía Daniela Higuera Osuna https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Sofía Daniela Higuera Osuna2026-10-18 18:09:282026-10-18 18:09:28Ya les revocaron la autorización a 5 PACs bien conocidos y hay otros 2 en capilla
El uso del efectivo en México, Evasión Fiscal en México

La Ley de Economía Digital para Pagos Digitales y Electrónicos: qué introduce la norma y cómo prepararse

¿Te gustó este post? Por favor compártelo:

ley anticash mexico

La Ley de Economía Digital para Pagos Digitales y Electrónicos: qué introduce la norma y cómo prepararse

La Ley de Economía Digital para Pagos Digitales y Electrónicos plantea un marco jurídico orientado a acelerar la adopción de medios de pago digitales en México, con objetivos claros: inclusión financiera, reducción de costos de transacción, mayor seguridad y formalización de comercios. El proyecto parte de la premisa de que la infraestructura tecnológica ya existe —SPEI, CoDi, Dimo, niveles de cuenta simplificados y alta penetración de telefonía celular— y que el reto es la adopción masiva y la creación de mecanismos de confianza para operar a distancia.

Del proyecto legislativo: “El desarrollo de sistemas de pago electrónicos constituye un pilar fundamental para el crecimiento económico equitativo… y promueve la democratización del acceso a los servicios financieros, la reducción de tiempos y costos de transacción, y la formalización de micro y pequeñas empresas.”

La Presidencia, en su comunicado oficial, refuerza estos objetivos y añade énfasis en la seguridad y la eficiencia operativa. El gobierno destaca que la ley “ayudará a la seguridad, la eficiencia y a la formalización de comercios y productos”, subrayando que la digitalización de pagos reduce riesgos asociados al manejo de efectivo y facilita la trazabilidad de operaciones, lo que a su vez contribuye a combatir la corrupción y la economía informal.

banner taxnube horizontal

Elementos centrales de la ley

  • Objeto y alcance: Promover la adopción e implementación de medios de pago electrónicos y digitales en todo el territorio nacional, mediante disposiciones de carácter general que eliminen barreras a la inclusión financiera.
  • Mecanismos de confianza: Reconocimiento de la CURP Digital y del Expediente Digital Ciudadano como instrumentos válidos para la contratación digital de servicios financieros, con efectos jurídicos equivalentes a documentos físicos. Esto facilita la apertura de cuentas y la contratación remota de productos financieros.
  • Sectores estratégicos: La Secretaría de Hacienda y Crédito Público (SHCP) determinará los sectores o actividades en los que la aceptación de pagos digitales podrá ser la única forma de pago; las autoridades sectoriales emitirán disposiciones administrativas para la transición. El comunicado oficial menciona que la medida busca proteger la seguridad y eficiencia en actividades de alto volumen y riesgo.
  • Contingencias: Se permite el uso temporal de efectivo o cheque cuando exista una contingencia que imposibilite la recepción de medios digitales, pero no se aceptarán contingencias recurrentes como justificación permanente.

Impactos esperados y beneficios

  1. Mayor trazabilidad y formalización: Cada pago digital genera un registro verificable que alimenta historiales transaccionales; esto facilita el acceso al crédito y la inclusión financiera para micro y pequeñas empresas que hoy operan en efectivo. El proyecto legislativo enfatiza que la acumulación de registros “constituye un historial transaccional que permite demostrar el monto y la regularidad de los ingresos”.
  2. Seguridad y reducción de riesgos: La Presidencia destaca que la digitalización reduce riesgos asociados al manejo de efectivo y contribuye a la seguridad pública y económica, al disminuir puntos de opacidad que facilitan prácticas ilícitas.
  3. Eficiencia operativa: Pagos inmediatos, comprobantes electrónicos y operaciones a distancia reducen tiempos y costos, mejoran la experiencia del usuario y permiten a los comercios atender ventas a clientes que requieren factura o comprobante digital.
  4. Inclusión territorial y social: La ley reconoce brechas regionales en adopción y plantea políticas de conectividad y programas de inclusión para que la transición no deje atrás a zonas rurales o poblaciones vulnerables.

Riesgos y desafíos

  • Brecha de adopción: La infraestructura no garantiza por sí sola la adopción; existen diferencias regionales y culturales que requieren campañas de información, capacitación y subsidios o incentivos temporales.
  • Costos de transición: Aunque CoDi y SPEI reducen comisiones, la adaptación administrativa, la integración contable y la capacitación implican costos iniciales que deben gestionarse.
  • Protección de datos y confianza: La utilización de CURP Digital y Expediente Digital Ciudadano exige marcos sólidos de protección de datos y consentimiento informado para evitar riesgos de privacidad.

Recomendaciones prácticas para empresas y asesores fiscales

  1. Realizar un diagnóstico tecnológico y operativo para identificar qué medios digitales son viables (CoDi, SPEI, QR, NFC) y cómo integrarlos con la contabilidad.
  2. Adoptar soluciones de bajo costo inicialmente (códigos QR, transferencias inmediatas) y planear la migración a terminales o integraciones más robustas si el volumen lo justifica.
  3. Capacitar al personal en facturación electrónica, conciliación bancaria y atención al cliente que solicita comprobantes.
  4. Aprovechar regímenes simplificados (como RESICO para microcontribuyentes) para facilitar la formalización y reducir cargas fiscales iniciales.
  5. Documentar protocolos de contingencia para operar temporalmente con efectivo o cheques cuando existan fallas técnicas, registrando cada incidente para evitar sanciones.
  6. Vigilar la regulación secundaria: seguir de cerca las disposiciones que emita la SHCP y las autoridades sectoriales sobre sectores estratégicos y plazos de transición.

Cierre

La Ley de Economía Digital para Pagos Digitales y Electrónicos busca transformar la forma en que se realizan y registran las transacciones en México, con beneficios claros en inclusión, seguridad y eficiencia. Su éxito dependerá de una implementación coordinada entre autoridades, entidades financieras y el sector privado, así como de políticas de acompañamiento que mitiguen costos de transición y garanticen protección de datos y acceso equitativo. Las empresas que se anticipen y planifiquen su adopción estarán mejor posicionadas para aprovechar las oportunidades que la digitalización de pagos ofrece.

octubre 14, 2026/0 Comentarios/por CP y MI Gabriela Montserrat Montaño Verduzco
https://iacontable.mx/wp-content/uploads/2026/10/ley_anticash_mexico.png 1024 1536 CP y MI Gabriela Montserrat Montaño Verduzco https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP y MI Gabriela Montserrat Montaño Verduzco2026-10-14 12:06:592026-10-14 12:06:59La Ley de Economía Digital para Pagos Digitales y Electrónicos: qué introduce la norma y cómo prepararse
Aspectos Contables y de registro, CFDI emisión correcta en México, Inteligencia Artificial para Contadores Mexicanos, SAT - Declaraciones a presentar

¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.

¿Te gustó este post? Por favor compártelo:

¿Cálculo de impuestos?

🚀 Tus XML ya tienen toda la información. El problema es convertirla en algo útil.

Con TaxLocal por TecnoConta puedes analizar tus CFDI y convertirlos en información fiscal que realmente te ayude a revisar tu contabilidad y preparar tus impuestos.

Y hay una diferencia muy importante frente a muchas herramientas en línea:

🔒 Tus XML se procesan localmente en tu propia computadora.

No necesitas subir toda la información fiscal de tus clientes a la nube para trabajar con ella.

TaxLocal De XML a Impuestos

Con TaxLocal puedes:

✅ Analizar tus CFDI 4.0
✅ Calcular ISR e IVA según el régimen fiscal
✅ Verificar la vigencia de los XML ante el SAT
✅ Generar información para la DIOT en TXT y Excel
✅ Exportar resultados a Excel y PDF
✅ Mantener respaldos de tu información
✅ Trabajar con cientos o incluso miles de comprobantes, dependiendo del plan contratado

Y si todavía no sabes si TaxLocal es para ti, puedes comprobarlo directamente:

🎁 Tienes 30 días de acceso total para probarlo, sin tarjeta de crédito.

La idea es sencilla: que el contador deje de invertir horas clasificando y revisando XML uno por uno y pueda concentrarse en lo verdaderamente importante: analizar la información y detectar diferencias antes de presentar impuestos.

Además, tenemos planes desde $116 MXN al año*, para que puedas comenzar sin hacer una inversión importante.

*Precio a Octubre 2026 y pueden cambiar sin previo aviso

👉 Prueba TaxLocal aquí:

https://taxlocal.tecnoconta.mx/

TaxLocal + tus XML = información fiscal lista para analizar.


octubre 6, 2026/0 Comentarios/por Contadora Lupita Torres Anguiano
https://iacontable.mx/wp-content/uploads/2026/10/TaxLocal_-De-XML-a-Impuestos.png 941 1672 Contadora Lupita Torres Anguiano https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Contadora Lupita Torres Anguiano2026-10-06 10:11:042026-10-06 10:13:31¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.
RESICO Regimen Simplificado de Confianza

🚨 ¿Te sacaron del RESICO por tener inversiones? La autoridad cometió un error y la ley está de tu lado.

¿Te gustó este post? Por favor compártelo:

🚨 ¿Te sacaron del RESICO por tener inversiones?

La autoridad cometió un error y la ley está de tu lado.

Si recientemente el SAT te notificó tu cambio automático al Régimen General de Actividad Empresarial por haber obtenido rendimientos de tus ahorros o inversiones (como Cetes, pagarés bancarios, fondos o cuentas de débito con rendimiento), mantén la calma: invertir no te quita el derecho a tributar en RESICO.

En semanas recientes se han presentado casos donde el sistema del SAT genera bajas indebidas al detectar ingresos por rendimientos financieros. Sin embargo, no se trata de una modificación a la regla, sino de una inconsistencia operativa.

⚖️ El marco legal que te respalda

  • Compatibilidad directa (Art. 113-E, tercer párrafo de la Ley del ISR): La ley contempla expresamente que quienes tributan en el Régimen Simplificado de Confianza pueden percibir, de manera simultánea, ingresos provenientes de dos fuentes específicas: Sueldos y Salarios (Capítulo I) e Intereses (Capítulo VI del Título IV).

  • El verdadero tope de permanencia (Art. 113-E, primer párrafo de la Ley del ISR): El único motivo legal por el cual los intereses podrían dejarte fuera de RESICO es si la suma total de tus ingresos (tu actividad comercial/profesional + las ganancias por intereses) supera el límite máximo permitido de 3.5 millones de pesos al año.

banner taxnube horizontal

💡 Pasos recomendados para defender tu régimen

  1. Revisa la fundamentación del oficio: Consulta tu Buzón Tributario e identifica el documento con el que te notificaron el cambio. Asegúrate de verificar qué concepto usó la autoridad.

  2. Suma tus ingresos anuales: Revisa tus facturas emitidas en RESICO junto con las constancias de retención por intereses que te dan las instituciones financieras. Si la suma total no excede los $3,500,000 MXN, el movimiento es improcedente.

  3. Presenta una aclaración en el Portal del SAT: Ingresa al apartado de Mi Portal, redacta una solicitud de aclaración argumentando la compatibilidad marcada en el tercer párrafo del Art. 113-E de la LISR y anexa tus comprobantes.

  4. Solicita apoyo de la PRODECON: Si la respuesta del SAT se demora o es negativa, acude a la Procuraduría de la Defensa del Contribuyente. Su servicio es gratuito y pueden ayudarte a interponer una queja o un recurso de revocación para reinstalarte en RESICO con efectos retroactivos.

Poner a trabajar tu dinero no debe traducirse en un castigo fiscal ni en una carga impositiva injustificada. ¡Monitorea tu situación fiscal y haz valer la ley!

septiembre 26, 2026/0 Comentarios/por CP Ana Paola Lucero Hirales
https://iacontable.mx/wp-content/uploads/2026/09/sat_resico_inversiones_error_expulsion.jpg 768 1376 CP Ana Paola Lucero Hirales https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Ana Paola Lucero Hirales2026-09-26 11:53:252026-09-28 12:04:34🚨 ¿Te sacaron del RESICO por tener inversiones? La autoridad cometió un error y la ley está de tu lado.
Compliance en México, Los Contratos en México, Materialidad de operaciones en México

Fecha cierta y materialidad: el nuevo estándar que está derribando deducciones en las auditorías exprés del SAT.

¿Te gustó este post? Por favor compártelo:

Fecha cierta y materialidad: el nuevo estándar que está derribando deducciones en las auditorías exprés del SAT.

Las reformas al Código Fiscal de la Federación vigentes desde 2026 no solo endurecieron el combate a los CFDI que no amparan operaciones reales. También aceleraron el ritmo con el que la autoridad revisa. Con el artículo 29-A, fracción IX, cada comprobante debe respaldar una operación existente, verdadera o un acto jurídico real. Con el artículo 49 Bis nació la auditoría exprés: visitas domiciliarias de plazos cortos, posibilidad de suspender certificados de sello digital desde el inicio y, en la práctica, cinco días para exhibir pruebas y quince para que el SAT resuelva. En ese escenario, ya no basta con “tener la factura”. Lo que está determinando el rechazo de deducciones e IVA acreditable es la combinación de dos exigencias: materialidad y fecha cierta.

La materialidad exige reconstruir la operación en el mundo real. No es un concepto ornamental. La autoridad pide sustancia económica, razón de negocios, capacidad operativa del proveedor, entregables, comunicaciones, bitácoras, evidencia de prestación o entrega y trazabilidad financiera —preferentemente SPEI o cheque nominativo—. Un CFDI timbrado, un contrato genérico y un pago no cierran el círculo si el proveedor no tenía infraestructura, personal o medios para ejecutar lo facturado, o si no existe rastro de que el servicio se prestó en la fecha y en los términos pactados.

banner taxnube horizontal

Ahí entra la fecha cierta, el punto que muchas empresas siguen subestimando. Un contrato privado firmado entre las partes es válido entre ellas, pero frente al SAT no tiene, por sí solo, valor probatorio pleno. La jurisprudencia de la Segunda Sala de la Suprema Corte (2a./J. 161/2019) estableció que, cuando un documento privado se ofrece para acreditar efectos fiscales en el ejercicio de facultades de comprobación, debe contar con fecha cierta. Esa certeza no nace de la fecha escrita en el encabezado. Se obtiene, conforme al artículo 2034 del Código Civil Federal y al criterio judicial, cuando el documento se protocoliza ante fedatario (notario o corredor), se inscribe en un registro público o ocurre un hecho que lo hace indubitable frente a terceros, como el fallecimiento de un firmante. Sin ese ancla, la autoridad puede tratar el contrato como un instrumento posterior, confeccionado para la revisión, y desconocerlo.

El criterio ya no se limita a documentos nacionales. Tribunales colegiados han sostenido que los contratos privados celebrados en el extranjero, si pretenden surtir efectos fiscales en México —deducciones, acreditamientos, devoluciones, estructuras de costos o financiamiento—, también deben cumplir la fecha cierta conforme al derecho civil mexicano. La apostilla, por sí sola, no siempre alcanza. Quien opera con filiales, licenciamientos, servicios intra-grupo o contratos firmados fuera del país tiene un riesgo concreto: un instrumento válido en el extranjero puede ser insuficiente ante el SAT.

La consecuencia práctica es severa. Sin materialidad y sin fecha cierta, la deducción de ISR se cae, se revierte el IVA acreditado, se determinan créditos con actualización, recargos y multas que pueden ir del 55% al 75% del crédito, y en casos graves se abre la puerta a listas negras y, eventualmente, a consecuencias penales. En una auditoría exprés el tiempo no alcanza para “armar el expediente”. Si el contrato no estaba protocolizado antes de la revisión, ya es tarde para fabricar certeza.

¿Qué hacer ahora? No esperar la orden de visita. Identificar las operaciones de mayor monto y riesgo —servicios profesionales, arrendamientos, regalías, consultorías, remodelaciones, operaciones con partes relacionadas y contratos extranjeros—. Protocolizar los contratos clave ante fedatario o inscribirlos cuando proceda. Para documentos electrónicos, valorar constancias de conservación conforme a la NOM-151. Integrar, por proveedor, un expediente de materialidad: contrato con fecha cierta, alcance detallado, entregables, correos, evidencia operativa, opinión de cumplimiento, capacidad del proveedor y pagos rastreables vinculados al CFDI y al complemento de pago. La fecha cierta debe corresponder al momento en que realmente se celebró el acto, no a una regularización posterior al inicio de facultades.

El SAT no está pidiendo perfección formalista por capricho: está cerrando la puerta a documentos antedatados y a operaciones que solo existen en papel. Quien documente con rigor desde el origen no solo defiende una deducción; reduce el riesgo de que una visita de veinticuatro días hábiles paralice la facturación y convierta un gasto real en un crédito fiscal. En 2026, el archivo desordenado ya no es un problema administrativo. Es una contingencia tributaria.


septiembre 24, 2026/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2026/09/Fecha-cierta-materialidad-nuevo-69520.jpg 1024 1536 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2026-09-24 11:00:332026-09-24 07:30:36Fecha cierta y materialidad: el nuevo estándar que está derribando deducciones en las auditorías exprés del SAT.
CFDI emisión correcta en México, Ley del Impuesto al Valor Agregado IVA, RESICO Regimen Simplificado de Confianza

CFDI por licencias de software: ¿debe retenerse ISR e IVA cuando el proveedor es una persona física RESICO?

¿Te gustó este post? Por favor compártelo:

CFDI por licencias de software:

¿debe retenerse ISR e IVA cuando el proveedor es una persona física RESICO?

La emisión de un CFDI por concepto de licencias de software puede parecer una operación sencilla: se determina el precio, se traslada el IVA y se expide la factura. Sin embargo, cuando el emisor es una persona física inscrita en el Régimen Simplificado de Confianza —RESICO— y el receptor es una persona moral, surgen preguntas importantes:

  • ¿Debe retenerse ISR?
  • ¿También debe retenerse IVA?
  • ¿Una licencia de software se considera un servicio personal?
  • ¿El tratamiento cambia si realmente se está pagando una comisión?

La respuesta depende principalmente de la verdadera naturaleza jurídica y económica de la operación. No basta con revisar el nombre utilizado en el CFDI.

banner taxnube horizontal

Retención de ISR a personas físicas RESICO

Cuando una persona física RESICO realiza actividades empresariales, profesionales u otorga el uso o goce temporal de bienes a una persona moral, esta última debe efectuar una retención de ISR del 1.25%.

El fundamento se encuentra en el artículo 113-J de la Ley del Impuesto sobre la Renta, el cual establece que la retención se calcula sobre el monto efectivamente pagado, sin considerar el IVA.

Por ejemplo, si una persona física RESICO factura licencias de software por un subtotal de $1,568.63, la retención se determina así:

$1,568.63 * 1.25% = $19.61

Esta retención procede aun cuando la operación tenga naturaleza empresarial. A diferencia del IVA, para la retención de ISR no es indispensable que se trate de un servicio personal independiente.

Por lo tanto, cuando una persona física RESICO factura a una persona moral por la comercialización de licencias, la retención del 1.25% de ISR es, en principio, correcta y obligatoria.

El fundamento puede consultarse en la Ley del Impuesto sobre la Renta, artículo 113-J.

IVA trasladado por la licencia de software

Las operaciones relacionadas con licencias de software normalmente se encuentran gravadas con IVA a la tasa general del 16%, salvo que exista alguna disposición específica que establezca un tratamiento diferente.

Si el valor de la operación es de $1,568.63, el IVA trasladado sería:

$1,568.63 * 16% = $250.98

El fundamento general se encuentra en el artículo 1 de la Ley del IVA, que grava la enajenación de bienes, la prestación de servicios independientes y el otorgamiento del uso o goce temporal de bienes realizados en territorio nacional.

No obstante, trasladar IVA no significa automáticamente que la persona moral deba retener una parte de ese impuesto.

No toda operación con una persona física causa retención de IVA

Este es uno de los errores más frecuentes en la práctica.

Algunos contribuyentes consideran que siempre que una persona física factura a una persona moral debe existir retención de IVA. Esto es incorrecto.

El artículo 1-A, fracción II, de la Ley del IVA establece supuestos específicos en los que una persona moral debe efectuar la retención. Entre ellos se encuentran:

  • Servicios personales independientes prestados por personas físicas.
  • Uso o goce temporal de bienes otorgado por personas físicas.
  • Servicios prestados por comisionistas personas físicas.
  • Servicios de autotransporte terrestre de bienes, bajo reglas particulares.

Por consiguiente, primero debe determinarse si la operación encuadra en alguno de estos supuestos.

Las disposiciones que establecen cargas fiscales son de aplicación estricta, conforme al artículo 5 del Código Fiscal de la Federación. Esto significa que la retención no puede aplicarse únicamente por analogía o porque el proveedor sea una persona física.

¿La licencia de software es un servicio personal independiente?

El artículo 14 de la Ley del IVA considera servicios independientes, entre otros, las obligaciones de hacer, la comisión, mediación, agencia, representación, distribución, asistencia técnica, transferencia de tecnología y las obligaciones de dar, no hacer o permitir que no constituyan enajenación o uso o goce temporal.

Sin embargo, el último párrafo del mismo artículo contiene una precisión fundamental: el servicio independiente tiene la característica de personal cuando la actividad no tiene naturaleza empresarial.

Esto permite distinguir entre dos situaciones.

Si una persona física desarrolla una actividad organizada de adquisición, distribución o comercialización de licencias de software, con clientes, proveedores, procesos, inventarios digitales o derechos de distribución, estamos frente a una actividad empresarial. En ese escenario, aunque fiscalmente exista una prestación de servicios o una obligación de permitir el uso del software, no necesariamente se trata de un servicio personal independiente sujeto a retención de IVA.

En cambio, si el pago remunera directamente el trabajo personal de la persona física, sin una organización empresarial, podría actualizarse el supuesto de servicios personales independientes y, por lo tanto, proceder la retención.

cfdi facturas contador digital

¿Qué sucede cuando el pago es una comisión?

El tratamiento cambia si la persona física no está vendiendo licencias por cuenta propia, sino que cobra una comisión por las licencias colocadas o vendidas por cuenta de otra empresa.

El artículo 14, fracción IV, de la Ley del IVA incluye expresamente a la comisión dentro de los servicios independientes. Además, el artículo 1-A, fracción II, inciso d), obliga a las personas morales a retener IVA cuando reciban servicios de comisionistas personas físicas.

En ese caso, la retención equivale a dos terceras partes del IVA trasladado, conforme al artículo 3, fracción I, inciso b), del Reglamento de la Ley del IVA.

Si el IVA trasladado es de $250.98, la retención sería:

Dos terceras partes del IVA Trasladado $250.98 = $167.32

La integración del pago quedaría así:

Concepto Importe
Subtotal $1,568.63
IVA trasladado $250.98
Retención de ISR −$19.61
Retención de IVA −$167.32
Neto a pagar $1,632.68

Puede consultarse el fundamento en el Reglamento de la Ley del IVA, artículo 3.

La descripción del CFDI no es suficiente

La clave del producto o servicio y la descripción incluida en el CFDI son elementos importantes, pero no determinan por sí solos el tratamiento fiscal.

Por ejemplo, utilizar la clave SAT 81112502, correspondiente a licencias de software, es congruente con la operación. No obstante, para determinar las retenciones deben revisarse también:

  • El contrato celebrado entre las partes.
  • Quién es el propietario o titular de las licencias.
  • Si la persona física vende por cuenta propia o por cuenta de un tercero.
  • Cómo se calcula la contraprestación.
  • Si existe un porcentaje sobre ventas.
  • Quién fija el precio al cliente final.
  • Quién asume cancelaciones, devoluciones y riesgos comerciales.
  • Si la persona física únicamente intermedia o realmente comercializa las licencias.

Si la contraprestación se calcula como un porcentaje de las ventas realizadas por cuenta de la persona moral, existen elementos para considerar que se trata de una comisión. Si la persona física compra o recibe licencias para comercializarlas bajo su propia organización empresarial y obtiene un margen de reventa, el tratamiento puede ser diferente.

Método de pago y documentación de la operación

Además de las retenciones, debe verificarse que el método y la forma de pago sean correctos.

La combinación PUE y forma de pago 03 — Transferencia electrónica es adecuada cuando la operación fue efectivamente pagada en una sola exhibición mediante transferencia.

Si al emitir el CFDI todavía no se había recibido el pago o no se tenía certeza sobre su forma de liquidación, podría corresponder:

  • Método de pago PPD.
  • Forma de pago 99 — Por definir.
  • Expedición posterior del complemento de recepción de pagos.

También es recomendable conservar documentación que demuestre la materialidad de la operación:

  • Contrato o convenio de comercialización.
  • Relación de licencias.
  • Reporte del corte mensual.
  • Evidencia de activación o entrega.
  • Comprobante bancario.
  • Reporte de ventas.
  • Correos o comunicaciones comerciales.
  • CFDI y constancias de las retenciones enteradas.

Conclusión

Cuando una persona física RESICO factura licencias de software a una persona moral, la retención de ISR del 1.25% debe efectuarse conforme al artículo 113-J de la Ley del ISR.

Respecto del IVA, no existe una obligación automática de retenerlo solamente porque el proveedor sea una persona física.

Si la operación corresponde a una actividad empresarial de comercialización de licencias, puede ser correcto trasladar el IVA del 16% sin efectuar retención de IVA. Pero si el pago corresponde realmente a una comisión o a un servicio personal independiente, la persona moral deberá retener dos terceras partes del IVA trasladado.

La conclusión fiscal no debe basarse exclusivamente en la palabra “licencia”, en la clave del catálogo del SAT o en la descripción del CFDI. El contrato, las obligaciones asumidas y la forma real en que se desarrolla la operación son los elementos que permiten determinar si el comprobante fue emitido correctamente o si debe cancelarse y sustituirse para incorporar la retención de IVA correspondiente.

Fundamentos principales:

  • Artículos 29 y 29-A del Código Fiscal de la Federación.
  • Artículos 113-E y 113-J de la Ley del Impuesto sobre la Renta.
  • Artículos 1, 1-A, 14 y 19 de la Ley del Impuesto al Valor Agregado.
  • Artículo 3 del Reglamento de la Ley del Impuesto al Valor Agregado.
septiembre 21, 2026/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2026/09/IVA_retenciones_RESICO.png 907 1734 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2026-09-21 10:45:122026-09-21 10:45:12CFDI por licencias de software: ¿debe retenerse ISR e IVA cuando el proveedor es una persona física RESICO?
CFDI emisión correcta en México

CFDI Forma de pago 27 del SAT: qué significa “a satisfacción del acreedor” y cuándo usarla en tu CFDI

¿Te gustó este post? Por favor compártelo:

En facturación electrónica no basta con saber si te pagaron en efectivo o por SPEI. El SAT exige que indiques cómo se extinguió la obligación. Una de las claves menos usadas —y más mal aplicadas— es la 27: A satisfacción del acreedor.

¿Qué es?

Es el acuerdo, firmado por deudor y acreedor, en el que ambas partes pactan que la obligación se extingue porque el acreedor considera satisfecho su interés.

No es un “pago informal”. Tampoco es un atajo para omitir el cobro. Es una forma de extinción de obligaciones que el propio SAT reconoce en el catálogo de formas de pago del Anexo 20 (CFDI 4.0).

cfdi facturas contador digital 600

Base legal (por qué el SAT la acepta)

La Ley del IVA, artículo 1o.-B, considera efectivamente cobrada la contraprestación no solo cuando hay dinero, bienes o servicios, sino también:

cuando el interés del acreedor queda satisfecho mediante cualquier forma de extinción de las obligaciones que den lugar a las contraprestaciones.

Ese criterio es el que sostiene la clave 27: hay operación cobrada para efectos fiscales aunque no haya movido la cuenta bancaria.

Cómo se ve en el CFDI

Campo Qué poner
Forma de pago 27 — A satisfacción del acreedor
¿Es bancarizada? No. No pides CLABE, banco ni número de operación.
Método de pago PUE si el convenio se perfecciona al emitir la factura. PPD + 99 si facturas primero y el convenio se firma después; entonces la 27 va en el complemento de recepción de pagos.

Si usas PPD, la factura de ingreso lleva forma 99 (Por definir). La clave 27 se declara hasta el complemento, en FormaDePagoP, y la fecha de pago puede ser la del convenio.

No la confundas con estas claves

Usar la 27 “porque no hubo transferencia” es un error frecuente. Elige la clave que sí describe el acto:

  • 12 Dación en pago — te dan un bien para saldar la deuda.
  • 15 Condonación — el acreedor perdona el cobro.
  • 17 Compensación — se cruzan deudas recíprocas.
  • 23 Novación — se sustituye la obligación por otra.
  • 24 Confusión — acreedor y deudor coinciden en la misma persona.
  • 25 Remisión de deuda — se libera expresamente al deudor.
  • 26 Prescripción o caducidad — la obligación se extingue por el paso del tiempo.

La 27 es residual: aplica cuando hay convenio de extinción y no encaja con más precisión en las anteriores. Si hay entrega de mercancía para pagar, casi siempre es 12, no 27.

1200x628 TaxNUBE

Qué debes tener en el expediente

Sin documento, la clave 27 no se sostiene en una revisión.

  1. Convenio por escrito, firmado por ambas partes.
  2. Identificación de la obligación que se extingue (factura, contrato, saldo).
  3. Fecha en que el acreedor acepta que su interés quedó satisfecho.
  4. CFDI coherente (PUE + 27, o PPD + complemento con 27).

Ese convenio es tu soporte frente al SAT, igual que un estado de cuenta lo es para una transferencia.

Efectos fiscales que sí importan

  • Para el emisor, suele haber IVA efectivamente cobrado: hay que enterarlo aunque no haya ingresado efectivo.
  • Para el receptor, la deducción y el acreditamiento dependen de que el CFDI esté bien emitido y de que la operación sea real y documentada.
  • Elegir mal la clave (por ejemplo, 01 o 03 “para que pase”) genera inconsistencias, cancelaciones y, en el peor caso, observaciones en revisión.

Regla práctica

  • ¿El cliente te depositó? Usa 01, 03, 04 o 28.
  • ¿Te pagó con un bien? 12.
  • ¿Te perdonó la deuda? 15 o 25, según el acto.
  • ¿Cruzaron saldos? 17.
  • ¿Firmaron un convenio de que la obligación ya se extinguió y ninguna de las anteriores describe el acto? 27.

La forma de pago 27 no es un comodín. Es la clave para decirle al SAT: no hubo dinero en caja, pero el acreedor aceptó por escrito que ya no hay nada que cobrar.

septiembre 10, 2026/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2026/09/forma_pago_27_cfdi_sat.jpg 630 1200 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2026-09-10 10:00:482026-09-09 19:07:49CFDI Forma de pago 27 del SAT: qué significa “a satisfacción del acreedor” y cuándo usarla en tu CFDI
Aspectos Fiscales en México, Otros temas y opiniones.

⚽ El SAT y la Cancha Fiscal: ¿Estás jugando en Primera División o al borde del Descenso?

¿Te gustó este post? Por favor compártelo:

⚽ El SAT y la Cancha Fiscal: ¿Estás jugando en Primera División o al borde del Descenso?

Con la fiebre del fútbol a tope en nuestro país, es imposible no trazar un paralelo entre lo que ocurre en los terrenos de juego y lo que vivimos diariamente los contribuyentes y contadores en los escritorios. En México, llevar un negocio o gestionar los impuestos no es una actividad recreativa de fin de semana; es un torneo profesional de alto rendimiento donde el árbitro es el Servicio de Administración Tributaria (SAT) y las reglas del juego —el Código Fiscal de la Federación (CFF) y la Resolución Miscelánea Fiscal— no perdonan un solo fuera de lugar.

Si analizamos a fondo la operación fiscal cotidiana, nos daremos cuenta de que las empresas exitosas no solo son las que más venden (las que meten más goles), sino las que tienen la mejor defensa y respetan la estrategia táctica.


1. La Alineación Táctica: Estructura Corporativa y Razón de Negocios

En el fútbol, saltar a la cancha sin una formación clara (un 4-4-2 o un 4-3-3 bien definido) es receta segura para la derrota. En el ámbito fiscal ocurre lo mismo. Desde la reforma que introdujo el Artículo 5-A del CFF, el SAT exige que cada movimiento, contrato o estrategia tenga una razón de negocios.

Ya no se vale armar jugadas de pizarrón que solo busquen el beneficio fiscal (ahorrarse el impuesto). Si tu empresa genera un movimiento financiero, este debe tener una lógica de mercado, generar utilidad y ser realista. Una operación sin sustancia es como un jugador que corre por toda la banda pero nunca toca el balón: el árbitro la va a anular por completo.

2. El VAR Tecnológico: CFDI 4.0 y Fiscalización en Tiempo Real

Atrás quedaron los tiempos donde los árbitros decidían solo con lo que veían en el momento. Hoy, el fútbol cuenta con el VAR (Video Assistant Referee) para revisar cada milímetro de la jugada. En el plano tributario, el SAT tiene el sistema de videoarbitraje más sofisticado del continente: las plataformas de minería de datos y el CFDI 4.0.

A través del timbrado de facturas, los complementos de pago y las declaraciones prellenadas, la autoridad sabe en tiempo real:

  • Cuánto estás facturando.

  • Quiénes son tus proveedores.

  • Si el dinero ya entró a tus cuentas bancarias.

Un error en el método de pago (PUE vs. PPD) o una discrepancia entre lo facturado y lo declarado activa las alertas automáticas. Es el equivalente fiscal a que el árbitro detenga el partido, dibuje una pantalla en el aire con las manos y te pida cuentas mediante una carta invitación por discrepancia.

3. Las Tarjetas Rojas Directas: El Artículo 69-B y los CSD

En el fútbol, una entrada con los tachones por delante se castiga con expulsión inmediata. En el ecosistema fiscal cotidiano, la tarjeta roja directa tiene nombre y apellido: la restricción temporal del Certificado de Sello Digital (CSD) bajo el Artículo 17-H Bis del CFF, o peor aún, caer en el listado definitivo de EFOS (Artículo 69-B).

Comprar facturas para simular operaciones o descuidar la procedencia de tus proveedores es jugar sucio. Si tu proveedor resulta ser un «fantasma», el SAT te sacará la tarjeta roja: te impedirá facturar, congelando la operación de tu negocio en minutos. Para volver a la cancha, el proceso de aclaración es largo, costoso y requiere demostrar con contratos, bitácoras y fotos la materialidad de lo que compraste.

4. El Director Técnico: El Rol del Contador Moderno

Un buen Director Técnico no solo grita desde la banca cuando el equipo ya va perdiendo 3-0; planifica la temporada, estudia al rival y previene lesiones.

Hoy en día, el contador de una empresa no puede limitarse a registrar pólizas pasadas o a «calcular los impuestos el día 17». El entorno actual exige un estratega que implemente auditorías internas preventivas, vigile la opinión de cumplimiento en sentido positivo (el estado físico del equipo) y mantenga el buzón tributario limpio de alertas.

Conclusión: Asegura los Tres Puntos cada Mes

El torneo fiscal mexicano es largo y se juega mes a mes con los pagos provisionales, y año con año con la declaración anual. No busques jugadas milagrosas de último minuto. La clave para mantenerse en los primeros puestos de la tabla y evitar multas o descensos regulatorios consiste en tener disciplina táctica, automatizar la revisión de tus XML y mantener una defensa contable impecable.

¿Tu empresa está lista para levantar la copa del cumplimiento este año, o sigues improvisando las jugadas en el vestidor?


junio 8, 2026/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2026/06/futbol_mundial_fiscal_sat_2026.jpg 630 1200 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2026-06-08 10:53:592026-06-08 10:53:59⚽ El SAT y la Cancha Fiscal: ¿Estás jugando en Primera División o al borde del Descenso?
RESICO Regimen Simplificado de Confianza

Cómo pagar solo el 1% de ISR legalmente en 2026.

¿Te gustó este post? Por favor compártelo:

Cómo pagar solo el 1% de ⁣ISR legalmente en 2026

⁢ ¿Te‌ imaginas pagar solo el 1% de ISR y cumplir plenamente con⁤ la ley en México? ⁤No es un sueño ni una trampa fiscal: el marco legal vigente permite a ciertos contribuyentes acceder a tasas ​preferenciales si cumplen con requisitos‌ específicos. ⁤En⁢ este artículo, te explicamos cómo⁢ pagar solo ⁢el​ 1% de ISR en 2026 de ⁤manera completamente legal, aprovechando el Régimen simplificado⁣ de‌ Confianza (RESICO) y otras ⁢estrategias‍ normativas. Descubre los beneficios, requisitos,⁣ consejos prácticos ⁣y casos de éxito para optimizar‍ tu carga fiscal y mantenerte ⁤en regla con el SAT.

¿Es legal pagar solo el 1% de ISR en‌ 2026?

Sí, es totalmente legal siempre‍ que se cumplan las disposiciones establecidas en la Ley‍ del Impuesto sobre la Renta (ISR) y la ‍miscelánea fiscal vigente. el Régimen Simplificado de Confianza (RESICO) es la principal vía para tributar con tasas preferenciales, que pueden llegar hasta el 1% ⁢para personas físicas​ con actividad empresarial, profesional o arrendamiento.

​ El RESICO⁤ fue creado para simplificar el cumplimiento fiscal y reducir⁣ la carga tributaria de⁤ micro y pequeños contribuyentes. Las‍ tasas de ISR en este régimen pueden​ variar del 1% al 2.5%, dependiendo del⁣ nivel de ingresos, y siempre que se respeten los límites y condiciones⁢ legales.

¿Quiénes pueden acceder al RESICO ⁤y al⁣ 1% de ISR?

Para 2026, podrán tributar⁤ en ⁣RESICO ⁣las personas físicas que:

  • tengan‍ ingresos anuales hasta $3,500,000 MXN.
  • Emitán CFDI por todas sus operaciones.
  • No sean socios, accionistas o integrantes de personas morales.
  • No⁢ se perciben ingresos por ⁢honorarios a consejos, administración, comisariados, etc.
  • estén⁢ al corriente ⁢en sus obligaciones fiscales.

Nota: Las personas morales RESICO (con ingresos hasta $35,000,000 MXN) ⁣no​ acceden a la tasa del 1% pero‌ sí a tasas preferenciales y simplificación administrativa. ​

Tabla de tasas ⁢de‌ ISR‌ RESICO 2026

Rango de⁢ ingresos anuales (MXN) Tasa de ISR ​aplicable
Hasta $300,000 1%
$300,001 a​ $600,000 1,5%
$600,001 a $1,000,000 2%
$1.000.001 a $3.500.000 2,5%

¿Cómo⁢ funciona el cálculo del ISR en el RESICO?

El⁣ cálculo es sumamente sencillo y transparente: ⁣

  • El⁢ ISR‌ se determina aplicando la tasa correspondiente directamente sobre el total de los ingresos facturados (CFDI), sin deducciones (salvo devoluciones, descuentos y ⁤bonificaciones).
  • No se permite la deducción de gastos ni inversiones, lo‌ que simplifica la‍ contabilidad y los trámites.
  • El pago es ​mensual y se realiza a más tardar el día 17 del mes siguiente al que corresponde el ingreso.

Ejemplo práctico: Si en enero de ⁣2026‍ facturas $25,000 ⁢y tu tasa‌ es del 1%, pagarás solo $250 de ISR ese mes.

Requisitos ‍esenciales para pagar solo⁤ el ‍1% de ISR ‌legalmente

  • Inscribirte correctamente en el Régimen Simplificado de Confianza a través del portal del SAT.
  • Cumplir con la emisión de‍ CFDI por ​cada ingreso.
  • No rebasar el límite anual de ingresos ‌($3,500,000 MXN).
  • presenta tus declaraciones mensuales en tiempo y forma.
  • No haber ​sido socio o accionista de personas morales durante ⁣el‌ año.
  • Mantenga ​actualizado su⁣ Buzón Tributario.

Si te sales‌ de estos parámetros, podrías ser excluido del RESICO y perder ⁣el beneficio​ de ‌la tasa reducida. ​​

Beneficios de pagar solo el 1% de ISR legalmente

  • Ahorro fiscal significativo: Retienes más utilidades para ⁢reinvertir o ⁣mejorar ‍tu calidad de⁤ vida.
  • Simplificación administrativa: Menos requisitos contables y fiscales.
  • Certificado jurídico: Cumple plenamente con la ley, impidiendo multas y ⁢sanciones.
  • mejor acceso a financiamiento: Con ingresos debidamente ⁢facturados y declarados, puedes ​acceder más fácilmente⁢ a⁢ créditos.

Consejos prácticos para​ optimizar tu carga‍ fiscal con RESICO

  • Automatiza la emisión ⁢de ⁣CFDI: Usa sistemas de facturación electrónica que te ayudarán⁢ a‌ no omitir ningún ingreso.
  • Revisa‌ tus ingresos mensualmente: Así evitarás superar el límite y podrás tomar decisiones a tiempo.
  • Capacitar⁣ o asesorar: Manténgase actualizado sobre⁤ cambios fiscales y consulte periódicamente a un ‌contador ‍certificado.
  • Utiliza el ​Buzón⁤ Tributario: Activa notificaciones para no perder plazos importantes.
  • Mantén tu información fiscal actualizada: Domicilio,correo electrónico y actividad económica.

Caso de éxito: «Mariana y su cafetería»

Mariana⁣ abrió una ⁣cafetería en 2025 y,al conocer el RESICO,decidió inscribirse. Sus ingresos anuales promediaron $250,000,por lo⁣ que pagó solo el⁣ 1% de ISR cada mes. Esto le permitió​ ahorrar⁣ más ⁤de $40,000 en impuestos en comparación con el ​régimen general. Con ⁢ese ahorro, pudo‍ invertir‍ en una nueva sucursal,⁢ todo cumpliendo con la ley y sin⁤ riesgos fiscales.

Preguntas frecuentes sobre el pago del 1% de ​ISR en⁤ 2026

  • ¿puedo deducir ​gastos en el RESICO? No, el cálculo es sobre ingresos brutos. Esta ​simplicidad es parte del atractivo del régimen.
  • ¿Qué pasa si superó los $3,500,000 MXN? Serás dado⁢ de baja del RESICO y migrarás automáticamente al régimen general de personas físicas con actividad empresarial.
  • ¿El 1% aplica para plataformas tecnológicas? Actualmente,⁣ las plataformas‌ tecnológicas‍ tienen reglas especiales, ‍pero pueden combinarse con RESICO si se cumplen los requisitos.
  • ¿Qué obligaciones tengo con el IMSS o INFONAVIT? ⁤ Si tienes ⁢empleados, debes ⁢cumplir⁣ con sus cuotas y obligaciones correspondientes, independientemente del régimen fiscal.

Conclusión: Aprovecha el 1%‍ de ISR y cumple​ con la ley

Pagar solo​ el 1% de ISR en México es una oportunidad real y legal para muchas personas físicas. El ​Régimen Simplificado de Confianza te permite reducir tu carga fiscal, simplificar tus obligaciones y ⁤enfocarte en hacer‌ crecer tu negocio.⁤ Cumple⁢ con los requisitos, mantente⁤ informado y asesórate con un contador público certificado ‍para aprovechar al máximo este beneficio. Recuerda que el cumplimiento fiscal ‍responsable es la mejor ⁢estrategia a largo plazo para cualquier emprendedor ​o profesional independiente.

⁣ Si buscas más información sobre cómo inscribirte en el RESICO o necesitas asesoría ​personalizada,⁢ consulta ​siempre con⁣ un experto fiscal o⁣ acude directamente al portal del SAT. ⁣¡Empieza a optimizar ‍tus impuestos hoy mismo y disfruta de los ‌beneficios legales del régimen!⁢

junio 1, 2026/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2026/05/3553-e47d2bbe-como-pagar-solo-el-1-de-isr-legalmente-en-2026.png 630 630 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2026-06-01 11:30:432026-05-31 08:31:23Cómo pagar solo el 1% de ISR legalmente en 2026.
RESICO Regimen Simplificado de Confianza

¿Qué pasa si me sacan de RESICO? ¿Puedo volver a entrar?

¿Te gustó este post? Por favor compártelo:

¿Qué pasa si me ‌sacan de​ RESICO? ¿Puedo volver a entrar?

El⁣ Régimen Simplificado de‍ Confianza (RESICO) ha revolucionado la forma en que millas de‍ contribuyentes cumplen con sus obligaciones fiscales en México. Pero, ¿qué ocurre si eres dado de ‍baja de este ‌régimen? ¿Existe la posibilidad de⁤ reingresar? En este artículo, ‌te explicamos un ‌detalle todo ⁤lo que necesitas saber sobre las causas de salida, consecuencias y los escenarios⁣ para volver al⁤ RESICO, así como consejos prácticos para mantener⁤ tu estatus y aprovechar los ‍beneficios fiscales ⁤de este⁤ régimen.

¿Qué es el Régimen Simplificado de Confianza (RESICO)?

el RESICO es un régimen fiscal⁤ diseñado para simplificar la declaración y el pago de⁢ impuestos de personas físicas y morales con ingresos menores a ⁤ciertos límites establecidos⁣ por la Ley del ISR. Entre sus principales⁤ ventajas destacan tasas preferenciales, menores obligaciones formales y facilidad en la⁢ presentación de declaraciones.

  • Límite‍ de ingresos anuales: Hasta $3.500.000 para personas físicas y $35.000.000 para personas morales.
  • Declaraciones mensuales y anuales simplificadas.
  • Determinación automática de ISR a través de la información de los CFDI emitidos y recibidos.

Razones por las que puedes salir del RESICO

La‌ salida del‍ RESICO puede ser ‍consecuencia⁤ de varios factores, ya sea por disposición de la autoridad fiscal (SE SENTÓ) o por incumplimiento ‌de los requisitos. A continuación, te presentamos‍ las causas más comunes:

causa Descripción
Exceder el límite de ingresos Ingresos superiores a $3.500.000 (personas físicas) o $35.000.000‌ (morales).
Omisión de‍ declaraciones No presentar declaraciones mensuales o anuales en tiempo⁢ y forma.
Deducciones indebidas Aplicar deducciones no permitidas en el RESICO.
Actividades⁢ incompatibles Realizar⁣ actividades que excluyen del régimen (eg, socios de SA de CV, regímenes fiscales no‍ compatibles).
Inconsistencias fiscales Errores en los CFDI ⁢o discrepancias en la información proporcionada al SAT.

La autoridad puede notificar la ⁢salida⁣ del RESICO a través del Buzón Tributario, por lo que es basic mantener tus datos de contacto actualizados y revisar frecuentemente tu bandeja de mensajes.

¿qué sucede si⁣ te sacan del RESICO?

Salir del RESICO implica ‍cambios importantes en tu situación⁣ fiscal y en la forma en que ⁤calcula y pagas tus impuestos. A⁢ continuación, te detallamos las principales consecuencias:

  • Cambio automático de régimen: serás reasignado al ⁣régimen fiscal que corresponde según tu ​actividad (por ejemplo, Actividad Empresarial y Profesional).
  • Obligaciones más complejas: Mayor carga administrativa,más declaraciones y requisitos formales.
  • Tasas de ISR ordinarias: Podrías pagar más impuestos al aplicar tarifas generales.
  • Revisión de ejercicios fiscales anteriores: El ‌SAT podría revisar tus declaraciones previas para detectar omisiones o inconsistencias.
  • Posibles multas y recargos: Si la salida se devuelve a incumplimientos, podría estar sujeto a⁤ sanciones.

Es fundamental que,ante cualquier notificación de baja del RESICO,revise la⁣ causa y tomes acciones correctivas lo antes posible.

¿Se‌ puede volver a entrar al RESICO?

Una⁢ de‌ las dudas más frecuentes es si es‍ posible reincorporar al ⁤RESICO después ‌de ser dado de baja. La respuesta dependerá de la causa de la salida y de las disposiciones vigentes de la Ley del ISR y las reglas de la Resolución Miscelánea Fiscal.

Escenarios para volver al ⁢RESICO

  • Salida por incumplimiento​ subsanable: si fuiste dado de baja por omisión de declaraciones y corrige ⁢tu situación, podrías solicitar tu reincorporación en el siguiente ejercicio fiscal, siempre y cuando cumplas nuevamente con los​ requisitos.
  • Salida por exceder ‌de ingresos: Si tus ingresos superaron el límite, no podrás reincorporarte hasta que cumplas ‌con el tope de ingresos en un año fiscal⁢ posterior.
  • Errores administrativos: Si‌ la baja fue por un error del⁣ SAT o por inconsistencias corregidas,puedes presentar una aclaración o solicitud formal de ⁣reingreso.

Nota: la ⁣reincorporación al RESICO no es automática. debes esperar al siguiente⁣ año fiscal y cumplir con todos los requisitos ‌desde ‌el inicio del ejercicio.

Requisitos para reincorporarse al RESICO

Para volver a entrar al RESICO,debes cumplir con los requisitos establecidos por el SAT y la ​legislación vigente. A‌ continuación, se enumeran‍ los más relevantes:

  • No haber rebasado el límite de ingresos en el año anterior.
  • Estar al corriente⁤ en tus obligaciones fiscales (declaraciones y pagos).
  • No estar​ en⁣ los supuestos de exclusión⁢ (por ejemplo, ser socio de ciertas personas morales, realizar actividades incompatibles).
  • Presentar la ‌solicitud de cambio de régimen en el portal del SAT durante el mes de enero del ejercicio fiscal.

El⁣ proceso se realiza mediante el portal ⁤del SAT,utilizando tu RFC y ⁣contraseña o‌ e.firma.⁣ Es recomendable revisar ‌las reglas específicas publicadas en la Resolución Miscelánea Fiscal vigente.

Beneficios de permanecer en el RESICO

  • Tasas de ISR reducidas y‌ progresivas (1% a 2,5%).
  • Menos obligaciones formales: Presentación simplificada⁢ de declaraciones.
  • Determinación automática de impuestos: Menor ‍riesgo de errores⁣ y discrepancias.
  • Facilidad de cumplimiento: Ideal para pequeños contribuyentes y emprendedores.

Por ello, es altamente recomendable mantenerte dentro del ‍RESICO si cumples con los requisitos y aprovechas sus ventajas fiscales.

Consejos prácticos para evitar salir del RESICO

  • Lleva un control estricto de tus ingresos: Revisa periódicamente tus facturas⁢ y CFDI emitidos.
  • Presenta ‍tus declaraciones en tiempo y ⁣forma: Utiliza​ recordatorios y herramientas del SAT.
  • Mantén tus datos fiscales actualizados: verifica tu información en el portal del ‌SAT y en el Buzón Tributario.
  • Consulta a ​un contador público certificado: Ante cualquier duda o situación atípica, busca asesoría profesional.

Preguntas frecuentes sobre la reincorporación​ al RESICO

pregunta respuesta
¿Puedo volver al RESICO el mismo año? No, la reincorporación solo​ es posible al inicio de un nuevo ejercicio fiscal.
¿El SAT me ⁤notifica la baja del RESICO? Sí, generalmente a través del ⁤Buzón Tributario.
¿Qué⁣ hago si considero injusta mi baja? Puedes presentar una aclaración o queja en el portal del ⁣SAT.
¿Necesito asesoría profesional? siempre es recomendable contar con un contador público certificado.

Conclusión

el Régimen ⁣Simplificado de Confianza (RESICO) representa una excelente‍ oportunidad para simplificar el cumplimiento fiscal y reducir la carga tributaria. Sin embargo, es vital conocer las causas que pueden llevarte a salir del⁣ régimen y las condiciones​ para⁣ reincorporarte.⁢ Recuerda que, si eres dado de baja, no podrás regresar ⁣al RESICO hasta el siguiente ejercicio fiscal, siempre y cuando cumplas con los requisitos establecidos por el SAT.

Mantenerse informado y cumplir puntualmente con tus⁣ obligaciones es la mejor estrategia para permanecer en este régimen y maximizar ​sus ​beneficios.⁣ Si tienes dudas o enfrentas una ⁤situación compleja, no dudes en consultar a un contador publico certificado para recibir asesoría personalizada y evitar contingencias fiscales.

mayo 27, 2026/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2026/05/3579-7176ac39-que-pasa-si-me-sacan-de-resico-puedo-volver-a-entrar.png 630 630 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2026-05-27 10:00:462026-05-25 12:48:11¿Qué pasa si me sacan de RESICO? ¿Puedo volver a entrar?
Aspectos Fiscales en México, Declaraciones ante el SAT, Deducciones Fiscales, Evasión Fiscal en México

Discrepancia Fiscal en México: Qué Es, Cómo Evitarla y Consecuencias ante el SAT

¿Te gustó este post? Por favor compártelo:

Discrepancia⁢ Fiscal en⁤ México: qué Es, Cómo Evitarla y Consecuencias ⁣ante el⁢ SAT

Introducción

La discrepancia ​fiscal es un término que cada vez toma mayor relevancia entre contribuyentes ‌mexicanos. El⁣ Servicio de Administración Tributaria ‍(SAT)⁣ ha‍ reforzado⁣ sus mecanismos ⁣de fiscalización,⁣ haciendo más probable que personas físicas y morales enfrenten revisión por inconsistencias entre sus ingresos declarados y sus gastos o depósitos bancarios. Entender qué es la⁣ discrepancia fiscal, cómo prevenirla y cuáles⁤ son sus consecuencias es fundamental para evitar problemas‌ legales y financieros.‌ En este artículo, te explicamos todo lo que necesitas saber sobre este tema clave en materia fiscal ‌en México.

¿Qué ⁤es la Discrepancia fiscal?

La discrepancia fiscal ocurre cuando el SAT detecta⁢ que los gastos, depósitos,⁣ adquisiciones o inversiones de una persona física son mayores a los ‌ingresos que ha declarado en su declaración anual de​ impuestos. Esta situación genera una alerta automática, ya que se ​presume que ⁣el contribuyente tiene ingresos no ⁣reportados ⁢o ⁢no justificados ante la autoridad⁣ fiscal.

La base legal ​de la discrepancia fiscal se encuentra en el Artículo 91 de la‍ Ley⁢ del impuesto Sobre la renta​ (ISR).Este ⁤artículo faculta al ‌SAT para‌ revisar y, en⁢ su caso, determinar un ‌crédito fiscal si encuentra diferencias significativas entre lo que declara y ⁣lo que‍ efectivamente gastas o recibes ‍en​ tus cuentas.

¿Cómo Detecta​ el SAT la Discrepancia Fiscal?

El SAT utiliza diferentes fuentes de información para ‍identificar discrepancias fiscales, tales como:

  • Depósitos bancarios y movimientos en cuentas de ahorro o ⁤inversión.
  • Adquisición de bienes muebles e inmuebles ⁢(casas, autos, terrenos, etc.).
  • Pagos con tarjetas de crédito ⁤y ⁢débito.
  • Gastos en viajes,colegiaturas,seguros y ‍otros servicios.
  • Información de terceros: Notarios, bancos, instituciones financieras, proveedores, etc.

El cruce de información digital ​permite al SAT detectar rápidamente cualquier inconsistencia entre lo que declara y ​lo que realmente ​gastas o recibes.

Principales Causas de la Discrepancia Fiscal

  • No declarar todos los ingresos‌ obtenidos (por ejemplo,⁢ ingresos por honorarios, ​arrendamiento, RESICO, ⁤plataformas digitales, etc.).
  • Recibir ⁣depósitos en cuentas bancarias ​que no correspondan a ingresos ‍declarados.
  • Adquirir bienes⁢ de⁤ alto valor sin‌ que dichos gastos coincidan con los ⁣ingresos reportados.
  • Uso de cuentas de familiares o terceros​ para recibir pagos.
  • Errores u omisiones en la emisión y recepción ⁤de CFDI (Comprobantes Fiscales⁤ Digitales por ‍Internet).

¿Cuáles son las ⁣Consecuencias de la‍ Discrepancia Fiscal ante el SAT?

En caso de detectar una discrepancia fiscalel SAT puede iniciar un proceso de fiscalización que ‍puede⁤ derivar en:

  • Requerimiento de aclaración y documentación comprobatoria.
  • determinación de un crédito fiscal por ingresos omitidos.
  • Actualización, recargas ‍y ⁤multas sobre el ISR no pagado.
  • Incluso, en casos graves, ‌denuncia⁤ por⁣ presunta evasión fiscal.
Consecuencia Descripción
Credito Fiscal Pago de impuestos omitidos, más recargos y actualizaciones.
Multas De 55% a 75% del impuesto omitido, según​ el artículo 76⁤ del CFF.
Requerimientos Solicitud de información ‍y documentos​ para aclarar el origen‌ de los recursos.
Denuncia Penal En casos de presunta defraudación fiscal (cuando‌ el monto es elevado).

Importante: El‌ SAT otorga al contribuyente la oportunidad de aclarar o justificar la procedencia de los recursos antes de determinar el crédito fiscal.

¿Cómo Evitar la Discrepancia ‌Fiscal en México?

Prevenir una discrepancia fiscal ‌es posible si sigues ‌buenas prácticas de‍ cumplimiento fiscal. aquí te⁢ compartimos consejos clave:

  • Declara todos tus ingresos: Incluye cualquier ingreso, aunque provenga de distintas actividades (actividad empresarial, arrendamiento,⁣ plataformas⁢ digitales, ⁢etc.).
  • Justifica depósitos y transferencias: ​Conserva los documentos ​que acreditan‍ el origen de cada depósito,⁤ especialmente si provienen ​de préstamos, herencias o donaciones.
  • Evite usar cuentas de terceros: ⁤No recibas ingresos en cuentas de familiares‍ o ⁣amigos, ya que pueden considerarse ingresos⁢ propios.
  • Emitir ⁤y ​solicitar CFDI: Asegúrate de emitir y recibir facturas​ por todas ​tus operaciones. ⁢Verifica que estén correctamente timbradas.
  • Lleva un control financiero: Mantén⁢ un registro detallado de ⁢tus ingresos y gastos, así como de tus movimientos ​bancarios.
  • Consulta‌ a un contador certificado: Un experto⁤ puede ayudarte a planear y cumplir con tus obligaciones fiscales⁤ correctamente.

Ejemplo Práctico⁤ de Discrepancia Fiscal

Imagina que Juan es un profesional⁤ independiente que declara ingresos anuales por $300,000 pesos. Sin embargo,en‍ el ⁣mismo‍ año,el SAT ⁣detecta que realizó compras de ​un automóvil‌ por $250,000 pesos⁣ y depósitos en sus cuentas por $200,000 pesos adicionales a lo declarado.El SAT ⁤le envía ⁢un ⁢requerimiento para justificar​ el origen de ⁢esos recursos. Si Juan no puede demostrar que esos depósitos provienen de un préstamo o una herencia debidamente documentada, el ⁣SAT consideró que son ingresos no⁣ declarados y le​ exigirá el pago⁣ del ISR correspondiente, además de multas y recargos.

Preguntas ⁢Frecuentes sobre Discrepancia Fiscal

  • ¿La discrepancia⁣ fiscal se aplica solo a personas físicas?
    Principalmente sí, pero las personas morales también pueden ser revisadas si se detectan inconsistencias‍ en ‍sus movimientos financieros.
  • ¿Qué documentos ‌pueden servir​ para justificar ⁤depósitos?
    Contratos de préstamo, recibos ⁣de ​donación, comprobantes de venta de⁢ bienes, entre‌ otros.
  • ¿Cuánto tiempo tiene el SAT para ‌revisar mis movimientos?
    El SAT puede ejercer sus facultades de⁢ comprobación hasta por ⁢5 años anteriores, según el Código Fiscal de la Federación.
  • ¿Qué hago si recibo ‌una carta de⁢ invitación por discrepancia fiscal?
    No ignora‍ la ‌notificación. Acude a tu contador y prepara la⁢ documentación que⁢ acredita el origen de tus recursos.

Beneficios de la Prevención y ‍cumplimiento Fiscal

  • Evitar sanciones, multas y problemas ‌legales con el⁢ SAT.
  • Mejor historial crediticio⁤ y ⁢reputación ⁢financiera.
  • Facilita⁤ la obtención de créditos, financiamientos y apoyos gubernamentales.
  • Contribuye ‌a la formalidad y crecimiento de ⁤tu actividad económica.

Conclusión

La discrepancia fiscal es un ‌riesgo real para cualquier contribuyente en ‌México, especialmente en un entorno donde la fiscalización digital es⁤ cada vez más ⁣eficiente. Mantenerse informado, declarar correctamente todos tus ingresos y llevar un​ control estricto de tus ‍finanzas personales es⁣ la mejor estrategia​ para evitar problemas‍ con el SAT. Si tienes dudas o enfrentas una ‌revisión, acude⁤ siempre a un ‌ contador publico certificado para recibir asesoría profesional y evitar consecuencias mayores.

Recuerda: la prevención y el cumplimiento ‌fiscal no solo te protegen ante la autoridad, ⁤sino que⁣ también fortalecerán tu estabilidad financiera y‌ tus‌ oportunidades ‌de crecimiento.

mayo 26, 2026/0 Comentarios/por CP Andres Soto Martínez
https://iacontable.mx/wp-content/uploads/2026/05/3601-61844724-discrepancia-fiscal-en-mexico-que-es-como-evitarla-y-consecuencias-ante-el-sat.png 630 630 CP Andres Soto Martínez https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Andres Soto Martínez2026-05-26 15:00:392026-05-25 12:20:19Discrepancia Fiscal en México: Qué Es, Cómo Evitarla y Consecuencias ante el SAT
Página 1 de 14123›»

Este soy yo: IA Contable MX

Contador y aficionado a la tecnología.

Espero este sitio te sea de muchísima utilidad. Seguro encontrarás cosas interesantes..

Últimas publicaciones

  • Reforma Fiscal 2027 Cambios Clave
    Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸noviembre 9, 2026 - 1:00 pm
  • Reforma Fiscal 2027 Deducciones Futuras
    Reforma Fiscal 2027: ¡El SAT te limita la deducción hoy y tu contabilidad se queda con el problema por años! 😵‍💫noviembre 9, 2026 - 11:00 am
  • El SAT Cambio Codigos cancelaciones CFDI
    ¡El SAT cambió los códigos para cancelar CFDI! Y ahora el mismo error puede significar otra cosa 🤯noviembre 8, 2026 - 7:11 pm
  • Carreras que si y no estudiarias 1200
    Le preguntamos a la IA: «Si tuvieras 18 años, ¿qué carreras NO estudiarías y cuáles SÍ?». Su respuesta nos dejó pensando… y a varios buscando otro título universitario. 🤖🎓octubre 28, 2026 - 9:01 am
  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm

Boletín gratuito de noticias.

Facebook

Etiquetas

asesoría fiscal auditoría fiscal auditoría SAT beneficios fiscales CFDI comprobantes fiscales consejos fiscales Contabilidad contabilidad electrónica contribuyentes cumplimiento fiscal cumplimiento normativo declaración anual declaración de impuestos declaración fiscal deducciones fiscales defensa fiscal derechos laborales evasión fiscal facturación electrónica finanzas personales fiscalización fiscalización SAT fraude fiscal impuestos impuestos México IMSS Inteligencia Artificial ISR ley del ISR mexico obligaciones fiscales obligaciones patronales optimización fiscal personas físicas planeación fiscal Resico riesgos fiscales régimen fiscal sanciones fiscales SAT SAT 2026 SAT México seguridad social transformación digital

Páginas

  • Aviso de Privacidad
  • Contacto
  • Inicio
  • Quiénes somos
  • Sample Page
Anúnciate aquí
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am
  • banner taxnube horizontal
    🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.mayo 11, 2026 - 2:29 pm
  • Reforma Fiscal 2027 Cambios Clave
    Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸noviembre 9, 2026 - 1:00 pm
© Copyright - IA Contable de México. - Enfold WordPress Theme by Kriesi
  • Link to X
  • Link to Facebook
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba