IA Contable de México.
  • Inicio
  • Quiénes somos
  • Contacto
  • Mi Usuario
    • Conectarse / Ingresar
    • Desconectarse / Salir
    • Registrarse
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
  • Link to X
  • Link to Facebook
Defensa fiscal del contribuyente, Inteligencia Artificial, Los Contadores Mexicanos, Los Contadores y la tecnología de la información, Materialidad de operaciones en México

El Perito Contable como arquitecto de la verdad en la era algorítmica y fiscal

¿Te gustó este post? Por favor compártelo:

El Perito Contable como arquitecto de la verdad en la era algorítmica y fiscal

Durante décadas, la imagen clásica del perito contable estuvo íntimamente asociada a montañas de carpetas, libros mayores físicos, calculadoras de rollo y largas horas de revisión manual. Se le veía, casi en exclusiva, como el traductor de números para el juez en medio de un pleito mercantil o civil. Sin embargo, si parpadeaste, es probable que te hayas perdido una de las transformaciones más radicales en el mundo de las finanzas y la impartición de justicia. Hoy, el perito contable ha dejado de ser un simple testigo experto para convertirse en un estratega tecnológico y fiscal de alto nivel.

La revolución digital y la implacable modernización de las autoridades fiscales han reescrito las reglas del juego. Nos encontramos frente a un ecosistema donde el papel ha muerto y la «verdad» de una empresa se esconde en el código fuente, en la estructura de los archivos XML, en bases de datos en la nube y en los metadatos de un Comprobante Fiscal Digital por Internet (CFDI).

El nuevo ADN del Perito Contable: Tecnología, Ley y Finanzas

El conocimiento profundo de las Normas de Información Financiera (NIF) o de las Normas Internacionales de Auditoría (NIA) sigue siendo el pilar inquebrantable de la profesión. No obstante, hoy ya no es suficiente. El perito contemporáneo necesita desarrollar un ADN híbrido.

Cuando la evidencia es invisible a simple vista y se transmite en milisegundos, el profesional debe tener la capacidad de comprender la trazabilidad de operaciones electrónicas y manejar volúmenes masivos de datos. El reto ya no es solo sumar correctamente, sino garantizar la integridad, autenticidad y no alteración de la evidencia digital. En un mundo donde un archivo o registro puede ser manipulado con un par de clics o alterado mediante software, el perito asume el rol crítico de validador y guardián de la realidad financiera.

De la reacción judicial a la prevención estratégica

Quizás el cambio de paradigma más fascinante es que el perito contable ha roto las paredes de los tribunales. Ya no interviene únicamente cuando hay una demanda o un litigio sobre la mesa; su campo de acción se ha expandido agresivamente hacia la fiscalización preventiva y el cumplimiento hiperespecializado.

Tomemos como ejemplo la complejidad técnica del sector energético. Con las nuevas disposiciones normativas que exigen dictaminar y validar los controles volumétricos para estaciones de servicio de hidrocarburos, el peritaje se vuelve una auditoría quirúrgica. El experto debe conciliar litros físicos despachados con ingresos declarados y sistemas electrónicos complejos. Un error en este nivel no solo cuesta dinero; puede derivar en multas millonarias, créditos fiscales devastadores o la paralización total de una empresa. Aquí, el perito no actúa para resolver un pleito, sino para blindar a las organizaciones frente a un entorno regulatorio sumamente estricto.

El factor humano en la era de la Inteligencia Artificial

Con la llegada de la automatización y la inteligencia artificial (IA) a los procesos contables, surge una pregunta obligada: ¿la tecnología reemplazará al perito? La respuesta es un rotundo no. Al contrario, lo empodera y eleva su función.

La IA es una herramienta extraordinaria para identificar patrones inusuales, realizar cruces de información complejos y procesar millones de transacciones en segundos. Sin embargo, carece de algo fundamental: el juicio profesional, el discernimiento ético y la empatía para contextualizar económicamente una discrepancia. Un algoritmo puede encontrar una desviación estadística, pero solo el perito puede explicarle a un juez, a una junta directiva o a la autoridad fiscal qué significa ese error en el marco de la ley y de la realidad operativa del negocio.

Un llamado a la evolución

Esta nueva realidad exige una reinvención constante por parte del gremio. Las comisiones de peritos y los colegios profesionales tienen en sus manos la responsabilidad histórica de formar y certificar a esta nueva generación de expertos. Es imposible enfrentar los problemas fiscales, cibernéticos y legales del presente con las metodologías analógicas del pasado.

Ser perito contable en esta nueva era es asumir el reto de ser el puente de confianza entre la fría complejidad de los datos digitales y la necesidad humana de justicia, legalidad y transparencia. Es una profesión que hoy exige valentía intelectual, una ética inquebrantable y una curiosidad tecnológica perpetua. La era digital no vino a complicar el peritaje; vino a demostrar su verdadero, indispensable y profundo valor.
mayo 20, 2026/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2026/05/perito_contable_mexico_importancia_era_inteligencia_artificial.jpg 670 1200 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2026-05-20 13:00:472026-05-20 11:51:25El Perito Contable como arquitecto de la verdad en la era algorítmica y fiscal
Contabilidad Electrónica SAT, Defensa fiscal del contribuyente, Evasión Fiscal en México, Opinión Fiscal Positiva de SAT

Contabilidad Electrónica en 2026: El SAT y la Restricción Automatizada de Sellos Digitales.

¿Te gustó este post? Por favor compártelo:

La Trampa de la Contabilidad Electrónica en 2026:

El SAT y la Restricción Automatizada de Sellos Digitales

En el ecosistema fiscal mexicano de 2026, la velocidad con la que la autoridad ejerce sus facultades de comprobación ha alcanzado un nivel sin precedentes. Atrás quedaron los tiempos en que las auditorías requerían la presencia física de visitadores o revisiones de gabinete que tardaban meses en concretarse. Hoy, la fiscalización es digital, inmediata y algorítmica. En este nuevo panorama, la omisión o el envío incorrecto de la contabilidad electrónica se ha convertido en el detonante más peligroso para la restricción temporal de los Certificados de Sello Digital (CSD).

Muchos contribuyentes mantuvieron durante años la falsa creencia de que la contabilidad electrónica era una obligación secundaria o que el SAT no castigaba con severidad su retraso. Sin embargo, en 2026 la autoridad ha cerrado la pinza, utilizando el incumplimiento de los envíos mensuales como la justificación perfecta para aplicar el artículo 17-H Bis del Código Fiscal de la Federación (CFF), paralizando la operación comercial de las empresas en cuestión de horas.

El Fundamento del Plazo: Regla 2.8.1.6. de la RMF

Para entender la gravedad del problema, es necesario volver a las bases técnicas. La regla 2.8.1.6. de la Resolución Miscelánea Fiscal es la que dicta las reglas del juego, estableciendo con precisión quirúrgica cuándo y cómo deben enviarse los archivos XML a través del Buzón Tributario:

  • Personas Morales: Deben enviar sus balanzas de comprobación a más tardar dentro de los primeros 3 días del segundo mes posterior al que correspondan los datos.

  • Personas Físicas: Cuentan con un margen ligeramente mayor, debiendo cumplir a más tardar dentro de los primeros 5 días del mismo periodo.

  • Modificaciones al Catálogo de Cuentas: La regla obliga a enviar el catálogo con su respectivo código agrupador del SAT la primera vez, y posteriormente, cada vez que sufra una alteración a nivel de subcuentas.

Cuando un contribuyente factura de manera regular pero ignora estos plazos de forma sistemática, los sistemas automatizados del SAT detectan una discrepancia operativa inmediata. Para el algoritmo, una empresa que emite CFDI de ingresos pero no reporta su balanza de comprobación en los tiempos de la regla 2.8.1.6. es un foco rojo de riesgo fiscal.

El Impacto del Artículo 17-H Bis en 2026

La consecuencia de esta omisión ya no es una simple multa de forma. Bajo la fracción VII (y correlativas) del artículo 17-H Bis del CFF, el SAT procede directamente a la restricción temporal del CSD. En este ejercicio 2026, la aplicación de esta medida se ha vuelto crítica por tres razones fundamentales:

  1. Fiscalización en Tiempo Real: Las alertas se disparan mediante cruces masivos de datos en las bases de datos del SAT. Si la fecha límite de la RMF expira y el repositorio no cuenta con el XML de la balanza, el sistema puede programar la restricción del sello sin intervención humana directa.

  2. Desaparición de los Avisos Preventivos Obligatorios: La autoridad ha dejado de enviar invitaciones o exhortos previos para dar «oportunidades» de corrección en estos casos específicos. Si se configura la omisión, se aplica la restricción. El contribuyente se entera de la falta en el momento exacto en que su sistema de facturación le arroja un error de timbrado.

  3. El Laberinto de la Aclaración: Una vez restringido el sello, el negocio queda financieramente congelado: no puede facturar a clientes, lo que detiene el flujo de efectivo. Aunque el CFF permite presentar un caso de aclaración para aportar pruebas (los XML omitidos) y solicitar que se reactive el sello al día siguiente, el proceso de validación de esos archivos y la resolución definitiva son extremadamente estrictos. Si la autoridad detecta inconsistencias en el Anexo 24 o si los saldos de la balanza no amarran con los CFDI, la restricción temporal se convierte en una cancelación definitiva.

La Estrategia Indispensable: Conciliación Previa y Automatización

Para los contadores, auditores y empresarios en 2026, la contabilidad ya no puede ser un proceso reactivo que se procesa semanas después del cierre de mes. La única defensa efectiva contra un algoritmo punitivo es adoptar una postura de simulación interna.

Antes de enviar cualquier archivo XML al SAT bajo los plazos de la regla 2.8.1.6., es obligatorio realizar una conciliación ciega: descargar los metadatos de los CFDI directamente del portal de la autoridad y cruzarlos mediante software especializado contra los registros de las pólizas y las balanzas de comprobación. Si los números no coinciden en el sistema del contribuyente, mucho menos coincidirán en la base de datos del SAT.

Cumplir a tiempo y con precisión técnica con la contabilidad electrónica ya no es un asunto meramente administrativo; en 2026, es la única garantía para mantener las puertas del negocio abiertas y los sellos digitales activos.

mayo 20, 2026/0 Comentarios/por CP Ana Paola Lucero Hirales
https://iacontable.mx/wp-content/uploads/2026/05/Contabilidad-Electronica-en-2026-El-SAT-y-la-Restriccion-Automatizada-de-Sellos-Digitales.jpg 670 1200 CP Ana Paola Lucero Hirales https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Ana Paola Lucero Hirales2026-05-20 11:18:112026-05-20 11:19:50Contabilidad Electrónica en 2026: El SAT y la Restricción Automatizada de Sellos Digitales.
Aspectos Fiscales en México, Los Contadores y la tecnología de la información, Ranking sitios contables en México, SAT - Declaraciones a presentar

🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.

¿Te gustó este post? Por favor compártelo:

🚀 Conoce TaxNUBE, el nuevo servicio de TecnoContaMX para trabajar mejor con tus XML fiscales

Si eres contador, administras un despacho contable o necesitas revisar constantemente información fiscal de tus clientes o de tu propio negocio, sabes que trabajar con archivos XML puede convertirse en una tarea repetitiva, lenta y poco práctica cuando no se cuenta con una herramienta adecuada.

Por eso hemos creado TaxNUBE, un nuevo servicio diseñado para ayudarte a organizar, consultar y analizar tus XML de una forma más sencilla, rápida y clara.

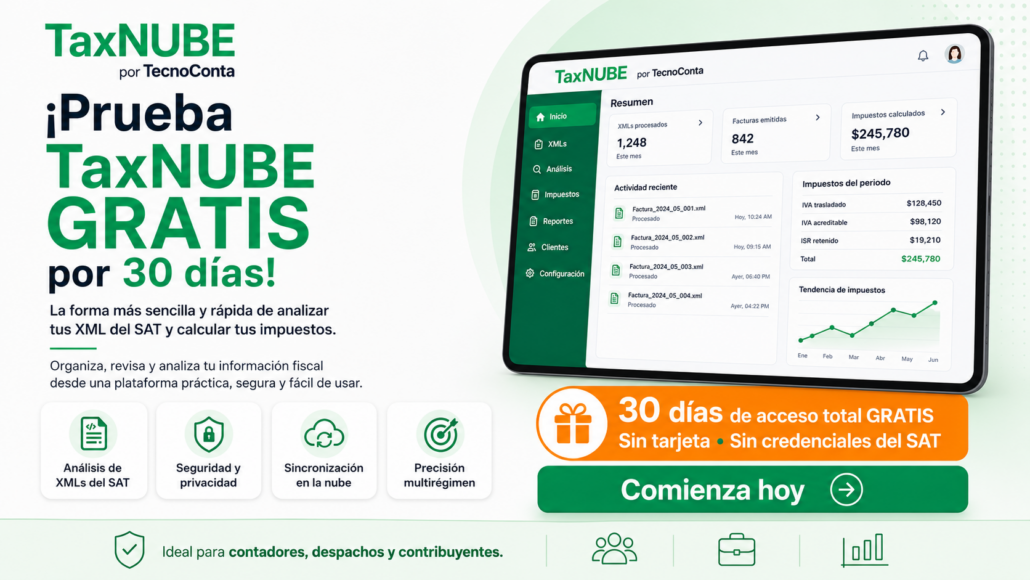
banner taxnube horizontal

Con TaxNUBE podrás cargar tus archivos XML y revisar información importante de tus CFDI desde una plataforma pensada para facilitar el trabajo diario. La herramienta te permite consultar datos fiscales, generar reportes y apoyarte en el análisis de la información relacionada con tus comprobantes. Además, está pensada para ser útil en procesos como la revisión de ingresos, egresos, IVA, ISR y otros aspectos relevantes para el cumplimiento fiscal.

Sabemos que antes de contratar una herramienta necesitas conocerla, probarla y asegurarte de que realmente se adapta a tu forma de trabajo. Por eso, estamos ofreciendo 30 días de uso completamente gratuito.

✅ Sin costo inicial.
✅ Sin compromiso.
✅ Ideal para contadores, despachos y contribuyentes.
✅ Diseñada para ahorrar tiempo en la revisión de XML.
✅ Útil para organizar mejor tu información fiscal.

Durante este periodo gratuito podrás explorar el servicio, familiarizarte con sus funciones y comprobar cómo TaxNUBE puede ayudarte a simplificar tareas que normalmente consumen mucho tiempo.

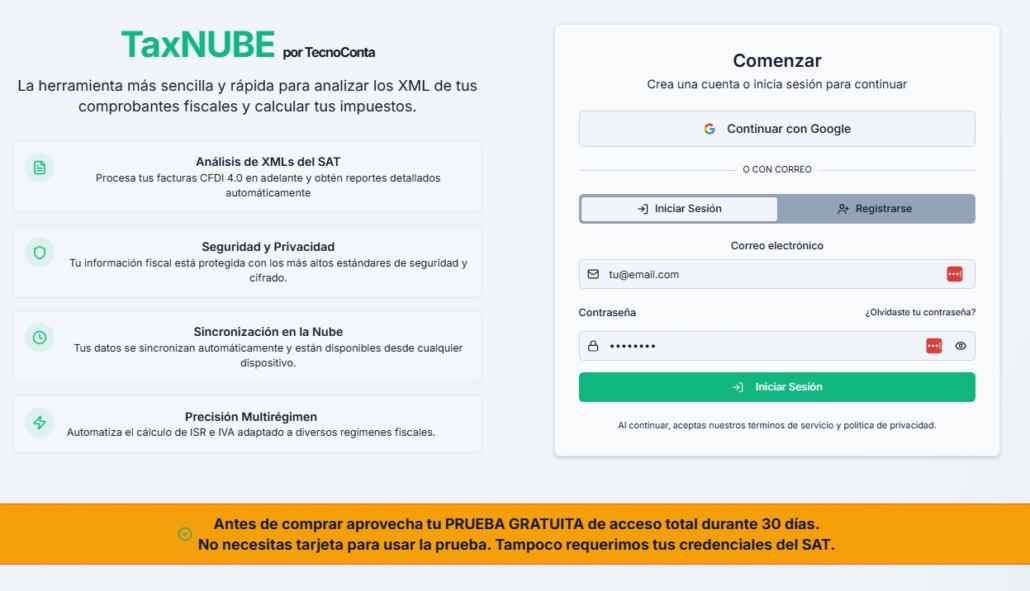
taxnube portada principal

Nuestro objetivo es que tengas una herramienta práctica, accesible y enfocada en mejorar la forma en que trabajas con tu información fiscal. Ya sea que manejes pocos XML o atiendas a varios clientes, TaxNUBE puede convertirse en un apoyo importante para revisar, ordenar y analizar tus datos de manera más eficiente.

🎁 Activa tu prueba gratuita de 30 días y descubre todo lo que TaxNUBE puede hacer por ti.


👉 Consulta la guía y comienza aquí:
https://taxnube.tecnoconta.mx/guia


TaxNUBE por TecnoContaMX
Tu información fiscal, más clara, más ordenada y más fácil de revisar.

mayo 11, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2026/05/banner_taxnube_horizontal.png 941 1672 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-05-11 14:29:002026-05-11 14:29:00🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.
Deducciones Fiscales, Inteligencia Artificial, Los Contadores y la tecnología de la información

Revisando el simulador del SAT 2026: Lo que la IA del fisco ya sabe de ti (y da miedo).

¿Te gustó este post? Por favor compártelo:

Simulador SAT 2026 y la IA del Fisco: ¿Qué Realmente Sabe de Ti (y Cómo Dominarlo)?

Introducción

El futuro de la fiscalización ya está aquí, y el SAT (Servicio de Administración Tributaria) en México no se queda atrás. La incorporación de inteligencia artificial (IA) y herramientas predictivas está transformando radicalmente la forma en que el fisco interactúa y vigila a los contribuyentes.

Ya no se trata solo de revisar declaraciones pasadas en busca de errores humanos; ahora el enfoque es anticipar, analizar y actuar con una precisión matemática sin precedentes. Este nuevo escenario, donde la tecnología es el motor principal, exige que los contribuyentes entiendan no solo sus obligaciones fiscales, sino también cómo el fisco está utilizando estas herramientas avanzadas para observarnos y perfilar nuestro comportamiento financiero.


¿Qué es el «Simulador SAT» y cómo funciona su IA?

Para 2026, la autoridad fiscal ha consolidado el uso de algoritmos de aprendizaje automático (Machine Learning) y análisis de Big Data. A través de lo que muchos expertos llaman el «Simulador SAT», el fisco crea un modelo predictivo de tu comportamiento financiero.

La IA del SAT no es un ente de ciencia ficción, es un cruce masivo de bases de datos. Utiliza la información que se genera en tiempo real a través de la Facturación Electrónica (CFDI 4.0), los complementos de pago, las declaraciones informativas y los reportes del sistema financiero. Al procesar millones de datos por segundo, la IA puede detectar anomalías que a un auditor humano le tomaría meses descubrir.


¿Qué sabe realmente el SAT de ti?

Es común pensar que el SAT solo conoce lo que tú le declaras. La realidad en 2026 es muy distinta. Gracias a su red tecnológica, la IA del fisco tiene un panorama de 360 grados sobre tu vida financiera:

  • Tus ingresos reales: Mediante los CFDI emitidos y los depósitos en tus cuentas bancarias.

  • Tus hábitos de consumo: A través de las facturas que pides y los pagos con tarjetas de crédito o débito.

  • Tu nivel de vida: Si tus gastos con tarjetas superan los ingresos que declaras, la IA lo detecta de inmediato (lo que se conoce como discrepancia fiscal).

  • Tu red de negocios: El SAT sabe con quién haces negocios frecuentemente, identificando si tus proveedores tienen operaciones simuladas (EFOS).

  • Tu nómina y retenciones: Conoce exactamente cuánto te pagan, cuánto retienen y si tu empleador está cumpliendo con sus obligaciones.


El peligro de la Discrepancia Fiscal Automatizada

En el pasado, caer en una auditoría por discrepancia fiscal era un proceso lento y casi manual. Hoy, la IA lanza «alertas rojas» de forma automatizada. Si en un mes recibes depósitos por $50,000 MXN pero solo facturaste y declaraste $20,000 MXN, el algoritmo envía automáticamente una carta invitación a tu Buzón Tributario. El fisco ya no te pregunta si ganaste más, te muestra los números y te pide que pagues la diferencia.


¿Cómo dominar el algoritmo y protegerte?

La buena noticia es que, al ser un sistema basado en datos precisos, puedes usar esa misma lógica a tu favor. No se trata de esconder información, sino de gestionarla con la misma inteligencia.

  • Conciliación estricta y mensual: Nunca dejes que termine el mes sin que los depósitos en tus cuentas coincidan exactamente con tus facturas emitidas.

  • Control de gastos personales: Evita pagar tarjetas de crédito con dinero en efectivo no declarado. Todo pago a tu tarjeta debe provenir de una cuenta donde el ingreso ya pagó impuestos.

  • Revisión del Visor de Deducciones: Utiliza las propias herramientas del SAT para verificar qué facturas están precargadas a tu nombre antes de enviar tu declaración.

  • Apóyate en tecnología contable: Existen softwares de contabilidad que se conectan al SAT y te avisan si hay discrepancias antes de que la IA del fisco las convierta en una multa.

  • Atención inmediata al Buzón Tributario: Ignorar un mensaje del SAT hoy es un error fatal. Las alertas automatizadas tienen plazos de respuesta estrictos.


Comparativa: Fiscalización Tradicional vs. IA 2026

Característica Fiscalización Tradicional (Pasada) IA del SAT (2026)
Enfoque Reactivo (tras detectar errores) Predictivo y proactivo
Tiempo de detección Meses o años Días o semanas
Procesamiento Muestras aleatorias de contribuyentes Revisión del 100% de los CFDI
Cruce de datos Manual o semi-automatizado Automatizado e inmediato (Bancos + CFDI)

Conclusión

La inteligencia artificial del fisco en 2026 puede sonar intimidante, pero en el fondo, solo busca congruencia. El «Simulador SAT» sabe mucho de ti, pero solo penaliza el desorden y la evasión. Al comprender cómo funcionan estas herramientas predictivas, puedes pasar de ser una víctima del algoritmo a un maestro del cumplimiento fiscal.

El secreto para dominar esta nueva era no es la evasión, sino la organización impecable. Apóyate en un contador actualizado, utiliza tecnología financiera y mantén tus números claros; de esta forma, la IA del SAT no será una amenaza, sino un simple trámite más en tu crecimiento profesional o empresarial.

abril 30, 2026/0 Comentarios/por Lic. Sofía Daniela Higuera Osuna
https://iacontable.mx/wp-content/uploads/2026/04/3510-aabd057b-revisando-el-simulador-del-sat-2026-lo-que-la-ia-del-fisco-ya-sabe-de-ti-y-da-miedo.png 630 630 Lic. Sofía Daniela Higuera Osuna https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Sofía Daniela Higuera Osuna2026-04-30 16:09:342026-04-30 16:09:34Revisando el simulador del SAT 2026: Lo que la IA del fisco ya sabe de ti (y da miedo).
Buzón Tributario del SAT, Declaraciones ante el SAT, RESICO Regimen Simplificado de Confianza

¿Te llegó este mensaje al Buzón Tributario? ¡Cuidado, podrías perder tu beneficio!

¿Te gustó este post? Por favor compártelo:

¿Te llegó este ‍mensaje al Buzón Tributario?

¡Cuidado, podrías⁣ perder tu beneficio!

En la era digital, el Tributario de Buzón del SAT se ha convertido en⁢ el principal canal de comunicación entre las autoridades⁤ fiscales y los contribuyentes en México. Si has recibido recientemente un mensaje⁣ en tu Buzón tributario, ¡no lo ignoras! Podrías⁤ estar en riesgo de perder beneficios fiscales valiosos, ser sujeto de revisión o, incluso, enfrentar⁢ sanciones. A continuación, te explicamos en detalle la importancia de atender estos avisos, los riesgos de no hacerlo y⁢ te brindamos consejos prácticos para mantenerte en regla.

¿Qué es​ el Buzón Tributario ‌y ⁤por qué es tan importante?

el Tributario de ‌Buzón ⁤ es una herramienta digital obligatoria creada ​por ⁢el servicio de Administración Tributaria (SE SENTÓ) para facilitar la comunicación oficial entre el​ fisco y los contribuyentes. A través de este canal, el SAT notifica requerimientos, avisos⁤ de auditoría, invitaciones al ⁢cumplimiento, alertas sobre inconsistencias y, lo más relevante para muchos, la confirmación o revocación de beneficios fiscales ⁢como la permanencia en el Régimen ‍Simplificado de Confianza (RESICO)estímulos fiscales o facilidades ⁢administrativas.​

¿Quiénes están⁣ obligados a activar ​y consultar el Buzón Tributario?

  • Personas físicas con actividad empresarial, servicios profesionales, RESICO, arrendamiento, ⁢plataformas tecnológicas, entre otros.
  • Personas morales (sociedades mercantiles,civiles,asociaciones,RESICO,etc.).
  • Todos los contribuyentes inscritos en el RFC,salvo algunas excepciones muy⁢ específicas.

¿Qué tipo de mensajes puedes recibir‌ y cuáles son sus implicaciones?

El SAT utiliza el Buzón Tributario para enviar distintos‍ tipos⁢ de⁣ mensajes, cada uno con implicaciones legales y fiscales. Los más frecuentes son:⁢

  • Requisitos de información: solicitud de documentos o aclaraciones ‌sobre tus declaraciones fiscales.
  • Invitaciones al⁢ cumplimiento: Avisos preventivos para regularizar su ⁤situación antes de iniciar procedimientos formales.
  • Notificaciones de auditoría: Inicio de revisión electrónica o presencial.
  • Alertas sobre beneficios fiscales: ⁢Avisos de suspensión, revocación o confirmación de estímulos o regímenes preferentes.
  • Registros de obligaciones: Fechas límite para presentar​ declaraciones, ⁤pagos provisionales o declaraciones ​informativas.

Ejemplo de mensaje crítico: Suspensión del RESICO

⁢ Uno de los mensajes⁤ más delicados que puedes​ recibir es la notificación de suspensión o exclusión del Régimen Simplificado de Confianza (RESICO). Ignorar este aviso puede implicar el traslado inmediato al Régimen General, con⁣ el consecuente incremento de carga fiscal y pérdida de ⁤facilidades administrativas.

mensaje Consecuencia Acción recomendada
Suspensión de RESICO Pierdes tasa preferencial y facilidades Responde y regulariza tu situación de‌ inmediato.
Requerimiento de información Multa por no atender ​en ‍el⁣ plazo Envía la documentación solicitada
Invitación al cumplimiento Inicio de auditoría si ignora el aviso corrige inconsistencias ⁢o presentación aclaración

¿Qué‌ riesgos implica ignorar los mensajes del Buzón Tributario?

⁣ Ignorar ‍los avisos del SAT puede traer consecuencias graves:

  • Pérdida de beneficios fiscales: Como el RESICO, estímulos para el sector primario, región fronteriza, devoluciones automáticas, etc.
  • Sanciones económicas: Multas por omisión de​ información o incumplimiento de requerimientos.
  • Inicio ⁢de‌ auditorias: Por⁤ presunción de irregularidades o evasión.
  • Bloqueo de sellos digitales: Impidiendo la emisión de facturas electrónicas (CFDI).
  • Problemas con devoluciones de ‌saldos a favor: Por no atender aclaraciones o ‌requerimientos.

Beneficios⁢ de atender oportunamente los mensajes del Buzón Tributario

‌ ⁤ Mantenerte pendiente del Buzón Tributario no solo evita problemas, sino que también puede traerte ventajas como:

  • Conservación de regímenes⁣ preferentes: ⁣ Como el⁤ RESICO o estímulos⁤ fiscales especiales.
  • Agilidad ​en trámites: Respondiendo⁢ a⁢ tiempo, tus devoluciones y autorizaciones avanzan más rápido.
  • Evita multas y sanciones: Al atender los plazos legales.
  • Mejor imagen ante la autoridad: Demuestras cumplimiento ⁤proactivo.

¿Qué hacer si recibes un mensaje importante en ⁢tu Buzón Tributario?

  1. Revisa el mensaje completo: Lee cuidadosamente el contenido⁣ y la fecha de notificación.
  2. Identifica ⁣el plazo de respuesta: ⁣Los plazos legales ⁣suelen ser de 10 días hábiles, pero pueden variar según el tipo de aviso.
  3. Consulta a tu contador: Si tienes dudas sobre el alcance del mensaje, asesórate antes de responder.
  4. Prepare la documentación: ‍Adjunta todos los archivos y aclaraciones que solicita el SAT.
  5. Responde a través del propio Buzón Tributario: ‍Utilice la⁣ opción de “Aclaración” ⁤o “Atender requerimiento” según el caso.
  6. Guarda los acuses y comprobantes: Descarga y almacena los recibos de envío y recepción de tu respuesta.

¿Cómo mantenerte siempre al día con tu Buzón Tributario?

  • Activa alertas de correo y teléfono: El SAT‍ permite registrar hasta cinco correos ⁢electrónicos y ‌cinco teléfonos celulares para recibir notificaciones.
  • Revisa tu Buzón al menos una vez por semana: No dependes solo de las alertas, entra⁣ directamente al portal del SAT.
  • Actualiza tus datos de contacto: Si cambias de correo o teléfono, ⁣notifícalo de⁣ inmediato para no perder avisos importantes.
  • Capacítate y‍ capacita a tu equipo: Si tiene personal administrativo, asegúrese de ⁣que​ sepa manejar el Buzón Tributario.

Consejos prácticos para evitar la pérdida de beneficios fiscales

  • Consulta⁢ frecuentemente la ​sección de “Mensajes” y ‌“Notificaciones importantes”.
  • No se ignoran las invitaciones ⁤al cumplimiento, aunque sean “preventivas”.
  • Solicita acuse de lectura y​ guarda respaldos electrónicos.
  • Acércate a‌ un Contador Público Certificado para asesoría personalizada.

Estudio de caso: la historia de Ana,‍ emprendedora en RESICO

Ana es una joven emprendedora‌ que tributa en el Régimen⁤ Simplificado ‌de Confianza. Un ​día, recibió un mensaje en su Buzón Tributario notificándole inconsistencias en sus pagos provisionales.​ Por desconocimiento, Ana ⁤ignoró el ⁢aviso. Semanas después,⁣ el SAT la excluyó del⁢ RESICO y la trasladó al Régimen General, lo que incrementó considerablemente su​ carga fiscal y la hizo perder ⁢facilidades ​administrativas. Ana aprendió la lección: ahora revisa su buzón cada semana y mantiene comunicación‌ constante con su contador.⁣

Preguntas frecuentes sobre el Buzón Tributario y pérdida de ⁣beneficios

pregunta respuesta​ breve
¿Qué pasa si no reviso ⁣mi Buzón Tributario? Se considera notificado y se‍ aplican las consecuencias legales.
¿Puedo recuperar mi beneficio si lo perdido? Depende del beneficio y las causas, pero suele ser complicado.
¿El SAT siempre manda alertas por correo? No, por⁤ eso debes revisar el⁤ buzón directamente.
¿Es obligatorio tener el Buzón activo? Sí, para la mayoría de ‍los contribuyentes.

Conclusión: ¡No pongas en riesgo⁣ tus beneficios fiscales!

el Tributario de ⁣Buzón es ⁤mucho más que una herramienta administrativa; es el medio oficial por el cual ⁢el SAT te comunica ‌decisiones que pueden impactar gravemente tu economía y tu ⁤operación. Ignorar los mensajes puede costarle la pérdida de beneficios, multas y complicaciones fiscales. Mantente ‍informado, revisa periódicamente tu buzón, capacítate y⁤ busca asesoría profesional para responder adecuadamente a cualquier requerimiento. Recuerda: la prevención y el cumplimiento son ‍tus mejores aliados para​ mantener la tranquilidad⁣ fiscal ​y aprovechar todos los beneficios⁤ disponibles.

Si tienes dudas específicas sobre un mensaje recibido o requiere ayuda para conservar tus beneficios ‌fiscales, consulta siempre ⁣a un Contador Público Certificado.⁣ Tu tranquilidad financiera y la continuidad de tu⁣ negocio dependen ‌de ello.‌

abril 30, 2026/0 Comentarios/por CP y MI Gabriela Montserrat Montaño Verduzco
https://iacontable.mx/wp-content/uploads/2026/04/3522-36e63a82-te-llego-este-mensaje-al-buzon-tributario-cuidado-podrias-perder-tu-beneficio.png 630 630 CP y MI Gabriela Montserrat Montaño Verduzco https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP y MI Gabriela Montserrat Montaño Verduzco2026-04-30 15:37:402026-04-30 15:37:40¿Te llegó este mensaje al Buzón Tributario? ¡Cuidado, podrías perder tu beneficio!
RESICO Regimen Simplificado de Confianza

Reforma 2026: Nuevas reglas para socios y accionistas en RESICO.

¿Te gustó este post? Por favor compártelo:

Reforma Fiscal 2026: Nuevas reglas para socios y accionistas en RESICO

Introducción

El Régimen Simplificado de Confianza (RESICO) ha revolucionado la tributación para personas físicas y morales en México desde su implementación en 2022. Sin embargo, la Reforma Fiscal 2026 trae consigo cambios sustanciales, especialmente en lo que respecta a los socios y accionistas que participan en este régimen.

En este artículo exploraremos a fondo las nuevas reglas para socios y accionistas en RESICO, analizando su impacto, beneficios, retos y las mejores prácticas para cumplir con el SAT y maximizar las ventajas fiscales dentro del marco legal. Si eres contribuyente, contador o empresario, esta guía te ayudará a comprender y adaptarte a la nueva normativa fiscal de 2026.


¿Qué es el RESICO y por qué es relevante la Reforma 2026?

El Régimen Simplificado de Confianza (RESICO) fue creado para facilitar el cumplimiento fiscal, reducir la carga administrativa y ofrecer tasas preferenciales a personas físicas y morales con ingresos limitados. No obstante, desde su origen existían ciertas restricciones para socios y accionistas, las cuales han sido ajustadas y endurecidas con la Reforma 2026.

La Reforma 2026 busca cerrar posibles esquemas de evasión y clarificar los requisitos de permanencia y exclusión, estableciendo nuevas reglas que afectan tanto a quienes ya tributan en RESICO como a quienes planean incorporarse.


Nuevas reglas para socios y accionistas a partir de 2026

Los cambios introducidos por la Reforma Fiscal 2026 en el RESICO son significativos y exigen mayor control en la estructura corporativa. Los puntos clave a considerar son:

  • Restricción de Participación: Ningún socio o accionista podrá tributar en RESICO si participa en más de una persona moral, salvo en el caso específico de las sociedades civiles de profesionistas.

  • Límite de Participación Accionaria: Se establece un límite máximo del 10% de participación en otras empresas para poder mantenerse dentro del régimen.

  • Transparencia en la Información: Se vuelve obligatoria la declaración anual de la lista de socios y accionistas (detallando su RFC y porcentaje de participación) mediante el portal del SAT.

  • Exclusión Automática: Cualquier modificación en la estructura accionaria que incumpla con los requisitos será causal de salida automática del régimen.

  • Obligación de Actualización: Las personas morales deben actualizar su información corporativa en el acta constitutiva y en los sistemas del SAT de forma inmediata ante cualquier cambio en la participación accionaria.

Nota importante: Estas modificaciones tienen como objetivo principal evitar la fragmentación artificial de ingresos (dividir negocios para no rebasar topes) y fortalecer la recaudación.


Tabla Resumen: Comparativa de Reglas (Antes vs. 2026)

Regla Antes de 2026 Con Reforma Fiscal 2026
Participación en varias empresas Permitida con restricciones Solo una empresa (excepción: sociedades civiles)
Límite de participación accionaria No definido Máximo 10% en otras empresas
Declaración de socios/accionistas No obligatoria anualmente Obligatoria anualmente ante el SAT
Salida automática por incumplimiento No aplicaba en todos los casos Aplicable de forma inmediata
Actualización en acta constitutiva Opcional Obligatoria

Implicaciones prácticas para los contribuyentes

La Reforma 2026 exige a los contribuyentes un mayor control y transparencia. Algunas implicaciones clave incluyen:

  • Revisión y reestructuración de la participación accionaria actual para no perder los beneficios del RESICO.

  • Monitoreo constante de los cambios en los socios y su debida notificación al SAT.

  • Mayor coordinación con notarios y asesores fiscales para mantener la documentación corporativa al día.

  • Evaluación de alternativas fiscales en caso de no poder cumplir con las nuevas reglas.

Ejemplo Práctico: Juan es socio en dos empresas, ambas en RESICO. Con la Reforma 2026, deberá elegir en cuál permanecer y modificar (o reducir al máximo del 10%) su participación en la otra, o bien, considerar tributar bajo el Régimen General de Ley.


Beneficios y Retos de las nuevas reglas

Beneficios

  • Mayor certidumbre fiscal al evitar prácticas que puedan ser consideradas evasivas por la autoridad.

  • Simplificación administrativa continua para los contribuyentes que cumplan estrictamente con los requisitos.

  • Acceso a tasas preferenciales de ISR garantizado para quienes logren permanecer en el régimen.

  • Mejor imagen corporativa ante el SAT y una reducción considerable en los riesgos de auditoría profunda.

Retos

  • Revisión constante de la estructura accionaria y un cumplimiento documental muy riguroso.

  • Posible exclusión para inversionistas que busquen diversificar su capital en múltiples sociedades.

  • Mayor carga administrativa enfocada en la actualización de avisos y actas ante el SAT.


Consejos prácticos para cumplir con la Reforma 2026

  1. Audita tu situación actual: Revisa tu participación en otras entidades y asegúrate de cumplir con los nuevos límites antes de cualquier cierre fiscal.

  2. Actualiza tus documentos: Modifica actas constitutivas y presenta tus avisos ante el SAT inmediatamente después de cualquier movimiento accionario.

  3. Consulta a un contador certificado: Un profesional actualizado te ayudará a planear una estrategia fiscal inteligente para evitar salidas indeseadas del régimen.

  4. Utiliza el Buzón Tributario: Mantén una vigilancia activa y responde de forma oportuna a cualquier requerimiento de la autoridad.

  5. Capacita a tu equipo: Informa a tus socios, administradores y colaboradores sobre las nuevas obligaciones para evitar omisiones por desconocimiento.


Estudio de caso: Adaptación exitosa al nuevo esquema

Caso: «Innovación Pyme S.A. de C.V.»

La empresa contaba con tres socios, dos de los cuales participaban en otras compañías. Gracias a una revisión oportuna antes de la entrada en vigor de la Reforma 2026, ajustaron sus porcentajes (reduciéndolos por debajo del 10% en las entidades externas) y reestructuraron la sociedad para salvar el beneficio del RESICO. Además, implementaron un calendario interno de actualizaciones ante el SAT, logrando una transición limpia, sin contratiempos ni recargos.


Preguntas Frecuentes (FAQ)

  • ¿Qué pasa si un socio incumple las nuevas reglas?

    Tanto la empresa como el socio infractor serán excluidos del RESICO de manera automática y deberán tributar bajo el Régimen General de Ley, asumiendo una carga impositiva y administrativa mayor.

  • ¿Se puede regresar al RESICO tras una exclusión?

    Por regla general, no. Una vez fuera del régimen por incumplimiento de requisitos de permanencia, es muy difícil volver, a menos que el SAT emita reglas misceláneas específicas que lo permitan tras subsanar las omisiones.

  • ¿Cómo se le informa al SAT sobre los cambios en los socios?

    A través de la presentación del aviso de actualización de socios y accionistas en el portal del SAT, apoyado por la nueva declaración anual informativa obligatoria.


Conclusión

La Reforma Fiscal 2026 marca un antes y un después para las estructuras corporativas en RESICO. Si bien representa un desafío para quienes tienen inversiones diversificadas, también ofrece reglas claras y transparencia para los negocios que operan en orden. Adaptarse a este marco es fundamental para seguir aprovechando las bondades del régimen y evitar dolores de cabeza con la autoridad.

Recuerda que la prevención y el cumplimiento oportuno son la clave en el entorno fiscal actual. Consulta siempre con un contador público certificado para recibir asesoría a la medida y mantener tu empresa a salvo de las sanciones del SAT.

abril 29, 2026/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2026/04/3506-9ca761c2-reforma-2026-nuevas-reglas-para-socios-y-accionistas-en-resico.png 630 630 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2026-04-29 17:06:152026-04-29 17:06:15Reforma 2026: Nuevas reglas para socios y accionistas en RESICO.
Declaraciones ante el SAT

¿En cuánto tiempo me cae ⁣mi ‍devolución ⁣SAT‌ 2026?

¿Te gustó este post? Por favor compártelo:

¿En cuánto tiempo me cae ⁣mi ‍devolución ⁣SAT‌ 2026? Guía Completa

 ¿Esperando tu‌ devolución ⁤del ⁤SAT en 2026? ¡No eres el único! ‌

Miles de contribuyentes cada año esperan con ansias la devolución ​de saldo a favor por parte del Servicio⁢ de Administración Tributaria ⁣(SAT). En este artículo, te explicamos en detalle.‍ ¿Cuánto tiempo tarda en llegar tu devolución SAT 2026?los factores que pueden afectar el​ tiempo de respuesta, consejos prácticos para acelerar el proceso y respondemos a las dudas más comunes ​sobre⁣ este tema. Si ⁣buscas información clara y actualizada, ¡sigue leyendo! ‍

¿Qué es la Devolución SAT y Quiénes Pueden Solicitarla?

‍La Devolución del SAT es el reembolso que se otorga ⁤a​ los contribuyentes cuando, al presentar ​su declaración ⁢anual o mensual, resulta un saldo a favor. es decir, si pagaste más impuestos de los que debías, el SAT te devuelve‍ la diferencia. Pueden solicitar la devolución:

  • Personas⁢ físicas que presentaron su declaración anual con saldo‌ a favor.
  • Personas morales bajo ciertas condiciones fiscales.
  • Contribuyentes‍ que realizaron pagos indebidos o duplicados.

¿En cuánto tiempo me ⁣cae mi devolución SAT 2026?

⁤ ⁣Uno de los ​mayores intereses de los contribuyentes es​ saber en cuanto tiempo se deposita la ⁢devolución⁢ SAT. Según el ‌propio SAT, una vez enviada correctamente la solicitud de devolución, el tiempo de respuesta general es de 5 a 40 días ‌hábiles. Sin embargo, el promedio suele ser​ de 10 a 15‍ días hábiles para personas ⁤físicas que utilizan ⁢el sistema automático. ‌

Tipo de Devolución Tiempo Promedio Observaciones
Automática (anual) 10-15 ‍días hábiles Con declaración sin inconsistencias
manual ⁢de solicitud 15-40 días hábiles Requiere revisión adicional
personas morales hasta⁣ 40 días hábiles Dependiendo del monto y documentos

¿Por qué puede tardar más ⁣mi devolución⁤ SAT 2026?

  • Error en la CLABE ⁣interbancaria (número ‍de cuenta bancaria).
  • Datos⁢ fiscales incorrectos.
  • Documentación incompleta o inconsistente.
  • Selección de devolución manual en vez de automática.
  • Montos ⁤altos ​sujetos a verificación.

Pasos para solicitar ⁤tu Devolución SAT 2026

  1. Ingresa al sitio​ oficial ⁤del SE SENTÓ ⁣ (www.sat.gob.mx).
  2. Accede con tu RFC‍ y contraseña o⁤ e.firma.
  3. Presenta tu declaración anual y⁢ verifica ‌si tienes‍ saldo a⁣ favor.
  4. Elige la opción ‌»Devolución automática» y captura correctamente tu CLABE bancaria.
  5. Si el sistema indica inconsistencias, realice el manual de solicitud en el mismo portal.
  6. Guarda la acusación y sigue el estatus⁢ en el apartado «Devoluciones y compensaciones».

¿Cómo Consultar el Estatus⁢ de mi Devolución SAT 2026?

⁤ ⁢ Para saber está en proceso, aprobado o rechazado ⁢ tu⁣ solicitud, ingresa al portal del SAT y sigue ⁤estos pasos:

  • Ingrese‍ a «Devoluciones ⁢y compensaciones».
  • Selecciona «Seguimiento de trámites y requerimientos».
  • Verifica el estatus utilizando tu RFC y número de ‌folio.
  • También⁢ puedes consultar mediante la aplicación SAT Móvil.

Beneficios de Solicitar tu Devolución SAT

  • Recuperas dinero pagado​ de más,‌ que puedes ahorrar o invertir.
  • Mejoras ‌tu historial fiscal y evitas saldos pendientes.
  • Fomentamos una cultura ⁤de cumplimiento fiscal.
  • La modalidad⁢ automática ‍es sencilla y ⁤sin costo.

Consejos para que ​tu Devolución‍ SAT 2026 Sea Más Rápida

  • Verifica y actualiza tu CLABE ‌ antes⁣ de⁤ la declaración.
  • Revisa todos tus documentos y deducciones​ personales.
  • Corrobora tus datos ⁤fiscales y tu RFC.
  • Presente la⁤ declaración durante⁤ los primeros días de la campaña ⁤anual.
  • Guarda acuses y ⁤comprobantes en caso de aclaraciones.

Preguntas Frecuentes sobre la Devolución SAT 2026

¿Qué pasa si el‍ SAT rechaza mi ​devolución?
nunca ignora una negativa; revisa el motivo ​en el ⁤portal y solventa ‍la inconsistencia.‍ Puedes presentar una⁢ aclaración en ⁤línea.

¿Puedo hacer seguimiento telefónico?
Sí,llama a ‌MarcaSAT: 55 627⁢ 22‍ 728 y proporciona tu RFC y folio.

¿La devolución SAT genera intereses?
Sí, si el‍ SAT se ‌retrasa más de 40 ‌días hábiles,​ pagará intereses por el tiempo excedente.

¿Es obligatorio tener ⁢firma⁣ electrónica para la devolución‍ SAT 2026?
Si tu ⁢saldo es mayor a $10,000 pesos o ⁤cambias de cuenta bancaria, sí es obligatorio contar con e.firma vigente.

Conclusión

Para saber en ⁢tiempo‍ cuanto te⁤ cae la devolución del SAT 2026 es fundamental para una buena planeación ⁣financiera. Generalmente, el proceso puede variar entre 10‌ y 40 días hábiles según ⁤el tipo de solicitud, la exactitud de tu información​ y el historial ante el SAT.⁢ Asegúrate de ⁤revisar y ⁣actualizar⁣ todos tus datos antes de presentar tu declaración,utiliza la opción de​ devolución automática si es posible y sigue el‌ estatus de tu trámite ⁤para evitar sorpresas. Solicitar ⁢tu ⁣devolución es⁣ tu derecho,⁣ y con los consejos de esta⁣ guía, ¡recibir‌ tu dinero será más fácil y rápido!⁢ ⁢

Si te fue útil este artículo sobre ¿En cuánto tiempo me cae mi devolución SAT 2026? compártelo y sigue informado en nuestro blog⁤ para más consejos‍ fiscales actualizados.

abril 28, 2026/0 Comentarios/por CP Ana Paola Lucero Hirales
https://iacontable.mx/wp-content/uploads/2025/09/1824-que-hacer-si-te-niegan-la-devolucion-de-impuestos-guia-para-impugnar-con-exito.png 628 942 CP Ana Paola Lucero Hirales https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Ana Paola Lucero Hirales2026-04-28 21:07:222026-04-28 21:07:22¿En cuánto tiempo me cae ⁣mi ‍devolución ⁣SAT‌ 2026?
Declaraciones ante el SAT, Ley del Impuesto Sobre la Renta (ISR), Pagos Provisionales de Impuestos

¿Ganaste poco pero quieres tu devolución? Por qué hasta los sueldos bajos deben declarar.

¿Te gustó este post? Por favor compártelo:

¿Ganaste poco, pero quieres tu devolución del SAT?
Por qué hasta los sueldos bajos deben declarar

Muchas personas piensan que la Declaración Anual es solo para quienes ganan mucho, tienen negocios o manejan grandes cantidades de dinero. Pero en realidad, si eres trabajador asalariado, aunque tengas un sueldo bajo o medio, puede convenirte revisar tu situación fiscal.

¿Por qué? Porque durante el año tu patrón te retiene ISR en cada pago de nómina. Esas retenciones se calculan con base en tus ingresos, tablas fiscales y ajustes mensuales. Sin embargo, al cierre del ejercicio puede ocurrir que te hayan retenido más ISR del que realmente correspondía pagar.

Ahí es donde entra la Declaración Anual.

Cuando presentas tu declaración, el SAT compara tus ingresos, tus retenciones y tus deducciones personales. Si el resultado indica que pagaste ISR de más, podrías tener un saldo a favor y solicitar tu devolución.

Y aquí está lo importante: ganar poco no significa automáticamente que no puedas tener devolución.

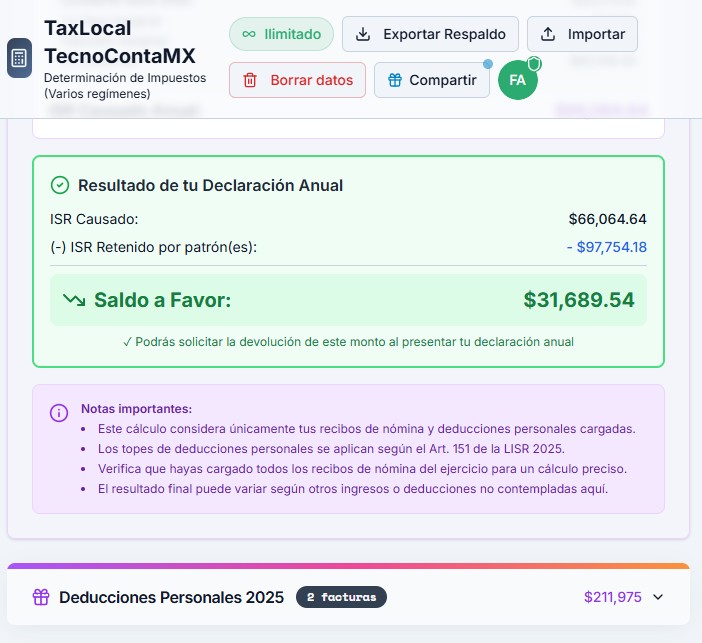
consulta resultado declaracion anual personas fisicas

Consulta GRATIS tu resultado en base a tus XML

Hay casos en los que un trabajador con ingresos modestos puede obtener saldo a favor, especialmente si tuvo deducciones personales durante el año, como gastos médicos, dentales, hospitalarios, lentes ópticos graduados, intereses reales de crédito hipotecario, colegiaturas, transporte escolar obligatorio, aportaciones complementarias para el retiro o primas de seguros de gastos médicos.

También puede pasar que hayas trabajado con más de un patrón, cambiado de empleo durante el año o tenido pagos con retenciones que no quedaron correctamente ajustadas. En esos casos, revisar tu declaración puede ayudarte a saber si tienes ISR a cargo, saldo a favor o simplemente todo en orden.

Eso sí: presentar declaración no significa que siempre habrá devolución. La devolución depende de tus ingresos, retenciones, deducciones y de que tu información fiscal esté correcta. Por eso conviene revisar tus CFDI de nómina, tus facturas deducibles, tu constancia de situación fiscal y los datos precargados en el portal del SAT.

El error más común es pensar: “como gano poco, no tengo nada que declarar”. Pero muchas veces, por no revisar, se pierde la oportunidad de recuperar dinero que legalmente podría corresponderte.

Así que antes de dejar pasar la Declaración Anual, revisa tu caso. Tal vez no estés obligado, pero sí te convenga presentarla.

Recuerda: tu devolución no depende solo de cuánto ganas, sino de cómo se calculó tu ISR durante el año.

abril 28, 2026/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2026/04/3519-9ac8b856-ganaste-poco-pero-quieres-tu-devolucion-por-que-hasta-los-sueldos-bajos-deben-declarar.png 630 630 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2026-04-28 17:52:092026-04-28 17:52:09¿Ganaste poco pero quieres tu devolución? Por qué hasta los sueldos bajos deben declarar.
Declaraciones ante el SAT, El uso del efectivo en México

¡Cuidado con los préstamos! Si recibe más de $600k sin las declaraciones, el SAT pensará que son ingresos.

¿Te gustó este post? Por favor compártelo:

¡Cuidado con los Préstamos! Si recibiste ‍Más de $600k no ⁤los Declaras, ⁢el ‌SAT Pensará‌ que ​Son Ingresos

Imagina la escena: necesitas⁤ un ​empujón económico para tu negocio o para una emergencia familiar. Un⁤ amigo o familiar te presta ​una suma considerable, digamos, $700,000 pesos. El ⁢dinero ‌llega a tu cuenta, resuelves tu problema y sigues adelante. Todo parece perfecto, ¿verdad? ¡Error! Si ese movimiento de dinero no⁢ está debidamente documentado y justificado, el Servicio de Administración Tributaria (SAT) de México tiene todo el derecho de ver⁣ ese depósito como un ingreso tuyo y, por ⁣lo tanto, sujeto a​ impuestos.⁣ Y la cantidad de‌ $600,000 pesos es una​ cifra clave que​ enciende ‌las ⁣alarmas.

Esta es una realidad fiscal que muchos⁤ desconocen o minimizan. Y ⁤es que el SAT, ⁣en⁣ su afán por combatir ​la evasión fiscal y asegurar que todos contribuyan​ lo justo, tiene mecanismos muy claros para identificar discrepancias entre lo⁤ que un contribuyente ⁢declara como ⁢ingresos y los movimientos registrados en sus cuentas bancarias.

La cantidad de‌ $600,000 pesos es el umbral que el ⁤SAT utiliza‌ para poner una lupa especial⁤ sobre tus movimientos financieros, ya que es ⁢el monto ‍a partir del cual las instituciones bancarias están obligadas a ⁤reportar depósitos ‌en efectivo acumulados a esta autoridad ‍fiscal.‌ Sin embargo,​ no solo los depósitos en efectivo son el foco; cualquier transferencia o movimiento de dinero atípico​ en tu cuenta puede ser objeto‍ de revisión.

¿Por Qué ‌el SAT Presta ‍Atención⁣ a‍ Estos Movimientos?

La razón es simple y está ciega por la‌ ley. ‌El SAT tiene‍ facultades para presumir que los depósitos que no estén debidamente ⁤registrados en ​la contabilidad⁤ del ‌contribuyente (en el caso‌ de personas morales o‌ personas físicas con actividad empresarial) o que no puedan justificarse con los​ documentos de soporte adecuados (para ⁤cualquier tipo de contribuyente), son ingresos que⁤ debieron haber pagado impuestos. Esto se ampara, entre⁤ otros, en el Artículo 59, fracción III del Código Fiscal de la Federaciónque permite a la autoridad fiscal determinar ingresos presuntos‌ a⁢ partir de⁢ depósitos bancarios ⁤que no⁣ coinciden con los ingresos‍ declarados o que no se lograron justificar. Para las personas físicas, el artículo 91 de la Ley del ISR También establece que‌ la autoridad fiscal ⁣podrá determinar la discrepancia fiscal cuando las⁢ erogaciones de ⁣una persona física en un año calendario sean superiores a los ingresos ‌declarados en ‌el mismo período. Y⁢ un préstamo​ no justificado, a ojos del SAT, puede ser visto como un ingreso que aumenta tu ⁢patrimonio ‌sin⁢ una declaración correspondiente.

Las Consecuencias de Omitir la ⁢justificación

Si el SAT detecta un⁢ depósito significativo sin aparente origen o justificación,⁤ las implicaciones pueden ser bastante serias:

*⁣ Ingresos Presuntos: ⁣ El monto del préstamo no justificado será considerado como un ingreso acumulable para efectos del Impuesto Sobre la Renta (ISR). Esto significa que ​tendrás que ⁢pagar el impuesto correspondiente ⁤sobre ese dinero, como si fuera ⁤una ganancia​ o una ‌venta.
* Multas y recargas: Además ‌del​ ISR, se te aplicarán multas por la omisión​ en el pago del impuesto y recargos por el tiempo ‍transcurrido desde la fecha ‌en⁢ que se debió ingresar el tributo. Estas sanciones pueden elevar considerablemente la ​cantidad ​a pagar.
* ⁤ Auditorías ⁢y Revisiones: Una inconsistencia de este tipo es una señal roja para el SAT, ⁢lo que ‌podría desencadenar una⁣ auditoría fiscal completa. Durante este proceso, la ⁣autoridad revisará a fondo⁤ todas tus finanzas, lo que puede ser un proceso⁤ largo, estresante y​ costoso.
* ⁤ Actualizaciones: El monto del impuesto y las multas se ⁤actualizarán​ conforme a la inflación, lo⁣ que ‍significa que la cantidad‍ a pagar ‍podría crecer con el tiempo.

¿Cómo Justificar un Préstamo ⁢y Evitar Problemas?

La clave está ‌en la documentación. Ante el‌ SAT, las​ palabras no bastan; se​ necesitan pruebas contundentes

abril 7, 2026/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2026/04/3494-e5d4e0ce-cuidado-con-los-prestamos-si-recibe-mas-de-600ky-sin-las-declaraciones-el-sat-pensara-que-son-ingresos.png 630 630 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2026-04-07 21:47:542026-05-07 21:53:33¡Cuidado con los préstamos! Si recibe más de $600k sin las declaraciones, el SAT pensará que son ingresos.
Deducciones Fiscales

¿Seguro de gastos médicos o ahorro para el retiro? ¿Cuál te conviene más para bajar tus impuestos?

¿Te gustó este post? Por favor compártelo:

¿Seguro de gastos médicos o ahorro para el retiro?

¿Cuál te conviene más para bajar tus impuestos?

Llegó esa época del año en la que los contribuyentes en México comenzamos a revisar nuestras finanzas para optimizar la declaración anual. Una de las dudas más recurrentes es: ¿En qué conviene invertir más para deducir impuestos, en un Seguro de Gastos Médicos Mayores (SGMM) o en un Plan Personal de Retiro (PPR)?

Ambas herramientas son pilares fundamentales de la salud financiera, pero su impacto fiscal y su propósito son distintos. Aquí te explicamos cuál podría convenirte más según tu estrategia.

El Seguro de Gastos Médicos Mayores (SGMM)

Las primas por seguros de gastos médicos son deducciones personales de acuerdo con el Artículo 151 de la Ley del Impuesto sobre la Renta (LISR).

  • El beneficio inmediato: Proteges tu patrimonio ante una emergencia de salud y, al mismo tiempo, el monto total de las primas pagadas para ti, tu cónyuge, padres o hijos es deducible.

  • La limitante: Entra en el «paquete» general de deducciones personales. Esto significa que el monto total de tus deducciones (honorarios médicos, colegiaturas, transporte escolar, etc.) no puede exceder el 15% de tus ingresos anuales o el equivalente a 5 UMAs anuales (lo que resulte menor).

El Plan Personal de Retiro (PPR)

El ahorro para el retiro es, quizás, la herramienta fiscal más potente para las personas físicas.

  • El beneficio fiscal extra: A diferencia del seguro médico, las aportaciones al PPR tienen su propio tope independiente (en la mayoría de las configuraciones bajo la fracción V del Art. 151). Puedes deducir hasta el 10% de tus ingresos anuales, con un tope de hasta 5 UMAs anuales.

  • Doble beneficio: No solo bajas tu base gravable hoy (lo que suele traducirse en un saldo a favor), sino que generas rendimientos a largo plazo para tu «yo del futuro».

¿Cuál te conviene más?

Si tu objetivo es estrictamente maximizar la devolución de impuestos, el PPR suele ser el ganador. ¿Por qué? Porque te permite ampliar tu techo de deducciones. Si ya llenaste tu límite del 15% con gastos médicos y otros conceptos, el PPR te ofrece una «bolsa adicional» para seguir deduciendo.

Sin embargo, la respuesta financiera correcta no es elegir uno, sino equilibrar ambos:

  1. El seguro es preventivo: Evita que una enfermedad borre tus ahorros de un plumazo.

  2. El ahorro es estratégico: Utiliza el beneficio fiscal para que el propio SAT «financie» parte de tu jubilación.

Conclusión

Si ya cuentas con el tope de tus deducciones generales cubierto, inclinarte por un PPR es la decisión más inteligente para reducir tu carga fiscal. Pero si aún no tienes protección médica, el SGMM es la prioridad básica para blindar tu economía.

Recuerda que para que ambos sean válidos ante el SAT, los pagos deben realizarse mediante medios electrónicos (tarjeta, transferencia o cheque) y contar con el CFDI correspondiente con el uso de CFDI adecuado.

marzo 28, 2026/0 Comentarios/por CP Andres Soto Martínez
https://iacontable.mx/wp-content/uploads/2026/03/3448-57eea0c5-seguro-de-gastos-medicos-o-ahorro-para-el-retiro-cual-te-conviene-mas-para-bajar-tus-impuestos-e1774714997118.png 401 630 CP Andres Soto Martínez https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Andres Soto Martínez2026-03-28 10:24:292026-03-28 10:24:29¿Seguro de gastos médicos o ahorro para el retiro? ¿Cuál te conviene más para bajar tus impuestos?
Aspectos Fiscales en México, CSD Certificado de Sello Digital del SAT, Declaraciones ante el SAT, FIEL, Firma Electrónica SAT e.firma, Tramites ante el SAT (Avisos

¿Perdiste tu e.firma o contraseña del SAT? El caos de las citas en el SAT este abril y cómo sobrevivir.

¿Te gustó este post? Por favor compártelo:

¿Perdiste tu e.firma o contraseña del SAT?

El caos de las citas en el SAT este abril y cómo sobrevivir.

¡Respiremos profundo! No eres el único que siente que el mundo se acaba cuando el portal del SAT arroja el temido mensaje de «contraseña incorrecta» justo en la semana de la Declaración Anual. Perder la e.firma o la contraseña en abril es el equivalente fiscal a perder las llaves de casa mientras ves por la ventana que se está inundando la cocina.

Pero antes de que lances la computadora por la ventana, vamos a ponerle orden al caos. Aquí tienes la guía definitiva para sobrevivir a la selva del SAT este mes.


1. El Apocalipsis de las Citas: ¿Por qué no hay lugar?

Abril es el mes de la Declaración Anual para Personas Físicas. Millones de contribuyentes intentan entrar al mismo tiempo, lo que satura no solo los servidores, sino también las oficinas físicas. La «Fila Virtual» se ha convertido en una sala de espera digital que parece no avanzar, y conseguir un espacio para renovar la firma electrónica se siente como ganar la lotería.

El origen del colapso:

  • Vencimientos masivos: Muchas e.firmas caducaron durante la pandemia y el rezago sigue vivo.

  • Obligatoriedad: Sin estos accesos, algunos contribuyentes no pueden solicitar devoluciones de impuestos (ese dinerito extra que tanto nos gusta).


2. Tu mejor aliado: SAT ID (La salvación sin salir de casa)

Si perdiste tu contraseña o tu e.firma tiene menos de un año de haber vencido, ¡detente! No necesitas una cita presencial. El SAT habilitó la plataforma SAT ID, que funciona desde tu celular o computadora con cámara.

¿Cómo usarlo con éxito?

  1. Prepara tu documentación: Ten a la mano tu INE, pasaporte o cédula profesional original.

  2. El video es clave: Te pedirán grabar una frase frente a la cámara. Hazlo en un lugar con buena luz y sin ruido de fondo. Si el sistema no reconoce tu rostro o voz, te rechazarán el trámite y habrás perdido tres días de espera.

  3. Paciencia de monje: Una vez enviada la solicitud, el SAT tarda hasta 5 días hábiles en responderte con un enlace para generar tu nueva contraseña o renovar tu firma.


3. Estrategias de «Guerrilla» para conseguir una cita

Si de plano necesitas ir a la oficina (por ejemplo, si perdiste el archivo .key o tu firma venció hace más de un año), sigue estos trucos:

  • El truco de la madrugada: Los sistemas de citas suelen actualizarse o liberar espacios cancelados entre las 12:00 AM y las 2:00 AM.

  • Módulos periféricos: No busques solo en las oficinas centrales de tu ciudad. A veces, desplazarte a un módulo en un municipio cercano te ahorra semanas de espera.

  • Cuentas de monitoreo: Sigue cuentas en «X» (antes Twitter) como @SAT_Citas o comunidades en Facebook que avisan en tiempo real cuando se abren espacios en estados específicos.


4. Blindaje Fiscal: Que no te vuelva a pasar

Una vez que recuperes el control, es vital que no vuelvas a caer en este bache.

  • Nube y Físico: Guarda tus archivos de la e.firma (.cer y .key) en una carpeta en la nube (Google Drive, iCloud) y en un USB físico que guardes como si fuera oro.

  • Contraseña de la llave: Anota la contraseña de tu e.firma en un gestor de contraseñas. Recuerda que si olvidas la contraseña de la firma, el archivo no sirve de nada y tendrás que volver a las oficinas.

marzo 19, 2026/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2026/03/3424-4add84a2-perdiste-tu-efirma-o-contrasena-el-caos-de-las-citas-en-el-sat-este-abril-y-como-sobrevivir.png 630 630 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2026-03-19 08:10:382026-03-17 08:20:57¿Perdiste tu e.firma o contraseña del SAT? El caos de las citas en el SAT este abril y cómo sobrevivir.
Deducción de Activos Intangibles, Deducciones Fiscales

Deducción de Activos Intangibles 2026: Requisitos y Estrategias

¿Te gustó este post? Por favor compártelo:

Deducción de Activos Intangibles: Requisitos y Estrategias para 2026

En una economía cada vez más digitalizada, la inversión en activos intangibles —como software, patentes, marcas y gastos preoperativos— se ha vuelto un pilar para la competitividad. Sin embargo, su deducibilidad representa uno de los puntos de mayor escrutinio por parte de la autoridad fiscal en 2026, debido a la dificultad inherente para demostrar su materialidad.

1. Clasificación Fiscal: ¿Gasto o Inversión?

Para efectos fiscales, no todo lo «invisible» se deduce igual. La LISR distingue tres categorías principales de activos intangibles bajo el concepto de «Inversiones» (Art. 32):

  • Gastos Diferidos: Activos incorpóreos que permiten reducir costos de operación, mejorar la calidad de un producto o servicio por un periodo limitado (ej. contratos de explotación).

  • Cargos Diferidos: Aquellos que reúnen las características anteriores pero su beneficio es por un periodo ilimitado (ej. marcas, a menos que tengan vigencia definida).

  • Gastos Preoperativos: Erogaciones realizadas antes de que la empresa inicie sus actividades comerciales, destinadas a la investigación o el desarrollo de productos.

2. Tasas de Amortización para 2026

La deducibilidad de estos activos no se realiza en un solo ejercicio, sino a través de la amortización anual. Los porcentajes máximos autorizados se mantienen bajo vigilancia estricta:

  • Gastos Preoperativos: 10% anual.

  • Gastos Diferidos: 5% anual.

  • Regalías y Asistencia Técnica: 15% anual (con énfasis en la retención de impuestos si el proveedor es extranjero).

  • Software y Herramientas Digitales: Generalmente clasificados como gastos diferidos (5%) o activos fijos dependiendo de su integración en el equipo de cómputo (30%).

3. El Reto de la Materialidad: La «Prueba de Existencia»

Dada la naturaleza no física de estos activos, el SAT ha intensificado los requisitos de materialidad para 2026. Para que una deducción sea procedente, ya no basta con el CFDI; se requiere un expediente de soporte que incluya:

  1. Contratos Fehacientes: Contratos con fecha cierta y cláusulas específicas sobre la transferencia de derechos.

  2. Entregables Tangibles: Reportes de implementación, manuales de uso, bitácoras de desarrollo o capturas de pantalla de las plataformas en funcionamiento.

  3. Beneficio Económico: Documentación que demuestre cómo la adquisición del intangible generó o generará ingresos gravables para la organización.

  4. Valuación Especializada: En el caso de adquisición de marcas o patentes entre partes relacionadas, es indispensable contar con un estudio de precios de transferencia o un peritaje de valuación.

4. Software y Propiedad Intelectual en la Era de la IA

Para este ejercicio, el desarrollo de herramientas propias (software «in-house») debe tratarse con especial cuidado. Los sueldos de los desarrolladores y los costos de infraestructura en la nube destinados a crear un nuevo activo digital deben capitalizarse como inversión en lugar de mandarse directamente al gasto corriente, siempre que el desarrollo tenga una vida útil superior a un ejercicio.

Consideración Final sobre el Crédito Mercantil

Es fundamental recordar que el Crédito Mercantil (Goodwill), derivado de la compra de un negocio por un precio superior a su valor contable, sigue siendo no deducible para efectos de la LISR en México, a pesar de su relevancia en las normas de información financiera (NIF).


Recomendación: Antes de aplicar cualquier porcentaje de amortización, se sugiere realizar un inventario de activos intangibles y verificar que cada uno cuente con su respectivo CFDI de adquisición y la documentación que acredite que el activo está siendo efectivamente utilizado en la generación de ingresos.

marzo 18, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2026/03/deduccion_activos_intangibles_2026.jpg 630 1200 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-03-18 10:00:342026-03-17 08:09:51Deducción de Activos Intangibles 2026: Requisitos y Estrategias
CFDI de Nóminas, CFDI emisión correcta en México, Recursos Humanos

CFDI de Nómina 2026: Guía esencial de los cambios en la Revisión «E»

¿Te gustó este post? Por favor compártelo:

CFDI de Nómina 2026: Guía esencial de los cambios en la Revisión «E»

El inicio de 2026 marca una evolución significativa en la fiscalización de sueldos y salarios en México. Con la entrada en vigor de la Revisión «E» del Complemento de Nómina 1.2, la autoridad busca una estandarización absoluta que permita cruces de información más precisos entre el SAT, el IMSS y el INFONAVIT.

A continuación, se detallan los puntos críticos que deben revisarse en los sistemas de timbrado para asegurar el cumplimiento fiscal y evitar sanciones.

1. El fin del «Doble Cero» y nuevas reglas de validación

Uno de los cambios de fondo más importantes es la modificación en la lógica de los nodos de percepción. Se han implementado reglas de validación (NOM 75 y NOM 110) que eliminan el uso de conceptos meramente «informativos» que no reflejen un valor real.

  • Validación estricta: Si se declara un importe exento como $0.00, el importe gravado debe ser obligatoriamente mayor a cero.

  • Recíproca obligatoria: De igual forma, si el importe gravado es $0.00, el exento deberá ser mayor a cero.

Este ajuste obliga a una depuración profunda de los catálogos en los sistemas ERP para evitar rechazos en el timbrado.

2. Reclasificación obligatoria de la Clave 038

La clave de percepción 038 («Otros ingresos por salarios»), utilizada frecuentemente para conceptos no clasificados, ha perdido su flexibilidad.

  • Eliminación de exención: A partir de ahora, cualquier monto registrado bajo esta clave debe registrarse únicamente como importe gravado.

  • Exento en cero: El atributo de «Importe Exento» para esta clave debe ser forzosamente cero (Regla NOM 109).

Cualquier pago que anteriormente se consideraba exento bajo esta categoría pasará a ser 100% gravado para el trabajador si se mantiene en dicha clave.

3. Actualización de Catálogos: Días de descanso y Previsión Social

Para lograr una mayor transparencia en las auditorías, se han adicionado claves que permiten desglosar ajustes específicos por días laborados y beneficios.

  • Nuevas Percepciones: Se incorporan las claves 054 (Días de descanso laborados), 055 (Días de descanso obligatorios laborados) y 056 (Previsión social Art. 93).

  • Nuevas Deducciones: Se habilitan las claves 108 a 113 para realizar ajustes a los conceptos anteriores, permitiendo corregir diferencias tanto en importes gravados como exentos.

4. Ajuste al Subsidio para el Empleo

Los límites del Subsidio Causado han sido actualizados para alinearse a la realidad económica actual. Para periodos de pago de hasta 31 días, el límite del subsidio aumenta de $475.00 a $628.00 (Regla NOM 101).

Recomendaciones para la implementación

El ecosistema fiscal de 2026 no permite márgenes de error amplios. El cumplimiento debe ser preventivo y documentado:

  1. Actualización tecnológica: Es imperativo verificar que el proveedor de certificación (PCCFDI) haya implementado la totalidad de las reglas de la Revisión E.

  2. Alineación de áreas: Los departamentos de recursos humanos, contabilidad y sistemas deben trabajar en conjunto para validar que el timbrado coincida plenamente con la materialidad de la operación laboral.

  3. Auditoría interna: Realizar revisiones periódicas para detectar variaciones entre lo timbrado y lo declarado, mitigando riesgos de restricción de Sellos Digitales.

marzo 17, 2026/0 Comentarios/por Lic. Sofía Daniela Higuera Osuna
https://iacontable.mx/wp-content/uploads/2026/03/cfdi_nominas_2026_cambios_038.jpg 630 1200 Lic. Sofía Daniela Higuera Osuna https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Sofía Daniela Higuera Osuna2026-03-17 08:00:532026-03-17 08:00:53CFDI de Nómina 2026: Guía esencial de los cambios en la Revisión «E»
Declaraciones ante el SAT, Deducciones Fiscales

¿Esperando tu devolución? 5 razones por las que el SAT rechazará tu saldo a favor en 2026.

¿Te gustó este post? Por favor compártelo:

¿Devolución SAT 2026 Rechazada?

5 Razones clave para tu Saldo a Favor

Presentar la Declaración Anual es, para muchos, el evento deportivo más estresante del año. Pero nada duele más que después de hacer todo el proceso, recibir esa notificación de «Rechazada». En 2026, con un SAT más digitalizado que nunca y algoritmos de inteligencia artificial analizando cada peso, los errores humanos son menos perdonados.

Si estás esperando ese depósito para las vacaciones o para pagar deudas, no dejes que una inconsistencia técnica te arruine el plan. Aquí te explicamos las 5 razones principales por las que el Servicio de Administración Tributaria (SAT) podría decirte «ahorita no» a tu saldo a favor.


1. CFDI con Errores o Inconsistencias (El «Coco» de la Declaración)

Tu Comprobante Fiscal Digital por Internet (CFDI) es la prueba de fuego. En 2026, la versión 4.0 es el estándar absoluto, y cualquier discrepancia mínima es motivo de rechazo automático.

  • RFC Incorrecto: Parece obvio, pero si el emisor se equivocó en una letra de tu RFC, ese gasto simplemente no existe para el SAT.

  • Régimen Fiscal Erróneo: Con las actualizaciones recientes, si tu CFDI dice «Sueldos y Salarios» pero lo estás intentando deducir bajo otro esquema no compatible, el sistema lo botará.

  • Conceptos no deducibles: Facturar la despensa del súper como «Gastos en general» es un error clásico. El SAT ya sabe qué comercios venden qué cosas, y sus filtros detectan gastos personales disfrazados de profesionales.


2. La CLABE Interbancaria no coincide o no es tuya

Uno de los errores más comunes y, francamente, más frustrantes, ocurre al momento de indicar a dónde quieres que te manden el dinero.

  • Nombre del Titular: La cuenta CLABE de 18 dígitos debe estar a tu nombre. Si intentas que depositen el saldo a la cuenta de tu pareja, tus hijos o un tercero, el SAT rechazará la solicitud por motivos de seguridad y prevención de lavado de dinero.

  • Cuentas inactivas: Si diste de alta una cuenta que no has usado en años, el banco podría rebotar el depósito. Asegúrate de que tu cuenta esté vigente y habilitada para recibir transferencias por el monto esperado.


3. Discrepancias entre Ingresos y Retenciones

El SAT ya sabe cuánto ganaste antes de que tú se lo digas. Gracias al timbrado de nómina en tiempo real, la autoridad tiene un precierre de tus ingresos.

Situación Consecuencia
Ingresos omitidos Si tuviste dos patrones y solo declaraste uno, el sistema detectará la omisión.
Retenciones mal calculadas Si tu patrón retuvo de más o de menos y no coincide con el CFDI de nómina, la devolución se frena.
Ingresos por plataformas Las ventas en línea o servicios de transporte deben estar perfectamente amarradas con sus respectivas retenciones.

4. El «Uso de CFDI» Incorrecto en Deducciones Personales

Este es el error técnico favorito de los rechazos. Para que una deducción personal (honorarios médicos, gastos dentales, colegiaturas, etc.) sea válida, el campo «Uso de CFDI» debe ser el específico para ese gasto.

  • Ejemplo: Si pagaste al dentista pero el CFDI dice «G03 – Gastos en general» en lugar de «D01 – Honorarios médicos, dentales y servicios profesionales en materia de psicología y nutrición», el SAT no la considerará como una deducción personal y tu saldo a favor disminuirá o desaparecerá.

Nota importante: Recuerda que los pagos de salud y educación nunca deben ser en efectivo si quieres deducirlos. Deben ser vía transferencia, tarjeta de crédito, débito o cheque.


5. Domicilio Fiscal «No Localizado» o Buzón Tributario Inactivo

Puedes tener la contabilidad perfecta, pero si para el SAT eres un «fantasma», no verás un peso.

  • Estatus de No Localizado: Si el SAT intentó notificarte algo o verificar tu domicilio y no te encontró, suspenden cualquier trámite de devolución.

  • Buzón Tributario: Tener el Buzón Tributario inactivo o sin medios de contacto actualizados (correo y celular) es motivo suficiente para que el SAT ignore tu solicitud. Es tu obligación legal estar localizable.


¿Qué hacer si ya te rechazaron tu saldo a favor en el SAT?

No entres en pánico. Un rechazo no es una sentencia definitiva. Tienes el derecho de presentar una Declaración Complementaria corrigiendo los errores o, en su defecto, iniciar un trámite de Devolución Manual (Formato Electrónico de Devoluciones) donde podrás adjuntar estados de cuenta y facturas para demostrar que tienes la razón.

marzo 12, 2026/0 Comentarios/por Lic. Sofía Daniela Higuera Osuna
https://iacontable.mx/wp-content/uploads/2026/03/3404-e96dc1c9-esperando-tu-devolucion-5-razones-por-las-que-el-sat-rechazara-tu-saldo-a-favor-en-2026-e1773245820573.png 357 630 Lic. Sofía Daniela Higuera Osuna https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Sofía Daniela Higuera Osuna2026-03-12 10:13:432026-03-11 10:19:24¿Esperando tu devolución? 5 razones por las que el SAT rechazará tu saldo a favor en 2026.
Declaraciones ante el SAT, Deducciones Fiscales, Ley del Impuesto Sobre la Renta (ISR), Tramites ante el SAT (Avisos

¿Vendiste tu casa o tu auto en 2025? Si no lo pones en el año 2026, tendrás problemas graves.

¿Te gustó este post? Por favor compártelo:

Este es un tema crítico porque muchos contribuyentes confunden «ingreso exento» con «ingreso que no se declara». En México, omitir esta información en la Declaración Anual 2025 (que se presenta en abril de 2026) puede convertir una venta libre de impuestos en un crédito fiscal impagable.


⚠️ ¿Vendiste tu casa o tu auto en 2025? No reportarlo en 2026 es un error costoso

Si durante el año pasado vendiste un bien inmueble o un vehículo, podrías pensar que, como no hubo «ganancia» o porque fue entre particulares, el SAT no tiene por qué enterarse. Grave error. La autoridad cuenta con la información de notarios y estados de cuenta. Si no declaras estos movimientos, podrías enfrentar una Discrepancia Fiscal.

1. Venta de Casa Habitación: El beneficio que puedes perder

La Ley del Impuesto sobre la Renta (LISR) otorga un beneficio de exención, pero este no es automático si no se informa.

  • El Fundamento: El Artículo 93, Fracción XIX, inciso a) de la LISR establece que la venta de tu casa habitación está exenta hasta por un monto de 700,000 Unidades de Inversión (UDIs) (aproximadamente $5.7$ millones de pesos).

  • La Condición: El Artículo 150 de la misma ley obliga a las personas físicas a informar sobre la venta de casa habitación en la declaración anual, siempre que la suma de tus ingresos totales (incluyendo los exentos) sea superior a $500,000$ pesos.

Riesgo: Si no lo declaras en el apartado de «Datos Informativos», el SAT puede invalidar la exención y cobrarte el impuesto sobre el valor total de la venta, como si fuera un ingreso gravable normal.

2. Venta de Automóvil: ¿Realmente está exento?

Muchos creen que por ser un auto usado no se paga nada. Legalmente, hay reglas específicas.

  • El Fundamento: El Artículo 93, Fracción IV de la LISR indica que los ingresos por la venta de bienes muebles (como un auto) están exentos hasta 3 valores de la UMA elevados al año (aproximadamente $118,000$ pesos en 2025).

  • El Cálculo: Por el excedente se debe pagar impuesto, a menos que demuestres que no hubo utilidad (que lo vendiste más barato de lo que lo compraste, lo cual es lo común en autos usados).

3. El peligro de la «Discrepancia Fiscal»

Si el SAT detecta que entró dinero a tu cuenta por estas ventas y no aparecen en tu declaración de abril de 2026, aplicará el Artículo 91 de la LISR:

  1. Se presume que tus gastos/depósitos son superiores a tus ingresos declarados.

  2. La autoridad te notificará el monto de la discrepancia.

  3. Tendrás 20 días para aclarar el origen del dinero.

  4. Si no lo logras, ese dinero se considerará Ingreso Omitido y pagarás el impuesto correspondiente más multas y recargos.

4. ¿Qué debes hacer en tu declaración de 2025?

No importa si la venta fue por menos del límite de exención; si el total de tus ingresos en el año excede los $500,000 pesos, debes reportarlo.

  • Asegúrate de tener el CFDI de Retenciones (en el caso de la casa, lo emite el notario).

  • Conserva el contrato de compraventa y el comprobante de transferencia bancaria.

  • Llena correctamente el apartado de «Datos Informativos» en el portal del SAT.


Conclusión:

Informar no es lo mismo que pagar. Declarar estas ventas «blindará» tu patrimonio y evitará que el SAT asuma que estás ocultando ingresos. ¡Que no se te pase la fecha en abril!

¿Tienes dudas sobre cómo calcular el costo fiscal de tu vehículo o cómo aplicar la exención del notario? Consulta siempre con un profesional. 😉

marzo 11, 2026/0 Comentarios/por Contadora Lupita Torres Anguiano
https://iacontable.mx/wp-content/uploads/2026/03/3396-183d8b4d-vendiste-tu-casa-o-tu-auto-en-2025-si-no-lo-pones-en-el-ano-2026-tendras-problemas-graves-e1773240593854.png 345 630 Contadora Lupita Torres Anguiano https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Contadora Lupita Torres Anguiano2026-03-11 10:00:422026-03-11 08:50:33¿Vendiste tu casa o tu auto en 2025? Si no lo pones en el año 2026, tendrás problemas graves.
Página 2 de 14‹1234›»

Este soy yo: IA Contable MX

Contador y aficionado a la tecnología.

Espero este sitio te sea de muchísima utilidad. Seguro encontrarás cosas interesantes..

Últimas publicaciones

  • Reforma Fiscal 2027 Cambios Clave
    Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸noviembre 9, 2026 - 1:00 pm
  • Reforma Fiscal 2027 Deducciones Futuras
    Reforma Fiscal 2027: ¡El SAT te limita la deducción hoy y tu contabilidad se queda con el problema por años! 😵‍💫noviembre 9, 2026 - 11:00 am
  • El SAT Cambio Codigos cancelaciones CFDI
    ¡El SAT cambió los códigos para cancelar CFDI! Y ahora el mismo error puede significar otra cosa 🤯noviembre 8, 2026 - 7:11 pm
  • Carreras que si y no estudiarias 1200
    Le preguntamos a la IA: «Si tuvieras 18 años, ¿qué carreras NO estudiarías y cuáles SÍ?». Su respuesta nos dejó pensando… y a varios buscando otro título universitario. 🤖🎓octubre 28, 2026 - 9:01 am
  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm

Boletín gratuito de noticias.

Facebook

Etiquetas

asesoría fiscal auditoría fiscal auditoría SAT beneficios fiscales CFDI comprobantes fiscales consejos fiscales Contabilidad contabilidad electrónica contribuyentes cumplimiento fiscal cumplimiento normativo declaración anual declaración de impuestos declaración fiscal deducciones fiscales defensa fiscal derechos laborales evasión fiscal facturación electrónica finanzas personales fiscalización fiscalización SAT fraude fiscal impuestos impuestos México IMSS Inteligencia Artificial ISR ley del ISR mexico obligaciones fiscales obligaciones patronales optimización fiscal personas físicas planeación fiscal Resico riesgos fiscales régimen fiscal sanciones fiscales SAT SAT 2026 SAT México seguridad social transformación digital

Páginas

  • Aviso de Privacidad
  • Contacto
  • Inicio
  • Quiénes somos
  • Sample Page
Anúnciate aquí
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am
  • banner taxnube horizontal
    🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.mayo 11, 2026 - 2:29 pm
  • Reforma Fiscal 2027 Cambios Clave
    Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸noviembre 9, 2026 - 1:00 pm
© Copyright - IA Contable de México. - Enfold WordPress Theme by Kriesi
  • Link to X
  • Link to Facebook
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba