IA Contable de México.
  • Inicio
  • Quiénes somos
  • Contacto
  • Mi Usuario
    • Conectarse / Ingresar
    • Desconectarse / Salir
    • Registrarse
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
  • Link to X
  • Link to Facebook
Declaraciones ante el SAT, Deducciones Fiscales

Guía Maestra para tu Declaración Anual 2025 de Personas Físicas. Incluye VIDEO Tutorial

¿Te gustó este post? Por favor compártelo:

Guía Maestra para tu Declaración Anual 2025

¿Estás listo para abril? Todo lo que debes saber

Llegó esa época del año que genera nerviosismo a más de uno: la temporada de declaraciones anuales para personas físicas. Aunque el proceso se ha automatizado considerablemente, la confianza es el peor enemigo del contribuyente. Si esperas hasta el 30 de abril para abrir el portal, podrías encontrarte con errores en la información precargada que ya no tendrás tiempo de corregir.

1. El acceso: Tu llave maestra

No hay declaración sin acceso. El primer paso de tu checklist debe ser verificar tu e.firma. Si tu saldo a favor supera los $150,000 MXN o si vas a modificar tu cuenta CLABE, la firma electrónica es obligatoria.

  • Tip: Revisa la vigencia de tus archivos .cer y .key. Si vencieron hace poco, usa la aplicación SAT ID para renovarlos desde casa y evita las filas en las oficinas.

2. ¿Quiénes están obligados?

No te confíes. Aunque seas asalariado, podrías estar obligado a declarar si:

  • Tuviste ingresos superiores a $400,000 MXN anuales.

  • Trabajaste para dos o más patrones de forma simultánea.

  • Dejaste de prestar servicios antes del 31 de diciembre.

  • Recibiste ingresos por otros conceptos (arrendamiento, intereses, dividendos, actividad empresarial).

3. El tesoro de las Deducciones Personales
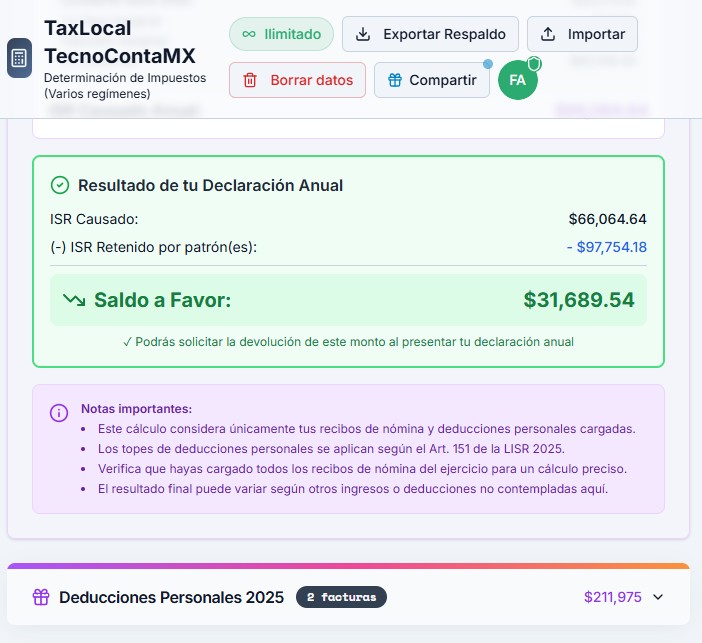
consulta resultado declaracion anual personas fisicas

Consulta GRATIS tu resultado en base a tus XML

Esta es la parte donde el SAT «te devuelve» dinero. Las deducciones personales son gastos que realizaste para ti, tu cónyuge, padres o hijos, y que reducen tu base gravable. Las más comunes son:

  • Salud: Honorarios médicos, dentales, psicológicos y nutricionales. (Ojo: deben pagarse con tarjeta, transferencia o cheque; nunca en efectivo).

  • Educación: Colegiaturas (con los límites establecidos por nivel educativo) y transporte escolar obligatorio.

  • Finanzas: Intereses reales de créditos hipotecarios (Infonavit o bancos) y aportaciones voluntarias a tu Afore o PPR.

4. El «Visor» es tu mejor amigo

Antes de presentar la declaración, entra al Visor de Deducciones Personales en el portal del SAT. Aquí podrás ver qué facturas ya reconoció el sistema. Si falta alguna, revisa el XML: si el método de pago dice «Efectivo» o el uso de CFDI es «Gastos en general», el SAT la rechazará automáticamente. Estás a tiempo de pedir correcciones a tus proveedores.

5. Saldo a favor: La recompensa

Si hiciste bien tu tarea y tus deducciones superan las retenciones, el sistema calculará un saldo a favor. Asegúrate de que tu CLABE interbancaria esté capturada correctamente. El programa de Devoluciones Automáticas suele depositar en un plazo de 5 a 10 días hábiles si no hay inconsistencias.

Conclusión

La Declaración Anual 2025 no es solo una obligación, es una oportunidad para sanear tus finanzas y recuperar parte de tus impuestos. La clave es la anticipación. Revisa tus visores, valida tu e.firma y ten tus estados de cuenta a la mano.

video declaracion anual 2025

Video recomendado: https://www.youtube.com/watch?v=X_BnKRgvg8I


marzo 6, 2026/0 Comentarios/por CP Ana Paola Lucero Hirales
https://iacontable.mx/wp-content/uploads/2026/03/calcular_resultado_declaracion_anual_2025_2026_1200.jpg 630 1200 CP Ana Paola Lucero Hirales https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Ana Paola Lucero Hirales2026-03-06 10:15:552026-03-05 17:38:06Guía Maestra para tu Declaración Anual 2025 de Personas Físicas. Incluye VIDEO Tutorial
Aspectos Fiscales en México, Declaración Anual Asalariados, Declaraciones ante el SAT, Deducciones Fiscales

Colegiaturas e impuestos: La tabla actualizada de montos deducibles para 2026.

¿Te gustó este post? Por favor compártelo:

Colegiaturas e impuestos: La Tabla de Montos Deducibles para 2026

¡Hola, contribuyente proactivo! En México, la educación es un pilar fundamental para el desarrollo, y el Servicio de Administración Tributaria (SAT) lo reconoce a través de un valioso estímulo fiscal: la deducción de colegiaturas.

Si eres padre, madre o tutor, este artículo es para ti. Exploraremos cómo aprovechar al máximo las deducciones personales en tu Declaración Anual para optimizar tu ahorro y asegurar la inversión en el futuro de tus hijos.

¿Qué son exactamente las Colegiaturas Deducibles?

Es un beneficio fiscal que permite a las personas físicas disminuir de sus ingresos acumulables los pagos realizados por servicios de enseñanza. Al restar estos gastos, la base sobre la cual se calcula tu impuesto disminuye, lo que puede generar un menor pago de ISR o incluso un saldo a favor para que el SAT te devuelva dinero.

Nota clave: Este estímulo aplica para instituciones educativas privadas que cuenten con validez oficial de estudios (RVOE) y abarca desde preescolar hasta bachillerato.


Montos Máximos Deducibles por Nivel Educativo 2026

Para el ejercicio fiscal 2026, los montos se mantienen bajo los límites establecidos en el decreto vigente. Es importante recordar que estos topes son anuales y por alumno.

Nivel Educativo Monto Máximo Deducible Anual
Preescolar $14,200 MXN
Primaria $12,900 MXN
Secundaria $19,900 MXN
Profesional Técnico $17,100 MXN
Bachillerato o su equivalente $24,500 MXN

¿Qué pasa si mi hijo cambia de nivel en el mismo año?

Si un alumno cursa dos niveles distintos en el mismo año fiscal (por ejemplo, termina la primaria e inicia la secundaria), el monto deducible aplicable será el mayor de los dos niveles, independientemente de que se hayan cursado ambos.


Requisitos Indispensables (¡No los olvides!)

Para que el SAT acepte tu deducción sin contratiempos, asegúrate de cumplir con estos puntos:

  1. Factura Electrónica (CFDI): Debes solicitar el comprobante fiscal en el momento del pago.

  2. Complemento de Instituciones Educativas (IEDU): La factura debe incluir obligatoriamente:

    • Nombre y CURP del alumno.

    • Nivel educativo que cursa.

    • Clave de Centro de Trabajo o Reconocimiento de Validez Oficial de Estudios (RVOE).

  3. Medios de Pago Electrónicos: ¡Ojo aquí! Los pagos en efectivo NO son deducibles. Debes pagar mediante:

    • Transferencia electrónica.

    • Tarjeta de crédito o débito.

    • Cheque nominativo.

  4. Uso del CFDI: Asegúrate de que el campo «Uso de CFDI» sea la clave D10 (Pagos por servicios educativos).

¿Qué conceptos NO puedes deducir?

Es un error común intentar deducir todo el recibo escolar. El SAT es muy claro: solo la colegiatura es deducible. Quedan fuera:

  • Inscripciones y reinscripciones.

  • Útiles escolares y uniformes.

  • Cuotas de mantenimiento o transporte (a menos que el transporte sea obligatorio).

  • Cursos extracurriculares.

Es fundamental aclarar un punto que genera confusión: aunque los precios de la vida suben, los montos de deducción de colegiaturas no se han actualizado por inflación desde su creación en 2011. Por lo tanto, los valores que verás a continuación son los legalmente vigentes y oficiales para 2026, basados en el decreto presidencial que rige este estímulo.


Fundamentos Legales y Montos Oficiales 2026

Para que tu estrategia fiscal sea sólida, debes conocer el origen de este beneficio. No se encuentra directamente en la Ley del Impuesto sobre la Renta (LISR) como una deducción personal tradicional, sino en un Decreto Ejecutivo.

1. El Sustento Jurídico

El beneficio se rige principalmente por:

  • Decreto que compila diversos beneficios fiscales y establece medidas de simplificación administrativa (publicado originalmente el 26 de diciembre de 2013, que da continuidad al de febrero de 2011).

  • Artículo 1.10. de dicho Decreto: Establece el estímulo fiscal a personas físicas residentes en México que realicen pagos por servicios de enseñanza.

  • Reglas de la Resolución Miscelánea Fiscal (RMF): Que detallan los requisitos de facturación (complemento IEDU).

2. Tabla de Montos Máximos Anuales (Vigente 2026)

Estos son los límites exactos por cada nivel educativo. Si pagas más de esto al año, el excedente no será deducible.

Nivel Educativo Límite Anual de Deducción Fundamento
Preescolar $14,200 MXN Decreto Beneficios Fiscales Art. 1.10
Primaria $12,900 MXN Decreto Beneficios Fiscales Art. 1.10
Secundaria $19,900 MXN Decreto Beneficios Fiscales Art. 1.10
Profesional Técnico $17,100 MXN Decreto Beneficios Fiscales Art. 1.10
Bachillerato o equivalente $24,500 MXN Decreto Beneficios Fiscales Art. 1.10

3. Reglas de Oro para el Ejercicio 2026

Para que el SAT no rechace tu deducción en la Declaración Anual que presentarás en abril de 2027, considera estos puntos clave:

  • Límite Global de Deducciones: Las colegiaturas son un «estímulo», lo que significa que NO entran en el límite global de las deducciones personales (el cual es el menor entre 5 UMA anuales o el 15% de tus ingresos). Esto es una excelente noticia, ya que puedes deducir tus gastos médicos y, además, tus colegiaturas de forma independiente.

  • Parentesco: Puedes deducir tus propias colegiaturas, las de tu cónyuge o concubino(a), y las de tus ascendientes (padres/abuelos) o descendientes (hijos/nietos) en línea recta, siempre que ellos no perciban ingresos superiores a una UMA anual.

  • El «Salto» de Grado: Si tu hijo termina la secundaria (límite $19,900) y entra a la preparatoria (límite $24,500) en agosto de 2026, el SAT permite aplicar el monto mayor de los dos niveles para todo el año fiscal. En este caso, podrías deducir hasta $24,500.


¿Cómo identificar una factura correcta?

Al recibir tu CFDI, revisa que contenga el Complemento IEDU. Sin este nodo técnico en el archivo XML, el SAT no reconocerá el gasto como educación y lo clasificará como un gasto general no deducible.

Tip Pro: Revisa que el campo «Objeto de Impuesto» esté marcado como «01 – No objeto de impuesto», ya que las colegiaturas están exentas de IVA.

marzo 5, 2026/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2026/03/3370-bd9d3924-colegiaturas-e-impuestos-la-tabla-actualizada-de-montos-deducibles-para-2026.png 630 630 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2026-03-05 15:15:402026-03-05 16:58:43Colegiaturas e impuestos: La tabla actualizada de montos deducibles para 2026.
Tablas y tarifas fiscales

El nuevo valor de la UMA 2026: Se anuncia en enero pero entra en vigor en febrero. ¿Cómo suben las multas y los topes de exención de impuestos?

¿Te gustó este post? Por favor compártelo:

El Instituto Nacional de Estadística y Geografía (INEGI) anunció en enero los nuevos valores, y estos entraron en vigor el pasado 1 de febrero de 2026.


El incremento para este año fue del 3.69% (basado en la inflación de cierre de 2025).


Aquí tienes los valores oficiales vigentes para 2026:

  • UMA Diaria: $117.31 MXN


  • UMA Mensual: $3,566.22 MXN


  • UMA Anual: $42,794.64 MXN


¿Cómo impacta esto en las multas?

Las multas (de tránsito, administrativas, cívicas o fiscales) que las leyes expresan en UMAs se encarecen exactamente en esa misma proporción del 3.69%.


Al no estar tasadas en pesos fijos sino en UMAs, el ajuste es automático. Por ejemplo:

  • Si cometes una infracción de tránsito que se castiga con 10 UMAs, en 2025 pagabas $1,131.40 MXN. A partir de febrero de 2026, esa misma infracción te cuesta $1,173.10 MXN.


  • Si tu empresa recibe una sanción laboral de 50 UMAs, ahora equivale a $5,865.50 MXN.


¿Cómo suben los topes de exención de impuestos (ISR)?

¡Aquí vienen las buenas noticias! Al subir la UMA, también sube el monto máximo de tus prestaciones laborales por el cual no tienes que pagar el Impuesto Sobre la Renta (ISR). Es decir, recibes más dinero libre de impuestos.


Algunos de los topes de exención más comunes para 2026 quedan así:

  • Aguinaldo (Exento hasta 30 UMAs diarias): Ahora puedes recibir hasta $3,519.30 MXN de aguinaldo sin que te retengan ISR por esa parte.

  • Prima Vacacional y PTU / Reparto de Utilidades (Exento hasta 15 UMAs diarias): El límite libre de impuestos sube a $1,759.65 MXN.


  • Prima Dominical (Exenta hasta 1 UMA diaria por domingo): Libre de impuestos hasta por $117.31 MXN por cada domingo trabajado.

marzo 5, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2026/03/3374-f7bd921b-el-nuevo-valor-de-la-uma-2026-se-anuncia-en-enero-pero-entra-en-vigor-en-febrero-como-suben-las-multas-y-los-topes-de-exencion-de-impuestos.png 630 630 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-03-05 13:15:552026-03-05 16:51:21El nuevo valor de la UMA 2026: Se anuncia en enero pero entra en vigor en febrero. ¿Cómo suben las multas y los topes de exención de impuestos?
Aspectos Fiscales en México, Ley del Impuesto Sobre la Renta (ISR), Pagos Provisionales de Impuestos

¡Adiós al 5%! La nueva retención del 9% a tus ahorros en 2026: Explica cómo el aumento en la retención de instituciones de crédito afectará a quienes invierten en CETES o bancos.

¿Te gustó este post? Por favor compártelo:

¡Adiós al 5%! La Nueva Retención del 9% a tus Ahorros.

Si tienes dinero en el banco, en CETES o en fondos de inversión, las reglas del juego acaban de cambiar drásticamente. A partir de este ejercicio fiscal 2026, el SAT ha decidido aumentar la tasa de retención sobre los rendimientos. Aquí te explicamos qué significa esto para tu bolsillo y cómo evitar que tus ganancias se evaporen.


1. El Salto Cuántico: ¿Qué implica pasar del 5% al 9%?

Este ajuste no es un detalle menor. Hasta el año pasado, estábamos acostumbrados a una retención del 5% sobre los intereses reales. Con la nueva tasa del 9%, el impacto en el rendimiento neto es inmediato.

Importante: Recuerda que esta retención se aplica sobre el interés real (Ganancia – Inflación). No se grava tu capital inicial, sino la «riqueza nueva» que generaste.

La matemática del impacto

Si lograste un interés real de $I_{real}$, la diferencia en tu pago de impuestos se ve así:

  • Tasa 2025: $Impuesto = I_{real} \times 0.05$

  • Tasa 2026: $Impuesto = I_{real} \times 0.09$

Esto significa que, por cada $1,000 de ganancia real, el SAT ahora se quedará con $90 en lugar de $50.


2. ¿Por qué el SAT subió la tasa ahora?

El incremento responde a un entorno macroeconómico complejo en 2026. El gobierno busca tres objetivos principales:

  1. Aumentar la recaudación: Financiar proyectos de infraestructura y programas sociales sin crear nuevos impuestos, solo ajustando los existentes.

  2. Controlar el déficit: Estabilizar las finanzas públicas tras periodos de alta volatilidad.

  3. Ajuste por Inflación: Con una inflación que se resiste a bajar, los rendimientos nominales han sido altos, y el fisco busca una mayor participación de esa «rebanada del pastel».


3. ¿Qué instrumentos están en la «mira»?

Casi cualquier inversión tradicional que genere rendimientos por encima de la inflación se verá afectada. Si tienes dinero en los siguientes vehículos, prepárate:

Instrumento Impacto de la Retención
CETES y Bonos Directo sobre el cupón o rendimiento al vencimiento.
Pagarés Bancarios Retención automática al liquidar la inversión.
SOFIPOS Aplicable en el excedente del monto exento (aprox. 5 UMAS).
Fondos de Renta Fija El fondo retendrá el 9% de la utilidad real generada.

4. Estrategias Inteligentes: No dejes que la retención te gane

Ante una mayor carga fiscal, la clave es la eficiencia. Aquí tienes tres rutas para protegerte:

  • Maximiza el uso de los PPR (Planes Personales de Retiro): Estos siguen siendo el «santo grial» fiscal. Las aportaciones son deducibles y los rendimientos pueden estar exentos si se retiran a los 65 años.

  • Busca la Exención en SOFIPOS: Si tu capital es moderado, asegúrate de no superar el límite exento (alrededor de $200,000 MXN dependiendo del valor de la UMA en 2026) para que tu retención sea de 0%.

  • Inversiones en Renta Variable: A diferencia de la renta fija, las acciones y ETFs tienen un tratamiento fiscal distinto (generalmente el 10% sobre la ganancia de capital al vender), lo que podría ser más atractivo que el 9% sobre intereses reales en ciertos escenarios.


5. El valor de la Asesoría Profesional

En 2026, la diferencia entre un inversionista informado y uno que no lo está puede representar miles de pesos anuales. Un Contador Público o Asesor Financiero no es un gasto, es una herramienta para optimizar tu tasa impositiva efectiva.

Un experto te ayudará a calcular si te conviene presentar la declaración anual para recuperar parte de esa retención (en caso de que tus ingresos totales te sitúen en un escalón de ISR menor) o si debes diversificar hacia activos más eficientes.

marzo 3, 2026/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2026/02/3353-a3b98c04-adios-al-5-la-nueva-retencion-del-9-a-tus-ahorros-en-2026-explica-como-el-aumento-en-la-retencion-de-instituciones-de-credito-afectara-a-quienes-invierten-en-cetes-o-bancos.png 630 630 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2026-03-03 10:15:172026-03-02 11:40:04¡Adiós al 5%! La nueva retención del 9% a tus ahorros en 2026: Explica cómo el aumento en la retención de instituciones de crédito afectará a quienes invierten en CETES o bancos.
CFDI emisión correcta en México, Evasión Fiscal en México, Materialidad de operaciones en México

Comprobantes fiscales falsos y las visitas domiciliarias: Lo que debes saber para protegerte.

¿Te gustó este post? Por favor compártelo:

Comprobantes Falsos y Visitas Domiciliarias: Guía de Supervivencia Fiscal

En el ecosistema fiscal de 2026, la «luna de miel» con la digitalización terminó. El Servicio de Administración Tributaria (SAT) ha perfeccionado su Plan Maestro de Fiscalización, integrando modelos de analítica de datos que detectan discrepancias antes de que tú mismo te des cuenta. El uso de comprobantes que amparan operaciones inexistentes ya no es solo un error administrativo: es el radar principal para las visitas domiciliarias.

A continuación, desglosamos cómo proteger tu patrimonio y tu libertad ante el escrutinio de la autoridad.


1. El Juego de los EFOS y EDOS: ¿Dónde estás parado?

Para entender el riesgo, hay que hablar con propiedad técnica. En el argot fiscal mexicano existen dos figuras clave:

  • EFOS (Empresas que Facturan Operaciones Simuladas): Son las «factureras». Emiten comprobantes sin tener activos, personal o infraestructura.

  • EDOS (Empresas que Deducen Operaciones Simuladas): Son quienes compran estas facturas para bajar sus impuestos.

Lo que nadie te dice: En 2026, el SAT no solo busca a las grandes redes criminales. Gracias al CFDI 4.0 y los complementos de pago, la autoridad puede detectar si una empresa pequeña compró una «asesoría» de 50,000 pesos a un proveedor que no tiene ni una oficina física. Si tu proveedor cae en la «lista negra» (Art. 69-B del Código Fiscal), tú tienes 30 días para demostrar que la operación fue real o autocorregirte.


2. La Visita Domiciliaria: El «Examen Final» del SAT

Una visita domiciliaria es la facultad de comprobación más intrusiva. No es una simple carta invitación; es personal del SAT en tus instalaciones revisando hasta el último cajón digital.

El Procedimiento Legal (Paso a Paso)

  1. Orden de Visita: Debe estar por escrito, firmada por autoridad competente y contener tu nombre y domicilio exacto.

  2. Identificación: Los visitadores deben mostrar credenciales vigentes con códigos QR de verificación.

  3. Testigos: Tienes derecho a nombrar dos testigos. Si no lo haces, los visitadores los designarán por ti.

  4. Actas Parciales: Se levantarán actas de lo que encuentren. Aquí es donde debes estar más atento.

  5. Acta Final: Es el cierre de la auditoría donde se asientan todas las omisiones o irregularidades.

💡 Tip de experto: Durante una visita, nunca entregues información que no te haya sido solicitada formalmente por escrito en el acta. El exceso de «amabilidad» informativa suele convertirse en tu propia evidencia en contra.


3. Consecuencias: Mucho más que una multa

El uso de comprobantes falsos en 2026 se castiga bajo la premisa de defraudación fiscal. Aquí la tabla de riesgos actualizada:

Tipo de Sanción Gravedad / Detalle Consecuencia Estimada
Multa Económica Por cada comprobante falso. 55% al 75% del valor de la factura.
Sello Digital (CSD) Restricción temporal o definitiva. Muerte civil del negocio: No puedes facturar, no puedes cobrar.
Responsabilidad Solidaria Recae sobre socios y administradores. Tu patrimonio personal (casa, autos) entra en juego.
Pena de Prisión Delito previsto en el Art. 113-Bis del CFF. De 2 a 9 años de cárcel.

4. El Concepto Clave: «Materialidad» y «Razón de Negocios»

Ya no basta con tener la factura (CFDI) y el estado de cuenta. En 2026, el SAT exige Materialidad. Si compraste papelería, el SAT querrá ver:

  • Fotos de la papelería en tu almacén.

  • Contratos firmados (preferentemente con fecha cierta ante notario).

  • Correos electrónicos de la cotización.

  • Bitácoras de entrega.

Si no puedes probar que el servicio o producto «existió en el mundo físico», la factura es considerada falsa, aunque el proveedor sea real.


5. Medidas Preventivas: Tu Blindaje Fiscal

Para dormir tranquilo, implementa estos tres pilares en tu empresa:

  1. Compliance de Proveedores: Antes de pagar, revisa que tu proveedor no esté en el listado del 69-B del SAT. Pide siempre su Opinión de Cumplimiento en sentido positivo actualizada al mes en curso.

  2. Expediente de Materialidad: Crea una carpeta (digital o física) por cada operación importante. Guarda fotos, contratos, entregables y correos. Si no hay evidencia, no hay deducción.

  3. Auditoría Preventiva de CFDIs: Utiliza software que cruce tus facturas recibidas contra las listas negras del SAT de forma automática y diaria.


Conclusión

La fiscalización en 2026 es de precisión quirúrgica. Las visitas domiciliarias por comprobantes falsos no son «mala suerte», sino el resultado de inconsistencias en los datos que tú mismo envías al SAT cada mes. Mantener una contabilidad transparente y una vigilancia estricta sobre tus proveedores no es un gasto, es la inversión más barata para mantener tu libertad y la continuidad de tu negocio.

¿Sientes que tus proveedores actuales podrían ser un riesgo?

marzo 2, 2026/0 Comentarios/por CP Andres Soto Martínez
https://iacontable.mx/wp-content/uploads/2025/11/2386-comprobantes-fiscales-falsos-y-visitas-domiciliarias-en-2026-lo-que-debes-saber-para-protegerte.png 628 942 CP Andres Soto Martínez https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Andres Soto Martínez2026-03-02 14:15:082026-03-02 09:22:20Comprobantes fiscales falsos y las visitas domiciliarias: Lo que debes saber para protegerte.
Defensa fiscal del contribuyente, Ley del Impuesto Sobre la Renta (ISR), Pagos Provisionales de Impuestos

¿Tu contabilidad muestra un «comportamiento atípico»? Evita riesgos ante el SAT

¿Te gustó este post? Por favor compártelo:

📑 ¿Tu contabilidad muestra un «comportamiento atípico»? Evita riesgos ante el SAT

En el entorno fiscal actual, la autoridad no solo revisa que pagues impuestos, sino que analiza cómo se comportan tus números mes a mes. Cualquier variación fuera de lo común puede activar las facultades de gestión del SAT bajo el Artículo 33, fracción IV, inciso C del Código Fiscal de la Federación.

🔍 ¿Qué detecta el SAT como «Atípico»?

No se trata solo de errores, sino de variaciones estadísticas en tu operación diaria:

  • Picos de ingresos o deducciones: Incrementos súbitos que rompen con tu promedio habitual de facturación o gastos.

  • Caída recaudatoria: Disminuciones drásticas en el pago de impuestos o ingresos sin una justificación aparente (como falta de inventario o cierre temporal).

  • Proveedores nuevos o inusuales: Operaciones con montos muy superiores al promedio con RFCs que no suelen figurar en tu contabilidad.

💡 La Estrategia: El «Expediente Clínico Fiscal»

Mario Beltrán sugiere una herramienta preventiva indispensable: documentar el porqué de cada anomalía mientras la información está fresca.

  1. Justifica los movimientos: Si pasaste de 50 a 100 facturas en un mes, documenta si fue por un contrato extraordinario o una venta por volumen.

  2. Asociación de Costos y Gastos (NIF): Es fundamental aplicar el postulado básico de asociar cada ingreso con los costos y gastos que lo generaron.

  3. Materialidad: No basta con el CFDI. Debes tener el soporte (contratos, fotos, bitácoras) que demuestre que la operación realmente ocurrió, especialmente en deducciones altas.

⚠️ De la Invitación a la Auditoría

Recuerda que estas inconsistencias suelen iniciar como «vigilancia profunda» (entrevistas). Si no cuentas con un respaldo sólido, estas pueden trascender a facultades de comprobación, las cuales son mucho más complejas y costosas de atender.

Conclusión: La revisión numérica y estadística es tan importante como la fiscal. Mantén tu expediente en la nube y prepárate antes de que la autoridad cuestione tus movimientos.

📺 Te compartmos un buen video con un análisis completo aquí:

marzo 2, 2026/0 Comentarios/por Contadora Lupita Torres Anguiano
https://iacontable.mx/wp-content/uploads/2026/02/chin-me-cayo-una-auditoria-o-una.jpg 720 1280 Contadora Lupita Torres Anguiano https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Contadora Lupita Torres Anguiano2026-03-02 12:15:532026-03-02 09:02:36¿Tu contabilidad muestra un «comportamiento atípico»? Evita riesgos ante el SAT
Deducciones Fiscales, Finanzas personales y de negocio, RESICO Regimen Simplificado de Confianza

Deducciones Personales 2026: Lo que el SAT no te explica claramente…

¿Te gustó este post? Por favor compártelo:

Lo que nadie te dice de las deducciones personales: Guía para no expertos

Llega abril y todos soñamos con el famoso «depósito del SAT». Pero seamos honestos: las deducciones personales son un terreno minado de tecnicismos. No basta con pedir factura; hay que saber cómo pedirla y cuándo aplica. En esta guía, vamos más allá de lo básico para que tu declaración anual trabaje a tu favor y no termine en una decepcionante solicitud de devolución rechazada.

¿Qué son realmente las deducciones personales?

Son gastos que el SAT te permite restar de tus ingresos totales del año. En términos simples: si ganaste $100 pero gastaste $20 en salud, el SAT solo debería cobrarte impuestos sobre $80.

⚠️ El gran mito del RESICO: Si tributas en el Régimen Simplificado de Confianza (RESICO), las deducciones personales no disminuyen tu impuesto, ya que este régimen ya goza de una tasa muy baja (del 1% al 2.5%). Estas deducciones son oro puro principalmente para quienes están en Sueldos y Salarios o Actividad Profesional (Honorarios).

  • Temporalidad: Solo se aplican en la declaración anual.
  • Indispensable: Necesitas el CFDI 4.0 con el «Uso de CFDI» correcto (D01, D02, etc.).

Tabla Maestra de Gastos Deducibles

Concepto Límite de Deducción Requisito de Oro
Salud (Médicos, dentistas, psicología) Tope global Pago electrónico (No efectivo)
Lentes graduados Hasta $2,500 MXN Debe indicar la graduación en el CFDI
Créditos Hipotecarios Intereses reales pagados Constancia de retención del banco/Infonavit
Colegiaturas De $14,200 a $24,500 (según nivel) CURP del alumno en la factura
Aportaciones Retiro (AFORE) Hasta 10% de tus ingresos ¡Es la mejor forma de bajar tu ISR!

*El tope global es el menor entre el 15% de tus ingresos o 5 UMAS anuales (aprox. $198,000 MXN para el ejercicio actual).

Los «Secretos» que el SAT prefiere no resaltar

  • El error del «Gasto en General»: Si tu factura de honorarios médicos dice «P01 – Por definir» o «G03 – Gastos en general», el SAT la rechazará en automático. Debe decir obligatoriamente «D01 – Honorarios médicos».
  • Deduce a tu familia: Puedes deducir los gastos de tu esposa(o), padres o hijos, siempre que ellos no ganen más de una UMA anual. Si tu mamá necesita lentes y tú los pagas (con tarjeta), ¡puedes deducirlos tú!
  • Psicología y Nutrición: ¡Ya son deducibles! Antes era un dilema, pero ahora los servicios de psicólogos y nutriólogos titulados entran en la misma categoría que un médico general.
  • Análisis Clínicos: Mucha gente olvida facturar los laboratorios. Todo lo que sea diagnóstico entra en la bolsa de salud sin problemas.

Caso Práctico: El ahorro real

Imagina a Sofía, quien gana $500,000 al año. Sin deducciones, su ISR es alto. Pero Sofía fue lista:

  • Pagó $20,000 de intereses de su casa.
  • Aportó $30,000 a su plan de retiro.
  • Gastó $15,000 en dentista y psicología.

Total deducciones: $65,000.

Al restar esto de sus ingresos, el SAT le devuelve aproximadamente el 30% de esos $65,000 en su declaración anual. ¡Un cheque de casi $20,000 de vuelta a su bolsillo!

Checklist antes de presentar tu declaración

  1. Revisa el Visor de Deducciones Personales en el portal del SAT.
  2. Asegúrate de que ningún pago médico se haya hecho en efectivo (si fue así, ya no es deducible).
  3. Confirma que las facturas de colegiaturas incluyan el complemento con el nombre y CURP del alumno.

Conclusión

Las deducciones personales no son un regalo del gobierno, es un derecho que tienes para pagar lo justo. La clave no es gastar más, sino facturar inteligentemente lo que ya gastas. Un error en el RFC o un pago en efectivo pueden ser la diferencia entre unas vacaciones pagadas por el SAT o un saldo en contra.

¿Tienes dudas sobre una factura específica? Lo ideal es revisar tu caso con un contador para no dejar dinero sobre la mesa.

marzo 2, 2026/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2026/02/3347-5330aa9c-lo-que-nadie-te-dice-de-las-deducciones-personales-en-este-regimen-e1772464343868.png 341 630 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2026-03-02 09:15:102026-03-02 09:13:58Deducciones Personales 2026: Lo que el SAT no te explica claramente…
CFDI emisión correcta en México, Conciliaciones Bancarias

¿Facturas PUE y Pagos Pendientes?: Evita Multas y Errores ante el SAT

¿Te gustó este post? Por favor compártelo:

Facturas PUE y Pagos Pendientes: Evita Multas y Errores ante el SAT

El manejo de las facturas PUE (Pago en Una Sola Exhibición) y los pagos que no llegan a tiempo es una de las mayores fuentes de discrepancia fiscal en México. El SAT mantiene una vigilancia estricta sobre la emisión de los CFDI, por lo que un error en el método de pago puede derivar en multas o la no deducibilidad de tus gastos.

En este artículo, desglosamos los problemas más frecuentes y cómo blindar tu contabilidad.


¿Qué es una Factura PUE y en qué se diferencia de una PPD?

La normativa del SAT es clara, pero la operación diaria suele confundir estos dos conceptos:

  • PUE (Pago en Una Sola Exhibición): Se utiliza cuando el pago se recibe al momento de emitir la factura o se tiene la certeza de que se liquidará a más tardar el último día del mes calendario en que se emitió.

  • PPD (Pago en Parcialidades o Diferido): Se debe usar si el pago se realizará en una fecha posterior al mes de emisión o si se desconoce la forma de pago. Obliga a la emisión de un Complemento de Pago.


Problemas Frecuentes: El Riesgo de la Factura PUE

Emitir un PUE y no recibir el dinero de inmediato genera un «corto circuito» en la información que recibe el SAT.

Problema Causa Principal Impacto Fiscal
Pago no realizado El cliente se retrasa más allá del mes de emisión. Inconsistencia: el SAT asume que ya tienes ese flujo de efectivo.
Cruce erróneo Declarar PUE pero no tener el ingreso en banco. El IVA se vuelve exigible para el SAT, aunque no lo hayas cobrado.
Errores de Deducción El receptor quiere deducir un PUE no pagado. El SAT rechaza la deducción o el acreditamiento del IVA.
Descontrol Interno Falta de comunicación entre Ventas y Cobranza. Duplicidad de ingresos al intentar corregir sin cancelar.

Consecuencias de Facturar PUE con Pagos Pendientes

Si emites un CFDI como PUE y el pago no cae en el mes corriente, te enfrentas a:

  1. Imposibilidad de emitir Complemento de Pago: El sistema no permite generar un complemento para una factura que ya marcaste como «pagada».

  2. IVA a cargo «fantasma»: Deberás pagar el IVA al SAT en tu declaración mensual, ya que el PUE le indica a la autoridad que el dinero ya entró a tu caja.

  3. Riesgo de Auditoría: Las discrepancias entre lo facturado (PUE) y lo declarado en el flujo de efectivo son «focos rojos» para el algoritmo del SAT.

Ejemplo Real: Juan emite un PUE el día 28 esperando el pago ese mismo día. El cliente paga el día 5 del siguiente mes. Para el SAT, Juan debió declarar ese ingreso en el mes anterior, generando un desfase contable y posibles recargos.


¿Cómo Solucionar y Prevenir?

1. La Regla de Oro: «Si no hay dinero, es PPD»

A menos que tengas el depósito en firme o sea una operación de contado en mostrador, lo más seguro es emitir como PPD con forma de pago 99 (Por definir).

2. Corrección Oportuna

Si emitiste un PUE y no te pagaron en el mes:

  • Cancela la factura original (sustitución de CFDI).

  • Reexpídela como PPD.

  • Emite el Complemento de Pago cuando recibas el dinero.

3. Sincronización de Equipos

El área de ventas no debe decidir el método de pago sin confirmar con tesorería. Implementar un software que valide el estatus de pago antes de timbrar ahorra horas de re-trabajo.


Preguntas Frecuentes (FAQ)

¿Puedo corregir un PUE sin cancelar?

No. Si el método de pago cambió de hecho (de contado a crédito), la factura original debe cancelarse y sustituirse para evitar duplicidad.

¿El SAT multa por esto?

Sí, existen multas por emitir comprobantes fiscales con errores o de forma distinta a lo que marcan las guías de llenado.

¿Qué pasa con el IVA?

El IVA de un PUE se considera efectivamente cobrado en el mes de la factura. Si no te pagan, estarás financiando al fisco con dinero que no tienes.


Conclusión

La precisión en tus CFDI no es solo «papeleo», es la base de tu salud financiera. Un manejo correcto de PUE y PPD te protege de auditorías y mejora tu relación con los clientes al evitarles problemas de deducibilidad.

¿Te ha pasado que un cliente te exige PUE pero tarda semanas en pagar? Cuéntanos tu experiencia en los comentarios o contáctanos para asesorarte en la automatización de tus complementos de pago.

febrero 27, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2025/09/1876-descubre-el-impacto-del-valor-pue-en-tus-declaraciones-fiscales-clave-para-una-contabilidad-eficiente.png 628 942 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-02-27 10:15:242026-02-25 19:43:46¿Facturas PUE y Pagos Pendientes?: Evita Multas y Errores ante el SAT
CFDI emisión correcta en México, Transportistas Complementos CFDI Carta Porte

Guía del complemento Carta Porte para 2026: Todo lo que necesitas saber para cumplir con el SAT

¿Te gustó este post? Por favor compártelo:

Guía Esencial del Complemento Carta Porte para 2026: Todo lo que Necesitas Saber para Cumplir con el SAT

El Complemento Carta Porte se ha consolidado como un requisito indispensable para el traslado de bienes y mercancías en México. Para este 2026, los periodos de gracia y convivencia de versiones anteriores quedaron atrás, por lo que el Servicio de Administración Tributaria (SAT) y la Guardia Nacional aplican revisiones y sanciones con estricto rigor.

A continuación, te presento una guía clara y estructurada con todo lo que necesitas saber para mantenerte en regla durante este año.


1. ¿Qué es el Complemento Carta Porte?

Es un documento electrónico anexo a un Comprobante Fiscal Digital por Internet (CFDI) que ampara la legal posesión y estancia de las mercancías durante su traslado en territorio nacional. Su objetivo principal es combatir el contrabando y la informalidad.


2. ¿Quiénes están obligados a emitirlo?

La obligación recae en cualquier actor que traslade mercancías, dependiendo de su rol en la operación:

  • Transportistas (Servicio de flete): Empresas o personas físicas que cobran por el servicio de transporte. Deben emitir un CFDI de Ingreso con el Complemento Carta Porte.

  • Propietarios de la mercancía: Empresas o individuos que trasladan sus propios bienes usando vehículos de su propiedad. Deben emitir un CFDI de Traslado con el Complemento Carta Porte (por valor cero).

  • Intermediarios o Agentes de Carga: Si actúan como intermediarios y utilizan vehículos propios para el traslado, también deben emitir un CFDI de Traslado con el complemento.


3. Puntos Clave para el Cumplimiento en 2026

El estándar actual (consolidado a partir de la versión 3.0) exige un nivel de detalle profundo. Debes prestar especial atención a lo siguiente:

  • Información Detallada: Se requiere especificar el origen, destino, rutas, información del operador (chofer), datos del vehículo (placas, aseguradora, póliza) y el detalle exacto de la mercancía (peso, cantidad, claves del catálogo del SAT).

  • Comercio Exterior: Si la mercancía es de importación o exportación, el complemento debe incluir los datos del pedimento aduanal o el folio fiscal del CFDI con complemento de Comercio Exterior.

  • Materiales Peligrosos: Existe un catálogo estricto. Si transportas materiales considerados peligrosos por la SCT (Secretaría de Infraestructura, Comunicaciones y Transportes), es obligatorio indicar la clave correspondiente, el embalaje y la póliza de seguro ambiental.

  • Código QR: El formato impreso o en PDF del CFDI debe incluir un código QR específico de la Carta Porte que las autoridades pueden escanear en carretera para validar la información en tiempo real.


4. Excepciones: ¿Cuándo NO es obligatorio?

No todos los traslados requieren el Complemento Carta Porte. Las principales excepciones incluyen:

  • Tránsito Local: Si el traslado se realiza exclusivamente dentro de una misma ciudad o zona local y no transita por ningún tramo de jurisdicción federal (carreteras federales).

  • Vehículos Ligeros (con restricciones): Si usas vehículos tipo van o camiones ligeros (menores a ciertas especificaciones de peso y dimensiones establecidas por la SICT) y la ruta en tramo federal no excede los 30 kilómetros.

  • Servicios de Paquetería (Primera y Última Milla): Existen facilidades específicas donde solo se requiere el CFDI sin complemento para la recolección y entrega local, siempre que no implique largos trayectos federales.

Nota importante: Incluso si aplicas para una excepción del Complemento Carta Porte, siempre debes llevar contigo un CFDI (de Ingreso o Traslado) normal que ampare la mercancía.


5. Multas y Sanciones por Incumplimiento

En 2026, el SAT tiene facultades plenas para sancionar el incumplimiento. Las consecuencias incluyen:

  • Multas Económicas: Sanciones por no emitir el CFDI con su complemento, o por emitirlo con errores o información incompleta (las multas varían y se actualizan anualmente, pero pueden oscilar entre los miles de pesos por cada documento incorrecto).

  • Presunción de Contrabando: Si no puedes acreditar la legal posesión de la mercancía en tránsito, las autoridades (como la Guardia Nacional) pueden confiscar los bienes.

  • No Deducibilidad: Para el cliente que contrata el flete, si la factura del transportista no incluye el Complemento Carta Porte correctamente llenado, ese gasto de transporte no será deducible de impuestos (ISR) ni se podrá acreditar el IVA.

febrero 26, 2026/0 Comentarios/por CP y MI Gabriela Montserrat Montaño Verduzco
https://iacontable.mx/wp-content/uploads/2025/12/2673-guia-esencial-del-complemento-carta-porte-todo-lo-que-necesitas-saber-para-cumplir-con-el-sat.png 628 942 CP y MI Gabriela Montserrat Montaño Verduzco https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP y MI Gabriela Montserrat Montaño Verduzco2026-02-26 10:30:492026-02-25 19:09:38Guía del complemento Carta Porte para 2026: Todo lo que necesitas saber para cumplir con el SAT
Evasión Fiscal en México, Materialidad de operaciones en México

Comprobantes fiscales falsos: ¿Riesgo legal para emisores o para los receptores?

¿Te gustó este post? Por favor compártelo:

Comprobantes Fiscales Falsos: El Peligro Jurídico Detrás de los «EFOs» y «EDOs»

En este mundillo tributario mexicano, la integridad de los Comprobantes Fiscales Digitales por Internet (CFDI) no es solo una cuestión administrativa, es un pilar de la seguridad nacional y la recaudación pública. La compra-venta de facturas ha pasado de ser una «mala práctica» a convertirse en uno de los delitos más perseguidos y castigados por el Estado.

Este artículo analiza a fondo las implicaciones para quienes emiten (EFOs) y quienes reciben (EDOs) estos documentos, bajo la lupa del Código Fiscal de la Federación (CFF).


1. El Marco Conceptual: ¿Qué es una «Factura Falsa»?

Técnicamente, no siempre se trata de un documento apócrifo en su forma (puede tener un sello digital válido y estar en la base de datos del SAT), sino de un comprobante que ampara una operación inexistente. El SAT clasifica a los actores en dos grupos:

  • EFOs (Empresas que Facturan Operaciones Simuladas): Son las que emiten el comprobante sin contar con los activos, personal, infraestructura o capacidad material para prestar los servicios o producir los bienes.

  • EDOs (Empresas que Deducen Operaciones Simuladas): Son quienes adquieren estos comprobantes para aumentar sus deducciones o acreditar impuestos (IVA), reduciendo artificialmente su carga tributaria.


2. Fundamentos Legales: El Artículo 69-B del CFF

El corazón de la lucha contra la simulación fiscal reside en el Artículo 69-B del Código Fiscal de la Federación. Este faculta a la autoridad para presumir la inexistencia de las operaciones cuando el contribuyente no demuestra tener la capacidad material para realizarlas.

El Procedimiento de «Listas Negras»

  1. Presunción: El SAT detecta la falta de infraestructura y notifica al contribuyente.

  2. Desvirtuación: El emisor tiene 15 días para presentar pruebas.

  3. Listado Definitivo: Si no se aclara, el nombre del emisor se publica en el Diario Oficial de la Federación (DOF) y en el portal del SAT.

  4. Efecto Cascada: A partir de la publicación, todos los clientes (EDOs) tienen 30 días para demostrar que la operación fue real o para corregir su situación fiscal pagando los impuestos omitidos.


3. Riesgos y Sanciones para el Emisor (EFO)

Para quien emite el comprobante, el riesgo no es solo económico, sino de supervivencia corporativa y libertad personal:

  • Cancelación del Certificado de Sello Digital (CSD): De acuerdo con el Art. 17-H Bis del CFF, el SAT puede dejar sin efectos los sellos, impidiendo que la empresa pueda facturar y, por ende, operar legalmente.

  • Responsabilidad Solidaria: Los socios y accionistas pueden ser obligados a pagar con su patrimonio personal las deudas fiscales de la empresa (Art. 26, fracción X del CFF).

  • Consecuencias Penales: Emitir facturas falsas se tipifica como defraudación fiscal. Según el Art. 113 Bis del CFF, se impondrán de 2 a 9 años de prisión a quien expida, enajene, compre o adquiera comprobantes fiscales que amparen operaciones inexistentes, falsas o actos jurídicos simulados.


4. Riesgos y Sanciones para el Receptor (EDO)

Incluso si el receptor actuó de «buena fe» (aunque legalmente es difícil de sostener), las repercusiones son devastadoras:

  • Pérdida de Deducciones y Acreditamientos: El SAT declarará que la factura no produce efecto fiscal alguno. Esto implica pagar el ISR e IVA que se omitió, más actualizaciones y recargos.

  • Multas Agravadas: Según el Art. 83, fracción XVIII del CFF, permitir que se le dé efecto fiscal a facturas de EFOs conlleva multas que pueden ir del 55% al 75% del monto de la contribución omitida.

  • Delincuencia Organizada: En casos donde el monto de lo defraudado supere ciertos umbrales (aproximadamente 9 millones de pesos), el delito puede calificarse bajo la Ley Federal contra la Delincuencia Organizada, lo que implica prisión preventiva oficiosa.


5. Estrategias de Protección y Cumplimiento (Compliance)

Para blindar tu negocio, no basta con «creer» en el proveedor; se requiere una política de Compliance Fiscal activa:

Acción Preventiva Descripción Técnica y Legal
Materialidad de Operaciones Conservar contratos, entregables, fotos, correos y bitácoras que prueben que el servicio realmente ocurrió.
Revisión del Listado 69-B Automatizar la consulta de tus proveedores contra las listas negras del SAT de manera mensual.
Opinión de Cumplimiento Exigir a todo proveedor su Opinión de Cumplimiento en sentido «Positivo» antes de realizar cualquier pago.
Verificación de Domicilio Asegurarse de que el proveedor tenga un domicilio fiscal localizado y acorde a su actividad económica.

Conclusión

El uso de comprobantes fiscales falsos no es un atajo financiero, es un camino directo a procesos penales y la quiebra técnica. En la era de la fiscalización digital, el SAT tiene algoritmos capaces de detectar estas redes de simulación en tiempo real. La mejor defensa es la prevención y la documentación exhaustiva de la materialidad.

¿Sospechas que alguno de tus proveedores ha sido listado por el SAT o necesitas realizar una auditoría preventiva de tus CFDI?

febrero 25, 2026/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2025/12/2733-comprobantes-fiscales-falsos-riesgo-legal-para-emisores-o-receptores.png 628 942 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2026-02-25 18:45:552026-02-25 18:45:55Comprobantes fiscales falsos: ¿Riesgo legal para emisores o para los receptores?
Declaraciones ante el SAT, Defensa fiscal del contribuyente

Cómo prepararte para auditorías y visitas del SAT: Consejos Clave

¿Te gustó este post? Por favor compártelo:

Cómo prepararte para auditorías y visitas del SAT: Consejos Clave

En el​ ámbito profesional, mencionar la palabra «auditoría» o «visita de revisión»​ suele despertar ‍más de un suspiro nervioso.⁤ ¿Seremos el siguiente objetivo? ¿Estaremos‍ preparados para responder correctamente? En el reciente video de YouTube⁤ titulado «Cómo Prepararte para⁢ auditorías y ‍Visitas: Consejos ⁢Clave» se abordan precisamente‌ esos miedos y,lo más ⁣importante,se brindan herramientas y recomendaciones para enfrentarlos ⁢con confianza,claridad y eficacia.

A lo largo del video, se comparte la importancia de entender​ los oficios recibidos, saber a quién ⁣acudir‌ en ⁣caso de dudas, y cómo proceder⁢ ordenadamente⁢ ante los requerimientos de la autoridad. entre anécdotas, ejemplos prácticos y consejos profesionales, ⁤descubrirás la relevancia de no dejarse intimidar por ⁤un lenguaje⁤ burocrático, de buscar⁤ asesoría especializada si es necesario, y sobre todo, de siempre guardar copias de cada entrega‍ de documentos. ⁤Además,se subraya un⁢ aspecto clave: centrarse únicamente en ⁢lo ⁤solicitado para ⁤evitar ‌complicaciones innecesarias y cumplir en tiempo y forma con cada revisión.

Si trabajas en el área administrativa, ​contable o​ simplemente buscas estar preparado ante una auditoría, este blog te resumirá las claves ofrecidas en este valioso video. ¡Acompáñanos y prepárate para afrontar​ cualquier revisión⁣ con la mejor actitud y estrategia!


  • Interpretar el Oficio: Cuandos un documento de⁣ auditoría o revisión, es vital leerlo con atención, identificando​ tanto lo explícito como lo ⁢implícito en ‌el ⁤texto.Muchas veces, el⁣ lenguaje formal puede intimidar,⁣ generando ⁤temor o inhibiendo la reacción adecuada; Sin ‍embargo, dedicar tiempo a entender cada línea‌ permite descubrir el ⁤verdadero alcance de ⁤la solicitud.La clave está ‍en no dejarse llevar por el miedo y⁢ analizar el contexto de lo que se pide, así como definir claramente⁢ tu situación jurídica actual: ¿declaraciones ​presentadas? ¿impuestos pagados? ¿pendientes para aclarar? ⁣​ ⁤
  • Buscar ‌Asesoría Profesional: ‍ Si tu experiencia no es suficiente⁤ para interpretar el oficio, acércate inmediatamente a especialistas en la‌ materia. Asesorarte con expertos brinda claridad‍ y estrategia para atender cualquier requerimiento oficial, minimizando riesgos y asegurando que tu respuesta esté ⁤bien fundamentada y alineada con lo solicitado. Esto⁣ aplica tanto si ⁣eres contribuyente, representante legal o responsable administrativo;​ el acompañamiento profesional puede ‍marcar la diferencia ‌entre una gestión exitosa o⁤ complicaciones ⁤futuras. ​
  • Prepara tu Documentación: Un error frecuente ⁢es entregar más información de la requerida «por ⁣si acaso»,‍ generando‌ trámites engorrosos y⁢ exponiéndote ‍innecesariamente. Es ⁣fundamental atender única y⁢ exclusivamente a⁤ lo que la autoridad solicita en el​ oficio, ni un​ documento más ni uno menos.⁤ Haga una lista de verificación de la ⁤información específica pedida y verifique que cada hoja ‍esté completa y correctamente presentada.⁢
  • Respalda ⁤y Da Seguimiento: Siempre guarde una copia idéntica de lo que entregas y lleva un​ control estricto ⁢de fechas,acusaciones y⁢ cualquier comunicación relacionada. Este respaldo ⁢es tu mejor defensa⁤ en caso de aclaraciones posteriores. ⁣Mantén comunicación clara⁢ y efectiva con la autoridad, preguntando únicamente lo⁣ indispensable: qué falta, ⁣qué sobra, qué más necesitan. Así evitas ‍omisiones peligrosas ​y ‌avanzas paso a paso, ⁤sin salirte del marco‌ de lo‍ estrictamente solicitado. ‍
Recomendación ¿Por ‍qué es clave?
Leer atentamente el oficio Para no omitir detalles importantes
Acudir con ‍asesores especializados Garantizar el⁤ cumplimiento correcto
Entregar sólo lo solicitado Evita complicaciones innecesarias
Respaldar y controlar toda la documentación. Certeza‍ en futuras aclaraciones


Para terminar

Y así concluimos este recorrido esencial sobre ​cómo ⁢prepararte para auditorías y visitas. Como vimos ​en ​el video, la⁤ clave está en la lectura detallada del oficio, entienda ​la naturaleza ⁤del requerimiento y, sobre todo, actuará con asesoría profesional para ‌responder de manera clara⁢ y puntual. No olvide guardar siempre⁢ una copia de la documentación entregada y limitarse estrictamente a lo solicitado,evitando complicaciones⁤ innecesarias. Prepararte adecuadamente no solo te dará tranquilidad,sino que también fortalecerá ​tu confianza ante cualquier revisión. Mantente informado, ​sigue estos consejos clave y transforma la⁤ auditoría en ⁣un proceso ordenado‍ y sin ⁢sorpresas. ⁤¡Gracias​ por acompañarnos en ⁤esta guía práctica y hasta la próxima!

febrero 25, 2026/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2025/12/como-prepararte-para-auditorias-y-e1772066208138.jpg 543 1024 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2026-02-25 18:37:352026-02-25 18:37:35Cómo prepararte para auditorías y visitas del SAT: Consejos Clave
Aspectos Fiscales en México, Evasión Fiscal en México, Personal

¿Cuánto dinero en efectivo puedes guardar sin declarar al SAT? (Y nadie te lo dijo…)

¿Te gustó este post? Por favor compártelo:

¿Cuánto dinero en efectivo puedes guardar sin declarar al SAT? (Y nadie te lo dijo…)

Ese famoso «secreto que nadie te dice» sobre el efectivo y el SAT tiene muchos mitos alrededor. Es completamente comprensible que exista confusión, ya que la información fiscal a veces parece estar encriptada. Pero vamos a aterrizarlo en la realidad y con los datos exactos.

Aquí tienes la verdad sin filtros sobre cuánto efectivo puedes manejar, guardar o depositar sin que el SAT te llame a cuentas:

1. El límite en los bancos: La regla de los $15,000 pesos

Si hablamos de ingresar dinero al sistema financiero (es decir, ir al cajero o ventanilla y depositar billetes o monedas), el límite es de $15,000 MXN al mes.

  • ¿Qué pasa si te pasas? Si la suma de todos tus depósitos en efectivo en un mes, dentro de un mismo banco, supera los $15,000 pesos, el banco tiene la obligación legal de notificarle al SAT.

  • Lo que NO cuenta: Las transferencias electrónicas (SPEI), los cheques o los traspasos no entran en este límite mensual. El SAT ya tiene rastro de ese dinero porque es digital.

2. Guardar dinero «bajo el colchón»: Sin límite legal, pero con trampa

Si te refieres a literalmente tener los billetes guardados en una caja fuerte en tu casa, no existe ninguna ley que te limite una cantidad. Puedes tener 100 pesos o 5 millones de pesos guardados sin declarar.

Pero aquí está la trampa (y lo que nadie te dice):

  • Pérdida de valor: Por la inflación, ese dinero pierde poder adquisitivo cada día que pasa guardado.

  • El problema de gastarlo: El día que quieras usar ese dinero ahorrado para comprar algo importante (como un coche o una casa), vas a chocar de frente con la Ley Antilavado (Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita).

3. Los topes de la Ley Antilavado para pagos en efectivo

Aunque tengas millones bajo el colchón, la ley en México prohíbe pagar en efectivo por encima de ciertos montos (estos se miden en UMAs y se actualizan cada año, pero para que te des una idea):

  • Inmuebles (casas, terrenos): No puedes pagar más de aprox. $870,000 MXN en efectivo.

  • Vehículos (nuevos o usados): No puedes pagar más de aprox. $350,000 MXN en efectivo.

  • Joyas, relojes o arte: El tope también ronda los $350,000 MXN.

Si intentas gastar tu efectivo en estas cosas y superas el límite, el vendedor simplemente no podrá aceptártelo por ley, y si lo intentas meter al banco de golpe para pagarlo por transferencia, el SAT te pedirá que compruebes de dónde salió y que pagues los impuestos correspondientes (ISR).


El veredicto de la realidad: La idea de «esconder» efectivo del SAT a largo plazo es una ilusión. Si el dinero es producto de tu trabajo o ventas, la recomendación más honesta y segura es declararlo. Manejar todo en la informalidad te quita la posibilidad de invertirlo, generar rendimientos reales o comprar bienes grandes sin vivir con el estrés de una auditoría.

Es fundamental tener esta claridad para tener tranquilidad financiera, dejar de tenerle un miedo infundado al SAT y, sobre todo, para cuidar el valor de tu trabajo.

Formas legales de justificar depósitos en efectivo ante el SAT

Si por alguna razón necesitas depositar más de $15,000 pesos en un mes, no significa que automáticamente te vayan a congelar la cuenta o a cobrar una multa. Si el SAT te llega a pedir aclaraciones (lo cual se llama «carta invitación» o auditoría), estas son las formas 100% legales y libres de impuestos de justificar el origen de ese efectivo, siempre que tengas las pruebas:

  • Donativos entre familiares de línea recta: El SAT no cobra impuestos (ISR) por el dinero que se da entre cónyuges (esposos), de padres a hijos, o de hijos a padres. Ojo: esto no aplica para depósitos entre hermanos, tíos o primos.

  • Pensión alimenticia: Los depósitos destinados a cubrir las necesidades de los hijos (comida, colegiaturas, gastos médicos) dictaminados legalmente, están exentos de impuestos.

  • Préstamos personales: Si alguien te presta efectivo y tú lo depositas a tu cuenta, ese dinero no es un ingreso, es una deuda, por lo tanto no paga impuestos. El respaldo necesario: Si es una cantidad fuerte, necesitas un contrato de mutuo (préstamo) firmado y, de preferencia, certificado por un notario para darle validez oficial ante el SAT.

  • Venta de artículos personales: Vender tu celular usado, muebles de segunda mano o tu coche particular no genera impuestos adicionales, siempre que no te dediques a eso de forma comercial y no rebasen los montos exentos de la ley.

  • Tus propias ventas facturadas: Si tienes un negocio y cobras en efectivo, puedes depositar $50,000 o $100,000 pesos sin ningún problema, siempre y cuando le hagas una factura (CFDI) al público en general por ese monto y declares el pago de tus impuestos mes a mes.


El «impuesto silencioso» de guardar dinero bajo el colchón

Si la opción de declarar o justificar te parece tediosa y decides simplemente dejar fajos de billetes en tu clóset, te vas a enfrentar al ladrón más silencioso de todos: la inflación.

  • Pérdida real de dinero: La inflación hace que las cosas cuesten más cada año. Si hoy guardas $100,000 pesos en una caja fuerte, dentro de cinco años seguirás teniendo físicamente los mismos billetes, pero ya no te va a alcanzar para comprar el mismo coche o dar el mismo enganche que te hubieras comprado hoy. Tu dinero perdió poder adquisitivo.

  • El costo de oportunidad: Al tener tu dinero «escondido» del SAT, también lo estás escondiendo de las inversiones. No puedes meterlo al banco a que te pague intereses seguros porque te saltaría la alerta de la que ya hablamos.

La realidad es que el esfuerzo que haces para ganar dinero merece ser protegido, y tenerlo estancado por miedo al fisco termina costándote más caro a largo plazo.

febrero 24, 2026/0 Comentarios/por Contadora Lupita Torres Anguiano
https://iacontable.mx/wp-content/uploads/2025/12/¿existe-un-limite-de⁣-dinero-e1771455042509.jpg 652 1024 Contadora Lupita Torres Anguiano https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Contadora Lupita Torres Anguiano2026-02-24 10:44:472026-02-18 16:57:38¿Cuánto dinero en efectivo puedes guardar sin declarar al SAT? (Y nadie te lo dijo…)
Aspectos Corporativos en las empresas mexicanas, Aspectos Fiscales en México, Socios y Accionistas en México

🚩 La Trampa de la SAS: Por qué «Gratis» te puede salir muy caro

¿Te gustó este post? Por favor compártelo:

🚩 La Trampa de la SAS: Por qué «Gratis» te puede salir muy caro

Constituir una Sociedad por Acciones Simplificada (SAS) en México suele presentarse como el «santo grial» del emprendimiento: es gratuita, se hace desde la comodidad de tu casa y en menos de 24 horas ya tienes un RFC de empresa. Sin embargo, para 2026, la realidad operativa y fiscal ha demostrado que la SAS es, en muchos casos, un «caballo de Troya» que termina costándole al emprendedor mucho más de lo que ahorró inicialmente en honorarios notariales.

A continuación, analizamos a fondo por qué la SAS suele ser una decisión estratégica errónea, fundamentada en la legislación mexicana vigente.


1. El «Suicidio Fiscal»: La Incompatibilidad con el RESICO de Personas Físicas

Este es el argumento más sólido y doloroso. La mayoría de los emprendedores que inician una SAS lo hacen para separar su patrimonio, pero ignoran las consecuencias en su declaración personal de impuestos.

El Fundamento Legal: El Artículo 113-E de la Ley del Impuesto Sobre la Renta (LISR) establece las reglas para el Régimen Simplificado de Confianza (RESICO). En su fracción I, prohíbe explícitamente que las personas físicas que sean socios o accionistas de personas morales tributen en este régimen.

El Problema: Como dueño de una SAS, te conviertes automáticamente en accionista. Esto te expulsa (o te impide entrar) al RESICO como persona física, donde podrías pagar una tasa de ISR de entre el 1% y el 2.5%. Al ser accionista de una SAS, te ves obligado a tributar en el Régimen de Actividad Empresarial y Profesional, donde la tasa puede llegar hasta el 35%. Por ahorrarte unos $15,000 pesos de notario, podrías terminar pagando cientos de miles de pesos adicionales en impuestos personales cada año.


2. El Techo de Cristal: El Límite de Ingresos Anuales

A diferencia de cualquier otra sociedad mercantil en México, la SAS tiene «caducidad» basada en el éxito.

Límite de Ingresos para la SAS (2026)

A diferencia de otros regímenes, el tope de la Sociedad por Acciones Simplificada se actualiza anualmente según el factor de inflación publicado en el Diario Oficial de la Federación (DOF).

  • Monto límite 2026: $7,731,378.93 MXN de ingresos anuales totales.

  • Fundamento: Artículo 260 de la Ley General de Sociedades Mercantiles (LGSM).

  • Consecuencia: Si tu SAS factura un solo centavo por encima de esta cifra antes del 31 de diciembre de 2026, tienes la obligación legal de transformarla en otro tipo de sociedad mercantil (S.A. o S.R.L.) ante notario.

El Problema: Si tu negocio tiene éxito y superas este monto, el Artículo 263 de la LGSM te obliga a transformar la sociedad en otro tipo de régimen (generalmente una S.A. de C.V. o una S.A.P.I.). Esta transformación requiere forzosamente un Notario o Corredor Público, lo que significa que el gasto que evitaste al principio lo harás de todas formas, pero con la urgencia y complicación de un proceso de transformación jurídica, que es mucho más caro que una constitución inicial.


3. La Carga Administrativa: No es tan «Simplificada»

El nombre de la sociedad es engañoso. Aunque la constitución es simple, la operación es rigurosa y, a veces, más vigilada que una sociedad tradicional.

El Fundamento Legal: Los Artículos 272 y 273 de la LGSM obligan a la SAS a publicar sus informes financieros anuales en el Sistema Electrónico de Publicaciones de Sociedades Mercantiles de la Secretaría de Economía (PSM).

El Problema: Si omites esta publicación, la Secretaría de Economía puede iniciar el proceso de disolución de la sociedad. Además, al ser una Persona Moral, estás obligado a llevar una contabilidad electrónica completa, presentar declaraciones mensuales y anuales complejas, y manejar el sistema de «Flujo de Efectivo» (si optaste por RESICO Persona Moral), lo cual requiere un contador profesional cuyos honorarios mensuales superan rápidamente el ahorro inicial del trámite gratuito.


4. La Barrera de la Confianza: Bancos y Grandes Clientes

Aunque la ley respalda a la SAS como cualquier otra sociedad, en el mundo real de los negocios en México, existe un estigma persistente.

  • Bancos: Debido a que la SAS no tiene un acta constitutiva en papel seguridad de notario, muchos departamentos de Compliance bancario ponen trabas excesivas para abrir cuentas empresariales o autorizar líneas de crédito, pues perciben a la SAS como una entidad de «bajo compromiso» patrimonial.

  • Proveedores y Licitaciones: Las empresas trasnacionales suelen auditar a sus proveedores. Una SAS, al ser unipersonal en muchos casos y carecer de la revisión de un fedatario público, suele ser vista como una empresa de «papel» o inestable, lo que te puede dejar fuera de contratos importantes.


5. Doble Tributación y Extracción de Utilidades

En una SAS, el dinero de la empresa no es tu dinero. Para sacar las ganancias de la empresa hacia tu cuenta personal, tienes dos caminos: sueldos o dividendos.

  • Sueldos: Implican carga de seguridad social (IMSS e INFONAVIT), lo cual es costoso.

  • Dividendos: Implican pagar el 30% de ISR corporativo y luego una retención adicional del 10% por el dividendo.

En contraste, un emprendedor en RESICO Persona Física dispone de su utilidad de forma inmediata después de pagar su 2.5% de ISR máximo, sin procesos adicionales.


Conclusión y Veredicto

La SAS es una herramienta útil únicamente en un escenario muy específico: cuando necesitas una entidad legal de forma urgente para un proyecto temporal o para recibir una inversión semilla inmediata, y no tienes el capital inicial para el notario.

Para cualquier otro caso, la recomendación profesional en 2026 es:

  1. Si facturas menos de $3.5 millones anuales: Quédate como Persona Física en RESICO.

  2. Si necesitas socios y protección legal real: Invierte en una S.A. de C.V. o una S.A.P.I. desde el inicio. El costo del notario es una inversión en la estabilidad y reputación a largo plazo de tu empresa.

febrero 23, 2026/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2026/02/sas_no_vale_la_pena_2026_mejor_resico.png 630 1200 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2026-02-23 10:16:202026-02-19 12:48:22🚩 La Trampa de la SAS: Por qué «Gratis» te puede salir muy caro
Nómadas digitales y sus impuestos, Pagos Provisionales de Impuestos

Declaración Anual para Nómadas Digitales: Cómo evitar la doble tributación este año.

¿Te gustó este post? Por favor compártelo:

Declaración Anual Nómadas Digitales: ⁤Evita ⁣la Doble Tributación Este Año

Estamos en febrero de 2026 y la temporada de la Declaración Anual (ejercicio fiscal 2025) está a la vuelta de la esquina.

Para un nómada digital, la línea entre «libertad geográfica» y «pesadilla fiscal» es muy delgada. El SAT ha reforzado su vigilancia sobre cuentas en el extranjero y plataformas digitales, así que este año no se trata solo de declarar, sino de defender tu residencia fiscal.

Aquí tienes la hoja de ruta para evitar que el fisco te cobre doble o te catalogue como «omiso».


1. El Dilema de la Residencia: ¿Dónde «vives» para el SAT?

Antes de llenar cualquier formulario, debes definir tu estatus. En México, la residencia fiscal no depende de tu nacionalidad, sino de tus hechos:

  • Si eres Mexicano fuera de México: Sigues siendo residente fiscal mexicano a menos que demuestres que tienes tu «casa habitación» en otro país o que el 50% o más de tus ingresos anuales provienen de fuente extranjera Y que tu «centro de intereses vitales» ya no está en México.


    • Ojo: Si te fuiste a un paraíso fiscal (jurisdicción de baja imposición), México te seguirá considerando residente fiscal por 3 años más después de tu aviso de cambio.

  • Si eres Extranjero en México: Si pasas más de 183 días (naturales, no tienen que ser seguidos) en territorio nacional durante el año de calendario, el SAT te considera residente y te pedirá impuestos por todo tu ingreso mundial, no solo lo que ganes aquí.


2. Cómo evitar la Doble Tributación (Tu Escudo Fiscal)

Si ya pagaste impuestos en otro país (por ejemplo, mediante retenciones de clientes en EE. UU. o Europa), tienes dos herramientas legales para no pagar lo mismo en México:

A. Acreditamiento de ISR pagado en el extranjero (Art. 5 LISR)

Es el método más común. Si tu cliente extranjero te retuvo impuesto, puedes restar ese monto directamente de tu ISR a pagar en la declaración anual en México.

Requisito de oro: Necesitas el comprobante fiscal (o su equivalente extranjero, como el Form 1042-S en EE. UU.) que demuestre cuánto te retuvieron.

B. Tratados para Evitar la Doble Copropiedad (CDI)

México tiene convenios con más de 60 países. Estos tratados sirven para decidir quién tiene el «derecho» de cobrarte.


  • Servicios Independientes: Generalmente, si no tienes una «base fija» (oficina física) en el otro país, solo debes pagar en México.

  • Certificado de Residencia: Si un cliente extranjero te quiere retener, preséntale tu Certificado de Residencia Fiscal emitido por el SAT para que no te apliquen la retención allá.


3. Novedades 2026: Plataformas Digitales y RESICO

Si tributas en el RESICO (Régimen Simplificado de Confianza), recuerda que tu tasa de ISR es bajísima (1% al 2.5%), pero tiene «letras chiquitas» para los nómadas:


  • Ingresos del extranjero: Son totalmente válidos en RESICO, siempre y cuando no excedas los 3.5 millones de pesos anuales.


  • Retenciones en Plataformas (Cambio 2026): Si recibes pagos a través de plataformas (como Upwork o Airbnb) y los mandas a una cuenta bancaria extranjera, a partir de este año el SAT obliga a las plataformas a retenerte el 100% del IVA. Para evitar esto, lo ideal es recibir los fondos en cuentas mexicanas o tener tu RFC perfectamente validado.


4. El «Regalo» de 2026: Programa de Repatriación de Capitales

Si eres un nómada que ha acumulado ahorros en cuentas como Wise, Revolut o bancos extranjeros y no los habías declarado, este año es clave. La Ley de Ingresos de 2026 incluye un programa de facilidades para regularizar recursos en el extranjero con una tasa preferencial, siempre que el dinero regrese a México para invertirse en actividades productivas.

Esto es una «bandera blanca» del SAT antes de empezar a usar con todo la información del Anexo 28 (intercambio automático de información bancaria internacional).


Resumen de supervivencia para tu Declaración en Abril:

Situación Acción Clave
Gano en USD/Euros Convierte a MXN usando el tipo de cambio oficial del Banxico de la fecha de cobro.
Me retuvieron fuera Consigue el «Tax Certificate» de ese país para acreditarlo en tu anual.
Soy RESICO Verifica que tus facturas globales de «público en general» cuadren con tus depósitos.
Tengo cuentas fuera Si el saldo promedio superó los montos de reporte, asegúrate de informarlo para evitar multas por discrepancia.

Convenios para‌ Evitar la Doble tributación⁢ (CDI): Tu Escudo Protector

Afortunadamente, la mayoría de⁤ los países han firmado lo que se conoce como Convenios para Evitar la Doble Tributación (CDI). Estos acuerdos bilaterales o multilaterales ⁤tienen como objetivo principal evitar ‌que los ciudadanos y⁤ empresas ‌de⁣ los‌ países firmantes paguen impuestos por‍ el mismo concepto en ambas jurisdicciones. Para una nómada digital, los CDI son herramientas fundamentales que definen cuál de⁤ los países ⁣tiene el⁤ derecho primario a gravar⁤ un tipo específico de ingreso y, en su defecto, qué país debe otorgar una exención o ⁢un crédito por los impuestos ⁢pagados en la ⁤otra jurisdicción. Es crucial identificar si existe un ‍CDI entre​ tu‍ país de⁤ residencia fiscal ⁤y los países ⁢donde ​generas ingresos o ha pasado un tiempo ‌significativo.

Los Principales Métodos para Aliviar​ la Doble Carga Fiscal

Los CDI estipulan diferentes métodos para evitar la doble tributación.⁤ Los más comunes⁢ son:

* ‌ Método de Exención: Bajo este método, la renta‍ obtenida en un país‍ se ⁢exime de⁣ tributación en el⁤ otro. Es decir,si ya pagaste⁢ impuestos en un país por ciertos ​ingresos,el‍ otro país que también podría tener potestad fiscal sobre ellos,los​ exime totalmente. Dentro‌ de este método, puede haber una⁤ exención total (no se ⁣tiene en‌ cuenta ni para calcular el tipo impositivo)⁤ o una exención con progresividad (la⁢ renta exenta se considera para determinar el tipo impositivo aplicable a otras ⁤rentas).
* ‍ Método de⁢ Imputación (o Crédito ‌Fiscal): En este caso, el⁣ país de residencia del ‍nómada digital permite deducir el impuesto pagado en el otro país del impuesto que debería pagar por el mismo ingreso en su país de residencia. El crédito suele tener ⁣un límite, ⁤que generalmente es el impuesto que ​habría‍ correspondido pagar en ‌el país de ⁤residencia ‌por esa renta.

Comprender qué método aplica a tu situación según el CDI específico te permitirá calcular tus obligaciones⁢ fiscales de manera ⁢más precisa y evitar pagar‍ más de lo necesario.

La‌ Residencia Fiscal: Definir dónde perteneces fiscalmente

Para una nómada digital, determinar la residencia fiscal es posiblemente ​el paso más crítico. ​La normativa de cada país establece ⁣sus propios criterios para definirla (días de presencia física, centro‌ de intereses vitales, vivienda habitual, etc.). Un CDI incorpora lo que se conoce‍ como «reglas de desempate» para resolver⁤ los‍ conflictos ⁤de residencia cuando, según las leyes internas de dos países, se te considera residente fiscal en ambos. Estas reglas ‍suelen determinar tu centro​ de intereses vitales, tu ‍hogar ⁢permanente, y buscar si ⁢eso no es posible, tu nacionalidad,⁢ o incluso el mutuo​ acuerdo ⁤entre las autoridades fiscales. Establecer claramente tu ⁤residencia fiscal es la piedra angular para aplicar cualquier CDI y presentar tu ‍declaración ⁢anual ⁣correctamente.

Planificación⁣ y Organización para tu Declaración Anual

Una vez que entiendes los conceptos clave, la preparación se vuelve más sencilla.

  1. Identifica tu residencia fiscal: Este es ⁢el punto de⁤ partida. Si ya tienes claro dónde eres residente fiscal, la mitad del⁢ trabajo está⁤ hecha.
  2. Recopila todos tus comprobantes de ingresos: Facturas, contratos, extractos bancarios⁤ y cualquier documento que acredite la fuente y​ el monto de ‌tus ‌ingresos.
  3. Documenta tus movimientos: Registra los países donde⁣ has vivido y trabajados, y por​ cuánto tiempo. Esto puede ser útil para probar​ su residencia fiscal o para aplicar ciertas exenciones.
  4. Conoce los convenios aplicables: Investiga si‍ existen CDI entre tu país de residencia⁣ fiscal y los países donde generaste ingresos.
  5. Entiende los gastos deducibles: Muchos‌ países permiten deducir gastos relacionados con tu actividad ⁤profesional, incluso si eres ⁤autónomo o freelance.‍ Mantén un registro meticuloso de estos.
  6. Fechas límite: Marca en⁤ tu‍ calendario las fechas de límite de presentación de tu declaración en cada ​jurisdicción relevante.

Tener una buena organización durante‍ todo ⁢el año fiscal te ahorrará tiempo y estrés al momento⁣ de declarar.

Asesoramiento Especializado: Tu Mejor Inversión

Aunque‌ esta ⁢guía te proporciona una base⁤ sólida, ‍las leyes fiscales son complejas y‌ se actualizan constantemente. Dada la‌ naturaleza internacional de‍ la vida de una nómada digital,‌ busque el consejo de un asesor fiscal especializado en tributación internacional es, en muchos ‌casos, la mejor inversión. Un experto podrá analizar tu situación particular, ayudarte ⁤a interpretar los CDI aplicables,‌ asegurar que aplicas correctamente ‌los métodos para evitar la doble tributación y, en última instancia, garantizar que tu declaración anual sea ⁢precisa ⁣y conforme a la⁢ ley, dándote la tranquilidad de saber que estás cumpliendo ‌con todas tus obligaciones.

febrero 21, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2026/02/3124-9ed446c8-declaracion-anual-para-nomadas-digitales-como-evitar-la-doble-tributacion-este-ano-e1771452048999.png 416 630 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-02-21 09:53:432026-02-18 16:06:32Declaración Anual para Nómadas Digitales: Cómo evitar la doble tributación este año.
Declaraciones ante el SAT

¿Cuántas declaraciones complementarias puedo presentar? – Ojo con los TIPOS de complementaria !!

¿Te gustó este post? Por favor compártelo:

¿Cuántas declaraciones complementarias puedo presentar?

Vamos abordando una de las dudas más comunes y críticas para cualquier contribuyente en México: ¿qué sucede si me equivoco al presentar mi declaración de impuestos? Para solucionar estos errores, el Servicio de Administración Tributaria (SAT) permite el uso de la Declaración Complementaria, una herramienta esencial pero que debe usarse con estricto apego a la ley para evitar auditorías o sanciones.

1. ¿Qué es una Declaración Complementaria?

Una declaración complementaria es un segundo (o tercer, o cuarto) envío de información que sustituye o modifica los datos presentados en una declaración «Normal». Se utiliza cuando el contribuyente se percata de que omitió ingresos, calculó mal las deducciones, olvidó declarar una obligación o simplemente cometió un error de dedo en los montos. El video enfatiza que, al presentar una complementaria, esta sustituye por completo a la anterior en cuanto a la determinación del impuesto, aunque para efectos de historial, el SAT conserva todos los registros enviados.

2. El Límite Legal: El Artículo 32 del Código Fiscal de la Federación (CFF)

El núcleo del video explica lo que dicta el Artículo 32 del CFF. La regla general es clara: los contribuyentes pueden modificar sus declaraciones hasta en tres ocasiones, siempre que las autoridades fiscales no hayan iniciado ya sus facultades de comprobación (una auditoría o revisión).

Este límite de tres declaraciones complementarias es lo que suele asustar a los contribuyentes, pero el video aclara que existen excepciones fundamentales donde este límite no aplica. Puedes presentar más de tres complementarias si:

  • Aumentas tus ingresos o el valor de tus actos o actividades.

  • Disminuyes tus deducciones, pérdidas o créditos fiscales.

  • La modificación es obligada por una disposición legal expresa.

  • Se presenta como resultado de una auditoría o revisión de la autoridad.

En resumen, si el cambio resulta en que le vas a pagar más impuestos al SAT, el sistema generalmente te permitirá presentar las que sean necesarias, ya que esto beneficia a la recaudación.

3. Tipos de Declaraciones Complementarias

El video detalla las opciones que aparecen en el portal del SAT, ya que cada una tiene un propósito distinto:

  • Modificación de Obligaciones: Es la más común. Se usa para cambiar montos de ingresos, gastos o retenciones que alteran el cálculo del impuesto.

  • Dejar sin Efecto Obligación: Se utiliza cuando presentaste una obligación que no te correspondía (por ejemplo, declaraste IVA cuando estás exento). Al enviarla, los importes se ponen en cero y la obligación se «anula».

  • Obligación no Presentada: Si en tu declaración normal olvidaste incluir un impuesto (por ejemplo, presentaste ISR pero olvidaste el IVA), usas esta opción para añadirla sin alterar lo que ya enviaste correctamente.

4. Riesgos y Consideraciones Críticas

Uno de los puntos más valiosos del video es la advertencia sobre los riesgos. Presentar demasiadas declaraciones complementarias, incluso si estás dentro del límite legal, puede disparar alertas en los sistemas del SAT. Para la autoridad, un contribuyente que cambia constantemente su información financiera proyecta falta de control o intentos de manipulación de datos, lo que puede derivar en una «Revisión Profunda».

Además, el video menciona el impacto en las devoluciones de impuestos. Si presentas una declaración complementaria después de haber solicitado una devolución de saldo a favor, el proceso anterior queda sin efecto y debes iniciar uno nuevo, lo que retrasa considerablemente el depósito de tu dinero.

5. Conclusión y Recomendación

El expositor concluye que, aunque la ley permite corregir errores, lo ideal es realizar una conciliación previa exhaustiva. Revisar los CFDI (facturas) emitidos y recibidos, verificar que los visores del SAT coincidan con nuestra contabilidad y asegurarse de que los cálculos sean correctos desde la declaración «Normal» es la mejor estrategia para mantener una opinión de cumplimiento positiva. La declaración complementaria debe ser un recurso de última instancia y no una práctica habitual de corrección.

Este video es una guía indispensable para entender que, aunque el SAT da margen de error, la precisión es la mejor defensa del contribuyente.

febrero 20, 2026/0 Comentarios/por CP y MI Gabriela Montserrat Montaño Verduzco
https://iacontable.mx/wp-content/uploads/2026/02/cuantas_declaraciones_complementarias.jpg 630 1200 CP y MI Gabriela Montserrat Montaño Verduzco https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP y MI Gabriela Montserrat Montaño Verduzco2026-02-20 12:15:322026-02-19 11:25:46¿Cuántas declaraciones complementarias puedo presentar? – Ojo con los TIPOS de complementaria !!
Página 3 de 14‹12345›»

Este soy yo: IA Contable MX

Contador y aficionado a la tecnología.

Espero este sitio te sea de muchísima utilidad. Seguro encontrarás cosas interesantes..

Últimas publicaciones

  • Reforma Fiscal 2027 Cambios Clave
    Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸noviembre 9, 2026 - 1:00 pm
  • Reforma Fiscal 2027 Deducciones Futuras
    Reforma Fiscal 2027: ¡El SAT te limita la deducción hoy y tu contabilidad se queda con el problema por años! 😵‍💫noviembre 9, 2026 - 11:00 am
  • El SAT Cambio Codigos cancelaciones CFDI
    ¡El SAT cambió los códigos para cancelar CFDI! Y ahora el mismo error puede significar otra cosa 🤯noviembre 8, 2026 - 7:11 pm
  • Carreras que si y no estudiarias 1200
    Le preguntamos a la IA: «Si tuvieras 18 años, ¿qué carreras NO estudiarías y cuáles SÍ?». Su respuesta nos dejó pensando… y a varios buscando otro título universitario. 🤖🎓octubre 28, 2026 - 9:01 am
  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm

Boletín gratuito de noticias.

Facebook

Etiquetas

asesoría fiscal auditoría fiscal auditoría SAT beneficios fiscales CFDI comprobantes fiscales consejos fiscales Contabilidad contabilidad electrónica contribuyentes cumplimiento fiscal cumplimiento normativo declaración anual declaración de impuestos declaración fiscal deducciones fiscales defensa fiscal derechos laborales evasión fiscal facturación electrónica finanzas personales fiscalización fiscalización SAT fraude fiscal impuestos impuestos México IMSS Inteligencia Artificial ISR ley del ISR mexico obligaciones fiscales obligaciones patronales optimización fiscal personas físicas planeación fiscal Resico riesgos fiscales régimen fiscal sanciones fiscales SAT SAT 2026 SAT México seguridad social transformación digital

Páginas

  • Aviso de Privacidad
  • Contacto
  • Inicio
  • Quiénes somos
  • Sample Page
Anúnciate aquí
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am
  • banner taxnube horizontal
    🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.mayo 11, 2026 - 2:29 pm
  • Reforma Fiscal 2027 Cambios Clave
    Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸noviembre 9, 2026 - 1:00 pm
© Copyright - IA Contable de México. - Enfold WordPress Theme by Kriesi
  • Link to X
  • Link to Facebook
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba