IA Contable de México.
  • Inicio
  • Quiénes somos
  • Contacto
  • Mi Usuario
    • Conectarse / Ingresar
    • Desconectarse / Salir
    • Registrarse
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
  • Link to X
  • Link to Facebook
Aspectos Fiscales en México, CFDI emisión correcta en México, Declaraciones ante el SAT, Inteligencia Artificial, Los Contadores y la tecnología de la información

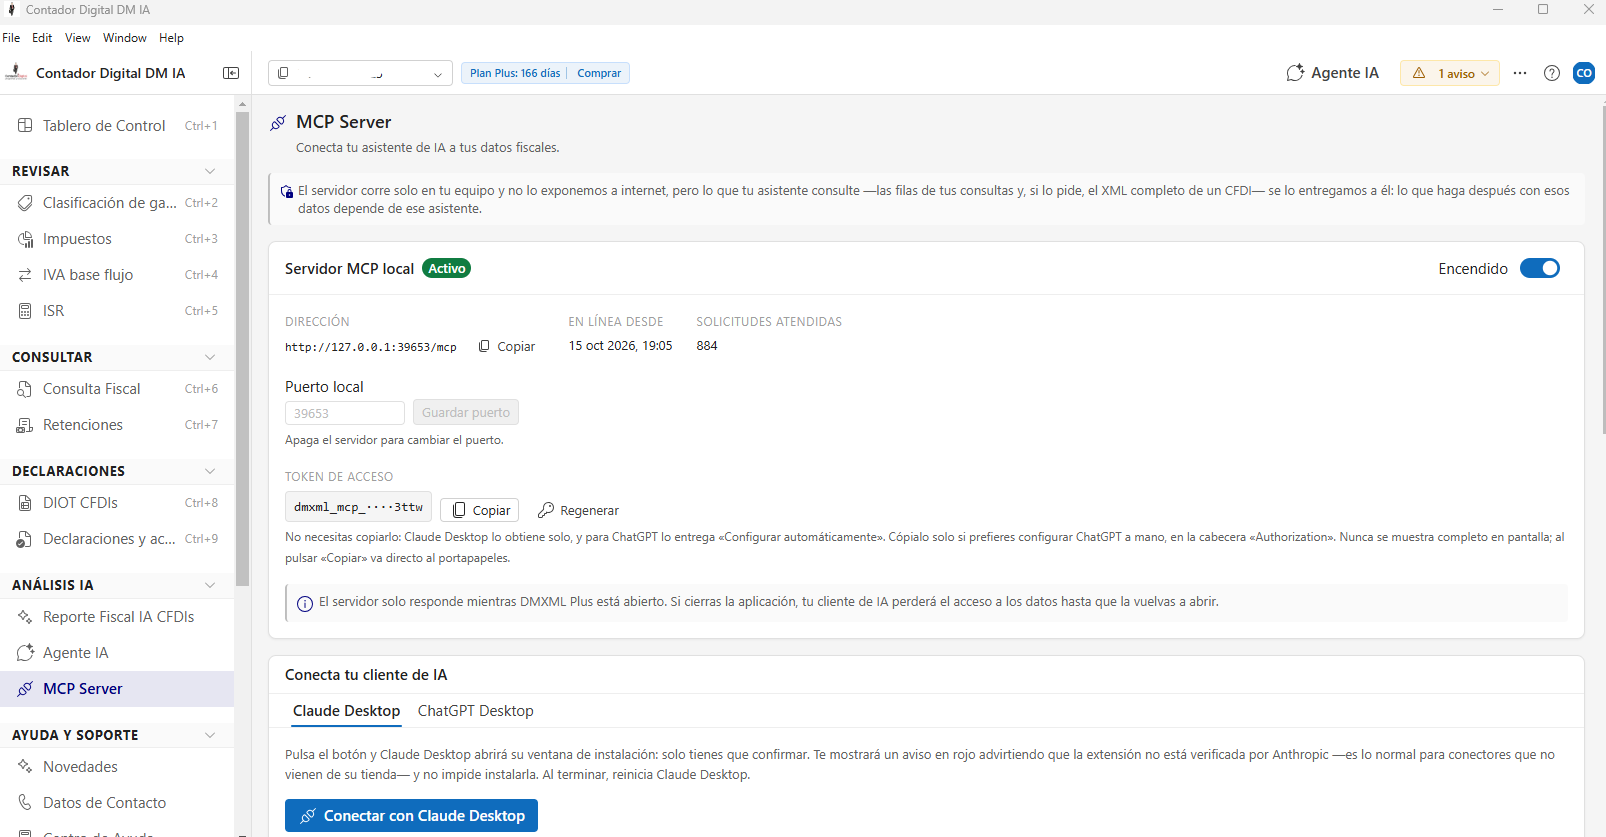
¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.

¿Te gustó este post? Por favor compártelo:

🚀 ¡La IA ya lee tus XMLs! (Y no, no los subimos a Internet):

Descubre MCP Server en Contador Digital DM IA

A ver, seamos sinceros: la contabilidad y los impuestos no siempre son una fiesta 🎉. Entre la descarga masiva de XMLs, las clasificaciones de gastos y el timbrado de facturas, a veces sentimos que pasamos más tiempo arrastrando archivos que analizando la información de nuestros clientes.

Y seguro ya has usado ChatGPT o Claude para redactar correos, resolver dudas o hasta para pedirle que te arme un chiste de contadores. Pero… ¿te imaginas qué pasaría si tu asistente de Inteligencia Artificial pudiera analizar TUS facturas reales en segundos? 🤯

¡Deja de imaginarlo! En Contador Digital DM IA acabamos de activar una función llamada MCP Server (Model Context Protocol)
y hoy te contamos por qué se va a convertir en tu nueva herramienta favorita.


MCP Server en Contador Digital DM IA

¿Qué rayos es el MCP Server? (Explicado sin mareos técnicos) 🤓

Imagina que tu Inteligencia Artificial (como Claude Desktop o ChatGPT Desktop) es un detective súper brillante 🕵️‍♂️, pero que vive en una habitación a oscuras. Para que te ayude a auditar un mes de trabajo, tenías que exportar reportes en Excel, juntar archivos, subirlos a la nube y rezar para que no se confundiera de columna.

Con MCP Server, le abres una ventana directa a tus datos dentro del programa. Es como darle superpoderes al chat para que, cuando le preguntes algo, consulte al instante los CFDIs que tienes en Contador Digital DM IA.

🔒 «Oye, pero… ¿mis datos fiscales van a andar paseando por todo Internet?»

¡Tranquilo! Aquí no hay sustos con el SAT ni fugas de información.

  • Es 100% Local: El servidor MCP vive y corre únicamente dentro de tu computadora (http://127.0.0.1). Nada de lo que proceses sale a navegar por la web abierta.

  • Control total de la llave: Tú mandas. Hay un botón gigantesco para encender o apagar el servidor cuando lo necesites. Si cierras el programa, la IA pierde el acceso al instante.

  • Cero chismorreo: La IA solo «revisa» el dato exacto o la fila del XML que le pidas consultar en ese momento. Nada más.

⚡ ¿En qué me cambia la vida esta maravilla?

En lugar de matarte haciendo cruces manuales, ahora puedes abrir tu app de Claude o ChatGPT y escribirle cosas como:

  • «Oye, hazme un resumen express de los ingresos de este cliente.»

  • «Detecta si hay facturas de gastos que parezcan sospechosas o fuera de lugar.»

  • «Analiza las retenciones de este mes y dime si todo cuadra.»

¡Y todo te lo responde al instante basándose en tus propios archivos! 🤖✨

🛠️ ¿Cómo se conecta? (Son como 3 clics, de verdad)

  1. Entra a Contador Digital DM IA y ve al menú de Análisis IA > MCP Server.

  2. Prende el interruptor para activar tu servidor local.

  3. Elige tu app de IA favorita (Claude Desktop o ChatGPT Desktop).

  4. Haz clic en «Conectar» y deja que el asistente enlace la extensión en tu equipo.

¡Y listo! Ya eres oficialmente un contador del futuro 🛸.

🎁 ¡Pruébalo gratis durante 30 días!

Si todavía no tienes Contador Digital DM IA en tu máquina, no sabes de lo que te estás perdiendo.

Bájalo directamente desde nuestra tienda 👉 Descarga DM IA – Descarga Masiva XML PLUS – Contador.Digital

  • 💻 Windows 10 o superior x64 bits
  • 🍏 MacOs ARM-64
  • 🍏 MacOS x64 bits

Esta herramienta es una aplicación de escritorio para Windows y macOS que descarga y gestiona todos tus CFDIs (facturas electrónicas) directamente desde el portal del SAT. La gran ventaja es que tu información se almacena de forma local y segura en tu computadora, sin depender de portales web lentos.

Tienes 30 días de prueba completita y totalmente gratis para exprimir la descarga masiva, la clasificación de gastos, los reportes IA y la magia del MCP Server.

¡Descárgalo hoy, dile adiós al trabajo manual aburrido y pon a la IA a trabajar para ti! 💻🔥


octubre 18, 2026/0 Comentarios/por CP y MI Gabriela Montserrat Montaño Verduzco
https://iacontable.mx/wp-content/uploads/2026/10/mcp_server_xml_contador_digital.jpg 768 1376 CP y MI Gabriela Montserrat Montaño Verduzco https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP y MI Gabriela Montserrat Montaño Verduzco2026-10-18 20:32:182026-10-18 20:32:18¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.
Aspectos Fiscales en México, CFDI emisión correcta en México

Ya les revocaron la autorización a 5 PACs bien conocidos y hay otros 2 en capilla

¿Te gustó este post? Por favor compártelo:

¡Atención a toda la comunidad contable y emprendedora! 🚨💼

Parece que el SAT y la nueva Secretaría Anticorrupción y Buen Gobierno andan aplicando el famosísimo «el que se la hace, la paga» 🧹⚡.

Resulta que le metieron lupa a la fiscalización de los Proveedores de Certificación (los famosos PACs) y se dieron cuenta de que algunos andaban jugándole al vivo y timbrándole facturas a las mismísimas EFOS (Empresas que Facturan Operaciones Simuladas, o sea, ¡las meras factureras!).

¿El resultado? ¡Machetazo y fuera! 🪓 Ya les revocaron la autorización a 5 PACs bien conocidos y hay otros 2 en capilla:

❌ Facturadorelectronico.com (Dot Net Desarrollo de Sistemas)

❌ DigiFact (Teledesic Broadband Netwoks)

❌ FactureYa (Servicios Tecnológicos Avanzados en Facturación)

❌ EdiFactMx (EDIFACTMX)

❌ Comercio Digital (Sistemas de Comercio Digital)

¡Casi nada! Entre estos 7 proveedores validaban nada más y nada menos que el 20.53% de la facturación nacional. Así que si eras de los que usaba alguno de ellos… ¡calma, no cunda el pánico, pero sí muévele a los dedos! 🏃💨


cfdi facturas contador digital


¿Te quedaste sin timbres o con el alma en un hilo? 😱

¡Que no cunda el susto ni se te pare el corazón en el cierre de mes! En iacontable.mx sabemos que tu tranquilidad fiscal y tus finanzas no están para sustos ni sorpresas de la autoridad.

Por eso, te invitamos a mudarte a lo seguro con nuestros servicios de timbrado en Facturación.digital – Timbrado CFDI Económico.

🛡️ ¿Por qué cambiarte con nosotros?

  • 100% Legal y Seguro: Timbrado certificado, en regla y sin «sorpresitas» con el SAT.

  • Precios que no duelen: El timbrado CFDI más económico para que sigas facturando feliz de la vida.

  • Sin complicaciones: Proceso rápido, estable y con el respaldo que tu contabilidad merece.

No dejes que el «barrido» de PACs paralice las ventas de tu negocio ni la contabilidad de tus clientes.

👉 Visítanos en Facturación.digital y cámbiate hoy mismo al timbrado que sí te da paz mental.

¡A facturar se ha dicho! 🚀📄✨

octubre 18, 2026/0 Comentarios/por Lic. Sofía Daniela Higuera Osuna
https://iacontable.mx/wp-content/uploads/2026/10/revoca_sat_5_pacs_factureras_efos.jpg 630 1200 Lic. Sofía Daniela Higuera Osuna https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Sofía Daniela Higuera Osuna2026-10-18 18:09:282026-10-18 18:09:28Ya les revocaron la autorización a 5 PACs bien conocidos y hay otros 2 en capilla
Aspectos Contables y de registro, CFDI emisión correcta en México, Inteligencia Artificial para Contadores Mexicanos, SAT - Declaraciones a presentar

¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.

¿Te gustó este post? Por favor compártelo:

¿Cálculo de impuestos?

🚀 Tus XML ya tienen toda la información. El problema es convertirla en algo útil.

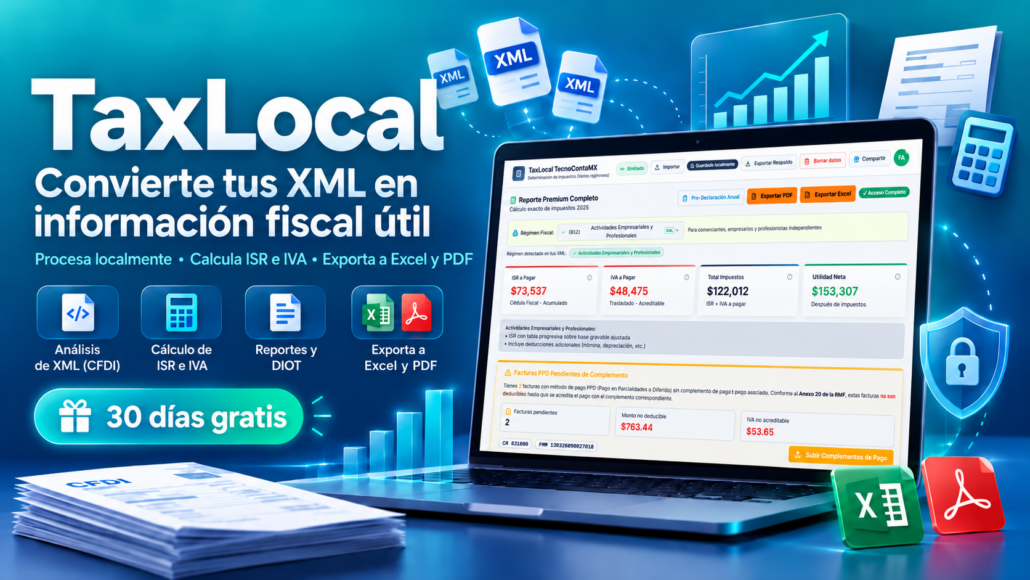
Con TaxLocal por TecnoConta puedes analizar tus CFDI y convertirlos en información fiscal que realmente te ayude a revisar tu contabilidad y preparar tus impuestos.

Y hay una diferencia muy importante frente a muchas herramientas en línea:

🔒 Tus XML se procesan localmente en tu propia computadora.

No necesitas subir toda la información fiscal de tus clientes a la nube para trabajar con ella.

TaxLocal De XML a Impuestos

Con TaxLocal puedes:

✅ Analizar tus CFDI 4.0
✅ Calcular ISR e IVA según el régimen fiscal
✅ Verificar la vigencia de los XML ante el SAT
✅ Generar información para la DIOT en TXT y Excel
✅ Exportar resultados a Excel y PDF
✅ Mantener respaldos de tu información
✅ Trabajar con cientos o incluso miles de comprobantes, dependiendo del plan contratado

Y si todavía no sabes si TaxLocal es para ti, puedes comprobarlo directamente:

🎁 Tienes 30 días de acceso total para probarlo, sin tarjeta de crédito.

La idea es sencilla: que el contador deje de invertir horas clasificando y revisando XML uno por uno y pueda concentrarse en lo verdaderamente importante: analizar la información y detectar diferencias antes de presentar impuestos.

Además, tenemos planes desde $116 MXN al año*, para que puedas comenzar sin hacer una inversión importante.

*Precio a Octubre 2026 y pueden cambiar sin previo aviso

👉 Prueba TaxLocal aquí:

https://taxlocal.tecnoconta.mx/

TaxLocal + tus XML = información fiscal lista para analizar.


octubre 6, 2026/0 Comentarios/por Contadora Lupita Torres Anguiano
https://iacontable.mx/wp-content/uploads/2026/10/TaxLocal_-De-XML-a-Impuestos.png 941 1672 Contadora Lupita Torres Anguiano https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Contadora Lupita Torres Anguiano2026-10-06 10:11:042026-10-06 10:13:31¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.
CFDI emisión correcta en México, Ley del Impuesto al Valor Agregado IVA, RESICO Regimen Simplificado de Confianza

CFDI por licencias de software: ¿debe retenerse ISR e IVA cuando el proveedor es una persona física RESICO?

¿Te gustó este post? Por favor compártelo:

CFDI por licencias de software:

¿debe retenerse ISR e IVA cuando el proveedor es una persona física RESICO?

La emisión de un CFDI por concepto de licencias de software puede parecer una operación sencilla: se determina el precio, se traslada el IVA y se expide la factura. Sin embargo, cuando el emisor es una persona física inscrita en el Régimen Simplificado de Confianza —RESICO— y el receptor es una persona moral, surgen preguntas importantes:

  • ¿Debe retenerse ISR?
  • ¿También debe retenerse IVA?
  • ¿Una licencia de software se considera un servicio personal?
  • ¿El tratamiento cambia si realmente se está pagando una comisión?

La respuesta depende principalmente de la verdadera naturaleza jurídica y económica de la operación. No basta con revisar el nombre utilizado en el CFDI.
banner taxnube horizontal

Retención de ISR a personas físicas RESICO

Cuando una persona física RESICO realiza actividades empresariales, profesionales u otorga el uso o goce temporal de bienes a una persona moral, esta última debe efectuar una retención de ISR del 1.25%.

El fundamento se encuentra en el artículo 113-J de la Ley del Impuesto sobre la Renta, el cual establece que la retención se calcula sobre el monto efectivamente pagado, sin considerar el IVA.

Por ejemplo, si una persona física RESICO factura licencias de software por un subtotal de $1,568.63, la retención se determina así:

$1,568.63 * 1.25% = $19.61

Esta retención procede aun cuando la operación tenga naturaleza empresarial. A diferencia del IVA, para la retención de ISR no es indispensable que se trate de un servicio personal independiente.

Por lo tanto, cuando una persona física RESICO factura a una persona moral por la comercialización de licencias, la retención del 1.25% de ISR es, en principio, correcta y obligatoria.

El fundamento puede consultarse en la Ley del Impuesto sobre la Renta, artículo 113-J.

IVA trasladado por la licencia de software

Las operaciones relacionadas con licencias de software normalmente se encuentran gravadas con IVA a la tasa general del 16%, salvo que exista alguna disposición específica que establezca un tratamiento diferente.

Si el valor de la operación es de $1,568.63, el IVA trasladado sería:

$1,568.63 * 16% = $250.98

El fundamento general se encuentra en el artículo 1 de la Ley del IVA, que grava la enajenación de bienes, la prestación de servicios independientes y el otorgamiento del uso o goce temporal de bienes realizados en territorio nacional.

No obstante, trasladar IVA no significa automáticamente que la persona moral deba retener una parte de ese impuesto.

No toda operación con una persona física causa retención de IVA

Este es uno de los errores más frecuentes en la práctica.

Algunos contribuyentes consideran que siempre que una persona física factura a una persona moral debe existir retención de IVA. Esto es incorrecto.

El artículo 1-A, fracción II, de la Ley del IVA establece supuestos específicos en los que una persona moral debe efectuar la retención. Entre ellos se encuentran:

  • Servicios personales independientes prestados por personas físicas.
  • Uso o goce temporal de bienes otorgado por personas físicas.
  • Servicios prestados por comisionistas personas físicas.
  • Servicios de autotransporte terrestre de bienes, bajo reglas particulares.

Por consiguiente, primero debe determinarse si la operación encuadra en alguno de estos supuestos.

Las disposiciones que establecen cargas fiscales son de aplicación estricta, conforme al artículo 5 del Código Fiscal de la Federación. Esto significa que la retención no puede aplicarse únicamente por analogía o porque el proveedor sea una persona física.

¿La licencia de software es un servicio personal independiente?

El artículo 14 de la Ley del IVA considera servicios independientes, entre otros, las obligaciones de hacer, la comisión, mediación, agencia, representación, distribución, asistencia técnica, transferencia de tecnología y las obligaciones de dar, no hacer o permitir que no constituyan enajenación o uso o goce temporal.

Sin embargo, el último párrafo del mismo artículo contiene una precisión fundamental: el servicio independiente tiene la característica de personal cuando la actividad no tiene naturaleza empresarial.

Esto permite distinguir entre dos situaciones.

Si una persona física desarrolla una actividad organizada de adquisición, distribución o comercialización de licencias de software, con clientes, proveedores, procesos, inventarios digitales o derechos de distribución, estamos frente a una actividad empresarial. En ese escenario, aunque fiscalmente exista una prestación de servicios o una obligación de permitir el uso del software, no necesariamente se trata de un servicio personal independiente sujeto a retención de IVA.

En cambio, si el pago remunera directamente el trabajo personal de la persona física, sin una organización empresarial, podría actualizarse el supuesto de servicios personales independientes y, por lo tanto, proceder la retención.
cfdi facturas contador digital

¿Qué sucede cuando el pago es una comisión?

El tratamiento cambia si la persona física no está vendiendo licencias por cuenta propia, sino que cobra una comisión por las licencias colocadas o vendidas por cuenta de otra empresa.

El artículo 14, fracción IV, de la Ley del IVA incluye expresamente a la comisión dentro de los servicios independientes. Además, el artículo 1-A, fracción II, inciso d), obliga a las personas morales a retener IVA cuando reciban servicios de comisionistas personas físicas.

En ese caso, la retención equivale a dos terceras partes del IVA trasladado, conforme al artículo 3, fracción I, inciso b), del Reglamento de la Ley del IVA.

Si el IVA trasladado es de $250.98, la retención sería:

Dos terceras partes del IVA Trasladado $250.98 = $167.32

La integración del pago quedaría así:

Concepto Importe
Subtotal $1,568.63
IVA trasladado $250.98
Retención de ISR −$19.61
Retención de IVA −$167.32
Neto a pagar $1,632.68

Puede consultarse el fundamento en el Reglamento de la Ley del IVA, artículo 3.

La descripción del CFDI no es suficiente

La clave del producto o servicio y la descripción incluida en el CFDI son elementos importantes, pero no determinan por sí solos el tratamiento fiscal.

Por ejemplo, utilizar la clave SAT 81112502, correspondiente a licencias de software, es congruente con la operación. No obstante, para determinar las retenciones deben revisarse también:

  • El contrato celebrado entre las partes.
  • Quién es el propietario o titular de las licencias.
  • Si la persona física vende por cuenta propia o por cuenta de un tercero.
  • Cómo se calcula la contraprestación.
  • Si existe un porcentaje sobre ventas.
  • Quién fija el precio al cliente final.
  • Quién asume cancelaciones, devoluciones y riesgos comerciales.
  • Si la persona física únicamente intermedia o realmente comercializa las licencias.

Si la contraprestación se calcula como un porcentaje de las ventas realizadas por cuenta de la persona moral, existen elementos para considerar que se trata de una comisión. Si la persona física compra o recibe licencias para comercializarlas bajo su propia organización empresarial y obtiene un margen de reventa, el tratamiento puede ser diferente.

Método de pago y documentación de la operación

Además de las retenciones, debe verificarse que el método y la forma de pago sean correctos.

La combinación PUE y forma de pago 03 — Transferencia electrónica es adecuada cuando la operación fue efectivamente pagada en una sola exhibición mediante transferencia.

Si al emitir el CFDI todavía no se había recibido el pago o no se tenía certeza sobre su forma de liquidación, podría corresponder:

  • Método de pago PPD.
  • Forma de pago 99 — Por definir.
  • Expedición posterior del complemento de recepción de pagos.

También es recomendable conservar documentación que demuestre la materialidad de la operación:

  • Contrato o convenio de comercialización.
  • Relación de licencias.
  • Reporte del corte mensual.
  • Evidencia de activación o entrega.
  • Comprobante bancario.
  • Reporte de ventas.
  • Correos o comunicaciones comerciales.
  • CFDI y constancias de las retenciones enteradas.

Conclusión

Cuando una persona física RESICO factura licencias de software a una persona moral, la retención de ISR del 1.25% debe efectuarse conforme al artículo 113-J de la Ley del ISR.

Respecto del IVA, no existe una obligación automática de retenerlo solamente porque el proveedor sea una persona física.

Si la operación corresponde a una actividad empresarial de comercialización de licencias, puede ser correcto trasladar el IVA del 16% sin efectuar retención de IVA. Pero si el pago corresponde realmente a una comisión o a un servicio personal independiente, la persona moral deberá retener dos terceras partes del IVA trasladado.

La conclusión fiscal no debe basarse exclusivamente en la palabra “licencia”, en la clave del catálogo del SAT o en la descripción del CFDI. El contrato, las obligaciones asumidas y la forma real en que se desarrolla la operación son los elementos que permiten determinar si el comprobante fue emitido correctamente o si debe cancelarse y sustituirse para incorporar la retención de IVA correspondiente.

Fundamentos principales:
  • Artículos 29 y 29-A del Código Fiscal de la Federación.
  • Artículos 113-E y 113-J de la Ley del Impuesto sobre la Renta.
  • Artículos 1, 1-A, 14 y 19 de la Ley del Impuesto al Valor Agregado.
  • Artículo 3 del Reglamento de la Ley del Impuesto al Valor Agregado.
septiembre 21, 2026/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2026/09/IVA_retenciones_RESICO.png 907 1734 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2026-09-21 10:45:122026-09-21 10:45:12CFDI por licencias de software: ¿debe retenerse ISR e IVA cuando el proveedor es una persona física RESICO?
CFDI emisión correcta en México

CFDI Forma de pago 27 del SAT: qué significa “a satisfacción del acreedor” y cuándo usarla en tu CFDI

¿Te gustó este post? Por favor compártelo:

En facturación electrónica no basta con saber si te pagaron en efectivo o por SPEI. El SAT exige que indiques cómo se extinguió la obligación. Una de las claves menos usadas —y más mal aplicadas— es la 27: A satisfacción del acreedor.

¿Qué es?

Es el acuerdo, firmado por deudor y acreedor, en el que ambas partes pactan que la obligación se extingue porque el acreedor considera satisfecho su interés.

No es un “pago informal”. Tampoco es un atajo para omitir el cobro. Es una forma de extinción de obligaciones que el propio SAT reconoce en el catálogo de formas de pago del Anexo 20 (CFDI 4.0).

cfdi facturas contador digital 600

Base legal (por qué el SAT la acepta)

La Ley del IVA, artículo 1o.-B, considera efectivamente cobrada la contraprestación no solo cuando hay dinero, bienes o servicios, sino también:

cuando el interés del acreedor queda satisfecho mediante cualquier forma de extinción de las obligaciones que den lugar a las contraprestaciones.

Ese criterio es el que sostiene la clave 27: hay operación cobrada para efectos fiscales aunque no haya movido la cuenta bancaria.

Cómo se ve en el CFDI

Campo Qué poner
Forma de pago 27 — A satisfacción del acreedor
¿Es bancarizada? No. No pides CLABE, banco ni número de operación.
Método de pago PUE si el convenio se perfecciona al emitir la factura. PPD + 99 si facturas primero y el convenio se firma después; entonces la 27 va en el complemento de recepción de pagos.

Si usas PPD, la factura de ingreso lleva forma 99 (Por definir). La clave 27 se declara hasta el complemento, en FormaDePagoP, y la fecha de pago puede ser la del convenio.

No la confundas con estas claves

Usar la 27 “porque no hubo transferencia” es un error frecuente. Elige la clave que sí describe el acto:

  • 12 Dación en pago — te dan un bien para saldar la deuda.
  • 15 Condonación — el acreedor perdona el cobro.
  • 17 Compensación — se cruzan deudas recíprocas.
  • 23 Novación — se sustituye la obligación por otra.
  • 24 Confusión — acreedor y deudor coinciden en la misma persona.
  • 25 Remisión de deuda — se libera expresamente al deudor.
  • 26 Prescripción o caducidad — la obligación se extingue por el paso del tiempo.

La 27 es residual: aplica cuando hay convenio de extinción y no encaja con más precisión en las anteriores. Si hay entrega de mercancía para pagar, casi siempre es 12, no 27.

1200x628 TaxNUBE

Qué debes tener en el expediente

Sin documento, la clave 27 no se sostiene en una revisión.

  1. Convenio por escrito, firmado por ambas partes.
  2. Identificación de la obligación que se extingue (factura, contrato, saldo).
  3. Fecha en que el acreedor acepta que su interés quedó satisfecho.
  4. CFDI coherente (PUE + 27, o PPD + complemento con 27).

Ese convenio es tu soporte frente al SAT, igual que un estado de cuenta lo es para una transferencia.

Efectos fiscales que sí importan

  • Para el emisor, suele haber IVA efectivamente cobrado: hay que enterarlo aunque no haya ingresado efectivo.
  • Para el receptor, la deducción y el acreditamiento dependen de que el CFDI esté bien emitido y de que la operación sea real y documentada.
  • Elegir mal la clave (por ejemplo, 01 o 03 “para que pase”) genera inconsistencias, cancelaciones y, en el peor caso, observaciones en revisión.

Regla práctica

  • ¿El cliente te depositó? Usa 01, 03, 04 o 28.
  • ¿Te pagó con un bien? 12.
  • ¿Te perdonó la deuda? 15 o 25, según el acto.
  • ¿Cruzaron saldos? 17.
  • ¿Firmaron un convenio de que la obligación ya se extinguió y ninguna de las anteriores describe el acto? 27.

La forma de pago 27 no es un comodín. Es la clave para decirle al SAT: no hubo dinero en caja, pero el acreedor aceptó por escrito que ya no hay nada que cobrar.

septiembre 10, 2026/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2026/09/forma_pago_27_cfdi_sat.jpg 630 1200 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2026-09-10 10:00:482026-09-09 19:07:49CFDI Forma de pago 27 del SAT: qué significa “a satisfacción del acreedor” y cuándo usarla en tu CFDI
CFDI de Nóminas, CFDI emisión correcta en México, Recursos Humanos

CFDI de Nómina 2026: Guía esencial de los cambios en la Revisión «E»

¿Te gustó este post? Por favor compártelo:

CFDI de Nómina 2026: Guía esencial de los cambios en la Revisión «E»

El inicio de 2026 marca una evolución significativa en la fiscalización de sueldos y salarios en México. Con la entrada en vigor de la Revisión «E» del Complemento de Nómina 1.2, la autoridad busca una estandarización absoluta que permita cruces de información más precisos entre el SAT, el IMSS y el INFONAVIT.

A continuación, se detallan los puntos críticos que deben revisarse en los sistemas de timbrado para asegurar el cumplimiento fiscal y evitar sanciones.

1. El fin del «Doble Cero» y nuevas reglas de validación

Uno de los cambios de fondo más importantes es la modificación en la lógica de los nodos de percepción. Se han implementado reglas de validación (NOM 75 y NOM 110) que eliminan el uso de conceptos meramente «informativos» que no reflejen un valor real.

  • Validación estricta: Si se declara un importe exento como $0.00, el importe gravado debe ser obligatoriamente mayor a cero.

  • Recíproca obligatoria: De igual forma, si el importe gravado es $0.00, el exento deberá ser mayor a cero.

Este ajuste obliga a una depuración profunda de los catálogos en los sistemas ERP para evitar rechazos en el timbrado.

2. Reclasificación obligatoria de la Clave 038

La clave de percepción 038 («Otros ingresos por salarios»), utilizada frecuentemente para conceptos no clasificados, ha perdido su flexibilidad.

  • Eliminación de exención: A partir de ahora, cualquier monto registrado bajo esta clave debe registrarse únicamente como importe gravado.

  • Exento en cero: El atributo de «Importe Exento» para esta clave debe ser forzosamente cero (Regla NOM 109).

Cualquier pago que anteriormente se consideraba exento bajo esta categoría pasará a ser 100% gravado para el trabajador si se mantiene en dicha clave.

3. Actualización de Catálogos: Días de descanso y Previsión Social

Para lograr una mayor transparencia en las auditorías, se han adicionado claves que permiten desglosar ajustes específicos por días laborados y beneficios.

  • Nuevas Percepciones: Se incorporan las claves 054 (Días de descanso laborados), 055 (Días de descanso obligatorios laborados) y 056 (Previsión social Art. 93).

  • Nuevas Deducciones: Se habilitan las claves 108 a 113 para realizar ajustes a los conceptos anteriores, permitiendo corregir diferencias tanto en importes gravados como exentos.

4. Ajuste al Subsidio para el Empleo

Los límites del Subsidio Causado han sido actualizados para alinearse a la realidad económica actual. Para periodos de pago de hasta 31 días, el límite del subsidio aumenta de $475.00 a $628.00 (Regla NOM 101).

Recomendaciones para la implementación

El ecosistema fiscal de 2026 no permite márgenes de error amplios. El cumplimiento debe ser preventivo y documentado:

  1. Actualización tecnológica: Es imperativo verificar que el proveedor de certificación (PCCFDI) haya implementado la totalidad de las reglas de la Revisión E.

  2. Alineación de áreas: Los departamentos de recursos humanos, contabilidad y sistemas deben trabajar en conjunto para validar que el timbrado coincida plenamente con la materialidad de la operación laboral.

  3. Auditoría interna: Realizar revisiones periódicas para detectar variaciones entre lo timbrado y lo declarado, mitigando riesgos de restricción de Sellos Digitales.

marzo 17, 2026/0 Comentarios/por Lic. Sofía Daniela Higuera Osuna
https://iacontable.mx/wp-content/uploads/2026/03/cfdi_nominas_2026_cambios_038.jpg 630 1200 Lic. Sofía Daniela Higuera Osuna https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Sofía Daniela Higuera Osuna2026-03-17 08:00:532026-03-17 08:00:53CFDI de Nómina 2026: Guía esencial de los cambios en la Revisión «E»
CFDI emisión correcta en México, Evasión Fiscal en México, Materialidad de operaciones en México

Comprobantes fiscales falsos y las visitas domiciliarias: Lo que debes saber para protegerte.

¿Te gustó este post? Por favor compártelo:

Comprobantes Falsos y Visitas Domiciliarias: Guía de Supervivencia Fiscal

En el ecosistema fiscal de 2026, la «luna de miel» con la digitalización terminó. El Servicio de Administración Tributaria (SAT) ha perfeccionado su Plan Maestro de Fiscalización, integrando modelos de analítica de datos que detectan discrepancias antes de que tú mismo te des cuenta. El uso de comprobantes que amparan operaciones inexistentes ya no es solo un error administrativo: es el radar principal para las visitas domiciliarias.

A continuación, desglosamos cómo proteger tu patrimonio y tu libertad ante el escrutinio de la autoridad.


1. El Juego de los EFOS y EDOS: ¿Dónde estás parado?

Para entender el riesgo, hay que hablar con propiedad técnica. En el argot fiscal mexicano existen dos figuras clave:

  • EFOS (Empresas que Facturan Operaciones Simuladas): Son las «factureras». Emiten comprobantes sin tener activos, personal o infraestructura.

  • EDOS (Empresas que Deducen Operaciones Simuladas): Son quienes compran estas facturas para bajar sus impuestos.

Lo que nadie te dice: En 2026, el SAT no solo busca a las grandes redes criminales. Gracias al CFDI 4.0 y los complementos de pago, la autoridad puede detectar si una empresa pequeña compró una «asesoría» de 50,000 pesos a un proveedor que no tiene ni una oficina física. Si tu proveedor cae en la «lista negra» (Art. 69-B del Código Fiscal), tú tienes 30 días para demostrar que la operación fue real o autocorregirte.


2. La Visita Domiciliaria: El «Examen Final» del SAT

Una visita domiciliaria es la facultad de comprobación más intrusiva. No es una simple carta invitación; es personal del SAT en tus instalaciones revisando hasta el último cajón digital.

El Procedimiento Legal (Paso a Paso)

  1. Orden de Visita: Debe estar por escrito, firmada por autoridad competente y contener tu nombre y domicilio exacto.

  2. Identificación: Los visitadores deben mostrar credenciales vigentes con códigos QR de verificación.

  3. Testigos: Tienes derecho a nombrar dos testigos. Si no lo haces, los visitadores los designarán por ti.

  4. Actas Parciales: Se levantarán actas de lo que encuentren. Aquí es donde debes estar más atento.

  5. Acta Final: Es el cierre de la auditoría donde se asientan todas las omisiones o irregularidades.

💡 Tip de experto: Durante una visita, nunca entregues información que no te haya sido solicitada formalmente por escrito en el acta. El exceso de «amabilidad» informativa suele convertirse en tu propia evidencia en contra.


3. Consecuencias: Mucho más que una multa

El uso de comprobantes falsos en 2026 se castiga bajo la premisa de defraudación fiscal. Aquí la tabla de riesgos actualizada:

Tipo de Sanción Gravedad / Detalle Consecuencia Estimada
Multa Económica Por cada comprobante falso. 55% al 75% del valor de la factura.
Sello Digital (CSD) Restricción temporal o definitiva. Muerte civil del negocio: No puedes facturar, no puedes cobrar.
Responsabilidad Solidaria Recae sobre socios y administradores. Tu patrimonio personal (casa, autos) entra en juego.
Pena de Prisión Delito previsto en el Art. 113-Bis del CFF. De 2 a 9 años de cárcel.

4. El Concepto Clave: «Materialidad» y «Razón de Negocios»

Ya no basta con tener la factura (CFDI) y el estado de cuenta. En 2026, el SAT exige Materialidad. Si compraste papelería, el SAT querrá ver:

  • Fotos de la papelería en tu almacén.

  • Contratos firmados (preferentemente con fecha cierta ante notario).

  • Correos electrónicos de la cotización.

  • Bitácoras de entrega.

Si no puedes probar que el servicio o producto «existió en el mundo físico», la factura es considerada falsa, aunque el proveedor sea real.


5. Medidas Preventivas: Tu Blindaje Fiscal

Para dormir tranquilo, implementa estos tres pilares en tu empresa:

  1. Compliance de Proveedores: Antes de pagar, revisa que tu proveedor no esté en el listado del 69-B del SAT. Pide siempre su Opinión de Cumplimiento en sentido positivo actualizada al mes en curso.

  2. Expediente de Materialidad: Crea una carpeta (digital o física) por cada operación importante. Guarda fotos, contratos, entregables y correos. Si no hay evidencia, no hay deducción.

  3. Auditoría Preventiva de CFDIs: Utiliza software que cruce tus facturas recibidas contra las listas negras del SAT de forma automática y diaria.


Conclusión

La fiscalización en 2026 es de precisión quirúrgica. Las visitas domiciliarias por comprobantes falsos no son «mala suerte», sino el resultado de inconsistencias en los datos que tú mismo envías al SAT cada mes. Mantener una contabilidad transparente y una vigilancia estricta sobre tus proveedores no es un gasto, es la inversión más barata para mantener tu libertad y la continuidad de tu negocio.

¿Sientes que tus proveedores actuales podrían ser un riesgo?

marzo 2, 2026/0 Comentarios/por CP Andres Soto Martínez
https://iacontable.mx/wp-content/uploads/2025/11/2386-comprobantes-fiscales-falsos-y-visitas-domiciliarias-en-2026-lo-que-debes-saber-para-protegerte.png 628 942 CP Andres Soto Martínez https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Andres Soto Martínez2026-03-02 14:15:082026-03-02 09:22:20Comprobantes fiscales falsos y las visitas domiciliarias: Lo que debes saber para protegerte.
CFDI emisión correcta en México, Conciliaciones Bancarias

¿Facturas PUE y Pagos Pendientes?: Evita Multas y Errores ante el SAT

¿Te gustó este post? Por favor compártelo:

Facturas PUE y Pagos Pendientes: Evita Multas y Errores ante el SAT

El manejo de las facturas PUE (Pago en Una Sola Exhibición) y los pagos que no llegan a tiempo es una de las mayores fuentes de discrepancia fiscal en México. El SAT mantiene una vigilancia estricta sobre la emisión de los CFDI, por lo que un error en el método de pago puede derivar en multas o la no deducibilidad de tus gastos.

En este artículo, desglosamos los problemas más frecuentes y cómo blindar tu contabilidad.


¿Qué es una Factura PUE y en qué se diferencia de una PPD?

La normativa del SAT es clara, pero la operación diaria suele confundir estos dos conceptos:

  • PUE (Pago en Una Sola Exhibición): Se utiliza cuando el pago se recibe al momento de emitir la factura o se tiene la certeza de que se liquidará a más tardar el último día del mes calendario en que se emitió.

  • PPD (Pago en Parcialidades o Diferido): Se debe usar si el pago se realizará en una fecha posterior al mes de emisión o si se desconoce la forma de pago. Obliga a la emisión de un Complemento de Pago.


Problemas Frecuentes: El Riesgo de la Factura PUE

Emitir un PUE y no recibir el dinero de inmediato genera un «corto circuito» en la información que recibe el SAT.

Problema Causa Principal Impacto Fiscal
Pago no realizado El cliente se retrasa más allá del mes de emisión. Inconsistencia: el SAT asume que ya tienes ese flujo de efectivo.
Cruce erróneo Declarar PUE pero no tener el ingreso en banco. El IVA se vuelve exigible para el SAT, aunque no lo hayas cobrado.
Errores de Deducción El receptor quiere deducir un PUE no pagado. El SAT rechaza la deducción o el acreditamiento del IVA.
Descontrol Interno Falta de comunicación entre Ventas y Cobranza. Duplicidad de ingresos al intentar corregir sin cancelar.

Consecuencias de Facturar PUE con Pagos Pendientes

Si emites un CFDI como PUE y el pago no cae en el mes corriente, te enfrentas a:

  1. Imposibilidad de emitir Complemento de Pago: El sistema no permite generar un complemento para una factura que ya marcaste como «pagada».

  2. IVA a cargo «fantasma»: Deberás pagar el IVA al SAT en tu declaración mensual, ya que el PUE le indica a la autoridad que el dinero ya entró a tu caja.

  3. Riesgo de Auditoría: Las discrepancias entre lo facturado (PUE) y lo declarado en el flujo de efectivo son «focos rojos» para el algoritmo del SAT.

Ejemplo Real: Juan emite un PUE el día 28 esperando el pago ese mismo día. El cliente paga el día 5 del siguiente mes. Para el SAT, Juan debió declarar ese ingreso en el mes anterior, generando un desfase contable y posibles recargos.


¿Cómo Solucionar y Prevenir?

1. La Regla de Oro: «Si no hay dinero, es PPD»

A menos que tengas el depósito en firme o sea una operación de contado en mostrador, lo más seguro es emitir como PPD con forma de pago 99 (Por definir).

2. Corrección Oportuna

Si emitiste un PUE y no te pagaron en el mes:

  • Cancela la factura original (sustitución de CFDI).

  • Reexpídela como PPD.

  • Emite el Complemento de Pago cuando recibas el dinero.

3. Sincronización de Equipos

El área de ventas no debe decidir el método de pago sin confirmar con tesorería. Implementar un software que valide el estatus de pago antes de timbrar ahorra horas de re-trabajo.


Preguntas Frecuentes (FAQ)

¿Puedo corregir un PUE sin cancelar?

No. Si el método de pago cambió de hecho (de contado a crédito), la factura original debe cancelarse y sustituirse para evitar duplicidad.

¿El SAT multa por esto?

Sí, existen multas por emitir comprobantes fiscales con errores o de forma distinta a lo que marcan las guías de llenado.

¿Qué pasa con el IVA?

El IVA de un PUE se considera efectivamente cobrado en el mes de la factura. Si no te pagan, estarás financiando al fisco con dinero que no tienes.


Conclusión

La precisión en tus CFDI no es solo «papeleo», es la base de tu salud financiera. Un manejo correcto de PUE y PPD te protege de auditorías y mejora tu relación con los clientes al evitarles problemas de deducibilidad.

¿Te ha pasado que un cliente te exige PUE pero tarda semanas en pagar? Cuéntanos tu experiencia en los comentarios o contáctanos para asesorarte en la automatización de tus complementos de pago.

febrero 27, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2025/09/1876-descubre-el-impacto-del-valor-pue-en-tus-declaraciones-fiscales-clave-para-una-contabilidad-eficiente.png 628 942 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-02-27 10:15:242026-02-25 19:43:46¿Facturas PUE y Pagos Pendientes?: Evita Multas y Errores ante el SAT
CFDI emisión correcta en México, Transportistas Complementos CFDI Carta Porte

Guía del complemento Carta Porte para 2026: Todo lo que necesitas saber para cumplir con el SAT

¿Te gustó este post? Por favor compártelo:

Guía Esencial del Complemento Carta Porte para 2026: Todo lo que Necesitas Saber para Cumplir con el SAT

El Complemento Carta Porte se ha consolidado como un requisito indispensable para el traslado de bienes y mercancías en México. Para este 2026, los periodos de gracia y convivencia de versiones anteriores quedaron atrás, por lo que el Servicio de Administración Tributaria (SAT) y la Guardia Nacional aplican revisiones y sanciones con estricto rigor.

A continuación, te presento una guía clara y estructurada con todo lo que necesitas saber para mantenerte en regla durante este año.


1. ¿Qué es el Complemento Carta Porte?

Es un documento electrónico anexo a un Comprobante Fiscal Digital por Internet (CFDI) que ampara la legal posesión y estancia de las mercancías durante su traslado en territorio nacional. Su objetivo principal es combatir el contrabando y la informalidad.


2. ¿Quiénes están obligados a emitirlo?

La obligación recae en cualquier actor que traslade mercancías, dependiendo de su rol en la operación:

  • Transportistas (Servicio de flete): Empresas o personas físicas que cobran por el servicio de transporte. Deben emitir un CFDI de Ingreso con el Complemento Carta Porte.

  • Propietarios de la mercancía: Empresas o individuos que trasladan sus propios bienes usando vehículos de su propiedad. Deben emitir un CFDI de Traslado con el Complemento Carta Porte (por valor cero).

  • Intermediarios o Agentes de Carga: Si actúan como intermediarios y utilizan vehículos propios para el traslado, también deben emitir un CFDI de Traslado con el complemento.


3. Puntos Clave para el Cumplimiento en 2026

El estándar actual (consolidado a partir de la versión 3.0) exige un nivel de detalle profundo. Debes prestar especial atención a lo siguiente:

  • Información Detallada: Se requiere especificar el origen, destino, rutas, información del operador (chofer), datos del vehículo (placas, aseguradora, póliza) y el detalle exacto de la mercancía (peso, cantidad, claves del catálogo del SAT).

  • Comercio Exterior: Si la mercancía es de importación o exportación, el complemento debe incluir los datos del pedimento aduanal o el folio fiscal del CFDI con complemento de Comercio Exterior.

  • Materiales Peligrosos: Existe un catálogo estricto. Si transportas materiales considerados peligrosos por la SCT (Secretaría de Infraestructura, Comunicaciones y Transportes), es obligatorio indicar la clave correspondiente, el embalaje y la póliza de seguro ambiental.

  • Código QR: El formato impreso o en PDF del CFDI debe incluir un código QR específico de la Carta Porte que las autoridades pueden escanear en carretera para validar la información en tiempo real.


4. Excepciones: ¿Cuándo NO es obligatorio?

No todos los traslados requieren el Complemento Carta Porte. Las principales excepciones incluyen:

  • Tránsito Local: Si el traslado se realiza exclusivamente dentro de una misma ciudad o zona local y no transita por ningún tramo de jurisdicción federal (carreteras federales).

  • Vehículos Ligeros (con restricciones): Si usas vehículos tipo van o camiones ligeros (menores a ciertas especificaciones de peso y dimensiones establecidas por la SICT) y la ruta en tramo federal no excede los 30 kilómetros.

  • Servicios de Paquetería (Primera y Última Milla): Existen facilidades específicas donde solo se requiere el CFDI sin complemento para la recolección y entrega local, siempre que no implique largos trayectos federales.

Nota importante: Incluso si aplicas para una excepción del Complemento Carta Porte, siempre debes llevar contigo un CFDI (de Ingreso o Traslado) normal que ampare la mercancía.


5. Multas y Sanciones por Incumplimiento

En 2026, el SAT tiene facultades plenas para sancionar el incumplimiento. Las consecuencias incluyen:

  • Multas Económicas: Sanciones por no emitir el CFDI con su complemento, o por emitirlo con errores o información incompleta (las multas varían y se actualizan anualmente, pero pueden oscilar entre los miles de pesos por cada documento incorrecto).

  • Presunción de Contrabando: Si no puedes acreditar la legal posesión de la mercancía en tránsito, las autoridades (como la Guardia Nacional) pueden confiscar los bienes.

  • No Deducibilidad: Para el cliente que contrata el flete, si la factura del transportista no incluye el Complemento Carta Porte correctamente llenado, ese gasto de transporte no será deducible de impuestos (ISR) ni se podrá acreditar el IVA.

febrero 26, 2026/0 Comentarios/por CP y MI Gabriela Montserrat Montaño Verduzco
https://iacontable.mx/wp-content/uploads/2025/12/2673-guia-esencial-del-complemento-carta-porte-todo-lo-que-necesitas-saber-para-cumplir-con-el-sat.png 628 942 CP y MI Gabriela Montserrat Montaño Verduzco https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP y MI Gabriela Montserrat Montaño Verduzco2026-02-26 10:30:492026-02-25 19:09:38Guía del complemento Carta Porte para 2026: Todo lo que necesitas saber para cumplir con el SAT
CFDI de Nóminas, CFDI emisión correcta en México

Errores fatales en el visor de nómina: Por qué tu declaración podría estar mal antes de empezar.

¿Te gustó este post? Por favor compártelo:

Errores​ fatales en el visor de⁣ nómina: Por qué tu declaración ‌podría estar ⁢mal antes ‌de empezar

¿Sabías que muchos contribuyentes ⁢en México presentan su⁤ declaración anual con datos incorrectos sin siquiera saberlo? El culpable invisible suele ser el visor de nómina ​ del SAT, una herramienta que, aunque poderosa, ⁢puede ser fuente de grandes dolores de ​cabeza si no se utiliza correctamente. En este artículo, descubrirás los errores fatales ⁢más comunes ⁢en el visor de nómina, cómo afecta​ directamente tu declaración y, lo⁣ más importante, cómo evitarlos para cumplir con tus obligaciones fiscales sin sorpresas desagradables.

¿Qué es el visor⁣ de⁤ nómina y por⁤ qué es tan importante?

el visera de ⁢nómina es una herramienta digital proporcionada por el SAT (Servicio de ⁣Administración Tributaria) que‌ permite tanto a los patrones como a los trabajadores consultar los comprobantes​ fiscales digitales por Internet (CFDI) de nóminas emitidas‌ y recibidas durante el año fiscal. Es la base sobre la cual se calcula el ISR retenido,⁤ deducciones y, en muchos casos, el saldo ‍a favor o a pagar en la declaración anual.

  • Para empleados: Verifique que los CFDI de nómina estén ​correctos antes de la declaración anual.
  • Para patrones: Permite identificar​ errores en los timbrados ​y corregirlos antes de posibles auditorías.
Clave de datos: Cualquier discrepancia en el visor puede afectar gravemente tu declaración anual, generando ajustes, multas o la pérdida de saldos a ‍favor. ⁤ ​

Principales errores fatales en el visor ‍de nómina

A continuación, te presentamos una tabla con los errores más⁢ frecuentes que pueden aparecer ‍en el ⁤visor de nómina y sus posibles consecuencias:

Error Consecuencia Recomendación
CFDI duplicados ISR retenido aparece doble; saldo a pagar‌ elevado Solicita⁢ cancelación al patrón
CFDI sin timbrados El SAT no reconoce tus ingresos ni retenciones pide al patrón que emite y timbre los faltantes
Percepciones erróneas Ingresos ‍mayores ⁢o menores a los reales Revisa montos y solicita corrección
ISR‌ mal calculado Saldo⁢ a favor incorrecto o saldo a ⁤pagar‍ injustificado Valida las​ retenciones en cada CFDI
Subsidio al empleo omitido Pierdes beneficio fiscal Solicita ajuste al área de nómina

¿Por qué ocurren estos errores en el visor de nómina?

Los‍ errores en el visor de nómina suelen originarse por:

  • Fallas en el sistema ​de nomina de la empresa, que genera CFDI con datos incorrectos o incompletos.
  • errores humanos al capturar información, como⁢ fechas,⁤ montos o conceptos de percepciones y deducciones.
  • Falta de actualizacion ‍ de⁤ los catálogos del ​SAT, lo que provoca incompatibilidades en los‍ timbrados.
  • Desconocimiento normativosobre todo en empresas pequeñas o con alta rotación de personal administrativo.
Consejo: No confíes ciegamente ⁢en tu recibo impreso o en‍ el cálculo de tu empresa.El visor de ​nómina del SAT es la referencia oficial para‌ tu declaración. ⁤ ‍

¿Cómo impactan estos errores en tu declaración anual?

Los errores en el visor⁣ de nómina pueden tener graves​ repercusiones en tu declaración anual:

  1. Rechazo de‍ deducciones personales al no coincidir los datos.
  2. Saldo a favor menor o inexistente por retenciones mal reportadas.
  3. Requerimientos o ⁤auditorías ‌por diferencias detectadas por el SAT.
  4. Multas⁤ y ⁤recargas por declaraciones inexactas ‍o fuera de plazo.

Por ⁣ejemplo,si tu patrón timbra⁤ dos veces el mismo pago,el ⁢SAT‌ asumirá​ que recibirá el doble de ingresos.Esto puede hacer que⁣ tu saldo a favor se convierta en un saldo ⁢a pagar, o que pierdas la oportunidad ⁣de solicitar​ la devolución.

Cómo revisar y corregir errores en el ‍visor de nómina

Evitar problemas en tu declaración anual es‍ posible si‍ sigues estos pasos:

  1. accede al visor de nomina del SAT con tu RFC y contraseña o e.firma.
  2. Descarga y revisa ​cada CFDI de nómina correspondiente al ejercicio fiscal.
  3. Verifica que los montos de percepciones, deducciones, ISR retenido y subsidio al empleo coincidan con tus recibos.
  4. Detecta CFDI duplicados, faltantes o con errores en fechas, conceptos⁣ o importaciones.
  5. Solicita a⁤ tu patrón la corrección de cualquier inconsistencia antes de ‍enviar tu declaración.
  6. guarda evidencia de tus gestiones y las respuestas obtenidas.

El SAT otorga un período para que los patrones corrijan CFDI erróneos antes de que arranque el período de declaraciones anuales, ¡aprovéchalo!

Beneficios de una nómina sin errores

  • Certificado fiscal: tus saldos a favor o a pagar serán correctos.
  • Evitas auditorías: Declaraciones consistentes minimizan riesgos de revisión.
  • Facilidad en devoluciones: El proceso de devolución de saldos a favor es más ágil.
  • Mejor historial⁤ como contribuyente: Un historial limpio abre puertas a créditos y beneficios.

Consejos​ prácticos⁣ para evitar ​errores fatales en ‌el visor de nómina

  • Revisa tu visor de nómina cada trimestre, no solo antes de la declaración anual.
  • Guarda copias digitales de tus CFDI y recibos de nómina.
  • Comunica ⁣cualquier inconsistencia de inmediato a tu área de recursos humanos o nómina.
  • Mantente informado ⁢sobre cambios fiscales relevantes.
  • No ⁣presentes tu declaración ⁢anual sin ‌antes revisar tu ‌visor de nómina.

Preguntas frecuentes sobre el visor⁣ de nómina y la declaración anual

pregunta respuesta breve
¿Puedo corregir errores después de presentar mi declaración? Sí, mediante declaración complementaria, pero es mejor ⁣prevenir.
¿El SAT siempre detecta⁢ los errores? no siempre, pero si los detectan puede ‌requerir aclaraciones o sancionar.
¿Qué pasa si‍ mi patrón no corrige un​ CFDI? debes documentar‌ tu gestión y ⁢considerar denunciar⁢ ante el SAT.

Conclusión

el visor de⁣ nómina es una herramienta⁢ esencial para asegurar que ⁣tu declaración‍ anual ante el SAT sea precisa‍ y ⁤sin contratiempos. Los errores fatales en la nómina pueden costarte dinero, ​tiempo y tranquilidad. No dejes tu situación fiscal al azar: revisa periódicamente tus CFDI, mantente informado y‍ actúa proactivamente. ‍Recuerda, un pequeño ‌descubierto hoy puede convertirse ⁤en un ⁤gran problema mañana.

¿Tienes dudas o necesitas‌ ayuda con tu visor de nómina? Consulta con un ⁤contador certificado para recibir asesoría personalizada y asegurar el correcto cumplimiento de ‌tus​ obligaciones fiscales.

febrero 18, 2026/0 Comentarios/por Contadora Lupita Torres Anguiano
https://iacontable.mx/wp-content/uploads/2026/02/3111-8b7c861f-errores-fatales-en-el-visor-de-nomina-por-que-tu-declaracion-podria-estar-mal-antes-de-empezar-e1771443357491.png 412 630 Contadora Lupita Torres Anguiano https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Contadora Lupita Torres Anguiano2026-02-18 18:38:482026-02-18 19:37:56Errores fatales en el visor de nómina: Por qué tu declaración podría estar mal antes de empezar.
Aspectos Fiscales en México, CFDI emisión correcta en México, Resolución Miscelánea Fiscal y sus Anexos

Cancelación de CFDI en la RMF 2026: ¿Aceptación obligatoria del receptor?

¿Te gustó este post? Por favor compártelo:

Cancelación de CFDI en la RMF 2026:

La Guía Definitiva sobre la Aceptación del Receptor

En el complejo mundo de la contabilidad y los impuestos en México, la emisión de una factura es solo el principio. El verdadero reto surge cuando, por errores o cambios en la operación, necesitamos cancelar un CFDI.

Con la entrada en vigor de la Resolución Miscelánea Fiscal (RMF) 2026, el Servicio de Administración Tributaria (SAT) mantiene reglas estrictas para evitar cancelaciones indebidas que afecten la deducibilidad de los contribuyentes. En IAContable te explicamos el marco legal y operativo para que no pongas en riesgo tu cumplimiento fiscal.


1. El Fundamento Legal: ¿Por qué no puedo cancelar libremente?

La facultad de cancelar comprobantes no es discrecional. Todo el procedimiento se sustenta en tres pilares jurídicos:

  • Código Fiscal de la Federación (CFF): El Artículo 29-A, cuarto y quinto párrafo, establece que los CFDI solo podrán cancelarse cuando la persona a favor de quien se expidieron (receptor) acepte dicha cancelación.

  • Reglas de la RMF 2026: Las reglas 2.7.1.34. y 2.7.1.35. detallan los casos de excepción y el procedimiento técnico de aceptación, respectivamente.

  • Ley del ISR e IVA: El Art. 27, frac. XVIII de la LISR y el Art. 5 de la LIVA condicionan la deducibilidad y el acreditamiento a que los comprobantes mantengan su estatus de «Vigentes», salvo las sustituciones previstas en ley.


2. El Proceso de Aceptación y las «72 Horas»

Cuando intentas cancelar una factura que no entra en las excepciones de ley, se dispara el proceso de Aceptación del Receptor (Regla 2.7.1.35. de la RMF 2026):

  1. Solicitud: El emisor envía la solicitud a través del portal del SAT o su PAC.

  2. Notificación: El receptor recibe un aviso en su Buzón Tributario.

  3. Plazo de Respuesta: El receptor tiene tres días hábiles (contados a partir de la recepción de la notificación) para aceptar o rechazar.

  4. Aceptación Tácita: Si el receptor no manifiesta su voluntad en ese plazo, el SAT asume que está de acuerdo y el CFDI cambia a estatus «Cancelado».


3. Excepciones: ¿Cuándo NO se requiere permiso?

De acuerdo con la Regla 2.7.1.34. de la RMF 2026, puedes realizar una cancelación directa (sin que el receptor deba autorizar) en los siguientes supuestos:

Supuesto Límite o Condición
Monto del CFDI Hasta $1,000.00 MXN (IVA incluido).
Temporalidad Cancelación dentro del día hábil siguiente a su emisión.
Nómina y Egresos Conceptos de sueldos, salarios y notas de crédito.
Público en General Facturas emitidas con el RFC genérico.
Sector Primario Facturas de actividades agrícolas, ganaderas o pesqueras.

4. Motivos de Cancelación (Claves Obligatorias)

Al solicitar la cancelación, el Artículo 29-A del CFF obliga a señalar el motivo. No olvides usar las claves correctas:

  • Clave 01: Comprobante emitido con errores con relación (cuando se sustituye por uno nuevo).

  • Clave 02: Comprobante emitido con errores sin relación.

  • Clave 03: No se llevó a cabo la operación.

  • Clave 04: Operación nominativa relacionada en una factura global.

¡Cuidado! El uso incorrecto de estas claves o cancelar fuera de los plazos legales (generalmente antes de la declaración anual) puede derivar en multas que van del 5% al 10% del valor de cada factura, según el Art. 81, fracción XLVI del CFF.


5. Recomendaciones de IAContable para 2026

Para mantener una contabilidad sana y evitar fricciones con la autoridad:

  1. Revisión Semanal de Buzón Tributario: No dejes que las solicitudes de cancelación de tus proveedores se conviertan en «aceptaciones tácitas» por falta de revisión.

  2. Comunicación Directa: Antes de enviar una solicitud de cancelación a un cliente, avísale por correo o teléfono para evitar que la rechace por desconocimiento.

  3. Expediente de Soporte: Conserva evidencia de por qué se canceló la operación (correos, contratos rescindidos, devoluciones) para defender la materialidad ante el SAT.

La transparencia en el manejo de tus comprobantes fiscales es la mejor defensa ante cualquier auditoría.


El Caso Especial: Hidrocarburos y Petrolíferos

Si tu empresa o cliente opera en el sector energético, debes saber que los CFDI que amparen ingresos por actividades de hidrocarburos, petrolíferos (gasolina, diésel, gas LP, etc.) y servicios relacionados, tienen un tratamiento especial.

De acuerdo con la Regla 2.7.1.34. de la RMF 2026 (en su último párrafo), la facilidad de cancelar sin aceptación NO aplica para estos comprobantes.

¿Qué significa esto en la práctica?

Incluso si se cumple cualquiera de las condiciones que normalmente permitirían una cancelación directa, en hidrocarburos siempre se requerirá la aceptación del receptor:

  • Sin importar el monto: Aunque la factura sea por $100.00 MXN, se requiere aceptación.

  • Sin importar el tiempo: Aunque intentes cancelarla a los 5 minutos de haberla emitido, se activará la solicitud al receptor.

  • Fundamento Adicional: Esto va de la mano con el Artículo 28, fracción I, apartado B del CFF, relativo a los controles volumétricos.

¿Por qué el SAT es tan estricto con los Hidrocarburos?

El objetivo es evitar la manipulación de inventarios y asegurar que cada litro vendido esté debidamente amarrado con un CFDI vigente. Una cancelación no autorizada en este sector podría interpretarse como un intento de ocultar ingresos o distorsionar los reportes de controles volumétricos, lo cual conlleva sanciones penales y administrativas severas bajo el Título Sexto del CFF.

IAContable te recuerda: Si emites CFDI de hidrocarburos, tu proceso de facturación debe ser «a la primera». Un error de dedo que requiera cancelación te obligará a depender totalmente de la voluntad de tu cliente para aceptar la solicitud en el portal del SAT.

enero 8, 2026/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2026/01/cancelacion_cfdi_2026_guia_2.jpg 630 1200 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2026-01-08 17:24:572026-01-08 17:24:57Cancelación de CFDI en la RMF 2026: ¿Aceptación obligatoria del receptor?
CFDI emisión correcta en México

Comprobantes fiscales falsos en 2026. ¿Problema para el emisor o receptor?

¿Te gustó este post? Por favor compártelo:

Este es un resumen del video de Mario Beltrán sobre las reformas al Código Fiscal de la Federación (CFF) para el año 2026 en materia de comprobantes fiscales falsos, preparado para iacontable.mx:

Nuevo Concepto de Comprobante Fiscal Falso

A partir de las reformas publicadas en septiembre de 2025, el Art. 29-A fracción IX del CFF establece formalmente que los comprobantes deben amparar operaciones verdaderas y existentes [01:26]. Si no cumplen con este requisito, no serán deducibles ni acreditables para el receptor [01:59].

Procedimiento de Revisión (Art. 42 y 49-bis)

Se introduce un procedimiento específico para detectar la expedición de comprobantes falsos mediante visitas domiciliarias de corta duración (máximo 24 días hábiles) [05:36]:

  • Inicio: El SAT entrega una orden de visita presencial detallando por qué presume que los comprobantes son falsos [05:52].

  • Restricción inmediata: Desde que se recibe la orden, el emisor no puede expedir comprobantes fiscales durante todo el procedimiento [06:21].

  • Plazo de defensa: El contribuyente tiene 5 días hábiles para aportar pruebas que desvirtúen la presunción [06:52].

  • Consecuencia para el emisor: Si no se desvirtúa la presunción, el Certificado de Sello Digital (CSD) quedará sin efectos definitivamente (Art. 17-H) [07:46].

Impacto para el Receptor (La «Lista Negra B»)

Una vez confirmado que el emisor expidió comprobantes falsos, el SAT publicará su nombre y RFC en el portal del SAT y el Diario Oficial de la Federación [08:08].

  • Plazo de 30 días: Los receptores tienen 30 días naturales para presentar declaraciones complementarias y eliminar los efectos fiscales (deducciones/acreditamientos) de esos comprobantes [08:52].

  • El problema de la materialidad: A diferencia del Art. 69-B, el Art. 49-bis no parece dar opción inicial para presentar pruebas de materialidad; la ley indica directamente la corrección vía complementaria [10:00].

  • Estrategia si tienes materialidad: Si el receptor tiene pruebas de que la operación fue real, deberá esperar a que pasen los 30 días. Al día 31, el SAT restringirá temporalmente su CSD, y será en ese momento (bajo el Art. 17-H Bis) cuando podrá aportar las pruebas para aclarar la situación [10:41].

Recomendaciones Clave

  1. Vigilar la «fotografía fiscal»: El SAT usa algoritmos para detectar contribuyentes sin activos, personal o infraestructura que emiten facturas por montos altos [04:16].

  2. Descripciones detalladas: En la emisión de CFDI, evitar conceptos genéricos para no alertar a los algoritmos de riesgo del SAT [14:02].

  3. Monitoreo constante: Es vital estar pendientes de los nuevos listados (Listado B) para reaccionar antes de que el SAT restrinja los sellos digitales del receptor [12:46].

En resumen, el SAT ha creado un «69-B reforzado» enfocado en la rapidez de la ejecución y en presionar al receptor para que se autofacture o pierda su CSD de forma inmediata.

Video original: https://www.youtube.com/watch?v=SNv-_wVl_yI

diciembre 18, 2025/0 Comentarios/por Lic. Sofía Daniela Higuera Osuna
https://iacontable.mx/wp-content/uploads/2025/12/peligros_sat_cfdi_falsos_emite_recibe_2026.jpg 571 1024 Lic. Sofía Daniela Higuera Osuna https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Sofía Daniela Higuera Osuna2025-12-18 10:00:182025-12-17 18:18:24Comprobantes fiscales falsos en 2026. ¿Problema para el emisor o receptor?
CFDI emisión correcta en México

Matriz de Errores CFDI 4.0. Te comparto la lista de claves de errores más frecuentes y relevantes que arroja el SAT.

¿Te gustó este post? Por favor compártelo:

Matriz de Errores CFDI 4.0.

Te comparto la lista de claves de errores más frecuentes y relevantes que arroja el SAT.

El SAT (Servicio de Administración Tributaria) utiliza una Matriz de Errores oficial para la versión 4.0 del CFDI (Anexo 20), la cual contiene cientos de claves. Estas claves se agrupan por la parte del CFDI que está fallando (por ejemplo, errores de estructura, errores de sello digital, y las más comunes, errores de datos del receptor).

A continuación, se listan las claves de error más frecuentes y relevantes que arroja el SAT al intentar timbrar un CFDI 4.0, clasificadas por su origen:

⚠️ Nota: El código CFDI40XXX se utiliza para las validaciones específicas de la versión 4.0. Algunos PAC (Proveedores Autorizados de Certificación) pueden devolver códigos genéricos como 301, 401, 402, pero estos generalmente corresponden a las validaciones CFDI40XXX.

1. Errores de Encabezado (Nodo cfdi:Comprobante)

Estos errores se refieren a los atributos principales del comprobante, como fecha, sello, tipo de cambio, etc.

Código de Error Descripción del Error Atributo/Elemento
CFDI40101 El campo Fecha no cumple con el patrón requerido. Fecha
CFDI40102 El resultado de la digestión debe ser igual al resultado de la desencripción del sello. Sello
CFDI40103 Si existe el tipo de comprobante T, N o P, el campo FormaPago no debe existir. FormaPago
CFDI40104 El campo FormaPago no contiene un valor del catálogo. FormaPago
CFDI40105 El campo CondicionesDePago no debe existir cuando el campo FormaPago tiene una clave distinta de «99». CondicionesDePago
CFDI40106 El certificado no cumple con alguno de los valores permitidos (vigente, no cancelado, etc.). Certificado
CFDI40108 El campo SubTotal no es igual al redondeo de la suma de los importes de los conceptos. SubTotal
CFDI40109 El campo Descuento es mayor al SubTotal o no es igual a la suma de los descuentos de los conceptos. Descuento
CFDI40110 El campo Moneda no contiene un valor del catálogo c_Moneda. Moneda
CFDI40111 El campo TipoCambio no cumple con el patrón o es incorrecto si la moneda es MXN o XXX. TipoCambio
CFDI40114 El campo TipoCambio no debe existir si la moneda es MXN. TipoCambio
CFDI40115 El campo TipoDeComprobante no contiene un valor del catálogo. TipoDeComprobante
CFDI40117 El campo Exportacion no contiene un valor del catálogo. Exportacion
CFDI40118 El campo MetodoPago no contiene un valor del catálogo. MetodoPago
CFDI40120 El campo Total no es igual al resultado de restar el Descuento al SubTotal y sumar los impuestos. Total
CFDI40121 El campo Total no cumple con el límite inferior y superior permitido según la moneda. Total
CFDI40122 El campo LugarExpedicion no contiene un valor del catálogo de códigos postales. LugarExpedicion
CFDI40124 El campo Confirmacion debe registrarse cuando el TipoCambio o el Total están fuera de rango. Confirmacion

cfdi facturas contador digital 600

2. Errores en Datos del Emisor (Nodo cfdi:Emisor)

Código de Error Descripción del Error Atributo/Elemento
CFDI40132 El campo Rfc del emisor no cumple con el patrón establecido. Rfc
CFDI40134 El campo Rfc del emisor no se encuentra en la lista de RFC inscritos no cancelados. Rfc
CFDI40135 La clave del campo RegimenFiscal del emisor no es la que le corresponde. RegimenFiscal
CFDI40139 El campo Nombre del emisor no pertenece al nombre asociado al RFC registrado. Nombre

3. Errores en Datos del Receptor (Nodo cfdi:Receptor)

Estos son los más comunes para CFDI 4.0

Código de Error Descripción del Error Atributo/Elemento
CFDI40143 Este RFC del receptor no existe en la lista de RFC inscritos no cancelados del SAT. Rfc
CFDI40145 El campo Nombre del receptor no se encuentra en la lista de RFC inscritos no cancelados en el SAT. Nombre
CFDI40146 El campo RegimenFiscalReceptor no contiene un valor conforme al RFC. RegimenFiscalReceptor
CFDI40147 El campo DomicilioFiscalReceptor (Código Postal) no coincide con el registrado por el SAT. DomicilioFiscalReceptor
CFDI40148 El valor del campo UsoCFDI no corresponde con el tipo de persona o Régimen Fiscal del receptor. UsoCFDI
CFDI40150 Si el RFC del receptor es el genérico nacional (XAXX010101000), el UsoCFDI debe ser S01 (Sin efectos fiscales). UsoCFDI
CFDI40157 El campo Rfc del receptor debe contener el valor XAXX010101000 o XEXX010101000 si no se registra un RFC. Rfc

4. Errores en Conceptos (Nodo cfdi:Conceptos)

Código de Error Descripción del Error Atributo/Elemento
CFDI40126 La clave del campo ClaveProdServ no existe en el catálogo. ClaveProdServ
CFDI40127 La clave del campo ClaveUnidad no existe en el catálogo. ClaveUnidad
CFDI40166 El campo ObjetoImp no contiene un valor del catálogo. ObjetoImp
CFDI40169 Si el campo ObjetoImp es ’01’ (No objeto de impuesto), el nodo cfdi:Impuestos no debe existir. ObjetoImp
CFDI40170 Si el campo ObjetoImp es ’02’ o ’03’ (Sí objeto de impuesto), el nodo cfdi:Impuestos debe existir. ObjetoImp

5. Errores en Impuestos (Nodos cfdi:Impuestos, cfdi:Traslados, cfdi:Retenciones)

Estos se relacionan con el cálculo y desglose de impuestos.

Código de Error Descripción del Error Atributo/Elemento
CFDI40201 Cuando el TipoDeComprobante sea T o P (Traslado o Pago), el elemento cfdi:Impuestos no debe existir. cfdi:Impuestos
CFDI40203 El campo TotalImpuestosRetenidos no es igual al redondeo de la suma de los impuestos retenidos de los conceptos. TotalImpuestosRetenidos
CFDI40206 El campo TotalImpuestosTrasladados no es igual al redondeo de la suma de los impuestos trasladados de los conceptos. TotalImpuestosTrasladados
CFDI40211 El campo Importe correspondiente a Retención no es igual al redondeo de la suma de los importes de los impuestos retenidos. Importe
CFDI40215 El campo Base correspondiente a Traslado no es igual al redondeo de la suma de las bases trasladadas. Base
CFDI40218 La clave del campo Impuesto del traslado no corresponde a un valor permitido del catálogo. Impuesto
CFDI40222 El campo TipoFactor del traslado no contiene un valor del catálogo. TipoFactor
CFDI40223 El campo TasaOCuota del traslado no es un valor válido para el impuesto y el tipo de factor. TasaOCuota

6. Errores en Factura Global e Información Relacionada

Código de Error Descripción del Error Atributo/Elemento
CFDI40130 Si el RFC receptor es XAXX010101000 (Público en General), el nodo InformacionGlobal debe existir. InformacionGlobal
CFDI40131 El campo Periodicidad de la factura global no contiene un valor del catálogo. Periodicidad
CFDI40134 El campo Meses de la factura global no contiene un valor del catálogo. Meses
CFDI40136 El campo Año de la factura global no cumple con el patrón. Año
CFDI40125 El campo TipoRelacion no contiene un valor del catálogo. TipoRelacion
CFDI40140 El RFC del comprobante relacionado UUID no existe. UUID

Esta lista cubre las validaciones fundamentales y recurrentes. Para tener el listado completo y oficial, te recomiendo consultar la Matriz de Errores del Anexo 20, versión 4.0, que el SAT publica en su portal.

diciembre 4, 2025/0 Comentarios/por CP Ana Paola Lucero Hirales
https://iacontable.mx/wp-content/uploads/2025/12/lista_errores_cfdi_soluciones.jpg 604 1024 CP Ana Paola Lucero Hirales https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Ana Paola Lucero Hirales2025-12-04 13:30:142025-12-02 09:50:33Matriz de Errores CFDI 4.0. Te comparto la lista de claves de errores más frecuentes y relevantes que arroja el SAT.
Aduanas de México, Aspectos Fiscales en México, CFDI emisión correcta en México, Transportistas aspecto fiscal

Complemento Carta Porte rumbo a 2026 – Charla GRATUITA

¿Te gustó este post? Por favor compártelo:

El Complemento Carta Porte (CCP) es un documento electrónico obligatorio en México que forma parte de la factura electrónica (CFDI) y tiene como objetivo principal amparar el transporte legal de bienes y mercancías en territorio nacional.

A continuación, se presenta un resumen de los puntos clave abordados en el video:

1. Definición y Objetivos

  • Qué es: Es un documento electrónico que sirve al transportista para amparar la prestación de servicios de transporte y acreditar la legal tenencia y estancia de los bienes o mercancías durante su traslado en territorio nacional [00:38].

  • Objetivos:

    • Fortalecer el esquema de traslado de bienes o mercancías mediante la factura [01:03].

    • Coadyuvar a la estrategia de combate al contrabando de mercancías de procedencia ilícita [01:12].

    • Permite identificar quién, cómo, cuándo, dónde, cuánto y qué se traslada [01:38].

2. Marco Normativo e Implementación

  • Normatividad: El CCP está regulado en la Resolución Miscelánea Fiscal vigente (sección 2.7.7), las Reglas Generales de Comercio Exterior [03:19] y el Código Fiscal de la Federación [04:08]. El traslado de bienes o mercancías sin el CCP puede asimilarse al delito de contrabando [04:13].

  • Implementación:

    • El uso obligatorio del CCP inició el 1 de enero de 2022 [05:34].

    • La aplicación de multas por el incorrecto llenado del comprobante inició el 1 de enero de 2024 [06:45].

    • El uso obligatorio de la versión 3.1 del complemento inició el 17 de julio de 2024 [07:13].

3. Tipos de Comprobante y Sujetos Obligados

El Complemento Carta Porte debe incorporarse a un CFDI de Ingreso o Traslado [07:33].

Tipo de CFDI ¿Quién lo emite? Descripción
Ingreso Empresas o personas que prestan el servicio de transporte [07:42]. Reciben ingresos por el servicio de transporte.
Traslado Propietarios, poseedores o tenedores de los bienes o mercancías [08:00]. No reciben ingresos por el traslado (mueven sus propios bienes).
  • Sujetos Obligados Clave:

    • Quienes realicen el traslado de bienes o mercancías por cualquier medio de transporte [09:44].

    • Quienes trasladen hidrocarburos o petrolíferos o medicamentos [09:00].

    • Aplica cuando la distancia recorrida en tramos de jurisdicción federal exceda los 30 km entre el origen y destino [10:06].

1200 transportistas 01

4. Facilidades y Excepciones

  • Exención por Vehículo y Distancia: No es obligatoria la emisión del CCP para el traslado de mercancías en vehículos con características que no excedan los pesos y dimensiones de un camión tipo C2 (seis llantas) y que el trayecto en tramos federales no exceda un radio de 30 km [12:12].

  • Vehículos Obligados: Los vehículos con características mayores a C2 (como C3, CR, TS) están obligados a la emisión del CFDI con CCP [13:03].

  • Extranjeros: Los transportistas extranjeros o residentes en el extranjero sin establecimiento permanente en México no están obligados a emitir el CFDI con CCP, siempre que amparen el transporte con la documentación aduanera requerida [14:02].

5. Características y Verificación

  • Representación Impresa: Se separa el comprobante del complemento. El transportista puede llevar solo el complemento (con un código QR) para acreditar la legal estancia y tenencia de los bienes, sin exponer información sensible del CFDI como el valor de la mercancía [16:35].

  • Autoridades de Revisión: Las autoridades con competencia federal que pueden realizar la inspección en las vías generales de comunicación incluyen a la Guardia Nacional, la Secretaría de Infraestructura, Comunicaciones y Transporte (SCT), y autoridades sanitarias federales [18:13].

  • Verificador del CCP: Se puede validar la información ingresando los datos o escaneando el código QR exhibido de forma impresa o digital en el portal verificador del Complemento Carta Porte [18:41]. La información detallada de la mercancía (pesos, descripción) solo puede visualizarse a través de este portal [39:46].

6. Correcciones y Eventualidades

En caso de eventualidades o fallas mecánicas que ocasionen un cambio en la información (cambio de operador, cambio de medio de transporte, accidente, información incorrecta) [41:17], se debe:

  1. Emitir un nuevo CFDI de Ingreso o Traslado con el Complemento Carta Porte correcto [41:46].

  2. Relacionar el CFDI inicial a cancelar usando el tipo de relación «04 – Sustitución de los CFDI previos» [42:03].

  3. Cancelar el CFDI inicial y entregar el archivo digital del nuevo CFDI al conductor [42:14].

El video completo está disponible en el siguiente enlace: Complemento Carta Porte mirror

diciembre 4, 2025/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2025/12/cfdi_complemento_carta_porte_2026.jpg 630 1200 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2025-12-04 08:45:022025-12-04 08:47:00Complemento Carta Porte rumbo a 2026 – Charla GRATUITA
Aspectos Fiscales en México, CFDI emisión correcta en México, CSD Certificado de Sello Digital del SAT

Comprobantes Fiscales Falsos = ¿Visita Domiciliaria en 2026?

¿Te gustó este post? Por favor compártelo:

Comprobantes Fiscales Falsos

= ¿Visita Domiciliaria en 2026?

En​ el complejo entramado del cumplimiento fiscal ‌en México, el año 2026⁤ se⁣ presenta con⁢ innovaciones ⁢normativas que redefinen⁤ la vigilancia sobre la autenticidad de los comprobantes fiscales. 

Debemos destacar ‍la​ importancia de comprender qué constituye un comprobante fiscal falso,definiéndolo como aquel⁣ que no respalda operaciones existentes o actos jurídicos reales,conforme a lo⁤ estipulado en el artículo 29a,fracción ‍novena del Código ​Fiscal de la Federación. Esta ​definición es crucial, ya que establece las bases para⁢ que la autoridad fiscal, el SAT, pueda iniciar un procedimiento de verificación acelerado y con efectos inmediatos. La capacidad del SAT para realizar a⁤ cabo visitas domiciliarias, fundamentada ⁣en el artículo 42, fracción quinta inciso G del mismo código,‌ permite la comprobación ​de​ la‌ materialidad de las operaciones amparadas ​por los CFDI. El procedimiento descrito no es una auditoría general, sino ​una intervención específica, diseñada para abordar la presunción ⁣de expedición de comprobantes fiscales falsos.

Definición y Relevancia de los⁢ Comprobantes Fiscales Falsos

Los comprobantes⁤ fiscales falsos se definen en el ‍Código Fiscal de la Federación como aquellos⁤ documentos que no respaldan operaciones reales, ‌existentes o actos jurídicos‍ verdaderos. ‍Esto implica que cualquier CFDI que no ⁢refleje una transacción o acto jurídico que realmente haya ocurrido se considera falso. La relevancia⁢ de esta‌ definición​ radica en‍ las ‍profundas implicaciones legales y fiscales que conlleva,‍ ya que la mera presunción de falsedad ⁢permite a la autoridad⁢ fiscal iniciar un procedimiento específico para verificar la autenticidad de ⁤las operaciones ⁣amparadas por dichos comprobantes. Este procedimiento está diseñado ​para ser​ breve, acelerado y con ​efectos inmediatos, impactando tanto a los emisores como a los receptores de estos documentos.

El procedimiento especial para abordar los comprobantes fiscales falsos se centra en ⁤una visita domiciliaria altamente regulada y acelerada,⁤ fundamentada en el artículo 49 ‍bis del Código Fiscal de la Federación.‍ Este procedimiento no es una auditoría general, sino una medida⁢ más puntual y agresiva, enfocada en la verificación de la materialidad de las operaciones. La autoridad fiscal debe emitir una orden de visita debidamente fundada y motivada, que explique las razones de la presunción ‍de falsedad. Esta orden incluye la suspensión inmediata de‌ la emisión de comprobantes fiscales, efectiva desde ​el⁤ momento de la notificación hasta la conclusión del procedimiento. Es imperativo que los contribuyentes comprendan‍ los riesgos asociados⁤ y adopten medidas ⁤preventivas ⁢para evitar caer en supuestos ​operaciones​ de simuladas.

  • Definición: Comprobantes que no respaldan operaciones reales.
  • Relevancia: Implicaciones legales y fiscales significativas.
  • Procedimiento: Visita⁤ domiciliaria acelerada y​ regulada.
  • Consecuencias: Suspensión inmediata de ​la emisión de comprobantes.

Análisis del ⁣Procedimiento de Verificación de Comprobantes‌ Fiscales

En el contexto del ⁢procedimiento de verificación de comprobantes ​fiscales, el artículo 49 bis ⁢del Código Fiscal de la federación establece un mecanismo‌ específico y contundente para enfrentar la emisión de comprobantes fiscales falsos. Este procedimiento, diseñado para ser breve y acelerado, entra​ en acción⁣ cuando existe la presunción‌ de que un Comprobante Fiscal ​digital por Internet (CFDI)‌ no‌ ampara operaciones reales o actos jurídicos existentes. La autoridad ⁢fiscal, en este caso el SAT, tiene ‍la facultad de realizar visitas domiciliarias con el‌ propósito de verificar la materialidad de las operaciones, conforme a lo dispuesto en⁤ el⁢ artículo​ 42, fracción quinta inciso G del CFF. Estas visitas se caracterizan por ser ‍altamente reguladas y su ​ejecución es ⁤inmediata, lo que significa que una vez que la ‌orden ⁣de visita es notificada, se suspende de manera inmediata‌ la emisión de ‌comprobantes fiscales por parte del contribuyente involucrado.

Aspectos clave del​ procedimiento de verificación incluyen:

  • orden de visita: Debe estar debidamente fundada y motivada, detallando las razones ⁤por las cuales se presume⁤ la ‍falsedad de los ⁢comprobantes.
  • Suspensión Inmediata: La emisión ‍de ‌nuevos⁣ CFDI⁣ se suspende al momento de la notificación de la orden, y se mantiene hasta la conclusión del procedimiento.
Etapa Descripción Duración
notificación Entrega de‌ la orden de visita al contribuyente inmediata
verificación Evaluación de la materialidad de las operaciones. Variable
Resolución Conclusión del procedimiento y determinación de‌ acciones. Hasta 6 meses

⁣ La comprensión⁢ de este procedimiento es esencial para contadores, abogados y empresarios, pues ⁢su implementación en 2026 representa un cambio significativo en la ⁢forma en que las autoridades fiscales abordan la emisión de comprobantes fiscales falsos, con implicaciones profundas para la operatividad y cumplimiento fiscal de los contribuyentes.

Implicaciones Legales ​y Económicas para Emisores y ⁤Receptores

La emisión de comprobantes fiscales falsos en el contexto del año 2026 conlleva implicaciones legales severas para los emisores y receptores de estos documentos. Para el emisorla visita domiciliaria, regulada por el artículo 49 bis del Código Fiscal de la Federación, implica una suspensión inmediata​ de la capacidad de emisión ⁣comprobantes fiscales desde el momento de⁣ la notificación. Esta suspensión se mantiene hasta la conclusión del procedimiento. ⁣La autoridad fiscal debe proporcionar una orden de visita bien fundamentada y motivada, detallando las razones por las cuales se⁢ presume la falsedad ⁤de los comprobantes. Este ⁤proceso no‍ solo detiene la actividad económica del emisor, sino que también afecta‌ su reputación y puede derivar en sanciones‍ significativas.

Para los receptores recibir comprobantes fiscales falsos también representa riesgos importantes. Se ⁤enfrenta a la posibilidad de que las deducciones fiscales vinculadas a dichos comprobantes sean rechazadas, lo que puede resultar en ajustes⁢ fiscales y⁢ multas. Además, ‍los receptores deben implementar ⁣medidas rigurosas para verificar ​la autenticidad de los CFDI, ‍como parte de un enfoque proactivo para mitigar riesgos. ​Esto incluye la revisión exhaustiva de la documentación y la confirmación de la existencia real de las transacciones. Medidas preventivas recomendadas incluyen:

  • Verificación de la existencia de operaciones de reales.
  • Revisión de la materialidad de las transacciones.
  • Implementación de controles internos robustos.

Estrategias de cumplimiento y Prevención ante la Visita Domiciliaria 2026

En el contexto de la Visita‌ Domiciliaria 2026 es crucial implementar estrategias de cumplimiento que prevengan la emisión y recepción de comprobantes fiscales falsos. Este procedimiento, definido en el artículo 49 del Código Fiscal de la Federación, ‍es un mecanismo acelerado y decisivo que puede tener consecuencias profundas para los contribuyentes. La clave para evitar caer⁣ en supuestos de operaciones ​simuladas es asegurar que todos los comprobantes ​ampren operaciones⁤ reales y verificables. Para ello, es recomendable mantener una ⁢documentación exhaustiva de cada transacción y realizar auditorías ⁣internas periódicas que validen la autenticidad de los CFDI emitidos y recibidos.

  • Documentación Completa: Asegúrese‌ de que⁣ cada transacción esté respaldada por ‍contratos,⁣ recibos y cualquier evidencia que demuestre la materialidad de la operación.
  • auditorías Internas: Realiza‍ revisiones‍ regulares de tus CFDI para identificar posibles irregularidades antes de que ‍la autoridad fiscal lo ⁢haga.
  • capacitación Continua: Mantenga su equipo actualizado sobre⁤ las ⁢normativas fiscales vigentes y los​ cambios en la legislación para ​evitar errores involuntarios.
estrategia Descripción
Documentación Completa Respalda cada operación con evidencia ​tangible.
Auditorios Internos Identificar⁢ y corregir ‍irregularidades de forma proactiva.
Capacitación Continua Mantiene al personal ⁢informado sobre cambios fiscales.

Pensamientos finales

La verificación de comprobantes fiscales ‍falsos, como se detalla en el artículo 49 bis, representa un cambio significativo en la manera en que las autoridades fiscales abordan el cumplimiento y la veracidad de las ⁤operaciones económicas en México.

Este procedimiento,⁣ caracterizado por su brevedad y contundencia, busca ⁤garantizar que los Comprobantes ⁤Fiscales ⁣Digitales por Internet (CFDI) reflejen transacciones ​y actos jurídicos reales. La capacidad del SAT para realizar a cabo visitas domiciliarias aceleradas y⁤ altamente reguladas, fundamentadas en el ⁢artículo 42, fracción quinta inciso G, subraya la ⁤importancia de la ‍transparencia‍ y la legalidad en las operaciones fiscales.

Para contadores, abogados, empresarios y todos aquellos involucrados en el ámbito fiscal, es crucial ⁤comprender los riesgos asociados con la emisión o recepción de ​comprobantes fiscales falsos. La definición clara y directa de lo que constituye un CFDI falso, según el ‍artículo 29a fracción novena, establece un marco normativo que todos los contribuyentes deben tener presente para evitar incurrir en supuestos de operaciones simuladas.

La implementación de este procedimiento no solo representa un mecanismo de control más riguroso,‍ sino que ⁢también sirve como ⁢una herramienta disuasoria‍ contra prácticas fiscales indebidas. La suspensión inmediata de la emisión de comprobantes fiscales en caso de presunción de falsedad es una medida que resalta la gravedad ⁢de las consecuencias para quienes⁣ no cumplen ‌con la normativa.

Reflexionemos pues sobre la importancia de mantener un⁣ cumplimiento fiscal estricto y transparente, adaptándonos a los cambios normativos que se avecinan. La comprensión y aplicación adecuada de estas disposiciones legales serán‍ fundamentales.para asegurar la integridad de‌ las operaciones fiscales en el futuro cercano.

diciembre 2, 2025/1 Comentario/por CP y MI Gabriela Montserrat Montaño Verduzco
https://iacontable.mx/wp-content/uploads/2025/09/1673-2026-desenmascarando-la-verdad-derras-de-los-comprobantes-fiscales-falsos.png 628 942 CP y MI Gabriela Montserrat Montaño Verduzco https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP y MI Gabriela Montserrat Montaño Verduzco2025-12-02 08:25:052025-12-02 08:25:43Comprobantes Fiscales Falsos = ¿Visita Domiciliaria en 2026?
Página 1 de 212

Este soy yo: IA Contable MX

Contador y aficionado a la tecnología.

Espero este sitio te sea de muchísima utilidad. Seguro encontrarás cosas interesantes..

Últimas publicaciones

  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm
  • revoca sat 5 pacs factureras efos
    Ya les revocaron la autorización a 5 PACs bien conocidos y hay otros 2 en capillaoctubre 18, 2026 - 6:09 pm
  • derecho desconexion digital
    Derecho a la Desconexión Digital en México: Principales obligaciones del patrón según la reforma laboral que avanzaoctubre 16, 2026 - 5:29 pm
  • ley anticash mexico
    La Ley de Economía Digital para Pagos Digitales y Electrónicos: qué introduce la norma y cómo prepararseoctubre 14, 2026 - 12:06 pm
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am

Boletín gratuito de noticias.

Facebook

Etiquetas

asesoría fiscal auditoría fiscal auditoría SAT beneficios fiscales CFDI comprobantes fiscales consejos fiscales Contabilidad contabilidad electrónica contribuyentes cumplimiento fiscal cumplimiento normativo declaración anual declaración de impuestos declaración fiscal deducciones fiscales defensa fiscal derechos laborales evasión fiscal facturación electrónica finanzas personales fiscalización fiscalización SAT fraude fiscal impuestos impuestos México IMSS Inteligencia Artificial ISR ley del ISR mexico obligaciones fiscales obligaciones patronales optimización fiscal personas físicas planeación fiscal Resico riesgos fiscales régimen fiscal sanciones fiscales SAT SAT 2026 SAT México seguridad social transformación digital

Páginas

  • Aviso de Privacidad
  • Contacto
  • Inicio
  • Quiénes somos
  • Sample Page
Anúnciate aquí
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am
  • banner taxnube horizontal
    🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.mayo 11, 2026 - 2:29 pm
  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm
© Copyright - IA Contable de México. - Enfold WordPress Theme by Kriesi
  • Link to X
  • Link to Facebook
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba