IA Contable de México.
  • Inicio
  • Quiénes somos
  • Contacto
  • Mi Usuario
    • Conectarse / Ingresar
    • Desconectarse / Salir
    • Registrarse
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
  • Link to X
  • Link to Facebook
Aspectos Contables y de registro, CFDI emisión correcta en México, Inteligencia Artificial para Contadores Mexicanos, SAT - Declaraciones a presentar

¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.

¿Te gustó este post? Por favor compártelo:

¿Cálculo de impuestos?

🚀 Tus XML ya tienen toda la información. El problema es convertirla en algo útil.

Con TaxLocal por TecnoConta puedes analizar tus CFDI y convertirlos en información fiscal que realmente te ayude a revisar tu contabilidad y preparar tus impuestos.

Y hay una diferencia muy importante frente a muchas herramientas en línea:

🔒 Tus XML se procesan localmente en tu propia computadora.

No necesitas subir toda la información fiscal de tus clientes a la nube para trabajar con ella.

TaxLocal De XML a Impuestos

Con TaxLocal puedes:

✅ Analizar tus CFDI 4.0
✅ Calcular ISR e IVA según el régimen fiscal
✅ Verificar la vigencia de los XML ante el SAT
✅ Generar información para la DIOT en TXT y Excel
✅ Exportar resultados a Excel y PDF
✅ Mantener respaldos de tu información
✅ Trabajar con cientos o incluso miles de comprobantes, dependiendo del plan contratado

Y si todavía no sabes si TaxLocal es para ti, puedes comprobarlo directamente:

🎁 Tienes 30 días de acceso total para probarlo, sin tarjeta de crédito.

La idea es sencilla: que el contador deje de invertir horas clasificando y revisando XML uno por uno y pueda concentrarse en lo verdaderamente importante: analizar la información y detectar diferencias antes de presentar impuestos.

Además, tenemos planes desde $116 MXN al año*, para que puedas comenzar sin hacer una inversión importante.

*Precio a Octubre 2026 y pueden cambiar sin previo aviso

👉 Prueba TaxLocal aquí:

https://taxlocal.tecnoconta.mx/

TaxLocal + tus XML = información fiscal lista para analizar.


octubre 6, 2026/0 Comentarios/por Contadora Lupita Torres Anguiano
https://iacontable.mx/wp-content/uploads/2026/10/TaxLocal_-De-XML-a-Impuestos.png 941 1672 Contadora Lupita Torres Anguiano https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Contadora Lupita Torres Anguiano2026-10-06 10:11:042026-10-06 10:13:31¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.
Comercio Exterior - Importaciones y Exportaciones, Comercio Exterior Mexicano

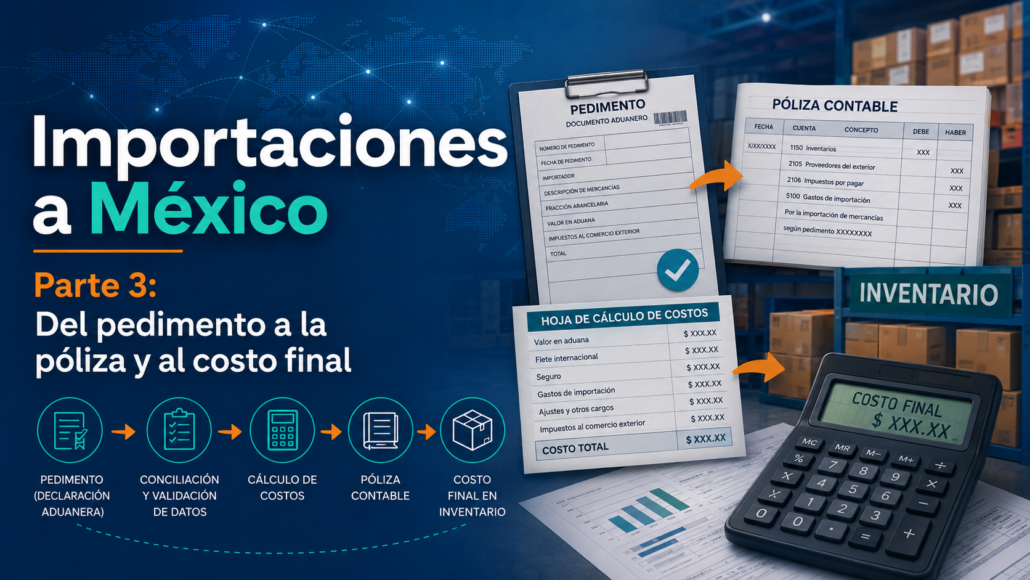
Importaciones a México: del pedimento a la póliza contable y al costo final Parte 3 de 3: Ejemplo completo, costeo, conciliación y controles

¿Te gustó este post? Por favor compártelo:
importaciones a mexico aspecto contable fiscal aduanero parte 3 de 3

Importaciones a México: del pedimento a la póliza contable y al costo final

Parte 3 de 3: Ejemplo completo, costeo, conciliación y controles


  • Importaciones a México: de la compra en el extranjero al despacho aduanero. Parte 1 de 3: Lo que todo contador debe entender antes de registrar una importación
  • Importaciones a México: IVA, ISR y tratamiento contable Parte 2 de 3: ¿Qué es costo, qué es gasto y qué impuesto puedo acreditar?

Llegamos al punto donde la teoría se convierte en práctica. Vamos a transformar facturas extranjeras, fletes, seguros, pedimentos, impuestos y gastos logísticos en una integración contable perfecta.

El objetivo de este ejercicio es responder a dos preguntas fundamentales:
  1. ¿Cuánto costó realmente el inventario?
  2. ¿Podemos demostrar, ante una auditoría, de dónde salió cada peso de ese costo?

Nuestro Caso Práctico

Supongamos una importación definitiva de 1,000 unidades de mercancía destinadas a la venta, con los siguientes datos:
Concepto Importe / Tasa Notas
Mercancía USD 10,000 Valor factura.
Tipo de cambio $18.00 MXN Para fines del ejemplo.
Flete internacional USD 1,000 Incrementable.
Seguro USD 100 Incrementable.
IGI (Arancel) 10% Tasa hipotética. En la realidad depende de la fracción arancelaria.
DTA 8 al millar (0.008) Supuesto general (Art. 49, frac. I, LFD).
Agente aduanal $8,000 + IVA Gasto logístico nacional.
Maniobras $5,000 + IVA Gasto logístico nacional.
Transporte a almacén $12,000 + IVA Gasto logístico nacional.

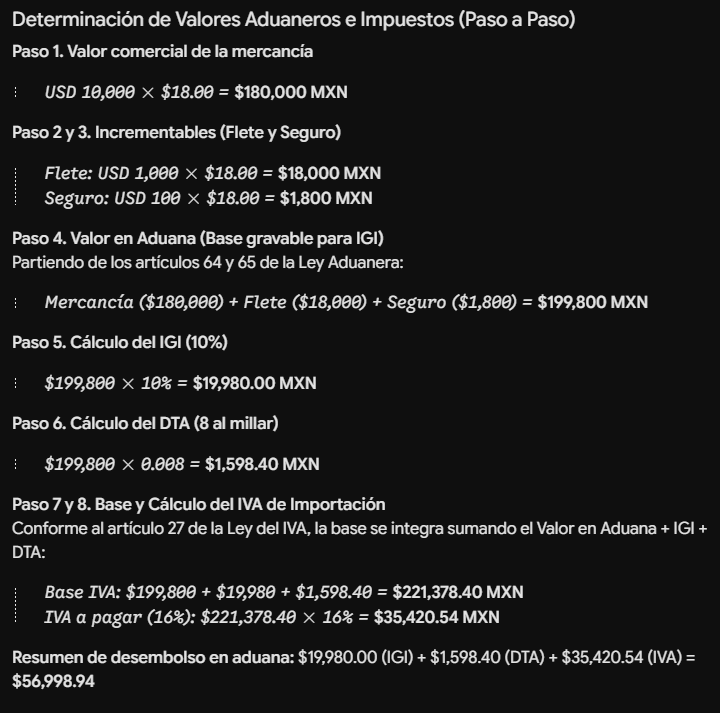
Determinación de Valores Aduaneros e Impuestos (Paso a Paso)

image 3

Integración Final: Costo de Inventario vs. IVA Acreditable

El desembolso no significa costo. El IVA pagado en aduana y a los proveedores nacionales es un impuesto recuperable, por lo que no debe sumarse al valor del inventario.

1. Determinación del IVA Acreditable Total

Concepto Importe
IVA de Importación (Pedimento) $35,420.54
IVA Agente Aduanal (16% de $8,000) $1,280.00
IVA Maniobras (16% de $5,000) $800.00
IVA Transporte Nacional (16% de $12,000) $1,920.00
Total de IVA Acreditable $39,420.54

2. Determinación del Costo de Adquisición (Inventario)

Concepto Integración al costo
Valor mercancía $180,000.00
Flete internacional $18,000.00
Seguro internacional $1,800.00
IGI (No recuperable) $19,980.00
DTA (No recuperable) $1,598.40
Honorarios Agente Aduanal $8,000.00
Maniobras $5,000.00
Transporte hasta almacén $12,000.00
Costo Total del Inventario $246,378.40
💡 El impacto real: Si solo hubiéramos registrado la factura extranjera, el costo unitario sería de $180.00. Al integrar correctamente todos los costos vinculados, el verdadero costo unitario es de $246.38. Ignorar esto habría subvaluado el inventario en más de $66,000 pesos.

Guía de Pólizas Contables

A continuación, la mecánica conceptual de los registros contables paso a paso:
1. RECONOCIMIENTO DE LA COMPRA (Factura extranjera)
Cargo: Inventarios en tránsito ............... $ 180,000.00
Abono: Proveedores extranjeros ............... $ 180,000.00

2. GASTOS INTERNACIONALES (Flete y Seguro)
Cargo: Inventarios en tránsito ............... $  19,800.00
Abono: Bancos / Acreedores ................... $  19,800.00

3. IMPUESTOS ADUANALES AL COSTO (IGI y DTA)
Cargo: Inventarios en tránsito ............... $  21,578.40
Abono: Bancos / Contribuciones por pagar ..... $  21,578.40

4. RECONOCIMIENTO DEL IVA DE IMPORTACIÓN (Pedimento)
Cargo: IVA acreditable de importaciones ...... $  35,420.54
Abono: Bancos / Contribuciones por pagar ..... $  35,420.54

5. GASTOS LOGÍSTICOS NACIONALES (Agente, maniobras, transporte)
Cargo: Inventarios en tránsito ............... $  25,000.00
Cargo: IVA acreditable nacional .............. $   4,000.00
Abono: Bancos / Proveedores nacionales ....... $  29,000.00

6. TRASPASO AL RECIBIR LA MERCANCÍA EN ALMACÉN
Cargo: Inventario de mercancías .............. $ 246,378.40
Abono: Inventarios en tránsito ............... $ 246,378.40

¿Qué pasa con la fluctuación cambiaria? (NIF B-15)

Si la provisión se hizo a $18.00 (USD 10,000 = $180,000 MXN) pero al pagar al proveedor el tipo de cambio está en $18.50 (Pago = $185,000 MXN):
Cargo: Proveedores extranjeros ............... $ 180,000.00
Cargo: Pérdida cambiaria (Resultado) ......... $   5,000.00
Abono: Bancos ................................ $ 185,000.00
Nota: La pérdida cambiaria no modifica el costo histórico de las unidades importadas. Son fenómenos financieros independientes.

El reto de los productos múltiples: Prorrateo de Gastos

Si el contenedor trae computadoras, teclados y cables, no puedes dividir un flete de $100,000 equitativamente entre las piezas. Usa bases lógicas y documentadas:
  • Por valor: Útil para seguros u honorarios generales.
  • Por peso/volumen: Ideal para fletes, transporte y almacenaje.
  • Por unidades: Válido solo para productos homogéneos.
  • Asignación directa: IGI (por fracción arancelaria) o inspecciones específicas.

Las 5 Conciliaciones Obligatorias de una Importación

Para blindar la operación, el contador debe cruzar esta información antes de cerrar el mes:
  1. ✅ Factura vs. Pedimento: ¿Coincide el proveedor, mercancía, cantidades y valor comercial?
  2. ✅ Pedimento vs. Contabilidad: ¿El IGI, DTA e IVA coinciden al centavo con las pólizas?
  3. ✅ Bancos vs. Proveedor: ¿Existe rastro claro del pago al extranjero (SWIFT) considerando diferencias cambiarias?
  4. ✅ Pedimento vs. Inventario: ¿Las unidades importadas cuadran con la entrada real en almacén?
  5. ✅ IVA vs. Declaración: ¿El pedimento está a nombre del contribuyente y soporta el IVA declarado?

Focos Rojos: ¿Qué investigar antes de cerrar la póliza?

🚨 Pedimento a nombre incorrecto (Riesgo en deducción y acreditamiento).
🚨 Diferencias significativas e inexplicables entre valor factura y valor declarado en aduana.
🚨 IVA de importación sumado erróneamente al costo del inventario.
🚨 Gastos aduanales enviados directo a resultados en lugar de capitalizarse.
🚨 Pagos al extranjero sin contrato, factura o packing list que los ampare.
🚨 Capitalización de costos anormales (demoras por negligencia, multas).

El Expediente Digital Perfecto

La trazabilidad se logra organizando la información de forma lógica. Sugerimos esta estructura por operación (Ej. IMP-2026-000123):
  • 01_Orden_Compra.pdf
  • 02_Factura_Extranjera.pdf
  • 03_Comprobante_Pago_SWIFT.pdf
  • 04_Documentos_Transporte_y_Seguro.pdf
  • 05_Pedimento_y_Pago_Contribuciones.pdf
  • 06_Facturas_Logistica_Nacional.xml/pdf
  • 07_Nota_Entrada_Almacen.pdf
  • 08_Papel_Trabajo_Integracion_Costo.xlsx
  • 09_Polizas_Contables.pdf

Conclusión y Fórmula de Oro

Importar no es solo convertir dólares a pesos. Es un engranaje entre cuatro mundos: Comercial, Logístico, Aduanero y Contable-Fiscal.
Quédate con esta fórmula conceptual (art. 39 LISR y NIF C-4):
Precio de adquisición
(+) Costos directamente atribuibles necesarios
(+) Contribuciones no recuperables vinculadas
= COSTO FINAL DEL INVENTARIO
(El IVA acreditable corre por su propia vía).
Cuando logras conectar sin interrupciones la línea Proveedor → Pago → Pedimento → Almacén → Póliza, dejas de tener un simple archivo; tienes un sistema de cumplimiento contable y fiscal a prueba de cualquier auditoría.
Fundamentos legales de referencia:
  • Ley Aduanera: Disposiciones sobre valoración aduanera (Arts. 64 y 65).
  • LIVA: Requisitos de acreditamiento y base en importación (Arts. 5, 27 y 28).
  • LISR: Requisitos de importación y costo de lo vendido (Art. 39).
  • CFF y LFD: Tipo de cambio y cuotas de DTA (Art. 49 LFD).
  • Normas de Información Financiera (NIF): C-4 (Inventarios) y B-15 (Conversión de Moneda Extranjera).
  • RGCE 2026: (DOF: 27/Dic/2025 y modificación del 14/May/2026) y Anexo 22.
septiembre 9, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2026/09/importaciones_a_mexico_aspecto_contable_fiscal_aduanero_parte_3_de_3.png 941 1672 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-09-09 14:58:542026-09-09 14:58:54Importaciones a México: del pedimento a la póliza contable y al costo final Parte 3 de 3: Ejemplo completo, costeo, conciliación y controles
Comercio Exterior - Importaciones y Exportaciones, Comercio Exterior Mexicano

Importaciones a México: IVA, ISR y tratamiento contable Parte 2 de 3: ¿Qué es costo, qué es gasto y qué impuesto puedo acreditar?

¿Te gustó este post? Por favor compártelo:

importaciones a mexico aspecto contable fiscal aduanero parte 2 de 3

Importaciones a México: IVA, ISR y tratamiento contable

Parte 2 de 3: ¿Qué es costo, qué es gasto y qué impuesto puedo acreditar?

En la primera parte seguimos el recorrido de una importación desde la orden de compra hasta el despacho aduanero. Ahora surge la pregunta clave: ¿Cómo debe reflejarse todo esto en la contabilidad y en los impuestos?

Una importación genera de forma simultánea:

  • Un inventario.

  • Una cuenta por pagar en moneda extranjera.

  • Contribuciones aduaneras e IVA acreditable.

  • Servicios nacionales, diferencias cambiarias y gastos logísticos.

El error más común consiste en registrar cada factura conforme llega, sin integrar económicamente la operación como un todo.

El concepto central: el costo de adquisición (NIF C-4)

banner taxnube sqrSupongamos que una empresa compra mercancía por USD 10,000. Para efectos contables, ¿el inventario vale solamente esos USD 10,000 convertidos a pesos? La respuesta es: probablemente no.

De acuerdo con la NIF C-4 (Inventarios), el costo de adquisición no se limita al precio de la factura del proveedor; debe incluir todos los costos necesarios para comprar la mercancía y llevarla a su ubicación y condición actuales para su venta. Por lo tanto, es incorrecto mandar automáticamente a gastos del periodo conceptos como:

  • Fletes y seguros internacionales.

  • IGI y DTA.

  • Honorarios del agente aduanal.

  • Maniobras y transporte local hasta el almacén.

❌ Un error muy frecuente: Registrar la mercancía por su valor de factura ($180,000) y mandar el resto de los pagos de aduana y logística (IGI, fletes, agente aduanal por un total de $55,000) directamente a resultados como «Gastos de importación». Esto distorsiona la utilidad del periodo si la mercancía aún no se ha vendido.

Tratamiento fiscal del costo (Ley del ISR)

El artículo 39 de la Ley del ISR establece que el costo de las mercancías se determina conforme al sistema de costeo aplicable y se deduce en el ejercicio en que se acumulen los ingresos por su enajenación.

Para comerciantes, este artículo considera dentro del costo el importe de las adquisiciones y los gastos incurridos para adquirir y dejar las mercancías en condiciones de ser enajenadas.

Guía práctica de integración al costo vs. gasto:

  • Precio de la mercancía, flete y seguro internacional: Integran el costo del inventario.

  • IGI y DTA no recuperables: Al ser contribuciones directamente vinculadas, forman parte del costo.

  • Agente aduanal y maniobras necesarias: Integran el costo por su relación directa con la puesta a disposición del inventario.

  • Transporte aduana-almacén: Integran el costo al llevar los bienes a su ubicación definitiva.

  • Almacenajes extraordinarios o demoras (multas/ineficiencias): No deben capitalizarse; corresponden a resultados (gastos del periodo).

El tratamiento del IVA de importación

Una de las confusiones más comunes es sumar el IVA de importación al valor del inventario. Si el IVA cumple con los requisitos para ser acreditable, no debe formar parte del costo, ya que existe un derecho de recuperación.

La Ley del IVA (artículo 5) exige requisitos estrictos para su acreditamiento:

  1. Que el pedimento esté a nombre del contribuyente.

  2. Que conste en el propio pedimento el pago efectivo del impuesto.

No mezclar tipos de IVA:

  • IVA de importación (Pedimento): Derivado de la introducción de bienes tangibles. Su base se integra con el valor en aduana más el IGI, DTA y demás aprovechamientos pagados (artículo 27 LIVA).

  • IVA trasladado por proveedores nacionales: Honorarios del agente aduanal, fletes nacionales, etc. (Facturas electrónicas con IVA desglosado).

ISR: La importancia de la legal importación

Para que la adquisición de mercancía extranjera sea deducible para efectos de ISR, la ley exige comprobar que se cumplieron los requisitos legales de importación, considerándose como monto deducible el declarado en el pedimento. Esto exige una conciliación perfecta entre compras, aduanas, tesorería y contabilidad.

Inventarios en tránsito: Reconocimiento vs. Deducibilidad

Cuando la mercancía ya pertenece económicamente a la empresa pero viaja hacia México (riesgos y beneficios transferidos), suele utilizarse la cuenta contable de Inventarios en tránsito en lugar de cargar directamente a almacén.

Sin embargo, contabilidad y fiscalidad no siempre van de la mano en el tiempo: el reconocimiento contable del activo en tránsito no siempre otorga la deducibilidad fiscal inmediata si aún no se cumplen los requisitos definitivos de importación.

Efectos de la moneda extranjera y el tipo de cambio

Las operaciones en dólares generan partidas monetarias (cuentas por pagar) que se convierten al tipo de cambio de cierre o realización (NIF B-15), generando pérdidas o ganancias cambiarias.

💡 Nota clave: Si el tipo de cambio sube entre la factura y el pago, la mercancía no incrementa su valor retroactivamente. La diferencia se registra como una fluctuación cambiaria (resultado financiero), separada del costo de adquisición. Asimismo, el tipo de cambio contable puede diferir legítimamente del tipo de cambio fiscal declarado en el pedimento (conforme al CFF y al Anexo 22 de las RGCE).

Matriz práctica de análisis contable

Concepto Tratamiento Contable Sugerido Tratamiento Fiscal / IVA
Mercancía extranjera Inventario (Activo circulante) Base para costo de lo vendido (al enajenar)
Flete y seguro internacional Inventario (Costo de adquisición) Integrado al costo fiscal
IGI y DTA atribuibles Inventario (Costo de adquisición) No recuperables, integran costo
Honorarios agente aduanal Inventario (Costo de adquisición) Deducible ISR / IVA acreditable por factura
IVA de importación Derecho de crédito (IVA acreditable) Acreditable directo en declaración (Pedimento)
Demoras o multas Gasto del periodo (Resultado) No deducibles o gastos no capitalizables
Fluctuación cambiaria Resultado integral de financiamiento Con efectos fiscales según realización

La trazabilidad total: El objetivo del contador

Para cerrar una importación con absoluta seguridad fiscal y contable, el contador debe poder conectar y conciliar:

Entonces, ¿cuándo se reconoce el costo?

Aquí debemos distinguir nuevamente:

Contablemente

Mientras la mercancía permanece como inventario, el costo está reflejado en el activo.

Fiscalmente

Tratándose de personas morales sujetas al esquema de costo de lo vendido, el artículo 39 de la LISR vincula la deducción del costo con el ejercicio en que se acumulan los ingresos derivados de la venta de los bienes.

Por eso una mercancía importada el 20 de diciembre que permanece en el almacén al 31 de diciembre no necesariamente se convierte íntegramente en deducción por el simple hecho de haber sido pagada e importada.

Permanece dentro del costo del inventario correspondiente hasta producirse los efectos aplicables.


El contador necesita mucho más que el pedimento

Para cerrar correctamente una importación debería poder conciliar:

Factura extranjera

contra

Pedimento

contra

Transferencia al extranjero

contra

Estado de cuenta

contra

Facturas logísticas

contra

Cuenta de IVA

contra

Inventario

contra

Entrada al almacén

contra

Póliza contable

Si un eslabón se rompe, la trazabilidad desaparece. Ante cada erogación, el profesional debe cuestionar su naturaleza, su vinculación con la mercancía, su afectación al costo y su tratamiento de IVA e ISR.


La pregunta correcta no es solamente “¿es deducible?”

Ante cada desembolso el contador debería preguntar:

  1. ¿Qué concepto es?
  2. ¿Quién lo prestó?
  3. ¿Dónde se prestó?
  4. ¿Qué documento lo respalda?
  5. ¿Está directamente relacionado con la mercancía?
  6. ¿Forma parte del costo?
  7. ¿Tiene IVA?
  8. ¿Ese IVA es acreditable?
  9. ¿Existe retención?
  10. ¿Es un pago al extranjero?
  11. ¿Debe reconocerse ahora o posteriormente?
  12. ¿Puedo vincularlo con un pedimento?
  13. ¿Puedo vincularlo con la mercancía recibida?

Así una importación deja de ser un conjunto de documentos aislados y se convierte en una sola operación económica perfectamente identificable.


Lo que falta: llevarlo a números y pólizas

Ya sabemos:

  • cómo nace la operación;
  • cómo llega a aduana;
  • qué es el valor en aduana;
  • cómo funciona el IVA;
  • qué puede integrar el costo;
  • cómo interviene ISR;
  • y por qué el tipo de cambio puede generar diferencias.

Ahora falta la parte más práctica:

¿Cómo hacemos las pólizas?

¿Cómo quedaría una importación de USD 10,000?

¿Cuánto sería el costo final del inventario?

¿Cuánto IVA sería acreditable?

¿Cómo asignamos los gastos a 1,000 productos?

¿Y cómo hacemos una conciliación que detecte errores entre contabilidad, pedimento y almacén?

¿Qué sigue?

En la Parte 3: Del pedimento a la póliza contable — ejemplo completo de una importación a México, aterrizaremos toda la teoría en asientos contables reales, números exactos, prorrateos de gastos y una conciliación a prueba de auditorías.

septiembre 9, 2026/1 Comentario/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2026/09/importaciones_a_mexico_aspecto_contable_fiscal_aduanero_parte_2_de_3.png 941 1672 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-09-09 11:00:392026-09-09 15:47:26Importaciones a México: IVA, ISR y tratamiento contable Parte 2 de 3: ¿Qué es costo, qué es gasto y qué impuesto puedo acreditar?
Comercio Exterior - Importaciones y Exportaciones, Comercio Exterior Mexicano

Importaciones a México: de la compra en el extranjero al despacho aduanero. Parte 1 de 3: Lo que todo contador debe entender antes de registrar una importación

¿Te gustó este post? Por favor compártelo:

importaciones a mexico aspecto contable fiscal aduanero parte 1 de 3

Importaciones a México: de la compra en el extranjero al despacho aduanero.

Parte 1 de 3: Lo que todo contador debe entender antes de registrar una importación

Comprar mercancía en el extranjero parece, a primera vista, una operación sencilla: una empresa mexicana adquiere productos, los transporta a territorio nacional, paga sus impuestos en la aduana y recibe la mercancía en su almacén.

Sin embargo, desde una perspectiva contable, fiscal y aduanera, una importación es un proceso complejo. En una sola operación pueden intervenir múltiples actores:

  • Proveedor extranjero y bancos.

  • Transportistas (origen y destino), navieras, aerolíneas y freight forwarders.

  • Aseguradoras, almacenes y recintos fiscalizados.

  • Agentes o agencias aduanales y autoridades aduaneras.

  • Áreas internas de almacén y contabilidad de la empresa mexicana.

Cada uno de estos participantes genera documentos, pagos o conceptos que deben ser identificados con precisión. Por ello, una pregunta aparentemente elemental como ¿cuánto costó realmente la mercancía importada? puede tener múltiples respuestas:

  • Existe un valor comercial.

  • Existe un valor en aduana.

  • Existe una base para contribuciones.

  • Existe un importe pagado al proveedor.

  • Existe un costo contable y un costo fiscal (que tendrá efectos al momento de la venta).

Comprender estas diferencias es el primer paso para evitar errores costosos.

La importación no empieza en la aduana

Uno de los errores más comunes es pensar que la importación inicia cuando el pedimento se presenta ante la autoridad aduanera. Económica y contablemente, la operación comienza mucho antes.

Ejemplo: Una empresa mexicana acuerda comprar mercancías por USD 100,000 a un fabricante en China. Antes de que lleguen a México, ya se habrían generado costos por precio de mercancía, embalaje, transporte local en origen, maniobras, almacenamiento, gastos portuarios, flete internacional, seguro y comisiones.

Para entender la operación real, el contador debe reconstruir la historia completa, no limitarse a archivar el pedimento al finalizar el despacho.

Paso 1. La orden de compra y el acuerdo comercial

La primera pregunta clave es: ¿Qué compramos exactamente y bajo qué condiciones?

La orden de compra o contrato debe permitir identificar con claridad: proveedor, mercancía, cantidades, precio unitario, moneda, condiciones y lugar de entrega, y el Incoterm acordado.

Los Incoterms: un factor que cambia toda la operación

No representa el mismo costo ni las mismas obligaciones una compra EXW que una bajo términos CIF o DDP:

  • EXW (En fábrica): El proveedor solo pone la mercancía a disposición. El comprador asume recolección, maniobras, transporte interior, exportación, flete internacional, seguro, importación y transporte nacional.

  • FOB (Libre a bordo): El vendedor asume costos y riesgos hasta colocar la mercancía a bordo del buque en el puerto de origen. El comprador asume el flete internacional y subsecuentes.

  • CIF (Costo, Seguro y Flete): El precio incluye el valor de la mercancía, el seguro y el flete hasta el puerto de destino convenido.

  • DDP (Entregada con derechos pagados): El vendedor asume la mayor parte de las obligaciones y costos hasta el destino final.

⚠️ Advertencia fiscal: El Incoterm no determina por sí solo el tratamiento fiscal o aduanero. El contador no puede concluir simplemente «es CIF, todo está incluido»; debe verificar qué conceptos integran realmente el precio y qué gastos se facturaron por separado.

Paso 2. La factura del proveedor extranjero (Invoice)

El proveedor extranjero no emite un CFDI mexicano, sino una factura comercial (invoice). Este documento define al vendedor, comprador, descripción, unidades, moneda e importe.

Sin embargo, recuerda una regla de oro: Valor de factura no necesariamente significa valor en aduana. Si la factura cubre solo la mercancía, pero existen fletes o seguros internacionales que deben adicionarse por disposición legal, la base gravable será superior al monto de la factura comercial.

Paso 3. ¿Qué es el valor en aduana?

De acuerdo con el artículo 64 de la Ley Aduanera, la base gravable del Impuesto General de Importación (IGI) es el valor en aduana de las mercancías (basado en el valor de transacción).

El artículo 65 contempla adiciones obligatorias cuando corren a cargo del importador y no están incluidas en el precio, tales como:

  • Gastos de corretaje, envases y embalajes.

  • Gastos de transporte, seguros y manejo vinculados a la importación.

Ejemplo práctico de integración:

  • Valor de mercancía: USD 10,000 $\times$ $18.00 = \$180,000$

  • Flete internacional incrementable: USD 1,000 $\times$ $18.00 = \$18,000$

  • Seguro incrementable: USD 100 $\times$ $18.00 = \$1,800$

  • Valor en aduana total: $\$199,800$

Nota: Es vital comprobar que estos conceptos sean efectivamente incrementables y no estén duplicados en el precio declarado.

Paso 4. La clasificación arancelaria y el origen

La clasificación arancelaria determina el rumbo fiscal y operativo de la importación. De ella dependen el IGI, las Regulaciones y Restricciones Non Arancelarias (RRNA), Normas Oficiales Mexicanas (NOM), permisos, cuotas compensatorias y beneficios por tratados comerciales.

Asimismo, se debe distinguir con claridad entre:

  • País de origen: Donde la mercancía adquiere su origen legal conforme a las reglas aplicables (clave para tratados y preferencias).

  • País de procedencia: Lugar desde donde físicamente fue enviada (ej. mercancía fabricada en Japón embarcada desde Estados Unidos).

Paso 5. Llegada y despacho aduanero (El Pedimento)

El pedimento es el documento central para el contador. No debe archivarse sin una revisión exhaustiva. Como mínimo, verifica estos 20 puntos clave:

  1. RFC del importador

  2. Proveedor

  3. Clave de pedimento

  4. Régimen aduanero (definitivo vs. temporal)

  5. Aduana y sección

  6. Patente o autorización

  7. Fracción arancelaria

  8. País de origen y procedencia

  9. Valores (comercial y en aduana)

  10. Tipo de cambio e incrementables

  11. Contribuciones pagadas (IGI, DTA, IVA, cuotas compensatorias)

  12. Identificadores, RRNA, descripciones y cantidades

Nota normativa: El Anexo 22 de las Reglas Generales de Comercio Exterior (RGCE) establece el instructivo de llenado. Ten en cuenta las actualizaciones vigentes para 2026 (publicación base y sus modificaciones).

Paso 6. ¿Qué contribuciones pueden aparecer?

  • IGI (Impuesto General de Importación): Arancel aplicable según la fracción.

  • DTA (Derecho de Trámite Aduanero): Tasas y cuotas conforme a la Ley Federal de Derechos (ej. el 8 al millar general, con excepciones por tratados).

  • IVA de importación: Clave para la contabilidad. Ojo: El IVA no se calcula mecánicamente sobre la factura. Conforme al artículo 27 de la Ley del IVA, se calcula sobre el valor en aduana adicionando el IGI y demás contribuciones pagadas en el despacho.

  • IEPS y Cuotas compensatorias: Aplicables según el tipo de producto.

Paso 7. Los costos posteriores a la aduana

Una vez liberada la mercancía, se generan gastos adicionales: honorarios del agente aduanal, maniobras, almacenajes, demoras, transporte nacional, seguros y custodia.

La gran pregunta contable es: ¿Todos estos desembolsos son gastos del mes?

La respuesta es no necesariamente; muchos formarán parte del costo de adquisición del inventario, otros serán gastos operativos y otros impuestos acreditables. Esto lo abordaremos a fondo en la siguiente entrega.

El expediente ideal de importación

Una buena práctica de control interno es crear un expediente digital único por operación que garantice la trazabilidad:

  1. Orden de compra

  2. Factura comercial y comprobante de pago / SWIFT

  3. Packing list y documento de transporte (Bill of Lading / AWB)

  4. Póliza de seguro y documentación de origen

  5. Documentación COVE (cuando corresponda)

  6. Pedimento y comprobante de pago de contribuciones

  7. Facturas del agente aduanal, maniobras y transporte nacional

  8. Recepción en almacén y pólizas contables

La trazabilidad es la clave: La empresa debe ser capaz de explicar paso a paso cómo un pago realizado en el extranjero se transformó en inventario dentro de los estados financieros.

¿Qué sigue?

En la Parte 2: IVA, ISR y tratamiento contable de las importaciones en México, resolveremos los aspectos prácticos de la contabilización, tipos de cambio, cuentas por pagar en moneda extranjera y el tratamiento correcto de cada contribución.

septiembre 4, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2026/09/importaciones_a_mexico_aspecto_contable_fiscal_aduanero_parte_1_de_3.png 941 1672 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-09-04 12:39:092026-09-09 15:51:28Importaciones a México: de la compra en el extranjero al despacho aduanero. Parte 1 de 3: Lo que todo contador debe entender antes de registrar una importación
Aspectos Contables y de registro

Contabilidad: Teoría vs. Realidad ¡Lo que estudiaste no es todo!

¿Te gustó este post? Por favor compártelo:

Contabilidad: Teoría vs. Realidad ¡Lo que estudiaste no es todo!

Introducción

La contabilidad es una de las disciplinas más fundamentales en ⁢el‌ mundo empresarial.Se estudia desde la perspectiva⁢ teórica en universidades e institutos, pero ¿qué tan fiel es ⁢esa teoría a lo que realmente sucede en las empresas? Muchos contadores‌ recién graduados se dan cuenta en su primer trabajo que la teoría es solo la base.En este artículo descubrirás la diferencia entre la contabilidad teorica y la contabilidad en la⁢ practicalos retos que enfrentan los profesionales,y cómo ⁣prepararse para el mundo real.

¿Qué es la Contabilidad Teórica?

La contabilidad ⁣teórica es ​el conjunto de principios,⁤ normas y conceptos​ básicos que sustentan el registro ⁤y análisis de las operaciones financieras. Estos fundamentos, como los Principios de⁣ Contabilidad Generalmente Aceptados (PCGA) y las Normas​ Internacionales​ de Información Financiera (NIIF), se enseñan en las ‍aulas‌ y sirven como la‌ base para una correcta gestión financiera. ‍

  • Principios contables universales
  • Requisitos y legales fiscales
  • Teoria del libro diario y mayor
  • Elaboración de estados financieros

Contabilidad en la⁤ Realidad: ⁤Lo que no te enseñan

‍ Al incorporarse al mercado laboral, muchos egresados ​​quedan sorprendidos al notar que la contabilidad práctica está llena de matices, situaciones excepcionales‍ y múltiples retos que los libros raramente cubren:

  • Procesos automatizados y uso intensivo de software contable como⁤ SAP, QuickBooks y Contpaq.
  • Situaciones reales que requieren juicio y ética profesional ante decisiones ​ambiguas.
  • Contabilización de operaciones no documentadas o atípicas.
  • Adaptación a ‍cambios constantes en leyes fiscales ​y regulaciones.
  • Presión de tiempo y manejo de varios‌ cierres contables simultáneamente.
  • Colaboración con ⁢áreas operativas que desconocen la teoría contable.

Principales Diferencias: Contabilidad Teórica vs. ​Realidad

aspectos teoría realidad
Procedimientos Secuencias lógicas ​y ordenadas. Atajos y adaptaciones por urgencia
Herramientas Manuales de papel y ‌ejercicios. Softwares personalizados ⁤y de automatización
Toma de⁣ decisiones Basada en normas Influencia del entorno y negociaciones ⁣internas
Errores Análisis academico Justificación ante auditorías‌ y socios
Trabajo en equipo Colaboración teórica coordinación con áreas no contables

Beneficios de Conocer la Realidad de la Contabilidad

⁣​ ⁣ Comprender las diferencias entre la contabilidad teórica y ⁤la práctica ofrece⁢ múltiples⁤ beneficios para⁣ los profesionales y estudiantes:

  • Mejor preparación para entrevistas laborales.
  • Adaptación rápida a nuevas herramientas tecnológicas.
  • Habilidades para resolver ⁢problemas reales y complejos.
  • Capacidad de comunicación interdepartamental.
  • Incremento ⁤de la seguridad⁤ y‌ la ética profesional.

Consejos ​Prácticos para Adaptarse al Mundo Real

  • Actualízate constantemente: Sigue cursos, webinars y capacitaciones ⁤de software contables.
  • Mantén contacto con profesionales: Participa en redes ‌y grupos de contabilidad.
  • Pide ⁤consejos: aprovecha el conocimiento de colegas con experiencia.
  • Practica el​ pensamiento crítico: Hay más de una manera de interpretar una operación financiera.
  • Desarrolla habilidades blandas: La comunicación y la empatía son fundamentales para resolver conflictos​ internos.

Experiencia‍ de Primer‌ plano:⁤ Un​ Testimonio Real

⁢ ⁢ «Cuando salí⁣ de la​ universidad pensaba que lo sabía todo. Mi sorpresa fue enorme cuando, en mi primer empleo, tuve que‌ registrador facturas que no cuadraban con ninguna teoría‍ y ⁢aprender a‍ usar un sistema contable totalmente diferente al que⁤ estudié. Aprendí ⁢que la rapidez,la comunicación efectiva y la ⁢adaptabilidad eran tan importantes ⁢como los principios contables.»
‌ ‍- Johanna González, Contadora Senior.

Casos Reales: Desafíos⁢ en la Contabilidad Urbana

  • Adaptación Fiscal: Una pyme cambió dos ⁢veces de régimen en un año.El contador tuvo que​ analizar en profundidad‌ la legislación vigente ⁢para evitar multas.
  • Manejo de Cierre Anual: La presión por entregar estados financieros a tiempo puso a prueba la organización y la capacidad ⁣de ‍negociación⁤ con ‍otras⁣ áreas.⁤
  • Auditorio Sorpresa: Un‍ error en la conciliación bancaria ⁣fue detectado por⁢ auditores externos; gracias al uso de herramientas digitales​ y habilidades interpersonales se logró resolver ⁣el conflicto. ​

Conclusión

⁢ La contabilidad, como otras ciencias, se forma en las aulas, pero ​se vive día ⁢a día en las empresas. ⁢La brecha entre la teoría y la práctica puede parecer abrumadora,pero es,en⁣ realidad,una oportunidad para aprender,adaptarse y crecer profesionalmente. ⁤Nunca dejes ⁣de prepararte y busca experiencias‌ fuera ⁤del aula: solo‌ así lograrás destacar en el competitivo mundo contable. Recuerda, lo que estudiaste es solo el inicio de un recorrido apasionante. ⁢

⁣ Si quieres más contenido sobre el día ⁢a día de la contabilidad y consejos prácticos, ¡suscríbete y sigue nuestro canal!

mayo 26, 2026/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2025/12/httpswwwyoutubecomwatchv4ntpv15eqnk.jpg 1024 1792 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2026-05-26 10:30:092026-05-25 12:01:55Contabilidad: Teoría vs. Realidad ¡Lo que estudiaste no es todo!
Deducción de Activos Intangibles, Deducciones Fiscales

Deducción de Activos Intangibles 2026: Requisitos y Estrategias

¿Te gustó este post? Por favor compártelo:

Deducción de Activos Intangibles: Requisitos y Estrategias para 2026

En una economía cada vez más digitalizada, la inversión en activos intangibles —como software, patentes, marcas y gastos preoperativos— se ha vuelto un pilar para la competitividad. Sin embargo, su deducibilidad representa uno de los puntos de mayor escrutinio por parte de la autoridad fiscal en 2026, debido a la dificultad inherente para demostrar su materialidad.

1. Clasificación Fiscal: ¿Gasto o Inversión?

Para efectos fiscales, no todo lo «invisible» se deduce igual. La LISR distingue tres categorías principales de activos intangibles bajo el concepto de «Inversiones» (Art. 32):

  • Gastos Diferidos: Activos incorpóreos que permiten reducir costos de operación, mejorar la calidad de un producto o servicio por un periodo limitado (ej. contratos de explotación).

  • Cargos Diferidos: Aquellos que reúnen las características anteriores pero su beneficio es por un periodo ilimitado (ej. marcas, a menos que tengan vigencia definida).

  • Gastos Preoperativos: Erogaciones realizadas antes de que la empresa inicie sus actividades comerciales, destinadas a la investigación o el desarrollo de productos.

2. Tasas de Amortización para 2026

La deducibilidad de estos activos no se realiza en un solo ejercicio, sino a través de la amortización anual. Los porcentajes máximos autorizados se mantienen bajo vigilancia estricta:

  • Gastos Preoperativos: 10% anual.

  • Gastos Diferidos: 5% anual.

  • Regalías y Asistencia Técnica: 15% anual (con énfasis en la retención de impuestos si el proveedor es extranjero).

  • Software y Herramientas Digitales: Generalmente clasificados como gastos diferidos (5%) o activos fijos dependiendo de su integración en el equipo de cómputo (30%).

3. El Reto de la Materialidad: La «Prueba de Existencia»

Dada la naturaleza no física de estos activos, el SAT ha intensificado los requisitos de materialidad para 2026. Para que una deducción sea procedente, ya no basta con el CFDI; se requiere un expediente de soporte que incluya:

  1. Contratos Fehacientes: Contratos con fecha cierta y cláusulas específicas sobre la transferencia de derechos.

  2. Entregables Tangibles: Reportes de implementación, manuales de uso, bitácoras de desarrollo o capturas de pantalla de las plataformas en funcionamiento.

  3. Beneficio Económico: Documentación que demuestre cómo la adquisición del intangible generó o generará ingresos gravables para la organización.

  4. Valuación Especializada: En el caso de adquisición de marcas o patentes entre partes relacionadas, es indispensable contar con un estudio de precios de transferencia o un peritaje de valuación.

4. Software y Propiedad Intelectual en la Era de la IA

Para este ejercicio, el desarrollo de herramientas propias (software «in-house») debe tratarse con especial cuidado. Los sueldos de los desarrolladores y los costos de infraestructura en la nube destinados a crear un nuevo activo digital deben capitalizarse como inversión en lugar de mandarse directamente al gasto corriente, siempre que el desarrollo tenga una vida útil superior a un ejercicio.

Consideración Final sobre el Crédito Mercantil

Es fundamental recordar que el Crédito Mercantil (Goodwill), derivado de la compra de un negocio por un precio superior a su valor contable, sigue siendo no deducible para efectos de la LISR en México, a pesar de su relevancia en las normas de información financiera (NIF).


Recomendación: Antes de aplicar cualquier porcentaje de amortización, se sugiere realizar un inventario de activos intangibles y verificar que cada uno cuente con su respectivo CFDI de adquisición y la documentación que acredite que el activo está siendo efectivamente utilizado en la generación de ingresos.

marzo 18, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2026/03/deduccion_activos_intangibles_2026.jpg 630 1200 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-03-18 10:00:342026-03-17 08:09:51Deducción de Activos Intangibles 2026: Requisitos y Estrategias
CFDI emisión correcta en México, Conciliaciones Bancarias

¿Facturas PUE y Pagos Pendientes?: Evita Multas y Errores ante el SAT

¿Te gustó este post? Por favor compártelo:

Facturas PUE y Pagos Pendientes: Evita Multas y Errores ante el SAT

El manejo de las facturas PUE (Pago en Una Sola Exhibición) y los pagos que no llegan a tiempo es una de las mayores fuentes de discrepancia fiscal en México. El SAT mantiene una vigilancia estricta sobre la emisión de los CFDI, por lo que un error en el método de pago puede derivar en multas o la no deducibilidad de tus gastos.

En este artículo, desglosamos los problemas más frecuentes y cómo blindar tu contabilidad.


¿Qué es una Factura PUE y en qué se diferencia de una PPD?

La normativa del SAT es clara, pero la operación diaria suele confundir estos dos conceptos:

  • PUE (Pago en Una Sola Exhibición): Se utiliza cuando el pago se recibe al momento de emitir la factura o se tiene la certeza de que se liquidará a más tardar el último día del mes calendario en que se emitió.

  • PPD (Pago en Parcialidades o Diferido): Se debe usar si el pago se realizará en una fecha posterior al mes de emisión o si se desconoce la forma de pago. Obliga a la emisión de un Complemento de Pago.


Problemas Frecuentes: El Riesgo de la Factura PUE

Emitir un PUE y no recibir el dinero de inmediato genera un «corto circuito» en la información que recibe el SAT.

Problema Causa Principal Impacto Fiscal
Pago no realizado El cliente se retrasa más allá del mes de emisión. Inconsistencia: el SAT asume que ya tienes ese flujo de efectivo.
Cruce erróneo Declarar PUE pero no tener el ingreso en banco. El IVA se vuelve exigible para el SAT, aunque no lo hayas cobrado.
Errores de Deducción El receptor quiere deducir un PUE no pagado. El SAT rechaza la deducción o el acreditamiento del IVA.
Descontrol Interno Falta de comunicación entre Ventas y Cobranza. Duplicidad de ingresos al intentar corregir sin cancelar.

Consecuencias de Facturar PUE con Pagos Pendientes

Si emites un CFDI como PUE y el pago no cae en el mes corriente, te enfrentas a:

  1. Imposibilidad de emitir Complemento de Pago: El sistema no permite generar un complemento para una factura que ya marcaste como «pagada».

  2. IVA a cargo «fantasma»: Deberás pagar el IVA al SAT en tu declaración mensual, ya que el PUE le indica a la autoridad que el dinero ya entró a tu caja.

  3. Riesgo de Auditoría: Las discrepancias entre lo facturado (PUE) y lo declarado en el flujo de efectivo son «focos rojos» para el algoritmo del SAT.

Ejemplo Real: Juan emite un PUE el día 28 esperando el pago ese mismo día. El cliente paga el día 5 del siguiente mes. Para el SAT, Juan debió declarar ese ingreso en el mes anterior, generando un desfase contable y posibles recargos.


¿Cómo Solucionar y Prevenir?

1. La Regla de Oro: «Si no hay dinero, es PPD»

A menos que tengas el depósito en firme o sea una operación de contado en mostrador, lo más seguro es emitir como PPD con forma de pago 99 (Por definir).

2. Corrección Oportuna

Si emitiste un PUE y no te pagaron en el mes:

  • Cancela la factura original (sustitución de CFDI).

  • Reexpídela como PPD.

  • Emite el Complemento de Pago cuando recibas el dinero.

3. Sincronización de Equipos

El área de ventas no debe decidir el método de pago sin confirmar con tesorería. Implementar un software que valide el estatus de pago antes de timbrar ahorra horas de re-trabajo.


Preguntas Frecuentes (FAQ)

¿Puedo corregir un PUE sin cancelar?

No. Si el método de pago cambió de hecho (de contado a crédito), la factura original debe cancelarse y sustituirse para evitar duplicidad.

¿El SAT multa por esto?

Sí, existen multas por emitir comprobantes fiscales con errores o de forma distinta a lo que marcan las guías de llenado.

¿Qué pasa con el IVA?

El IVA de un PUE se considera efectivamente cobrado en el mes de la factura. Si no te pagan, estarás financiando al fisco con dinero que no tienes.


Conclusión

La precisión en tus CFDI no es solo «papeleo», es la base de tu salud financiera. Un manejo correcto de PUE y PPD te protege de auditorías y mejora tu relación con los clientes al evitarles problemas de deducibilidad.

¿Te ha pasado que un cliente te exige PUE pero tarda semanas en pagar? Cuéntanos tu experiencia en los comentarios o contáctanos para asesorarte en la automatización de tus complementos de pago.

febrero 27, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2025/09/1876-descubre-el-impacto-del-valor-pue-en-tus-declaraciones-fiscales-clave-para-una-contabilidad-eficiente.png 628 942 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-02-27 10:15:242026-02-25 19:43:46¿Facturas PUE y Pagos Pendientes?: Evita Multas y Errores ante el SAT
Aspectos Contables y de registro, Los Contadores y la tecnología de la información, Otros temas y opiniones., Programas Contables en México, SAT - Declaraciones a presentar

Adiós a la talacha contable para determinar los impuestos: El procesamiento inteligente de los XML es el futuro de tu Despacho.

¿Te gustó este post? Por favor compártelo:

contador busqueda felicidad mexico 2

¿Cuántas horas a la semana dedicas a tareas que una máquina podría hacer en segundos?

Si eres contador en México, conoces la historia: llega el cierre de mes y comienza la carrera contra el reloj. Tienes cientos (o miles) de archivos XML dispersos, un portal del SAT que a veces no coopera, y la inmensa responsabilidad de que cada cifra en la declaración sea exacta. Descargar facturas, verificar su vigencia, pasarlas a Excel, desglosar impuestos… es un ciclo manual propenso a errores humanos que consume tu recurso más valioso: tu tiempo.

Pero, ¿qué pasaría si pudieras transformar esos XML en papeles de trabajo terminados, sin instalar programas pesados y con la seguridad de que tus datos nunca salen de tu control?

Aquí es donde entra TaxLocal de Tecnoconta, la solución que está redefiniendo la productividad contable.

La Revolución del Procesamiento Local (Privacidad Real)

En la era digital, la seguridad de la información fiscal es crítica. Muchas soluciones en la nube te obligan a subir todos los XML de tus clientes a servidores externos, lo cual genera dudas legítimas sobre la confidencialidad.

TaxLocal hace honor a su nombre: procesa la información de manera local en tu navegador. Esto significa que la magia del cálculo ocurre en tu computadora. Tus archivos no se almacenan en bases de datos ajenas permanentemente; la herramienta actúa como un motor de procesamiento seguro que te entrega resultados inmediatos sin comprometer la privacidad de tus clientes. Es la combinación perfecta entre la potencia de la web y la seguridad de un software de escritorio.

Automatización que se Siente como Magia

El flujo de trabajo con TaxLocal elimina la fricción operativa. Olvídate de capturar datos celda por celda.

  1. Arrastra y Suelta: Simplemente tomas tus archivos XML (emitidos o recibidos) y los sueltas en la interfaz.

  2. Cálculo Instantáneo: El sistema lee los nodos de cada archivo, identifica tasas de IVA (16%, 8%, 0%, Exento), retenciones de ISR e IVA, y desglose de IEPS.

  3. Papeles de Trabajo Listos: En segundos, obtienes el cálculo preliminar de tus impuestos mensuales y anuales.

taxlocal tecnoconta horizontal 1200

Más Allá del Cálculo: Cumplimiento y Validación

Un cálculo correcto no sirve de nada si se basa en facturas canceladas. TaxLocal integra herramientas de validación directa. Antes de presentar cualquier declaración, el sistema te ayuda a verificar el estatus de los comprobantes ante el SAT. Esto blinda a tu despacho contra errores costosos, evitando que deduzcas facturas que ya no son válidas o que fueron emitidas por EFOS.

Además, una de las tareas más tediosas, la DIOT (Declaración Informativa de Operaciones con Terceros), se simplifica enormemente. La plataforma genera la información necesaria para esta obligación, ahorrándote horas de cruce de información entre proveedores y pagos.

Flexibilidad para el Contador Moderno

Ya seas un freelancer con un par de clientes o un despacho consolidado, la herramienta se adapta:

  • Multi-RFC: Cambia entre diferentes contribuyentes sin complicaciones.

  • Exportación a Excel: Sabemos que Excel sigue siendo el rey. Por eso, TaxLocal te permite exportar todos los reportes y cálculos a hojas de cálculo editables, para que tengas el control final sobre la presentación de tus datos.

  • Sin Instalaciones Complejas: Al ser una web app, no dependes del departamento de sistemas para instalar actualizaciones. Siempre usas la versión más reciente.

Conclusión: Recupera tu Tiempo

La contabilidad no debería tratarse de capturar datos, sino de analizarlos para ofrecer estrategias financieras a tus clientes. TaxLocal de Tecnoconta no es solo una calculadora; es tu asistente virtual que trabaja 24/7.

Deja de luchar contra los XML y empieza a dominarlos.

👉 Prueba la solución hoy mismo y transforma tu cierre de mes: https://taxlocal.tecnoconta.mx/


febrero 5, 2026/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2026/02/Captura-de-pantalla-2026-01-25-190535.jpg 580 613 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2026-02-05 18:57:022026-02-19 09:38:35Adiós a la talacha contable para determinar los impuestos: El procesamiento inteligente de los XML es el futuro de tu Despacho.
Aspectos Contables y de registro, Normas de Información Financiera (NIF Mexico), Patrimonio Contable y Patrimonio Fiscal

¿Qué es la Contabilidad Financiera? «El Producto, Las Reglas y El Motor».

¿Te gustó este post? Por favor compártelo:

¿Qué es la Contabilidad Financiera?

Es una rama especializada de la contabilidad que actúa como un pilar fundamental para la gestión de cualquier empresa u organización. Su función principal es registrar, clasificar y resumir todas las transacciones económicas que realiza una entidad de manera sistemática.

El resultado de este proceso es la generación de informes financieros (o estados financieros) que ofrecen una imagen clara, precisa y comprensible de la situación económica, el rendimiento y la salud financiera de la empresa en un periodo determinado.


1. El Producto Final: La «Voz» de la Empresa hacia el Exterior

Antes de definir la técnica, es mejor entender para qué sirve. La contabilidad financiera actúa como el traductor universal entre la empresa y el mundo exterior. Su función no es solo interna; su misión crítica es generar confianza para «terceros».

Según tus documentos, este sistema produce tres «historias» clave sobre la salud de la organización:

  • La Fotografía Instantánea (Balance General): Le dice al mundo qué tiene la empresa (activos), qué debe (pasivos) y cuánto vale realmente para sus dueños (patrimonio) en un día específico.

  • La Película del Rendimiento (Estado de Resultados): Narra si la empresa ganó o perdió dinero durante un tiempo, confrontando sus ingresos contra sus gastos.

  • El Radar de Liquidez (Estado de Flujos de Efectivo): Rastrea exclusivamente el movimiento real del dinero, mostrando si la empresa tiene capacidad para pagar sus deudas inmediatas.

¿Quién consume este producto? Es vital para inversionistas (¿pongo mi dinero ahí?), bancos (¿me pagarán el préstamo?), proveedores y el gobierno (impuestos).


2. Las «Reglas del Juego» (Principios de Integridad)

Para que los informes anteriores sean creíbles, no se pueden hacer de cualquier manera. Tus textos destacan que la contabilidad financiera opera bajo un código de honor estricto (principios fundamentales) que asegura la objetividad:

  • Separación de Identidades (Entidad): La caja de la empresa no es la billetera del dueño. Se registran como dos entes totalmente distintos.

  • Realidad vs. Cobro (Devengado): Este es crucial. Si vendes algo hoy pero te pagan en un mes, la venta se registra hoy. Se anota cuando ocurre el hecho, no cuando se mueve el dinero.

  • Pesimismo Prudente (Conservadorismo): Si hay una posible pérdida, se anota de inmediato. Si hay una posible ganancia, no se anota hasta que sea segura.

  • Reglas Claras (Consistencia): No se vale cambiar la forma de calcular las cosas de un año a otro; hay que mantener el mismo método para poder comparar.

  • Filtro de Relevancia (Importancia Relativa): Solo importa registrar aquello que sea significativo para tomar decisiones; no nos perdemos en detalles irrelevantes.


3. El Motor Interno: ¿Cómo se cocina la información?

Para llegar a los informes del punto 1, la empresa debe activar un ciclo continuo. No es magia, es un proceso de manufactura de datos:

Imagina este flujo como una línea de ensamblaje descrita en tus archivos:

  1. Materia Prima: Se capturan los hechos económicos mediante documentos (facturas, contratos).

  2. Procesamiento:

    • Primero, todo va al Libro Diario (orden cronológico).

    • Luego, se ordena por categorías en el Libro Mayor (clasificación).

  3. Control de Calidad: Se hacen ajustes al final del periodo (por ejemplo, reconocer que una máquina se ha desgastado/depreciado).

  4. Salida: Se emiten los Estados Financieros.


4. Definición Sintetizada

Habiendo entendido lo anterior, podemos concluir con la definición técnica extraída de los textos:

La Contabilidad Financiera es la disciplina encargada de sistematizar las transacciones económicas (registrar, clasificar y resumir) con el fin último de ofrecer una visión estructurada, clara y transparente de la situación económica de la entidad para la toma de decisiones estratégicas.

diciembre 9, 2025/0 Comentarios/por CP Andres Soto Martínez
https://iacontable.mx/wp-content/uploads/2025/12/que_es_contabilidad_financiera.jpg 630 1200 CP Andres Soto Martínez https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Andres Soto Martínez2025-12-09 10:00:012025-12-08 09:39:40¿Qué es la Contabilidad Financiera? «El Producto, Las Reglas y El Motor».
Aspectos Contables y de registro, Aspectos Fiscales en México, Defensa fiscal del contribuyente, Evasión Fiscal en México

Contrabando fiscal en México: cómo lo detecta la autoridad y qué sanciones te puedes llevar

¿Te gustó este post? Por favor compártelo:

Contrabando fiscal en México: cómo lo detecta la autoridad y qué sanciones te puedes llevar

En materia de comercio exterior, el contrabando no es un “detalle administrativo”: es un delito fiscal regulado por el Código Fiscal de la Federación (CFF) y la Ley Aduanera.

En términos generales, hablamos de contrabando cuando se introducen al país o se extraen de él mercancías:

  • Omitiendo total o parcialmente el pago de contribuciones o cuotas compensatorias que deban cubrirse.

  • Sin permiso de autoridad competente, cuando dicho permiso sea obligatorio.

  • Cuando se trate de mercancías de importación o exportación prohibida.

  • Cuando las mercancías salen de una franja o región fronteriza al resto del país en cualquiera de los supuestos anteriores.

  • Cuando se extraen mercancías de recintos fiscales o fiscalizados sin haber sido legalmente entregadas por la autoridad o por persona autorizada.

Además, el CFF prevé supuestos de “contrabando equiparado”, donde aun sin realizar el despacho aduanero directamente, se castiga a quien transporta, comercializa o tiene en su poder mercancía de contrabando.


¿Cómo detecta la autoridad el contrabando?

La autoridad fiscal y aduanera cuenta con diversas facultades de comprobación y revisión para descubrir operaciones de contrabando o irregularidades en el comercio exterior. Entre las principales están:

1. Reconocimiento aduanero y segundo reconocimiento

Es la revisión física y documental de las mercancías y de su pedimento durante el despacho aduanero. La aduana puede practicar:

  • Primer reconocimiento: revisión inicial de la mercancía, documentos, clasificación arancelaria, regulaciones y restricciones no arancelarias, etc.

  • Segundo reconocimiento: una revisión adicional, cuando el sistema de selección automatizado así lo determina o la autoridad lo considera necesario.

Aquí suelen detectarse diferencias entre lo declarado y lo realmente importado: subvaluación, clasificación incorrecta, omisión de permisos, exceso de cantidades, etc.

2. Verificación de mercancías en transporte

La autoridad puede detener vehículos y revisar mercancías en tránsito, tanto en carreteras como en garitas, puentes, puertos o aeropuertos. Verifica:

  • Que la mercancía coincida con el pedimento o documentación que la ampara.

  • Que la ruta sea la correcta.

  • Que se haya cumplido con regulaciones y restricciones no arancelarias.

Cuando detectan irregularidades, pueden embargar precautoriamente las mercancías y el medio de transporte.

3. Visitas domiciliarias y revisión de gabinete

Además de la aduana, el SAT puede revisar el cumplimiento a través de sus facultades generales de comprobación:

  • Visitas domiciliarias: la autoridad se presenta en el domicilio fiscal, establecimiento, bodegas o almacenes del contribuyente para revisar contabilidad, inventarios, documentos de comercio exterior, etc.

  • Revisión de gabinete: el contribuyente entrega su documentación en las oficinas de la autoridad (o vía medios electrónicos) y la revisión se realiza ahí.

Por esta vía se detectan, por ejemplo, pedimentos “simulados”, operaciones trianguladas, subvaluaciones sistemáticas o uso indebido de programas de fomento.

4. Glosa de documentos y cruces de información

La autoridad también realiza cruces masivos de información:

  • Pedimentos vs. facturas comerciales.

  • Pedimentos vs. CFDI de ingresos/egresos y de traslado.

  • Información de bancos, plataformas, socios comerciales, etc.

A esto se le conoce como glosa de documentos, y permite identificar incongruencias entre lo declarado en aduanas y lo registrado en la contabilidad o en los CFDI.

5. Procedimiento Administrativo en Materia Aduanera (PAMA)

Cuando durante alguna revisión (reconocimiento aduanero, verificación en transporte, visitas, etc.) la autoridad detecta irregularidades, inicia un PAMA.

En el PAMA se:

  1. Levanta un acta de inicio, describiendo hechos y mercancías.Tesi UNAM Documentos

  2. Se ordena el embargo precautorio de mercancías y a veces del medio de transporte.

  3. El contribuyente tiene un plazo para ofrecer pruebas y alegatos.

  4. La autoridad emite una resolución, determinando contribuciones omitidas, infracciones y sanciones; e incluso dando vista al Ministerio Público cuando ve elementos de delito de contrabando.


¿Qué sanciones y multas se pueden imponer por contrabando?

Aquí viene la parte incómoda de la película: las sanciones son muy severas y combinan aspectos administrativos y penales.

1. Determinación de contribuciones y cuotas compensatorias

Primero, la autoridad determina:

  • Contribuciones omitidas (IGI, IVA, IEPS, DTA, etc.).

  • Cuotas compensatorias en su caso.

  • Actualización y recargos por el tiempo transcurrido.

Todo esto se cobra independientemente de las multas y de la posible responsabilidad penal.

2. Multas administrativas en materia aduanera

De acuerdo con la Ley Aduanera y la propia ANAM, en casos de infracciones relacionadas con contrabando o irregularidades graves, las multas pueden llegar a ser:

  • Del 80% al 120% del valor comercial de las mercancías, dependiendo del supuesto específico.ANAM+1

Además, la Ley Aduanera prevé otros rangos de multas, por ejemplo, porcentajes sobre el valor de la mercancía o sobre las contribuciones omitidas, según el tipo de infracción y las fracciones aplicables del Título Octavo (Infracciones y Sanciones).

En términos prácticos, esto puede generar un escenario en el que el contribuyente enfrente:

  • Pago de contribuciones omitidas + actualización + recargos.

  • Multa que puede acercarse o incluso superar el 100% del valor de la mercancía.

  • Pérdida definitiva de las mercancías y del medio de transporte, si la resolución así lo determina.

3. Penas de prisión por el delito de contrabando

En el ámbito penal, el artículo 104 del CFF establece las penas de prisión para el delito de contrabando, que se gradúan en función del monto de contribuciones o cuotas compensatorias omitidas, con rangos como:

  • De 3 meses a 5 años de prisión cuando el monto omitido es menor a cierto umbral.

  • De 3 a 9 años de prisión cuando el monto rebasa ese umbral.

Los montos exactos (en pesos) se actualizan periódicamente mediante reglas de resolución miscelánea, por lo que para un caso concreto es indispensable revisar las cantidades vigentes en el año correspondiente.

Además:

  • El contrabando equiparado (por ejemplo, quien comercializa o tiene en su poder mercancía de contrabando) se sanciona con las mismas penas de prisión que el contrabando.

  • En ciertos casos, el delito puede considerarse grave, con consecuencias más duras en materia de medidas cautelares y beneficios procesales.


¿Qué significa todo esto para empresas y contribuyentes?

Traducido al idioma de “negocio real”:

  1. El contrabando no solo es un tema de aduanas; es un riesgo integral: fiscal, penal, patrimonial y reputacional.

  2. Los mecanismos de revisión de la autoridad son cada vez más sofisticados: cruces masivos de información, verificaciones en transporte, revisiones electrónicas, etc. La probabilidad de que una operación irregular “pase desapercibida” es cada vez menor.

  3. Las sanciones combinadas (impuestos + multas + pérdida de mercancías + posible prisión) pueden destruir por completo a una empresa o a su administración.


Estrategia inteligente: prevención, trazabilidad y documentación

Frente a esto, la mejor estrategia no es “esconderse”, sino blindar las operaciones:

  • Trabajar con clasificación arancelaria correcta y pedimentos bien estructurados.

  • Asegurar que toda mercancía esté debidamente amparada en transporte (pedimentos, CFDI de traslado, cartas porte, etc.).

  • Documentar de forma sólida el valor de la mercancía, origen, permisos y regulaciones no arancelarias.

  • Mantener una contabilidad y CFDI alineados con lo declarado en aduanas.

  • Revisar periódicamente la cadena de proveeduría, para no terminar comercializando mercancía que en realidad es de contrabando (supuestos de contrabando equiparado).

En resumen: en comercio exterior, el contrabando no es “jugarle vivo a la aduana”; es abrir la puerta a multas millonarias y a responsabilidad penal. La contabilidad y el cumplimiento aduanero no son un costo burocrático, sino el seguro de vida del negocio frente a la lupa de la autoridad.

noviembre 26, 2025/0 Comentarios/por admin
https://iacontable.mx/wp-content/uploads/2025/11/contrabando.jpg 630 1200 admin https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png admin2025-11-26 10:43:392025-11-25 11:13:34Contrabando fiscal en México: cómo lo detecta la autoridad y qué sanciones te puedes llevar
Aspectos Contables y de registro, Aspectos Corporativos en las empresas mexicanas, Gobierno Corporativo, Otros temas y opiniones., Pagos Provisionales de Impuestos

Los problemas de las Pymes cuando CRECEN… pero no se dan cuenta !!

¿Te gustó este post? Por favor compártelo:

Cuando una Pyme crece… pero no se da cuenta

En México, las pequeñas y medianas empresas son el cimiento cotidiano de la economía. Representan casi la totalidad de las unidades productivas, generan gran parte del empleo formal y sostienen buena parte del dinamismo local. Sin embargo, muchas viven una paradoja: avanzan en tamaño, ventas y operaciones, pero conservan una estructura interna demasiado pequeña para el cuerpo empresarial que ya tienen. Es un crecimiento que ocurre por fuera, no por dentro.

Ese desfase no solo es un asunto administrativo; afecta su capacidad de financiarse, de tomar decisiones estratégicas y, en casos más severos, de sobrevivir al paso del tiempo.

El crecimiento que nadie anuncia

La historia suele comenzar igual: un negocio familiar que arranca con pocos recursos y un control muy cercano sobre cada operación. A lo largo de los años se abren nuevas líneas de producto, aumentan los clientes, se contrata más personal… y sin embargo, los procesos siguen siendo los mismos de cuando todo cabía en una libreta o en una hoja de cálculo improvisada.

Lo que cambia es el volumen; lo que no cambia es la forma de gestionarlo.

Ese desajuste provoca síntomas que se vuelven visibles cuando ya es casi demasiado tarde: desorden financiero, retrasos en pagos, pérdida de control, conflictos internos o decisiones tomadas sin información clara.

Financiamiento: la escala importa

Muchas Pymes en expansión continúan manejando su liquidez con instrumentos diseñados para empresas mucho más pequeñas. Usan tarjetas empresariales como fuente de capital o créditos personales como combustible de operaciones cada vez más complejas.

Lo que les impide acceder a financiamiento más robusto no es la falta de tamaño, sino la falta de formalidad. Sin estados financieros claros, sin auditorías periódicas y sin una contabilidad estructurada, resulta complicado demostrar solvencia ante instituciones que podrían ofrecerles créditos de largo plazo, factoraje especializado o esquemas de financiamiento corporativo.

En otras palabras: el crecimiento se detiene no por falta de demanda, sino por falta de estructura financiera.

Tesorería: la columna vertebral oculta

Cuando una empresa pequeña gestiona pocos pagos y cobros, la intuición puede ser suficiente. Pero cuando crece y maneja varios bancos, proveedores diversos y clientes corporativos, improvisar deja de ser opción. La tesorería se convierte en la pieza central que evita fugas, errores costosos y decisiones basadas en estimaciones vagas.

Una Pyme en proceso de maduración necesita planear su liquidez con calendario preciso, analizar flujos futuros y tomar decisiones informadas sobre cuándo invertir, cuándo pagar y cuándo negociar mejores condiciones.

Gestionar el efectivo no es solo registrar entradas y salidas: es anticipar el futuro.

Gobernanza: profesionalizar sin perder esencia

A cierta escala, depender únicamente del fundador —o de la familia del fundador— se vuelve un obstáculo natural. No porque falte capacidad, sino porque la complejidad rebasa a cualquier persona aislada.

Dar paso a un modelo de gobierno corporativo —con consejeros externos, roles definidos y reglas claras— no significa perder control, sino garantizar que la empresa pueda evolucionar más allá del talento que la creó.

Es un proceso emocionalmente complejo, pero estratégicamente indispensable.

Sucesión: asegurar la continuidad

Hablar de sucesión sigue siendo un tabú en muchas Pymes mexicanas. Se percibe como un tema lejano o incómodo. Sin embargo, la falta de un plan claro está directamente vinculada con la estadística que se repite una y otra vez: solo una minoría de empresas familiares logra mantenerse viva más allá de una generación.

Planear la transición del liderazgo, documentar procesos, formar equipos y delegar gradualmente no es un acto de despedida, sino de visión. Las empresas que trascienden no confían en el azar; construyen su permanencia.

El verdadero reto: reconocer el momento

La pregunta no es si una Pyme quiere crecer. La pregunta es si está dispuesta a asumir que ya creció y que su forma de operar debe evolucionar en consecuencia.

El desafío es cultural: aceptar que la intuición que funcionó al inicio ahora debe convivir con datos, procesos y estructuras. Que el liderazgo debe compartirse. Que la profesionalización no apaga el espíritu emprendedor; lo convierte en algo sostenible.

Una empresa que crece sin institucionalizarse vive una contradicción permanente. Una empresa que reconoce su nueva escala puede convertirse en un actor sólido, competitivo y preparado para el futuro.

noviembre 18, 2025/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2025/11/Pyme-cuando-CRECe-pero-no-se-da-cuenta.jpg 630 1200 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2025-11-18 11:10:162025-11-18 11:10:16Los problemas de las Pymes cuando CRECEN… pero no se dan cuenta !!
Normas de Información Financiera (NIF Mexico)

Elaboración y Análisis de Estados Financieros Conforme a las NIF en México.

¿Te gustó este post? Por favor compártelo:

Elaboración y Análisis de Estados Financieros Conforme a las NIF en México


La correcta elaboración y el profundo entendimiento de los estados financieros básicos son pilares fundamentales para la gestión empresarial, la toma de decisiones estratégicas y el cabal cumplimiento de las obligaciones fiscales en México. Las Normas de Información Financiera (NIF) establecen el marco normativo para su preparación, asegurando que la información sea confiable, relevante, comparable y comprensible para una amplia gama of de usuarios.

A continuación, se detalla el proceso de elaboración de cada estado financiero básico, su función financiera y fiscal, y la técnica para su análisis e interpretación con el fin de obtener un diagnóstico financiero integral.


NIF B-6: Estado de Situación Financiera


También conocido como balance general, este estado financiero presenta la posición financiera de una entidad en un momento determinado. Muestra los recursos que controla (activos), sus obligaciones (pasivos) y la inversión de los propietarios (capital contable).

Estructura:

  • Encabezado: Nombre de la entidad, nombre del estado financiero y fecha a la que se presenta.
  • Cuerpo: Se presenta en formato de cuenta (horizontal) o de reporte (vertical). Los rubros se clasifican de la siguiente manera:
    • Activos:
      • Circulantes (a corto plazo): Aquellos que se espera realizar o consumir en el ciclo normal de operaciones (generalmente un año). Ejemplos: efectivo, inversiones temporales, cuentas por cobrar, inventarios.
      • No Circulantes (a largo plazo): Activos que no cumplen con la definición de circulantes. Ejemplos: propiedades, planta y equipo, activos intangibles, inversiones permanentes.
    • Pasivos:
      • A corto plazo (circulantes): Obligaciones que deben liquidarse en el ciclo normal de operaciones. Ejemplos: proveedores, préstamos bancarios a corto plazo, impuestos por pagar.
      • A largo plazo (no circulantes): Deudas cuyo vencimiento es mayor a un año. Ejemplos: créditos hipotecarios, bonos por pagar.
    • Capital Contable: Es el valor residual de los activos de la entidad, una vez deducidos todos sus pasivos. Se divide en:
      • Capital Contribuido: Aportaciones de los socios (capital social) y aportaciones para futuros aumentos de capital.
      • Capital Ganado: Utilidades retenidas de ejercicios anteriores, resultado del ejercicio actual y otros resultados integrales (ORI).

La ecuación contable fundamental que rige este estado es: Activo = Pasivo + Capital Contable.


NIF B-3: Estado de Resultados Integral


Este informe muestra el desempeño financiero de una entidad durante un periodo contable, detallando los ingresos, costos y gastos. Su objetivo principal es determinar la utilidad o pérdida neta y el resultado integral.

Estructura:

  • Encabezado: Nombre de la entidad, nombre del estado financiero y periodo que abarca.
  • Cuerpo: Puede presentarse en uno o dos estados. La estructura más común es en un solo estado y se compone de las siguientes secciones:
    • Ventas o Ingresos Netos: Ingresos generados por la actividad principal de la empresa, netos de devoluciones y descuentos.
    • Costo de Ventas: El costo de la mercancía vendida o de los servicios prestados.
    • Utilidad Bruta: Diferencia entre los ingresos netos y el costo de ventas.
    • Gastos Generales (de Operación): Incluyen gastos de venta, de administración e investigación.
    • Utilidad de Operación: Refleja la ganancia o pérdida generada por las actividades principales.
    • Resultado Integral de Financiamiento (RIF): Incluye ingresos y gastos por intereses, fluctuaciones cambiarias, etc.
    • Utilidad antes de Impuestos a la Utilidad.
    • Impuestos a la Utilidad.
    • Utilidad (Pérdida) Neta: Es el resultado final de las operaciones continuas.
    • Otros Resultados Integrales (ORI): Partidas de ingresos y gastos que, por disposición de alguna NIF particular, se presentan directamente en el capital contable y no en el resultado neto. Ejemplos: resultado por valuación de ciertos instrumentos financieros.
    • Resultado Integral: Suma de la Utilidad Neta más los Otros Resultados Integrales.


NIF B-4: Estado de Cambios en el Capital Contable


Este estado financiero muestra los cambios ocurridos en la inversión de los propietarios durante un periodo. Concilia los saldos iniciales y finales de las distintas cuentas del capital contable.

Estructura:

  • Encabezado: Similar a los anteriores, especificando el periodo.
  • Cuerpo: Se presenta en formato de matriz, donde las columnas representan las distintas cuentas del capital contable (capital social, utilidades retenidas, etc.) y las filas muestran los movimientos que las afectaron.
    • Saldos Iniciales del Periodo.
    • Ajustes por aplicación retrospectiva (si los hubiera por cambios en políticas contables).
    • Saldos Iniciales Ajustados.
    • Movimientos del Capital Contribuido:
      • Aportaciones de capital.
      • Reembolsos de capital.
    • Movimientos del Capital Ganado:
      • Resultado Integral: Se traspasa del estado de resultados integral.
      • Dividendos Decretados: Distribución de utilidades a los accionistas.
      • Creación de Reservas.
    • Saldos Finales del Periodo.


NIF B-2: Estado de Flujos de Efectivo


Informa sobre las entradas (fuentes) y salidas (usos) de efectivo y sus equivalentes durante un periodo, clasificándolas según su naturaleza. Es crucial para evaluar la liquidez y solvencia de la entidad.

Estructura:

  • Encabezado: Similar a los demás, indicando el periodo.
  • Cuerpo: Los flujos de efectivo se clasifican en tres actividades:
    • Actividades de Operación: Son la principal fuente de ingresos de la entidad. Incluyen cobros a clientes, pagos a proveedores y empleados, y pagos de impuestos. Se pueden presentar por dos métodos:
      • Método Directo: Muestra las principales categorías de cobros y pagos en términos brutos.
      • Método Indirecto (más común): Parte de la utilidad neta y se ajusta por las partidas que no implicaron un flujo de efectivo (como la depreciación) y por los cambios en las cuentas de capital de trabajo (cuentas por cobrar, inventarios, proveedores).
    • Actividades de Inversión: Reflejan la compra y venta de activos no circulantes, como propiedades, planta y equipo, y la adquisición de acciones de otras empresas.
    • Actividades de Financiamiento: Muestran los flujos relacionados con la obtención de recursos de los propietarios o acreedores, así como su reembolso. Incluyen la emisión de acciones, la obtención y pago de préstamos, y el pago de dividendos.
  • Conciliación final: Muestra el incremento o disminución neta de efectivo, el saldo inicial de efectivo y el saldo final de efectivo, el cual debe coincidir con el rubro de efectivo y equivalentes en el estado de situación financiera.


Notas a los Estados Financieros y su Rol en la Declaración Anual


Las notas son parte integral de los estados financieros. Su propósito, conforme a la NIF A-7 «Presentación y Revelación», es ampliar, explicar y detallar la información contenida en el cuerpo de los estados.

Contenido Esencial:

  • Declaración explícita del cumplimiento con las NIF.
  • Descripción de la naturaleza de las operaciones de la entidad.
  • Resumen de las políticas contables significativas utilizadas.
  • Desglose y análisis de partidas importantes (ej. detalle de la propiedad, planta y equipo, integración de cuentas por cobrar).
  • Información sobre contingencias, compromisos y eventos posteriores al cierre.
  • Conciliación de la utilidad contable con la utilidad fiscal, fundamental para la declaración anual.

Importancia para la Declaración Anual: Las notas son el puente entre la contabilidad financiera y las disposiciones fiscales. Permiten a la autoridad (SAT) y a cualquier usuario entender cómo se determinaron las cifras, la justificación de las políticas contables y, crucialmente, la conciliación entre el resultado contable y el fiscal, base para el cálculo del Impuesto Sobre la Renta (ISR).


Función Financiera y Fiscal de los Segmentos de los Estados Financieros


Cada estado y cada segmento dentro de ellos cumple una doble función:

Estado Financiero Función Financiera (Toma de Decisiones) Función Fiscal (Cumplimiento)
Estado de Situación Financiera Evaluar la estructura de inversión y financiamiento, la liquidez y la solvencia. Base para el cálculo de razones financieras. Base para el cálculo del ajuste anual por inflación (a partir de los saldos de créditos y deudas). Sustento de la materialidad de las operaciones.
Estado de Resultados Integral Medir la rentabilidad y eficiencia operativa. Analizar la estructura de costos y gastos. Proyectar utilidades futuras. Punto de partida para la determinación del resultado fiscal. La utilidad contable se concilia para llegar a la base gravable del ISR.
Estado de Cambios en el Capital Contable Analizar las políticas de dividendos y la estructura de capital. Evaluar el impacto de las decisiones de los socios. Sirve de base para el control de la Cuenta de Utilidad Fiscal Neta (CUFIN) y la Cuenta de Capital de Aportación (CUCA), claves para el tratamiento fiscal de dividendos y reducciones de capital.
Estado de Flujos de Efectivo Diagnosticar la capacidad para generar efectivo y cumplir con obligaciones. Evaluar la calidad de las utilidades. Permite a la autoridad fiscal verificar la congruencia entre los flujos de efectivo y los ingresos declarados, así como la materialidad de las operaciones que generan deducciones.


Técnica de Análisis, Interpretación y Diagnóstico Financiero


El análisis de estados financieros es el proceso de utilizar la información que estos proveen para tomar decisiones informadas. Una técnica estructurada incluye los siguientes pasos:

  1. Establecer el Objetivo del Análisis: ¿Se busca evaluar la rentabilidad, la liquidez, la posibilidad de otorgar un crédito o de invertir en la empresa?
  2. Recopilar la Información: Obtener los cuatro estados financieros básicos y sus notas de, al menos, dos periodos consecutivos para realizar comparaciones.
  3. Aplicar Métodos de Análisis:
    • Análisis Vertical (Porcientos Integrales): Expresa cada partida de un estado financiero como un porcentaje de una cifra base dentro del mismo estado (ej. activos totales en el balance, o ventas netas en el estado de resultados). Permite analizar la estructura interna de los estados.
    • Análisis Horizontal (Aumentos y Disminuciones): Compara las cifras de un mismo rubro en dos o más periodos para identificar tendencias y variaciones significativas, tanto en términos absolutos como porcentuales.
    • Análisis de Razones Financieras: Es la herramienta más poderosa. Consiste en calcular indicadores que relacionan dos o más cuentas de los estados financieros. Se agrupan en categorías:
      • Razones de Liquidez: Miden la capacidad de pago a corto plazo (ej. razón circulante, prueba del ácido).
      • Razones de Solvencia o Apalancamiento: Evalúan la capacidad de pago a largo plazo y el nivel de endeudamiento (ej. razón de pasivo a capital).
      • Razones de Rentabilidad: Miden la capacidad de la empresa para generar utilidades (ej. margen de utilidad neta, rendimiento sobre el capital – ROE).
      • Razones de Actividad o Eficiencia: Evalúan qué tan eficientemente se están utilizando los activos (ej. rotación de inventarios, rotación de cuentas por cobrar).
  4. Interpretación de los Resultados: Este es el paso crucial. No basta con calcular las razones; es necesario entender qué significan. Se debe comparar los resultados con:
    • Datos históricos de la propia empresa: Para identificar tendencias y mejoras o deterioros.
    • Promedios de la industria: Para posicionar a la empresa frente a sus competidores.
    • Metas y presupuestos internos.
  5. Obtención del Diagnóstico Financiero y su Explicación: El diagnóstico es una conclusión integral sobre la salud financiera de la empresa, basada en la interpretación de los análisis. Debe ser un informe claro y conciso que responda a las siguientes preguntas:
    • ¿La empresa es líquida? ¿Puede cubrir sus deudas a corto plazo?
    • ¿Es solvente? ¿Su nivel de endeudamiento es adecuado?
    • ¿Es rentable? ¿Está generando suficientes utilidades con sus ventas y sus activos?
    • ¿Es eficiente? ¿Gestiona adecuadamente sus recursos?

La explicación debe ir más allá de los números, identificando las fortalezas y debilidades financieras, las causas probables de los problemas detectados y, finalmente, emitiendo recomendaciones concretas para mejorar el desempeño financiero futuro.

octubre 25, 2025/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2025/10/Elaboracion-y-Analisis-de-Estados-Financieros-Conforme-a-las-NIF-en-Mexico-e1760538691157.png 626 1024 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2025-10-25 10:27:352025-10-15 08:32:12Elaboración y Análisis de Estados Financieros Conforme a las NIF en México.
Normas de Información Financiera (NIF Mexico)

Tratamiento Contable (NIF D-5) vs. Tratamiento Fiscal (LISR)

¿Te gustó este post? Por favor compártelo:

Tratamiento Contable (NIF D-5) vs. Tratamiento Fiscal (LISR)


Es crucial entender que la NIF D-5, Arrendamientos, eliminó la distinción entre arrendamiento operativo y capitalizable (financiero) para el arrendatario. 🧐 Ahora, por regla general, todos los arrendamientos se tratan de manera similar a como antes se trataba el arrendamiento financiero. Sin embargo, la Ley del ISR SÍ mantiene esta distinción para fines fiscales.

Contablemente (NIF D-5 para el Arrendatario): El arrendatario debe reconocer:

  1. Un Activo por Derecho de Uso: representa su derecho a utilizar el bien arrendado durante el plazo del contrato.
  2. Un Pasivo por Arrendamiento: representa su obligación de realizar los pagos correspondientes.

El activo se amortiza (similar a la depreciación) y el pasivo genera un gasto por interés.

Fiscalmente (Ley del ISR): La ley sí diferencia entre arrendamiento financiero y puro (operativo) para determinar cómo se deducen los gastos.


Arrendamiento Financiero (Capitalizable) y su Deducción en ISR


El arrendamiento financiero se considera, para efectos fiscales, como una adquisición de un activo a crédito.

  • ¿Qué es? Es un contrato que transfiere sustancialmente todos los riesgos y beneficios de un activo. Usualmente, al final del contrato, existe la opción de comprar el activo a un precio simbólico, prorrogar el arrendamiento o vender el activo y participar en la utilidad.
  • Tratamiento Contable (Recordatorio NIF D-5): Se registra un activo por derecho de uso y un pasivo por arrendamiento.
  • Tratamiento Fiscal (Deducción en ISR):
    1. Deducción de la Inversión: El contribuyente debe considerar el activo como propio y deducirlo vía depreciación. Se aplica el por ciento máximo autorizado por la Ley del ISR según el tipo de bien (por ejemplo, 10% para mobiliario, 25% para equipo de cómputo). El monto a deducir es el Monto Original de la Inversión (MOI), que es el valor del bien pactado en el contrato.
    2. Deducción de Intereses: La carga financiera (el interés real pagado) que se incluye en las rentas es deducible como un gasto financiero. Se debe distinguir qué parte de la renta es amortización de capital y qué parte es interés.

En resumen, en el arrendamiento financiero se deducen dos conceptos: la depreciación del activo y el interés pagado.


Arrendamiento Puro (Operativo) y su Deducción en ISR


El arrendamiento puro es, fiscalmente, el simple uso o goce temporal de un bien por un tiempo determinado.

  • ¿Qué es? Es cualquier arrendamiento que no se clasifique como financiero. Al final del contrato, el bien se devuelve al arrendador sin que exista, por lo general, una opción de compra a precio reducido.
  • Tratamiento Contable (Recordatorio NIF D-5): Aunque contablemente se registra un activo y un pasivo, para fines fiscales el tratamiento es diferente. Existe una exención para contratos a corto plazo (menores a 12 meses) o de bajo valor.
  • Tratamiento Fiscal (Deducción en ISR):
    • La deducción es mucho más sencilla: el pago total de la renta es un gasto 100% deducible, siempre y cuando sea un gasto estrictamente indispensable para la operación del negocio.
    • No se registra un activo para depreciar ni se separan los intereses. Simplemente se deduce el Comprobante Fiscal Digital por Internet (CFDI) de la renta mensual.


Tratamiento Específico en Deducción de Automóviles 🚗


La deducción de automóviles tiene reglas especiales y topes que aplican tanto en arrendamiento financiero como en puro.


Arrendamiento Financiero de Automóviles:


  • Deducción de la Inversión: El automóvil se considera un activo del contribuyente. El Monto Original de la Inversión (MOI) deducible está topado a $175,000 MXN. Sobre este monto máximo se aplica la tasa de depreciación del 25% anual.
    • Ejemplo: Si el auto costó $300,000, solo se pueden depreciar $175,000. La deducción anual máxima sería de $43,750 ($175,000 x 25%).
  • Intereses: La parte de interés real pagada sí es deducible.


Arrendamiento Puro (Operativo) de Automóviles:


  • Deducción de la Renta: La renta mensual es deducible, pero con un tope diario. La deducción máxima por día es de $200 MXN.
    • Ejemplo: Si la renta mensual es de $9,000 MXN, el gasto diario es de $300 ($9,000 / 30 días). Solo se podrán deducir $200 diarios. La deducción mensual máxima sería de aproximadamente $6,000 MXN ($200 x 30 días).
  • Automóviles Híbridos y Eléctricos: Para incentivar su uso, el tope de deducción es mayor.
    • Arrendamiento Financiero: El MOI deducible sube a $250,000 MXN.
    • Arrendamiento Puro: La renta diaria deducible sube a $285 MXN.

Conclusión clave: La NIF D-5 modernizó y unificó el tratamiento contable para el arrendatario, pero la Ley del ISR mantiene la separación tradicional, lo que genera diferencias importantes entre la contabilidad financiera y la base fiscal que deben ser manejadas a través de la conciliación contable-fiscal.

octubre 23, 2025/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2025/10/Gemini_Generated_Image_ht15cbht15cbht15-e1760537845452.png 573 1024 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2025-10-23 10:14:482025-10-15 08:18:37Tratamiento Contable (NIF D-5) vs. Tratamiento Fiscal (LISR)
Normas de Información Financiera (NIF Mexico)

Estrategia Integral: Vinculando las NIF con el ISR para una Deducción Exitosa en México

¿Te gustó este post? Por favor compártelo:

Estrategia Integral: Vinculando las NIF con el ISR para una Deducción Exitosa en México


En el complejo entorno fiscal mexicano, el dominio de la interacción entre las Normas de Información Financiera (NIF) y la Ley del Impuesto Sobre la Renta (LISR) es fundamental para la correcta estructuración de las erogaciones y el éxito en su deducción. Una estrategia fiscal sólida no se limita al mero cumplimiento de la LISR, sino que se fundamenta en una contabilidad robusta y transparente, regida por las NIF, que dote de sustancia y razón de negocio a cada operación.

A continuación, se desglosa una técnica detallada para alinear la normativa contable con la fiscal, optimizando la carga tributaria de manera lícita y sostenible.


Elementos para Determinar la Configuración del Ingreso


La LISR, en su artículo 16, establece que las personas morales acumularán la totalidad de los ingresos en efectivo, en bienes, en servicio, en crédito o de cualquier otro tipo, que obtengan en el ejercicio. El momento de acumulación para efectos fiscales se da, por lo general, cuando se expida el comprobante fiscal, se envíe o entregue el bien, o se preste el servicio, lo que suceda primero.

Desde la perspectiva de las NIF, la NIF D-1 «Ingresos por Contratos con Clientes» establece un modelo basado en el cumplimiento de «obligaciones a desempeñar». El ingreso se reconoce cuando (o a medida que) la entidad satisface una obligación a desempeñar mediante la transferencia de los bienes o servicios comprometidos al cliente.

La estrategia fiscal-contable radica en la correcta identificación de estas obligaciones y el momento de su cumplimiento. Por ejemplo, en contratos a largo plazo, la NIF permite el reconocimiento del ingreso a lo largo del tiempo, mientras que fiscalmente podría diferirse hasta la finalización o entrega. Esta diferencia temporal, gestionada a través de la NIF D-4 «Impuestos a la Utilidad», genera impuestos diferidos que deben ser correctamente administrados y revelados, pero que no alteran la base del impuesto causado en el ejercicio. Una correcta política contable de reconocimiento de ingresos, alineada a la realidad económica de las transacciones, fortalece la posición de la empresa ante una revisión fiscal.


Estructura de las Deducciones


Para que una erogación sea deducible para el ISR, debe cumplir con los requisitos establecidos en el artículo 27 de la LISR. La estructura general de las deducciones autorizadas para personas morales, según el artículo 25 de la misma ley, incluye, entre otros:

  • Devoluciones, descuentos o bonificaciones.
  • El costo de lo vendido.
  • Gastos netos.
  • Inversiones.
  • Créditos incobrables y pérdidas por caso fortuito.
  • Cuotas patronales al IMSS.
  • Intereses devengados a cargo.
  • El ajuste anual por inflación deducible.

Cada una de estas categorías tiene requisitos específicos de deducibilidad. Por ejemplo, los gastos deben ser estrictamente indispensables para los fines de la actividad del contribuyente, estar amparados con un Comprobante Fiscal Digital por Internet (CFDI) y haberse pagado mediante medios electrónicos cuando excedan de $2,000.00.

El rol de las NIF en esta estructura es crucial. Una correcta clasificación contable de las erogaciones (costo, gasto, inversión) y un registro detallado son la base para soportar la estricta indispensabilidad y cumplir con los requisitos formales que exige la LISR.


Planeación Jurídica de las Deducciones


La planeación jurídica de las deducciones es una estrategia lícita que consiste en elegir, dentro del marco legal, las figuras y actos jurídicos más eficientes desde una perspectiva fiscal para la realización de las operaciones de la empresa. No se trata de evasión o simulación, sino de la aplicación informada de la ley.

Esto implica, por ejemplo:

  • Elección del tipo de contrato: Optar por un contrato de arrendamiento puro en lugar de uno financiero puede tener implicaciones distintas en la deducción de las erogaciones.
  • Estructuración de la empresa: La forma en que se constituye y opera una sociedad puede abrir o cerrar puertas a ciertos beneficios fiscales.
  • Soporte documental robusto: Más allá del CFDI, es vital contar con contratos, actas, informes y demás documentación que acredite la naturaleza y realidad de las operaciones que dan origen a la deducción.

La planeación jurídica debe ir de la mano con la sustancia económica de las operaciones, como se verá más adelante.


Planeación de las Deducciones Mediante Políticas Contables de NIF


Las políticas contables, definidas con base en las NIF, son la herramienta técnica para asegurar la correcta documentación y el soporte de las deducciones. Una planeación efectiva a través de estas políticas incluye:

  • Definición de criterios de capitalización: Establecer políticas claras, basadas en la NIF C-6 «Propiedades, Planta y Equipo», para diferenciar entre un gasto de mantenimiento (deducible en el ejercicio) y una mejora que deba ser capitalizada y depreciada.
  • Métodos de valuación de inventarios: La elección de un método de valuación de inventarios (PEPS, costo promedio, etc.), permitido tanto por la NIF C-4 como por la LISR, puede impactar el costo de ventas y, por ende, la utilidad fiscal.
  • Provisiones y estimaciones: La creación de provisiones de gastos (por ejemplo, para garantías), aunque no siempre deducibles en el momento de su registro contable, permite una mejor gestión financiera y prepara la documentación para una futura deducción cuando la erogación se realice efectivamente.

Una correcta configuración del sistema contable, basada en políticas alineadas a las NIF, facilita la generación de reportes y conciliaciones que demuestran el correcto cumplimiento de las obligaciones fiscales.


Bases para Diferenciar una Inversión y un Gasto


La distinción entre inversión y gasto es medular tanto en la contabilidad como en la fiscalidad.

Característica Inversión (Activo Fijo, Cargos y Gastos Diferidos) Gasto
Naturaleza Erogación capitalizable que generará beneficios económicos futuros. Erogación consumida en el periodo para generar los ingresos del mismo.
Tratamiento NIF Se reconoce como un activo en el estado de posición financiera. Se reconoce en el estado de resultados del periodo.
Tratamiento LISR Su deducción se realiza vía depreciación o amortización en varios ejercicios, aplicando los porcientos máximos autorizados por la ley (Art. 31-38 LISR). Es deducible en el ejercicio en que se eroga, siempre que cumpla los requisitos de deducibilidad.
Ejemplo Compra de maquinaria, desarrollo de un software. Pago de salarios, renta de oficinas, publicidad.
La política contable de la empresa, basada en las NIF, debe establecer umbrales y criterios claros para esta clasificación, lo cual es fundamental para la correcta aplicación de las tasas de depreciación fiscal.


Bases en las NIF para Eficientar el Ajuste Anual por Inflación


El ajuste anual por inflación, regulado en el artículo 44 de la LISR, es un cálculo fiscal que reconoce los efectos de la inflación en los créditos y deudas de la empresa. Un ajuste anual por inflación acumulable incrementa la base gravable, mientras que uno deducible la disminuye.

Aunque el procedimiento de cálculo es estrictamente fiscal, las NIF, a través de la NIF B-10 «Efectos de la Inflación», proporcionan las bases para un control preciso de las partidas que lo integran:

  • Identificación y clasificación de créditos y deudas: Un correcto registro contable de todas las cuentas por cobrar y por pagar es el punto de partida indispensable para el cálculo fiscal.
  • Gestión de la estructura financiera: La información financiera generada bajo NIF permite a la administración tomar decisiones estratégicas sobre los niveles de endeudamiento y crédito, optimizando la estructura financiera para minimizar un posible ajuste anual por inflación acumulable. Por ejemplo, al analizar los flujos de efectivo y las condiciones de crédito, se puede planificar la liquidación de deudas antes del cierre del ejercicio.


La Sustancia Económica como Fundamento de la Razón de Negocio


El postulado básico de «Sustancia Económica» de la NIF A-2 establece que el reconocimiento contable de las transacciones debe atender a su realidad económica y no solo a su forma jurídica. Este principio contable es el pilar que sostiene el concepto fiscal de «Razón de Negocios», introducido en el artículo 5-A del Código Fiscal de la Federación.

La autoridad fiscal puede recaracterizar una operación que carezca de razón de negocios, es decir, aquella que se realiza principalmente para obtener un beneficio fiscal sin tener una justificación económica o empresarial válida.

Para demostrar la razón de negocios, es indispensable que la contabilidad, elaborada conforme a NIF, refleje fehacientemente la sustancia económica de cada operación. Esto implica que la documentación soporte (contratos, facturas, etc.) debe ser congruente con la realidad económica de la transacción y los beneficios empresariales esperados, más allá del ahorro fiscal.


Valuación en NIF de Inventarios, Terrenos y Activos Fijos Contra Valuación Fiscal


Existen diferencias importantes entre la valuación contable (NIF) y la fiscal (LISR) de ciertos activos:

Activo Valuación NIF Valuación Fiscal (LISR)
Inventarios (NIF C-4) Se valúan al costo o a su valor neto de realización, el menor. Permite los métodos de costo identificado, costo promedio y primeras entradas, primeras salidas (PEPS). Se utiliza el sistema de costeo absorbente. Los métodos de valuación permitidos son PEPS, costo identificado, costo promedio y detallista. La elección de un método obliga a su permanencia por al menos cinco años.
Activos Fijos (NIF C-6) Se registran al costo de adquisición y se deprecian en función de su vida útil estimada. Están sujetos a pruebas de deterioro de valor (NIF C-15), que pueden resultar en una disminución de su valor en libros. Se registran al Monto Original de la Inversión (MOI) y se deprecian aplicando los porcientos máximos autorizados por la LISR. No se reconoce el deterioro para efectos fiscales hasta que el bien se enajene o se dé de baja.
Terrenos Se registran al costo de adquisición. No se deprecian, pero pueden estar sujetos a deterioro de valor. Se consideran parte de las inversiones (activo fijo) pero no son depreciables. El costo de adquisición se deduce hasta el momento de su enajenación.
La estrategia consiste en llevar un control detallado de ambas valuaciones (contable y fiscal) a través de papeles de trabajo o sistemas de control de activos fijos. Esto es fundamental para la correcta determinación de la depreciación deducible y la ganancia o pérdida fiscal en la venta de activos.


Capital Contable: Tratamiento de los Aumentos de Capital, Capitalización y Dividendos


El tratamiento del capital contable también presenta particularidades desde la óptica contable y fiscal.

  • Aumentos de Capital: Contablemente, un aumento de capital incrementa la cuenta respectiva. Fiscalmente, las aportaciones de los socios se registran en la Cuenta de Capital de Aportación (CUCA), la cual se actualiza por inflación y sirve como referencia para determinar si en una futura reducción de capital o liquidación de la sociedad existe una utilidad gravable.
  • Capitalización de Utilidades (Dividendos en acciones): Contablemente, se reclasifica una parte de las utilidades retenidas al capital social. Fiscalmente, esta operación no se considera un ingreso acumulable para el accionista ni modifica la CUCA.
  • Superávit por Revaluación: La revaluación de activos, permitida bajo ciertas circunstancias por las NIF, genera un incremento en el capital contable (superávit). Fiscalmente, este aumento no es un ingreso acumulable y no tiene efecto en la base de impuestos hasta que el activo se enajene.
  • Dividendos: El pago de dividendos a los accionistas, que contablemente disminuye las utilidades retenidas, tiene un tratamiento fiscal específico. Si los dividendos provienen de la Cuenta de Utilidad Fiscal Neta (CUFIN), no serán objeto de pago del ISR a nivel corporativo. Si no provienen de dicha cuenta, la empresa deberá pagar un impuesto corporativo sobre el monto distribuido.

Una correcta gestión de las cuentas de capital fiscales (CUCA y CUFIN) es esencial para optimizar la distribución de utilidades y las reestructuraciones corporativas.
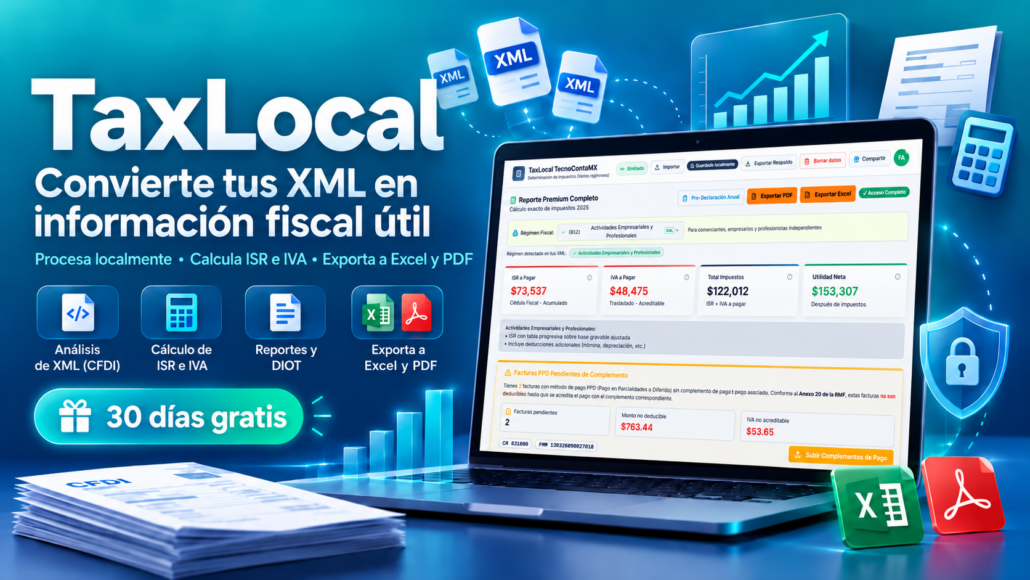
octubre 22, 2025/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2025/10/Gemini_Generated_Image_q2klnhq2klnhq2kl-e1760538258793.png 610 1024 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2025-10-22 10:18:532025-10-15 08:25:23Estrategia Integral: Vinculando las NIF con el ISR para una Deducción Exitosa en México
Normas de Información Financiera (NIF Mexico)

NIF Mexico: Tipos de Operaciones Registrables en Contabilidad.

¿Te gustó este post? Por favor compártelo:

Los 3 Tipos de Operaciones Registrables en Contabilidad


La contabilidad de una entidad no solo registra compras y ventas. Reconoce cualquier evento que afecte económicamente a la empresa. Estos eventos se clasifican en tres grandes grupos:


Transacciones (Provenientes de Actos Jurídicos)


Son las operaciones más comunes y surgen de un acuerdo de voluntades con un tercero. Implican un intercambio de beneficios económicos entre la entidad y otra parte.

  • Características Principales:
    • Acuerdo: Se basan en contratos, facturas o convenios.
    • Reciprocidad: Una parte entrega un bien o servicio y la otra paga por él.
    • Control: La entidad tiene control sobre los beneficios y riesgos de la operación.
  • Ejemplos Clásicos:
    • Compra de mercancía a un proveedor.
    • Venta de productos a un cliente.
    • Contratación de un préstamo bancario.
    • Pago de sueldos a los empleados.


Transformaciones Internas (Hechos Jurídicos)


Estos son cambios en la estructura financiera de la entidad que no provienen de un acuerdo con terceros, sino de decisiones o eventos internos.

  • Características Principales:
    • Origen Interno: Ocurren dentro de la propia empresa.
    • Sin Intercambio Externo: No hay una contraparte directa en la operación.
    • Impacto Económico: Afectan el valor de los activos o pasivos.
  • Ejemplos Relevantes:
    • Depreciación de activos: El reconocimiento del desgaste de una maquinaria por su uso.
    • Provisiones y Reservas: Crear una provisión para una futura demanda laboral o una reserva para proteger el capital.
    • Consumo de materia prima: La transformación de inventario de materia prima a producto en proceso.
  • Efectos Fiscales: Las provisiones (como la estimación para cuentas incobrables) y las reservas de capital no siempre son deducibles para efectos del Impuesto Sobre la Renta (ISR) en el momento en que se registran contablemente. Su tratamiento fiscal tiene reglas específicas.


Eventos Externos (Hechos Jurídicos)


Son sucesos que ocurren fuera de la entidad y que no puede controlar, pero que la afectan económicamente.

  • Características Principales:
    • Involuntarios: La entidad no los causa ni participa en ellos.
    • Impacto Directo: Alteran el valor de sus activos o pasivos.
  • Ejemplos y Efectos Fiscales:
    • ** fluctuación cambiaria:** Si tienes una deuda en dólares y el tipo de cambio sube, tu pasivo aumenta. Esta pérdida cambiaria puede ser deducible fiscalmente.
    • Efectos de la inflación: El cambio generalizado de precios que afecta el poder adquisitivo de la moneda.
    • Desastres naturales: Una inundación que daña tu inventario. La pérdida puede ser deducible bajo ciertas reglas fiscales.


Los 8 Postulados Básicos como Fundamentos de las NIF


Los postulados básicos son los cimientos sobre los que se construye toda la normatividad contable. Son las reglas fundamentales que guían el reconocimiento y la presentación de la información.

  1. Sustancia Económica: Las operaciones deben registrarse con base en su realidad económica, no solo en su forma jurídica.
  2. Entidad Económica: Se asume que la empresa es una entidad independiente de sus dueños o accionistas.
  3. Negocio en Marcha: Se presume que la empresa seguirá operando indefinidamente.
  4. Devengación Contable: Las operaciones se registran cuando ocurren, no cuando se cobran o pagan.
  5. Asociación de Costos y Gastos con Ingresos: Los costos y gastos deben reconocerse en el mismo periodo que los ingresos que ayudaron a generar.
  6. Valuación: Las operaciones deben cuantificarse en términos monetarios.
  7. Dualidad Económica: A todo cargo corresponde un abono. La suma de los activos siempre es igual a la suma de los pasivos más el capital. (Activo = Pasivo + Capital).
  8. Consistencia: Los mismos métodos contables deben aplicarse a lo largo del tiempo para que la información sea comparable.


Reglas Particulares: Reconocimiento, Valuación, Presentación y Revelación


Cada NIF particular (por ejemplo, la de inventarios, la de activos fijos, etc.) se estructura sobre estas cuatro «patas»:

  • Reconocimiento: Define cuándo una operación debe ser registrada en la contabilidad. Por ejemplo, se reconoce un ingreso cuando se ha transferido el control del bien o servicio al cliente.
  • Valuación: Indica por qué monto se debe registrar la operación. Puede ser a su costo histórico, valor razonable, valor neto de realización, etc.
  • Presentación: Especifica dónde se debe mostrar la partida dentro de los estados financieros. Por ejemplo, si una deuda es a corto o largo plazo.
  • Revelación: Exige que se proporcione información adicional en las notas a los estados financieros para dar contexto y claridad sobre las cifras presentadas.


Juicio Profesional mediante el Criterio Prudencial


El juicio profesional es la capacidad del contador de aplicar su conocimiento y experiencia para tomar decisiones donde las normas no son específicas.

El criterio prudencial es una herramienta clave dentro de este juicio. Consiste en que, ante dos o más opciones contables igualmente válidas, se debe elegir la que resulte en un menor valor para los activos y los ingresos, o en un mayor valor para los pasivos y los gastos.

El objetivo es no sobreestimar la situación financiera de la empresa y ser conservador, proporcionando así información más confiable y cautelosa a los usuarios. Por ejemplo, al estimar la vida útil de un activo, el criterio prudencial llevaría a elegir una vida útil más corta si hay incertidumbre.

octubre 20, 2025/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2025/10/Gemini_Generated_Image_lt1kxelt1kxelt1k-e1760537532324.png 565 1024 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2025-10-20 10:45:022025-10-15 08:14:43NIF Mexico: Tipos de Operaciones Registrables en Contabilidad.
Página 1 de 3123

Este soy yo: IA Contable MX

Contador y aficionado a la tecnología.

Espero este sitio te sea de muchísima utilidad. Seguro encontrarás cosas interesantes..

Últimas publicaciones

  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm
  • revoca sat 5 pacs factureras efos
    Ya les revocaron la autorización a 5 PACs bien conocidos y hay otros 2 en capillaoctubre 18, 2026 - 6:09 pm
  • derecho desconexion digital
    Derecho a la Desconexión Digital en México: Principales obligaciones del patrón según la reforma laboral que avanzaoctubre 16, 2026 - 5:29 pm
  • ley anticash mexico
    La Ley de Economía Digital para Pagos Digitales y Electrónicos: qué introduce la norma y cómo prepararseoctubre 14, 2026 - 12:06 pm
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am

Boletín gratuito de noticias.

Facebook

Etiquetas

asesoría fiscal auditoría fiscal auditoría SAT beneficios fiscales CFDI comprobantes fiscales consejos fiscales Contabilidad contabilidad electrónica contribuyentes cumplimiento fiscal cumplimiento normativo declaración anual declaración de impuestos declaración fiscal deducciones fiscales defensa fiscal derechos laborales evasión fiscal facturación electrónica finanzas personales fiscalización fiscalización SAT fraude fiscal impuestos impuestos México IMSS Inteligencia Artificial ISR ley del ISR mexico obligaciones fiscales obligaciones patronales optimización fiscal personas físicas planeación fiscal Resico riesgos fiscales régimen fiscal sanciones fiscales SAT SAT 2026 SAT México seguridad social transformación digital

Páginas

  • Aviso de Privacidad
  • Contacto
  • Inicio
  • Quiénes somos
  • Sample Page
Anúnciate aquí
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am
  • banner taxnube horizontal
    🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.mayo 11, 2026 - 2:29 pm
  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm
© Copyright - IA Contable de México. - Enfold WordPress Theme by Kriesi
  • Link to X
  • Link to Facebook
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba