IA Contable de México.
  • Inicio
  • Quiénes somos
  • Contacto
  • Mi Usuario
    • Conectarse / Ingresar
    • Desconectarse / Salir
    • Registrarse
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
  • Link to X
  • Link to Facebook
Aspectos Fiscales en México, Deducciones Fiscales, Evasión Fiscal en México, Materialidad de operaciones en México

Comprobantes Fiscales Falsos: ¿Quién Enfrenta el Riesgo Real?
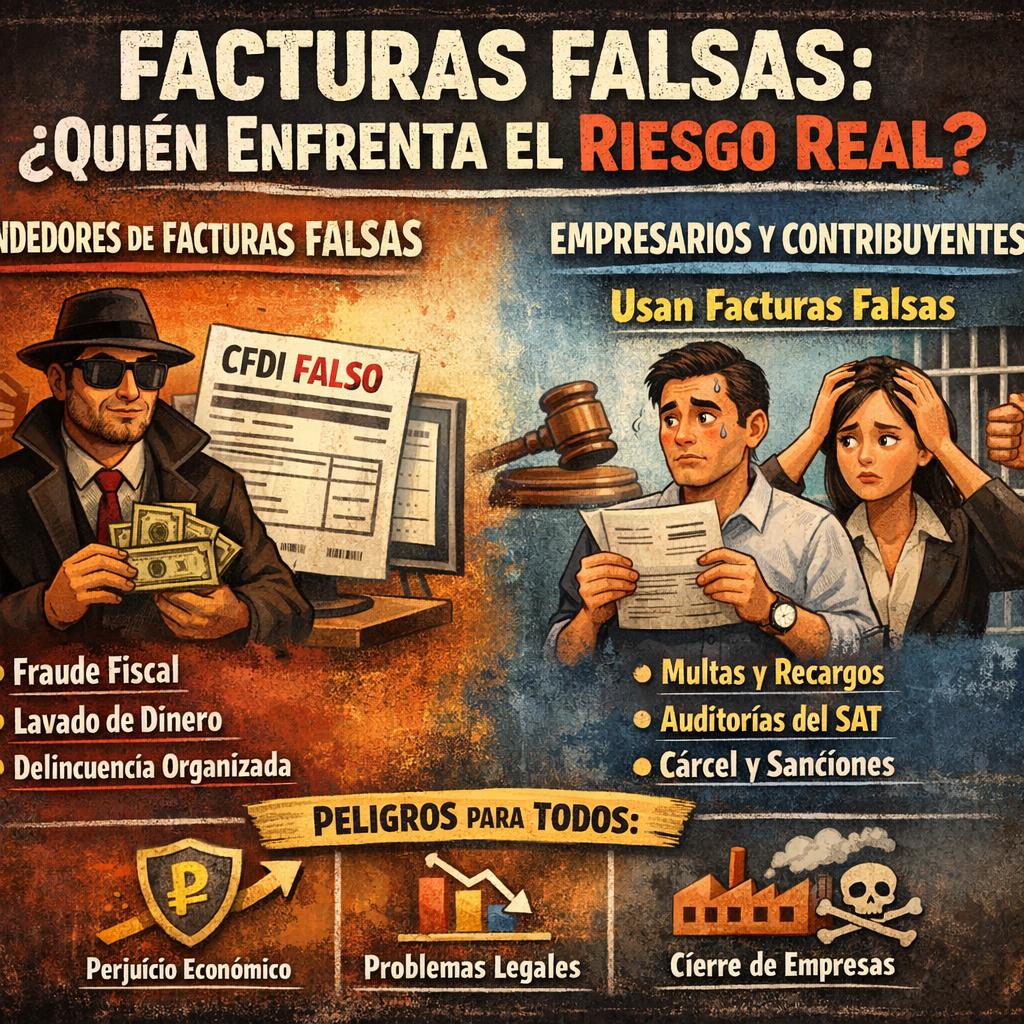
Comprobantes Fiscales Falsos: ¿Quién Enfrenta el Riesgo Real? la imagen debe ser en español mexicano Resolution: 720p (1280x720).
¿Te gustó este post? Por favor compártelo:

A medida que nos preparamos para‍ el inicio del año fiscal‍ 2026,la atención de contadores,empresas y contribuyentes ⁣gira hacia un tema tan⁣ delicado como crucial: los comprobantes fiscales falsos. Con la entrada en vigor de nuevas reformas al Código Fiscal de la federación, la preocupación se intensifica, y surgen preguntas clave: ⁢¿quién enfrenta⁤ el verdadero ⁢riesgo ante ‍estas disposiciones? ¿El emisor⁤ que genera ⁤estos documentos, ‍o el receptor‌ que los utiliza?

En este artículo ⁣exploramos las novedades legales que redefinen el concepto de comprobante fiscal ⁤falso, los⁢ criterios e⁢ indicios que el ‌SAT⁤ puede ‌utilizar para‍ identificarlos, ‍y las consecuencias para ⁤los involucrados.

Analizaremos ejemplos prácticos, como el caso de «Juan Pérez», para desentrañar cómo ‍pueden‍ verse afectados tanto⁤ quienes emiten como⁤ quienes reciben comprobantes ⁢cuestionables. Profundizaremos también en⁣ los requisitos críticos establecidos​ por los artículos 29 y 29-A del Código Fiscal, y ‌qué acciones deben tomar ⁢los contribuyentes⁢ para ⁢protegerse ante este renovado entorno de fiscalización.

Acompáñanos a ⁢descubrir‍ la respuesta a ‍la pregunta central: ¿quién debe estar‌ realmente preocupado ante la sombra de los comprobantes fiscales falsos?

 La reforma fiscal que entra en vigor ​a partir del 1 de‌ enero de 2026 marca⁢ una parteaguas en la ⁣identificación y tratamiento de ⁢los comprobantes fiscales falsos. Aunque ​antes se pensaba que solo el emisor ⁣asumía ⁣el riesgo,⁤ la realidad ​es‌ que ahora el⁢ receptor está igualmente en la mira‍ ante el⁣ SAT, especialmente cuando las operaciones amparadas en los comprobantes no ⁣son reales. El artículo ⁤29A, fracción novena del Código‍ Fiscal de la Federación, exige que las ‍cantidades‌ y operaciones descritas se refieran a hechos verdaderos,‌ de lo contrario, pierden ⁢deducibilidad⁣ y acreditamiento. Es decir, aunque el⁤ comprobante cuente con el sello del SAT, si las ‌operaciones amparadas son ‌simuladas o inexistentes, el receptor‍ también ⁢será susceptible de sanciones. ⁣El siguiente caso ilustra⁢ esta complejidad: si un⁤ contribuyente ⁤como «Juan Pérez» emite comprobantes y solo el⁤ 80% representa‍ operaciones genuinas, mientras que el 20% simula ingresos, tanto él como quienes recibieron esos comprobantes falsos quedan expuestos a ‌revisiones y sanciones.

El SAT ha fortalecido‌ sus herramientas de detección utilizando lo que puede llamarse «fotografía fiscal»: ⁢la revisión integral de la situación financiera, activos, infraestructura, nómina y cumplimiento en⁣ general. Cuando un‍ contribuyente declara en ceros,⁤ no expide CFDI de nómina o⁢ es catalogado como ​no localizado, funcionan como señales de ‍alerta.Para blindar tu empresa y⁣ prevenir‍ este riesgo​ fiscal ​compartido,⁢ considera las siguientes estrategias:⁢ ‍ ‍

  • Verificar que tus proveedores cumplan​ con‍ los requisitos‌ clave del ⁣artículo 29A.
  • Revisar regularmente​ la existencia real de las operaciones y la⁢ materialidad de los servicios.
  • Consulta fuentes confiables ⁢ para⁢ verificar la localización y⁣ activos de tus proveedores.
  • No te bases únicamente en opiniones de ⁣cumplimiento⁢ positivas, ya que ​pueden ser engañosas.
Señal de ​alerta SAT consejo inmediato
Declaraciones en ceros Asegura congruencia financiera
No expidir CFDI de nómina Exige comprobantes de nómina ⁢a proveedores
Contribuyente no localizado Confirma ⁢datos y localización antes ‍de operar.


Panorama de‍ Cierre

Es⁣ evidente que las reformas ⁢fiscales para 2026 han marcado ⁤un antes y un después en el manejo de los comprobantes fiscales, especialmente⁤ en lo que⁣ respeta a la prevención de comprobantes falsos. Como vimos en el⁤ análisis‍ del caso⁣ de Juan‌ Pérez, la responsabilidad no recae únicamente en el emisor,sino que también el receptor debe ⁢estar atento‍ y asegurarse de⁤ que las operaciones amparadas sean reales y ‍verificables. La ⁢implementación del artículo 29A ⁣y las indicaciones basadas en el artículo ⁤69B del ​Código Fiscal​ de la Federación refuerzan‌ la ⁣necesidad de mantener una⁢ postura transparente‌ y proactiva frente al SAT. ​En un entorno donde los indicios pueden ser tan claros como una «fotografía» fiscal del contribuyente,la vigilancia y ⁢la documentación correcta serán la mejor defensa⁣ ante cualquier riesgo. Por ello, mantenerse informado y asesorado es fundamental para navegar sin ⁣sorpresas en esta nueva etapa fiscal. ¡No ⁢permitas que la confianza ciega en un comprobante certificado se⁢ convierta en‍ un riesgo para tu⁣ negocio!

febrero 19, 2026/0 Comentarios/por CP Andres Soto Martínez
Compartir esta entrada
  • Compartir en Facebook
  • Compartir en X
  • Compartir en Reddit
  • Compartir por correo
https://iacontable.mx/wp-content/uploads/2026/02/comprobantes-fiscales-falsos-¿quien-enfrenta.jpg 1024 1024 CP Andres Soto Martínez https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Andres Soto Martínez2026-02-19 10:16:122026-02-18 17:26:09Comprobantes Fiscales Falsos: ¿Quién Enfrenta el Riesgo Real?
Quizás te interese
Guía Completa sobre Retenciones de ISR e IVA: Claves para un Cumplimiento Fiscal Eficiente El Acreditamiento en el Aspecto Fiscal Mexicano
deduccion colegiaturas mexico Explorando la Deducción de Colegiaturas: Claves y Comentarios
g plan ¿Qué es la PTU y por qué existe?
cfdi operaciones notario Operación en escritura pública: ¿En qué momento se expide CFDI?
derogacion 2 4 4 rmf2025 e1747673077484 Derogación Regla 2.4.9 RMF 2025: Eliminación de la Obligación de Protocolizar Ciertas Actas de Socios y Accionistas.
cfdi complemento carta porte 2026 Complemento Carta Porte rumbo a 2026 – Charla GRATUITA
0 comentarios

Dejar un comentario

¿Quieres unirte a la conversación?
Siéntete libre de contribuir!

Deja una respuesta Cancelar la respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Este soy yo: IA Contable MX

Contador y aficionado a la tecnología.

Espero este sitio te sea de muchísima utilidad. Seguro encontrarás cosas interesantes..

Últimas publicaciones

  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm
  • revoca sat 5 pacs factureras efos
    Ya les revocaron la autorización a 5 PACs bien conocidos y hay otros 2 en capillaoctubre 18, 2026 - 6:09 pm
  • derecho desconexion digital
    Derecho a la Desconexión Digital en México: Principales obligaciones del patrón según la reforma laboral que avanzaoctubre 16, 2026 - 5:29 pm
  • ley anticash mexico
    La Ley de Economía Digital para Pagos Digitales y Electrónicos: qué introduce la norma y cómo prepararseoctubre 14, 2026 - 12:06 pm
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am

Boletín gratuito de noticias.

Facebook

Etiquetas

asesoría fiscal auditoría fiscal auditoría SAT beneficios fiscales CFDI comprobantes fiscales consejos fiscales Contabilidad contabilidad electrónica contribuyentes cumplimiento fiscal cumplimiento normativo declaración anual declaración de impuestos declaración fiscal deducciones fiscales defensa fiscal derechos laborales evasión fiscal facturación electrónica finanzas personales fiscalización fiscalización SAT fraude fiscal impuestos impuestos México IMSS Inteligencia Artificial ISR ley del ISR mexico obligaciones fiscales obligaciones patronales optimización fiscal personas físicas planeación fiscal Resico riesgos fiscales régimen fiscal sanciones fiscales SAT SAT 2026 SAT México seguridad social transformación digital

Páginas

  • Aviso de Privacidad
  • Contacto
  • Inicio
  • Quiénes somos
  • Sample Page
Anúnciate aquí
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am
  • banner taxnube horizontal
    🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.mayo 11, 2026 - 2:29 pm
  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm
© Copyright - IA Contable de México. - Enfold WordPress Theme by Kriesi
  • Link to X
  • Link to Facebook
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba