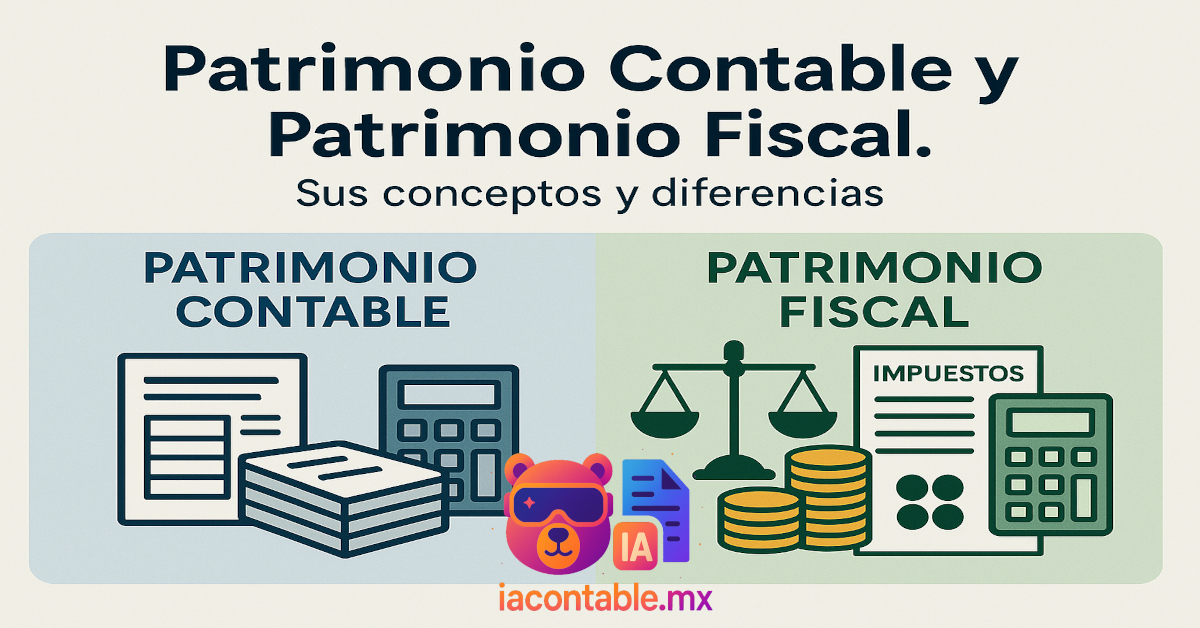
Patrimonio Contable y Patrimonio Fiscal. Sus conceptos y diferencias.
1. Idea general
En México coexisten dos “patrimonios” que parten del mismo capital aportado por los socios, pero que se miden y se utilizan con objetivos distintos:
| Punto de vista | ¿Para qué se usa? | Criterios que lo rigen |
|---|---|---|
| Patrimonio contable (capital contable) | Mostrar la situación financiera en los estados financieros y servir de base para decisiones de negocio | Normas de Información Financiera (NIF) – sobre todo NIF A-5 y NIF C-11 fcaenlinea1.unam.mxccpudg.org.mx |
| Patrimonio fiscal | Determinar la carga de ISR cuando se reparten dividendos o se devuelve capital, y fijar el costo fiscal de las acciones | Ley del Impuesto sobre la Renta (LISR), art. 78 y reglas sobre CUCA y CUFIN contadoresmexico.org.mxgarridolicona.comcaficon.info |
2. ¿Qué es el patrimonio contable?
-
Definición – Las NIF lo describen como “el valor residual de los activos de la entidad, una vez deducidos todos sus pasivos”; es decir, el interés de los propietarios en la empresa fcaenlinea1.unam.mxccpudg.org.mx.
-
Partes principales (NIF C-11):
-
Capital contribuido: capital social, primas de emisión y otras aportaciones.
-
Capital ganado: utilidades retenidas, reservas y otros resultados integrales.
-
-
Medición – Por lo general al costo histórico, aunque ciertas partidas se valúan a valor razonable; ya no se reexpresa en términos de inflación salvo casos especiales.
-
Presentación – Aparece en el estado de situación financiera y sirve de referencia para distribuir utilidades según la Ley General de Sociedades Mercantiles.
3. ¿Qué es el patrimonio fiscal?
-
Definición práctica – Es la suma de dos cuentas obligatorias para toda persona moral:
-
CUCA (Cuenta de Capital de Aportación Actualizada) – capital efectivamente aportado, actualizado por inflación.
-
CUFIN (Cuenta de Utilidad Fiscal Neta) – utilidades que ya pagaron ISR dentro de la empresa.
Muchos autores resumen: Patrimonio fiscal = CUCA + CUFIN studocu.comtesis.ipn.mx.
-
-
Base legal – LISR art. 78 ordena llevar esas cuentas y usarlas para calcular “utilidad distribuida” cuando se reduce capital o se reembolsa a los socios garridolicona.comcaficon.info.
-
Propósito – Evitar doble tributación:
-
Si se paga un dividendo con cargo a CUFIN, la empresa no liquida ISR adicional (el socio sí paga retención de 10 %).
-
Si se reembolsa capital hasta el límite de CUCA, no se considera dividendo ni genera ISR.
-
Lo que exceda esos saldos se trata como dividendo gravado para la empresa.
-
4. Diferencias clave
-
Normativa: NIF vs. LISR.
-
Contenido: el patrimonio contable incluye todo el OCI, reservas de revaluación y capitalizaciones; el fiscal sólo registra aportaciones efectivas e utilidades fiscales después de impuesto.
-
Actualización: CUCA se indexa mensualmente por INPC; el capital contable no se actualiza por inflación en libros.
-
Efecto en impuestos: El patrimonio contable solo orienta la decisión de repartir dividendos; el fiscal determina si el reparto causa ISR corporativo.
-
Evidencia documental: CUCA y CUFIN se calculan en papeles de trabajo y deben poder conciliarse contra la contabilidad (art. 28 CFF).
5. Ejemplo numérico rápido
Suponga que la empresa “XYZ” quiere devolver $1 000 000 a sus accionistas:
| Concepto | Saldo antes del reembolso |
|---|---|
| CUCA | $ 700 000 |
| CUFIN | $ 400 000 |
| Capital contable | $ 1 500 000 |
-
Se abona primero a CUCA: los primeros $ 700 000 se consideran devolución de aportaciones → sin ISR.
-
Falto $ 300 000; aún hay CUFIN ( $ 400 000 ) → se paga sin ISR corporativo.
-
Si el reembolso excediera CUCA + CUFIN, el exceso sería “utilidad distribuida gravable” y la sociedad pagaría 30 % de ISR sobre esa parte, conforme al art. 78.
Este resultado contable y fiscal se revelará en la póliza de reducción de capital y en la determinación de dividendos contadoresmexico.org.mx.
6. Por qué reconciliarlos
-
Planeación de dividendos: conocer CUFIN evita pagar ISR innecesario al decretar utilidades.
-
Valuación de acciones: el costo fiscal (CUCA + CUFIN por acción) influye en la ganancia cuando un socio vende.
-
Operaciones de capital (fusiones, escisiones, spin-offs): la CUCA puede transmitirse o redistribuirse si se cumplen requisitos específicos tesis.ipn.mx.
-
Requisitos de auditoría y SAT: la autoridad revisa que las cifras fiscales puedan conciliarse con la contabilidad (Reglamento LISR art. 78; CFF art. 28).
7. Conclusión
-
Patrimonio contable refleja la riqueza de la empresa para fines financieros.
-
Patrimonio fiscal es un filtro que separa, dentro de esa misma riqueza, las porciones que ya pagaron o no pagaron ISR.
Mantener ambos en orden y conciliados ayuda a evitar sorpresas fiscales y a tomar decisiones de negocio mejor informadas.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!