Contabilidad Electrónica en 2026: El SAT y la Restricción Automatizada de Sellos Digitales.
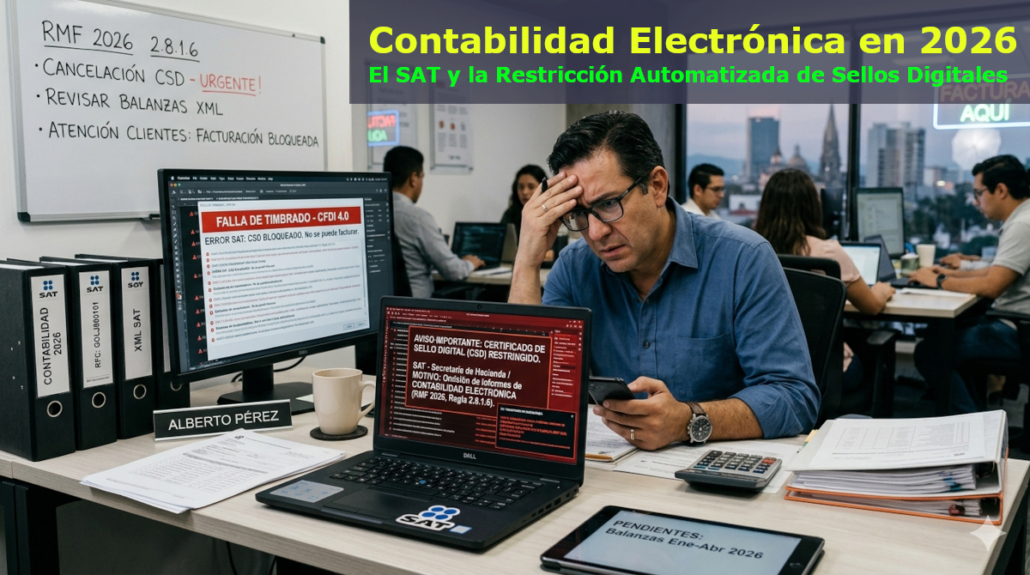
La Trampa de la Contabilidad Electrónica en 2026:
El SAT y la Restricción Automatizada de Sellos Digitales
En el ecosistema fiscal mexicano de 2026, la velocidad con la que la autoridad ejerce sus facultades de comprobación ha alcanzado un nivel sin precedentes. Atrás quedaron los tiempos en que las auditorías requerían la presencia física de visitadores o revisiones de gabinete que tardaban meses en concretarse. Hoy, la fiscalización es digital, inmediata y algorítmica. En este nuevo panorama, la omisión o el envío incorrecto de la contabilidad electrónica se ha convertido en el detonante más peligroso para la restricción temporal de los Certificados de Sello Digital (CSD).
Muchos contribuyentes mantuvieron durante años la falsa creencia de que la contabilidad electrónica era una obligación secundaria o que el SAT no castigaba con severidad su retraso. Sin embargo, en 2026 la autoridad ha cerrado la pinza, utilizando el incumplimiento de los envíos mensuales como la justificación perfecta para aplicar el artículo 17-H Bis del Código Fiscal de la Federación (CFF), paralizando la operación comercial de las empresas en cuestión de horas.
El Fundamento del Plazo: Regla 2.8.1.6. de la RMF
Para entender la gravedad del problema, es necesario volver a las bases técnicas. La regla 2.8.1.6. de la Resolución Miscelánea Fiscal es la que dicta las reglas del juego, estableciendo con precisión quirúrgica cuándo y cómo deben enviarse los archivos XML a través del Buzón Tributario:
-
Personas Morales: Deben enviar sus balanzas de comprobación a más tardar dentro de los primeros 3 días del segundo mes posterior al que correspondan los datos.
-
Personas Físicas: Cuentan con un margen ligeramente mayor, debiendo cumplir a más tardar dentro de los primeros 5 días del mismo periodo.
-
Modificaciones al Catálogo de Cuentas: La regla obliga a enviar el catálogo con su respectivo código agrupador del SAT la primera vez, y posteriormente, cada vez que sufra una alteración a nivel de subcuentas.
Cuando un contribuyente factura de manera regular pero ignora estos plazos de forma sistemática, los sistemas automatizados del SAT detectan una discrepancia operativa inmediata. Para el algoritmo, una empresa que emite CFDI de ingresos pero no reporta su balanza de comprobación en los tiempos de la regla 2.8.1.6. es un foco rojo de riesgo fiscal.
El Impacto del Artículo 17-H Bis en 2026
La consecuencia de esta omisión ya no es una simple multa de forma. Bajo la fracción VII (y correlativas) del artículo 17-H Bis del CFF, el SAT procede directamente a la restricción temporal del CSD. En este ejercicio 2026, la aplicación de esta medida se ha vuelto crítica por tres razones fundamentales:
-
Fiscalización en Tiempo Real: Las alertas se disparan mediante cruces masivos de datos en las bases de datos del SAT. Si la fecha límite de la RMF expira y el repositorio no cuenta con el XML de la balanza, el sistema puede programar la restricción del sello sin intervención humana directa.
-
Desaparición de los Avisos Preventivos Obligatorios: La autoridad ha dejado de enviar invitaciones o exhortos previos para dar «oportunidades» de corrección en estos casos específicos. Si se configura la omisión, se aplica la restricción. El contribuyente se entera de la falta en el momento exacto en que su sistema de facturación le arroja un error de timbrado.
-
El Laberinto de la Aclaración: Una vez restringido el sello, el negocio queda financieramente congelado: no puede facturar a clientes, lo que detiene el flujo de efectivo. Aunque el CFF permite presentar un caso de aclaración para aportar pruebas (los XML omitidos) y solicitar que se reactive el sello al día siguiente, el proceso de validación de esos archivos y la resolución definitiva son extremadamente estrictos. Si la autoridad detecta inconsistencias en el Anexo 24 o si los saldos de la balanza no amarran con los CFDI, la restricción temporal se convierte en una cancelación definitiva.
La Estrategia Indispensable: Conciliación Previa y Automatización
Para los contadores, auditores y empresarios en 2026, la contabilidad ya no puede ser un proceso reactivo que se procesa semanas después del cierre de mes. La única defensa efectiva contra un algoritmo punitivo es adoptar una postura de simulación interna.
Antes de enviar cualquier archivo XML al SAT bajo los plazos de la regla 2.8.1.6., es obligatorio realizar una conciliación ciega: descargar los metadatos de los CFDI directamente del portal de la autoridad y cruzarlos mediante software especializado contra los registros de las pólizas y las balanzas de comprobación. Si los números no coinciden en el sistema del contribuyente, mucho menos coincidirán en la base de datos del SAT.
Cumplir a tiempo y con precisión técnica con la contabilidad electrónica ya no es un asunto meramente administrativo; en 2026, es la única garantía para mantener las puertas del negocio abiertas y los sellos digitales activos.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!