Reforma Fiscal 2027: ¡El SAT te limita la deducción hoy y tu contabilidad se queda con el problema por años! 😵💫
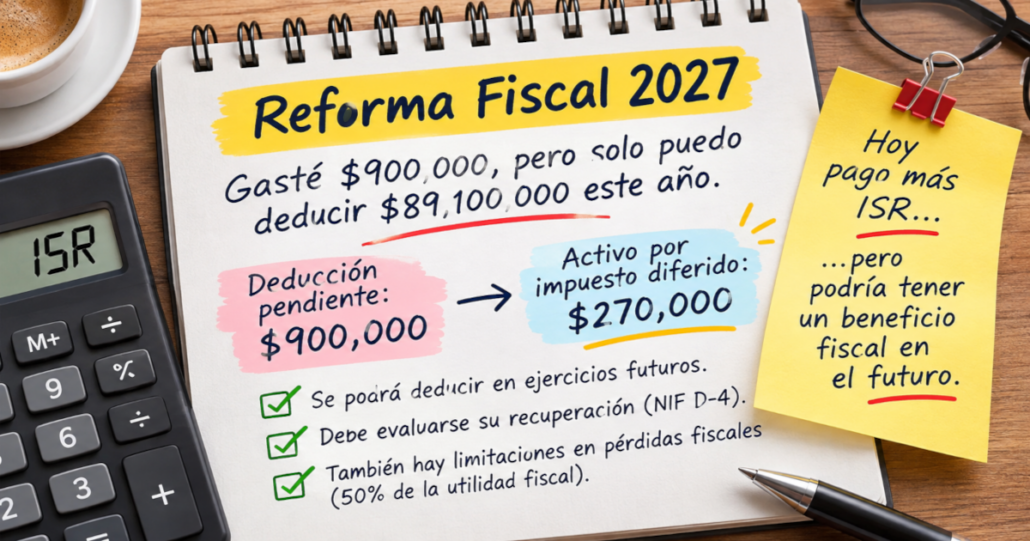
Reforma Fiscal 2027: ¡El SAT te limita la deducción hoy y tu contabilidad se queda con el problema por años! 😵💫
¿Te imaginas registrar un gasto hoy, pero tener que esperar varios años para aprovecharlo fiscalmente? Pues bienvenido al maravilloso mundo de los impuestos diferidos.
La Reforma Fiscal 2027 trae un regalito para ciertas empresas: nuevas limitaciones a las deducciones autorizadas y a la aplicación de pérdidas fiscales, previstas en el nuevo Capítulo X de la Ley del ISR.
Y aunque parezca un asunto exclusivamente fiscal, también puede provocar dolores de cabeza contables. ¡La NIF D-4 acaba de entrar al chat! 💬
💸 ¿Cómo que gasté, pero no puedo deducir todo?
Imagina una empresa con estos números:
| Concepto | Importe |
|---|---|
| Ingresos acumulables | $100,000,000 |
| Deducciones autorizadas | $90,000,000 |
| Deducción permitida (99%) | $89,100,000 |
| Deducción pendiente | $900,000 |
| ISR adicional del ejercicio (30%) | $270,000 |
Ejemplo simplificado sujeto a las reglas y condiciones de aplicación del nuevo mecanismo.
¡Sorpresa! La empresa tiene $900,000 que no puede deducir todavía.
¿Se perdieron? No necesariamente. Podrían aprovecharse en ejercicios posteriores, conforme a las reglas fiscales aplicables.
🤯 Aquí aparece el famoso impuesto diferido
Si esos $900,000 podrán deducirse en el futuro, podrían generar un activo por impuesto diferido de $270,000.
Pero cuidado: no basta con multiplicar por 30% y registrar el activo como si fuera dinero en el banco.
La NIF D-4 exige evaluar si realmente será probable recuperar ese beneficio fiscal.
Porque una cosa es tener derecho a deducir en el futuro y otra muy distinta es contar con utilidades fiscales suficientes para hacerlo.
📆 ¿Y las pérdidas fiscales?
También hay novedades.
Para las empresas sujetas al nuevo mecanismo, la aplicación de pérdidas fiscales podría quedar limitada al 50% de la utilidad fiscal, conforme a los supuestos establecidos.
Esto significa que algunas empresas necesitarán más ejercicios para aprovechar sus pérdidas.
Y sí: sus activos por impuestos diferidos también podrían necesitar una buena revisada.
🧮 ¿Qué tendrá que hacer el contador?
- Identificar las deducciones que quedarán pendientes.
- Llevar un control por ejercicio de origen y plazo de aplicación.
- Revisar las pérdidas fiscales acumuladas.
- Recalcular los activos por impuestos diferidos conforme a la NIF D-4.
- Justificar con proyecciones fiscales que esos beneficios podrán recuperarse.
🎯 La moraleja contable
Antes: «¿Cuánto puedo deducir este año?»
Ahora: «¿Cuánto puedo deducir, cuánto me falta, cuándo podré aprovecharlo y cómo lo reflejo en mis estados financieros?»
Porque con la Reforma Fiscal 2027, algunas deducciones podrían tardar años en aprovecharse.
Y mientras tanto, el contador tendrá que llevar el control de todo ese historial.
El SAT pone el límite… ¡y el contador pone el Excel! 😂
Nota: El tratamiento dependerá de las disposiciones definitivas publicadas en el DOF y de los requisitos aplicables a cada contribuyente. Los activos por impuestos diferidos deberán evaluarse conforme a la NIF D-4.
IACONTABLE.MX — Porque la contabilidad ya es suficientemente complicada como para explicarla aburrido.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!