IA Contable de México.
  • Inicio
  • Quiénes somos
  • Contacto
  • Mi Usuario
    • Conectarse / Ingresar
    • Desconectarse / Salir
    • Registrarse
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
  • Link to X
  • Link to Facebook
Comercio Exterior - Importaciones y Exportaciones, Comercio Exterior Mexicano

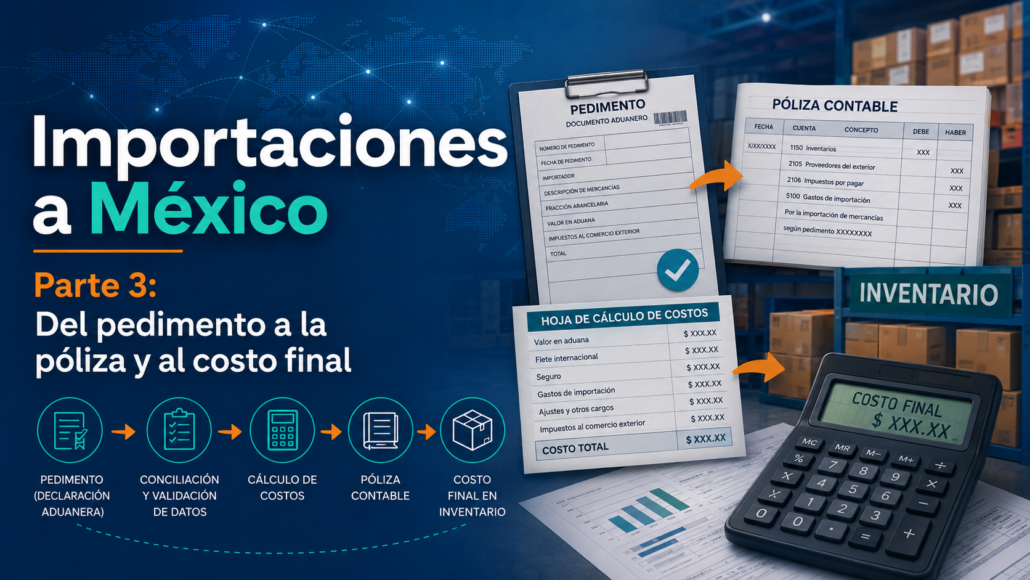
Importaciones a México: del pedimento a la póliza contable y al costo final Parte 3 de 3: Ejemplo completo, costeo, conciliación y controles

¿Te gustó este post? Por favor compártelo:
importaciones a mexico aspecto contable fiscal aduanero parte 3 de 3

Importaciones a México: del pedimento a la póliza contable y al costo final

Parte 3 de 3: Ejemplo completo, costeo, conciliación y controles


  • Importaciones a México: de la compra en el extranjero al despacho aduanero. Parte 1 de 3: Lo que todo contador debe entender antes de registrar una importación
  • Importaciones a México: IVA, ISR y tratamiento contable Parte 2 de 3: ¿Qué es costo, qué es gasto y qué impuesto puedo acreditar?

Llegamos al punto donde la teoría se convierte en práctica. Vamos a transformar facturas extranjeras, fletes, seguros, pedimentos, impuestos y gastos logísticos en una integración contable perfecta.

El objetivo de este ejercicio es responder a dos preguntas fundamentales:
  1. ¿Cuánto costó realmente el inventario?
  2. ¿Podemos demostrar, ante una auditoría, de dónde salió cada peso de ese costo?

Nuestro Caso Práctico

Supongamos una importación definitiva de 1,000 unidades de mercancía destinadas a la venta, con los siguientes datos:
Concepto Importe / Tasa Notas
Mercancía USD 10,000 Valor factura.
Tipo de cambio $18.00 MXN Para fines del ejemplo.
Flete internacional USD 1,000 Incrementable.
Seguro USD 100 Incrementable.
IGI (Arancel) 10% Tasa hipotética. En la realidad depende de la fracción arancelaria.
DTA 8 al millar (0.008) Supuesto general (Art. 49, frac. I, LFD).
Agente aduanal $8,000 + IVA Gasto logístico nacional.
Maniobras $5,000 + IVA Gasto logístico nacional.
Transporte a almacén $12,000 + IVA Gasto logístico nacional.

Determinación de Valores Aduaneros e Impuestos (Paso a Paso)
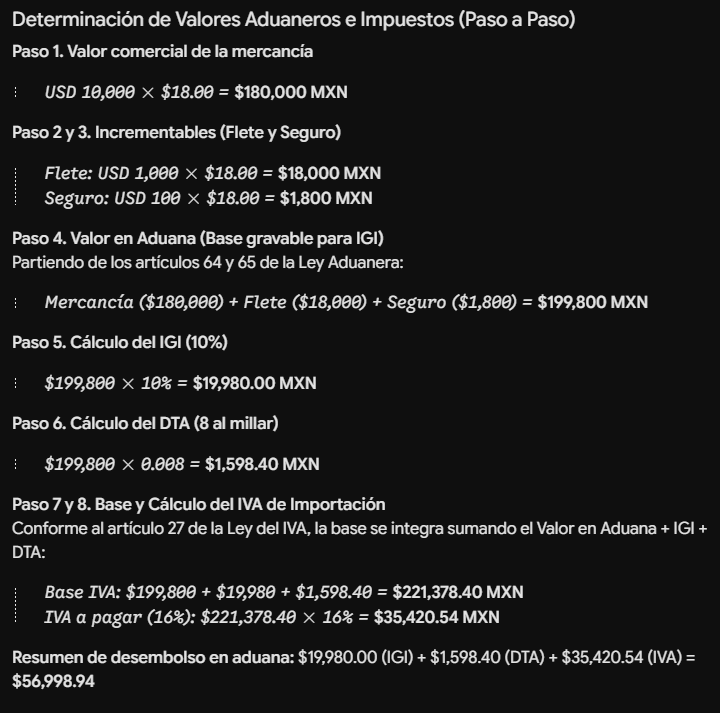
image 3

Integración Final: Costo de Inventario vs. IVA Acreditable

El desembolso no significa costo. El IVA pagado en aduana y a los proveedores nacionales es un impuesto recuperable, por lo que no debe sumarse al valor del inventario.

1. Determinación del IVA Acreditable Total

Concepto Importe
IVA de Importación (Pedimento) $35,420.54
IVA Agente Aduanal (16% de $8,000) $1,280.00
IVA Maniobras (16% de $5,000) $800.00
IVA Transporte Nacional (16% de $12,000) $1,920.00
Total de IVA Acreditable $39,420.54

2. Determinación del Costo de Adquisición (Inventario)

Concepto Integración al costo
Valor mercancía $180,000.00
Flete internacional $18,000.00
Seguro internacional $1,800.00
IGI (No recuperable) $19,980.00
DTA (No recuperable) $1,598.40
Honorarios Agente Aduanal $8,000.00
Maniobras $5,000.00
Transporte hasta almacén $12,000.00
Costo Total del Inventario $246,378.40
💡 El impacto real: Si solo hubiéramos registrado la factura extranjera, el costo unitario sería de $180.00. Al integrar correctamente todos los costos vinculados, el verdadero costo unitario es de $246.38. Ignorar esto habría subvaluado el inventario en más de $66,000 pesos.

Guía de Pólizas Contables

A continuación, la mecánica conceptual de los registros contables paso a paso:
1. RECONOCIMIENTO DE LA COMPRA (Factura extranjera)
Cargo: Inventarios en tránsito ............... $ 180,000.00
Abono: Proveedores extranjeros ............... $ 180,000.00

2. GASTOS INTERNACIONALES (Flete y Seguro)
Cargo: Inventarios en tránsito ............... $  19,800.00
Abono: Bancos / Acreedores ................... $  19,800.00

3. IMPUESTOS ADUANALES AL COSTO (IGI y DTA)
Cargo: Inventarios en tránsito ............... $  21,578.40
Abono: Bancos / Contribuciones por pagar ..... $  21,578.40

4. RECONOCIMIENTO DEL IVA DE IMPORTACIÓN (Pedimento)
Cargo: IVA acreditable de importaciones ...... $  35,420.54
Abono: Bancos / Contribuciones por pagar ..... $  35,420.54

5. GASTOS LOGÍSTICOS NACIONALES (Agente, maniobras, transporte)
Cargo: Inventarios en tránsito ............... $  25,000.00
Cargo: IVA acreditable nacional .............. $   4,000.00
Abono: Bancos / Proveedores nacionales ....... $  29,000.00

6. TRASPASO AL RECIBIR LA MERCANCÍA EN ALMACÉN
Cargo: Inventario de mercancías .............. $ 246,378.40
Abono: Inventarios en tránsito ............... $ 246,378.40

¿Qué pasa con la fluctuación cambiaria? (NIF B-15)

Si la provisión se hizo a $18.00 (USD 10,000 = $180,000 MXN) pero al pagar al proveedor el tipo de cambio está en $18.50 (Pago = $185,000 MXN):
Cargo: Proveedores extranjeros ............... $ 180,000.00
Cargo: Pérdida cambiaria (Resultado) ......... $   5,000.00
Abono: Bancos ................................ $ 185,000.00
Nota: La pérdida cambiaria no modifica el costo histórico de las unidades importadas. Son fenómenos financieros independientes.

El reto de los productos múltiples: Prorrateo de Gastos

Si el contenedor trae computadoras, teclados y cables, no puedes dividir un flete de $100,000 equitativamente entre las piezas. Usa bases lógicas y documentadas:
  • Por valor: Útil para seguros u honorarios generales.
  • Por peso/volumen: Ideal para fletes, transporte y almacenaje.
  • Por unidades: Válido solo para productos homogéneos.
  • Asignación directa: IGI (por fracción arancelaria) o inspecciones específicas.

Las 5 Conciliaciones Obligatorias de una Importación

Para blindar la operación, el contador debe cruzar esta información antes de cerrar el mes:
  1. ✅ Factura vs. Pedimento: ¿Coincide el proveedor, mercancía, cantidades y valor comercial?
  2. ✅ Pedimento vs. Contabilidad: ¿El IGI, DTA e IVA coinciden al centavo con las pólizas?
  3. ✅ Bancos vs. Proveedor: ¿Existe rastro claro del pago al extranjero (SWIFT) considerando diferencias cambiarias?
  4. ✅ Pedimento vs. Inventario: ¿Las unidades importadas cuadran con la entrada real en almacén?
  5. ✅ IVA vs. Declaración: ¿El pedimento está a nombre del contribuyente y soporta el IVA declarado?

Focos Rojos: ¿Qué investigar antes de cerrar la póliza?

🚨 Pedimento a nombre incorrecto (Riesgo en deducción y acreditamiento).
🚨 Diferencias significativas e inexplicables entre valor factura y valor declarado en aduana.
🚨 IVA de importación sumado erróneamente al costo del inventario.
🚨 Gastos aduanales enviados directo a resultados en lugar de capitalizarse.
🚨 Pagos al extranjero sin contrato, factura o packing list que los ampare.
🚨 Capitalización de costos anormales (demoras por negligencia, multas).

El Expediente Digital Perfecto

La trazabilidad se logra organizando la información de forma lógica. Sugerimos esta estructura por operación (Ej. IMP-2026-000123):
  • 01_Orden_Compra.pdf
  • 02_Factura_Extranjera.pdf
  • 03_Comprobante_Pago_SWIFT.pdf
  • 04_Documentos_Transporte_y_Seguro.pdf
  • 05_Pedimento_y_Pago_Contribuciones.pdf
  • 06_Facturas_Logistica_Nacional.xml/pdf
  • 07_Nota_Entrada_Almacen.pdf
  • 08_Papel_Trabajo_Integracion_Costo.xlsx
  • 09_Polizas_Contables.pdf

Conclusión y Fórmula de Oro

Importar no es solo convertir dólares a pesos. Es un engranaje entre cuatro mundos: Comercial, Logístico, Aduanero y Contable-Fiscal.
Quédate con esta fórmula conceptual (art. 39 LISR y NIF C-4):
Precio de adquisición
(+) Costos directamente atribuibles necesarios
(+) Contribuciones no recuperables vinculadas
= COSTO FINAL DEL INVENTARIO
(El IVA acreditable corre por su propia vía).
Cuando logras conectar sin interrupciones la línea Proveedor → Pago → Pedimento → Almacén → Póliza, dejas de tener un simple archivo; tienes un sistema de cumplimiento contable y fiscal a prueba de cualquier auditoría.
Fundamentos legales de referencia:
  • Ley Aduanera: Disposiciones sobre valoración aduanera (Arts. 64 y 65).
  • LIVA: Requisitos de acreditamiento y base en importación (Arts. 5, 27 y 28).
  • LISR: Requisitos de importación y costo de lo vendido (Art. 39).
  • CFF y LFD: Tipo de cambio y cuotas de DTA (Art. 49 LFD).
  • Normas de Información Financiera (NIF): C-4 (Inventarios) y B-15 (Conversión de Moneda Extranjera).
  • RGCE 2026: (DOF: 27/Dic/2025 y modificación del 14/May/2026) y Anexo 22.
septiembre 9, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2026/09/importaciones_a_mexico_aspecto_contable_fiscal_aduanero_parte_3_de_3.png 941 1672 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-09-09 14:58:542026-09-09 14:58:54Importaciones a México: del pedimento a la póliza contable y al costo final Parte 3 de 3: Ejemplo completo, costeo, conciliación y controles
Comercio Exterior - Importaciones y Exportaciones, Comercio Exterior Mexicano

Importaciones a México: IVA, ISR y tratamiento contable Parte 2 de 3: ¿Qué es costo, qué es gasto y qué impuesto puedo acreditar?

¿Te gustó este post? Por favor compártelo:

importaciones a mexico aspecto contable fiscal aduanero parte 2 de 3

Importaciones a México: IVA, ISR y tratamiento contable

Parte 2 de 3: ¿Qué es costo, qué es gasto y qué impuesto puedo acreditar?

En la primera parte seguimos el recorrido de una importación desde la orden de compra hasta el despacho aduanero. Ahora surge la pregunta clave: ¿Cómo debe reflejarse todo esto en la contabilidad y en los impuestos?

Una importación genera de forma simultánea:

  • Un inventario.

  • Una cuenta por pagar en moneda extranjera.

  • Contribuciones aduaneras e IVA acreditable.

  • Servicios nacionales, diferencias cambiarias y gastos logísticos.

El error más común consiste en registrar cada factura conforme llega, sin integrar económicamente la operación como un todo.

El concepto central: el costo de adquisición (NIF C-4)

banner taxnube sqrSupongamos que una empresa compra mercancía por USD 10,000. Para efectos contables, ¿el inventario vale solamente esos USD 10,000 convertidos a pesos? La respuesta es: probablemente no.

De acuerdo con la NIF C-4 (Inventarios), el costo de adquisición no se limita al precio de la factura del proveedor; debe incluir todos los costos necesarios para comprar la mercancía y llevarla a su ubicación y condición actuales para su venta. Por lo tanto, es incorrecto mandar automáticamente a gastos del periodo conceptos como:

  • Fletes y seguros internacionales.

  • IGI y DTA.

  • Honorarios del agente aduanal.

  • Maniobras y transporte local hasta el almacén.

❌ Un error muy frecuente: Registrar la mercancía por su valor de factura ($180,000) y mandar el resto de los pagos de aduana y logística (IGI, fletes, agente aduanal por un total de $55,000) directamente a resultados como «Gastos de importación». Esto distorsiona la utilidad del periodo si la mercancía aún no se ha vendido.

Tratamiento fiscal del costo (Ley del ISR)

El artículo 39 de la Ley del ISR establece que el costo de las mercancías se determina conforme al sistema de costeo aplicable y se deduce en el ejercicio en que se acumulen los ingresos por su enajenación.

Para comerciantes, este artículo considera dentro del costo el importe de las adquisiciones y los gastos incurridos para adquirir y dejar las mercancías en condiciones de ser enajenadas.

Guía práctica de integración al costo vs. gasto:

  • Precio de la mercancía, flete y seguro internacional: Integran el costo del inventario.

  • IGI y DTA no recuperables: Al ser contribuciones directamente vinculadas, forman parte del costo.

  • Agente aduanal y maniobras necesarias: Integran el costo por su relación directa con la puesta a disposición del inventario.

  • Transporte aduana-almacén: Integran el costo al llevar los bienes a su ubicación definitiva.

  • Almacenajes extraordinarios o demoras (multas/ineficiencias): No deben capitalizarse; corresponden a resultados (gastos del periodo).

El tratamiento del IVA de importación

Una de las confusiones más comunes es sumar el IVA de importación al valor del inventario. Si el IVA cumple con los requisitos para ser acreditable, no debe formar parte del costo, ya que existe un derecho de recuperación.

La Ley del IVA (artículo 5) exige requisitos estrictos para su acreditamiento:

  1. Que el pedimento esté a nombre del contribuyente.

  2. Que conste en el propio pedimento el pago efectivo del impuesto.

No mezclar tipos de IVA:

  • IVA de importación (Pedimento): Derivado de la introducción de bienes tangibles. Su base se integra con el valor en aduana más el IGI, DTA y demás aprovechamientos pagados (artículo 27 LIVA).

  • IVA trasladado por proveedores nacionales: Honorarios del agente aduanal, fletes nacionales, etc. (Facturas electrónicas con IVA desglosado).

ISR: La importancia de la legal importación

Para que la adquisición de mercancía extranjera sea deducible para efectos de ISR, la ley exige comprobar que se cumplieron los requisitos legales de importación, considerándose como monto deducible el declarado en el pedimento. Esto exige una conciliación perfecta entre compras, aduanas, tesorería y contabilidad.

Inventarios en tránsito: Reconocimiento vs. Deducibilidad

Cuando la mercancía ya pertenece económicamente a la empresa pero viaja hacia México (riesgos y beneficios transferidos), suele utilizarse la cuenta contable de Inventarios en tránsito en lugar de cargar directamente a almacén.

Sin embargo, contabilidad y fiscalidad no siempre van de la mano en el tiempo: el reconocimiento contable del activo en tránsito no siempre otorga la deducibilidad fiscal inmediata si aún no se cumplen los requisitos definitivos de importación.

Efectos de la moneda extranjera y el tipo de cambio

Las operaciones en dólares generan partidas monetarias (cuentas por pagar) que se convierten al tipo de cambio de cierre o realización (NIF B-15), generando pérdidas o ganancias cambiarias.

💡 Nota clave: Si el tipo de cambio sube entre la factura y el pago, la mercancía no incrementa su valor retroactivamente. La diferencia se registra como una fluctuación cambiaria (resultado financiero), separada del costo de adquisición. Asimismo, el tipo de cambio contable puede diferir legítimamente del tipo de cambio fiscal declarado en el pedimento (conforme al CFF y al Anexo 22 de las RGCE).

Matriz práctica de análisis contable

Concepto Tratamiento Contable Sugerido Tratamiento Fiscal / IVA
Mercancía extranjera Inventario (Activo circulante) Base para costo de lo vendido (al enajenar)
Flete y seguro internacional Inventario (Costo de adquisición) Integrado al costo fiscal
IGI y DTA atribuibles Inventario (Costo de adquisición) No recuperables, integran costo
Honorarios agente aduanal Inventario (Costo de adquisición) Deducible ISR / IVA acreditable por factura
IVA de importación Derecho de crédito (IVA acreditable) Acreditable directo en declaración (Pedimento)
Demoras o multas Gasto del periodo (Resultado) No deducibles o gastos no capitalizables
Fluctuación cambiaria Resultado integral de financiamiento Con efectos fiscales según realización

La trazabilidad total: El objetivo del contador

Para cerrar una importación con absoluta seguridad fiscal y contable, el contador debe poder conectar y conciliar:

Entonces, ¿cuándo se reconoce el costo?

Aquí debemos distinguir nuevamente:

Contablemente

Mientras la mercancía permanece como inventario, el costo está reflejado en el activo.

Fiscalmente

Tratándose de personas morales sujetas al esquema de costo de lo vendido, el artículo 39 de la LISR vincula la deducción del costo con el ejercicio en que se acumulan los ingresos derivados de la venta de los bienes.

Por eso una mercancía importada el 20 de diciembre que permanece en el almacén al 31 de diciembre no necesariamente se convierte íntegramente en deducción por el simple hecho de haber sido pagada e importada.

Permanece dentro del costo del inventario correspondiente hasta producirse los efectos aplicables.


El contador necesita mucho más que el pedimento

Para cerrar correctamente una importación debería poder conciliar:

Factura extranjera

contra

Pedimento

contra

Transferencia al extranjero

contra

Estado de cuenta

contra

Facturas logísticas

contra

Cuenta de IVA

contra

Inventario

contra

Entrada al almacén

contra

Póliza contable

Si un eslabón se rompe, la trazabilidad desaparece. Ante cada erogación, el profesional debe cuestionar su naturaleza, su vinculación con la mercancía, su afectación al costo y su tratamiento de IVA e ISR.


La pregunta correcta no es solamente “¿es deducible?”

Ante cada desembolso el contador debería preguntar:

  1. ¿Qué concepto es?
  2. ¿Quién lo prestó?
  3. ¿Dónde se prestó?
  4. ¿Qué documento lo respalda?
  5. ¿Está directamente relacionado con la mercancía?
  6. ¿Forma parte del costo?
  7. ¿Tiene IVA?
  8. ¿Ese IVA es acreditable?
  9. ¿Existe retención?
  10. ¿Es un pago al extranjero?
  11. ¿Debe reconocerse ahora o posteriormente?
  12. ¿Puedo vincularlo con un pedimento?
  13. ¿Puedo vincularlo con la mercancía recibida?

Así una importación deja de ser un conjunto de documentos aislados y se convierte en una sola operación económica perfectamente identificable.


Lo que falta: llevarlo a números y pólizas

Ya sabemos:

  • cómo nace la operación;
  • cómo llega a aduana;
  • qué es el valor en aduana;
  • cómo funciona el IVA;
  • qué puede integrar el costo;
  • cómo interviene ISR;
  • y por qué el tipo de cambio puede generar diferencias.

Ahora falta la parte más práctica:

¿Cómo hacemos las pólizas?

¿Cómo quedaría una importación de USD 10,000?

¿Cuánto sería el costo final del inventario?

¿Cuánto IVA sería acreditable?

¿Cómo asignamos los gastos a 1,000 productos?

¿Y cómo hacemos una conciliación que detecte errores entre contabilidad, pedimento y almacén?

¿Qué sigue?

En la Parte 3: Del pedimento a la póliza contable — ejemplo completo de una importación a México, aterrizaremos toda la teoría en asientos contables reales, números exactos, prorrateos de gastos y una conciliación a prueba de auditorías.

septiembre 9, 2026/1 Comentario/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2026/09/importaciones_a_mexico_aspecto_contable_fiscal_aduanero_parte_2_de_3.png 941 1672 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-09-09 11:00:392026-09-09 15:47:26Importaciones a México: IVA, ISR y tratamiento contable Parte 2 de 3: ¿Qué es costo, qué es gasto y qué impuesto puedo acreditar?
Comercio Exterior - Importaciones y Exportaciones, Comercio Exterior Mexicano

Importaciones a México: de la compra en el extranjero al despacho aduanero. Parte 1 de 3: Lo que todo contador debe entender antes de registrar una importación

¿Te gustó este post? Por favor compártelo:

importaciones a mexico aspecto contable fiscal aduanero parte 1 de 3

Importaciones a México: de la compra en el extranjero al despacho aduanero.

Parte 1 de 3: Lo que todo contador debe entender antes de registrar una importación

Comprar mercancía en el extranjero parece, a primera vista, una operación sencilla: una empresa mexicana adquiere productos, los transporta a territorio nacional, paga sus impuestos en la aduana y recibe la mercancía en su almacén.

Sin embargo, desde una perspectiva contable, fiscal y aduanera, una importación es un proceso complejo. En una sola operación pueden intervenir múltiples actores:

  • Proveedor extranjero y bancos.

  • Transportistas (origen y destino), navieras, aerolíneas y freight forwarders.

  • Aseguradoras, almacenes y recintos fiscalizados.

  • Agentes o agencias aduanales y autoridades aduaneras.

  • Áreas internas de almacén y contabilidad de la empresa mexicana.

Cada uno de estos participantes genera documentos, pagos o conceptos que deben ser identificados con precisión. Por ello, una pregunta aparentemente elemental como ¿cuánto costó realmente la mercancía importada? puede tener múltiples respuestas:

  • Existe un valor comercial.

  • Existe un valor en aduana.

  • Existe una base para contribuciones.

  • Existe un importe pagado al proveedor.

  • Existe un costo contable y un costo fiscal (que tendrá efectos al momento de la venta).

Comprender estas diferencias es el primer paso para evitar errores costosos.

La importación no empieza en la aduana

Uno de los errores más comunes es pensar que la importación inicia cuando el pedimento se presenta ante la autoridad aduanera. Económica y contablemente, la operación comienza mucho antes.

Ejemplo: Una empresa mexicana acuerda comprar mercancías por USD 100,000 a un fabricante en China. Antes de que lleguen a México, ya se habrían generado costos por precio de mercancía, embalaje, transporte local en origen, maniobras, almacenamiento, gastos portuarios, flete internacional, seguro y comisiones.

Para entender la operación real, el contador debe reconstruir la historia completa, no limitarse a archivar el pedimento al finalizar el despacho.

Paso 1. La orden de compra y el acuerdo comercial

La primera pregunta clave es: ¿Qué compramos exactamente y bajo qué condiciones?

La orden de compra o contrato debe permitir identificar con claridad: proveedor, mercancía, cantidades, precio unitario, moneda, condiciones y lugar de entrega, y el Incoterm acordado.

Los Incoterms: un factor que cambia toda la operación

No representa el mismo costo ni las mismas obligaciones una compra EXW que una bajo términos CIF o DDP:

  • EXW (En fábrica): El proveedor solo pone la mercancía a disposición. El comprador asume recolección, maniobras, transporte interior, exportación, flete internacional, seguro, importación y transporte nacional.

  • FOB (Libre a bordo): El vendedor asume costos y riesgos hasta colocar la mercancía a bordo del buque en el puerto de origen. El comprador asume el flete internacional y subsecuentes.

  • CIF (Costo, Seguro y Flete): El precio incluye el valor de la mercancía, el seguro y el flete hasta el puerto de destino convenido.

  • DDP (Entregada con derechos pagados): El vendedor asume la mayor parte de las obligaciones y costos hasta el destino final.

⚠️ Advertencia fiscal: El Incoterm no determina por sí solo el tratamiento fiscal o aduanero. El contador no puede concluir simplemente «es CIF, todo está incluido»; debe verificar qué conceptos integran realmente el precio y qué gastos se facturaron por separado.

Paso 2. La factura del proveedor extranjero (Invoice)

El proveedor extranjero no emite un CFDI mexicano, sino una factura comercial (invoice). Este documento define al vendedor, comprador, descripción, unidades, moneda e importe.

Sin embargo, recuerda una regla de oro: Valor de factura no necesariamente significa valor en aduana. Si la factura cubre solo la mercancía, pero existen fletes o seguros internacionales que deben adicionarse por disposición legal, la base gravable será superior al monto de la factura comercial.

Paso 3. ¿Qué es el valor en aduana?

De acuerdo con el artículo 64 de la Ley Aduanera, la base gravable del Impuesto General de Importación (IGI) es el valor en aduana de las mercancías (basado en el valor de transacción).

El artículo 65 contempla adiciones obligatorias cuando corren a cargo del importador y no están incluidas en el precio, tales como:

  • Gastos de corretaje, envases y embalajes.

  • Gastos de transporte, seguros y manejo vinculados a la importación.

Ejemplo práctico de integración:

  • Valor de mercancía: USD 10,000 $\times$ $18.00 = \$180,000$

  • Flete internacional incrementable: USD 1,000 $\times$ $18.00 = \$18,000$

  • Seguro incrementable: USD 100 $\times$ $18.00 = \$1,800$

  • Valor en aduana total: $\$199,800$

Nota: Es vital comprobar que estos conceptos sean efectivamente incrementables y no estén duplicados en el precio declarado.

Paso 4. La clasificación arancelaria y el origen

La clasificación arancelaria determina el rumbo fiscal y operativo de la importación. De ella dependen el IGI, las Regulaciones y Restricciones Non Arancelarias (RRNA), Normas Oficiales Mexicanas (NOM), permisos, cuotas compensatorias y beneficios por tratados comerciales.

Asimismo, se debe distinguir con claridad entre:

  • País de origen: Donde la mercancía adquiere su origen legal conforme a las reglas aplicables (clave para tratados y preferencias).

  • País de procedencia: Lugar desde donde físicamente fue enviada (ej. mercancía fabricada en Japón embarcada desde Estados Unidos).

Paso 5. Llegada y despacho aduanero (El Pedimento)

El pedimento es el documento central para el contador. No debe archivarse sin una revisión exhaustiva. Como mínimo, verifica estos 20 puntos clave:

  1. RFC del importador

  2. Proveedor

  3. Clave de pedimento

  4. Régimen aduanero (definitivo vs. temporal)

  5. Aduana y sección

  6. Patente o autorización

  7. Fracción arancelaria

  8. País de origen y procedencia

  9. Valores (comercial y en aduana)

  10. Tipo de cambio e incrementables

  11. Contribuciones pagadas (IGI, DTA, IVA, cuotas compensatorias)

  12. Identificadores, RRNA, descripciones y cantidades

Nota normativa: El Anexo 22 de las Reglas Generales de Comercio Exterior (RGCE) establece el instructivo de llenado. Ten en cuenta las actualizaciones vigentes para 2026 (publicación base y sus modificaciones).

Paso 6. ¿Qué contribuciones pueden aparecer?

  • IGI (Impuesto General de Importación): Arancel aplicable según la fracción.

  • DTA (Derecho de Trámite Aduanero): Tasas y cuotas conforme a la Ley Federal de Derechos (ej. el 8 al millar general, con excepciones por tratados).

  • IVA de importación: Clave para la contabilidad. Ojo: El IVA no se calcula mecánicamente sobre la factura. Conforme al artículo 27 de la Ley del IVA, se calcula sobre el valor en aduana adicionando el IGI y demás contribuciones pagadas en el despacho.

  • IEPS y Cuotas compensatorias: Aplicables según el tipo de producto.

Paso 7. Los costos posteriores a la aduana

Una vez liberada la mercancía, se generan gastos adicionales: honorarios del agente aduanal, maniobras, almacenajes, demoras, transporte nacional, seguros y custodia.

La gran pregunta contable es: ¿Todos estos desembolsos son gastos del mes?

La respuesta es no necesariamente; muchos formarán parte del costo de adquisición del inventario, otros serán gastos operativos y otros impuestos acreditables. Esto lo abordaremos a fondo en la siguiente entrega.

El expediente ideal de importación

Una buena práctica de control interno es crear un expediente digital único por operación que garantice la trazabilidad:

  1. Orden de compra

  2. Factura comercial y comprobante de pago / SWIFT

  3. Packing list y documento de transporte (Bill of Lading / AWB)

  4. Póliza de seguro y documentación de origen

  5. Documentación COVE (cuando corresponda)

  6. Pedimento y comprobante de pago de contribuciones

  7. Facturas del agente aduanal, maniobras y transporte nacional

  8. Recepción en almacén y pólizas contables

La trazabilidad es la clave: La empresa debe ser capaz de explicar paso a paso cómo un pago realizado en el extranjero se transformó en inventario dentro de los estados financieros.

¿Qué sigue?

En la Parte 2: IVA, ISR y tratamiento contable de las importaciones en México, resolveremos los aspectos prácticos de la contabilización, tipos de cambio, cuentas por pagar en moneda extranjera y el tratamiento correcto de cada contribución.

septiembre 4, 2026/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2026/09/importaciones_a_mexico_aspecto_contable_fiscal_aduanero_parte_1_de_3.png 941 1672 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2026-09-04 12:39:092026-09-09 15:51:28Importaciones a México: de la compra en el extranjero al despacho aduanero. Parte 1 de 3: Lo que todo contador debe entender antes de registrar una importación
Aspectos Corporativos en las empresas mexicanas, Aspectos Fiscales en México, Comercio Exterior Mexicano

Navegando el Impuesto Mínimo Global: Entendiendo el Estatus del «Common Approach Minimum Tax» (CAMT)

¿Te gustó este post? Por favor compártelo:

Navegando el Impuesto Mínimo Global:

Entendiendo el Estatus del «Common Approach Minimum Tax» (CAMT)

La «correcta determinación del estatus del CAMT (Common Approach Minimum Tax o Impuesto Mínimo Global)» se refiere a la comprensión y aplicación de las reglas del Pilar Dos del proyecto BEPS (Base Erosion and Profit Shifting) de la OCDE/G20. Este marco busca asegurar que las grandes empresas multinacionales (EMN) paguen un nivel mínimo de impuesto sobre la renta en cada jurisdicción donde operan.

Es crucial distinguir este Impuesto Mínimo Global de la OCDE del Corporate Alternative Minimum Tax (CAMT) de Estados Unidos, aunque ambos comparten una tasa del 15%. El CAMT estadounidense es una medida fiscal interna de EE.UU., mientras que el Impuesto Mínimo Global de la OCDE es un acuerdo internacional con un alcance y mecanismos de aplicación distintos. La referencia del usuario a «Common Approach Minimum Tax o Impuesto Mínimo Global» apunta claramente hacia la iniciativa de la OCDE.

Estatus Actual del Impuesto Mínimo Global (Pilar Dos de la OCDE):

  • En Fase de Implementación Global: El Impuesto Mínimo Global, regido por las reglas GloBE (Global Anti-Base Erosion), está en proceso de adopción e implementación por numerosos países alrededor del mundo. Para muchas jurisdicciones, estas reglas comenzaron a tener efecto a partir de 2024.
  • Objetivo Principal: Garantizar que las EMN con ingresos anuales consolidados superiores a 750 millones de euros tributen a una tasa efectiva mínima del 15% sobre sus beneficios en cada una de las jurisdicciones en las que operan.
  • Mecanismos Clave:
    • Regla de Inclusión de Rentas (Income Inclusion Rule – IIR): Permite al país de la sociedad matriz última del grupo multinacional aplicar un impuesto complementario sobre las filiales de baja imposición.
    • Regla de Beneficios Subtributados (Undertaxed Profits Rule – UTPR): Actúa como un mecanismo de respaldo si la IIR no se aplica o no logra el nivel mínimo de imposición. Permite a otras jurisdicciones donde opera el grupo recaudar el impuesto complementario.
    • Impuesto Mínimo Nacional Complementario Calificado (Qualified Domestic Minimum Top-up Tax – QDMTT): Permite a una jurisdicción aplicar un impuesto mínimo a nivel nacional sobre las entidades locales del grupo multinacional, asegurando que cualquier impuesto complementario se recaude en la jurisdicción donde se generan los beneficios de baja imposición, en lugar de en el extranjero a través de la IIR o la UTPR. La OCDE ha establecido que un QDMTT debe interpretarse y administrarse de manera consistente con las reglas GloBE.

Determinación del Estatus para una Empresa Específica:

La «correcta determinación del estatus» del Impuesto Mínimo Global para una empresa multinacional específica es un ejercicio complejo que implica:

  1. Identificación del Alcance: Determinar si el grupo multinacional supera el umbral de ingresos de 750 millones de euros.
  2. Cálculo de la Tasa Impositiva Efectiva (TIE) por Jurisdicción: Calcular la TIE en cada jurisdicción donde opera el grupo, basándose en los estados financieros ajustados según las reglas GloBE.
  3. Identificación de Jurisdicciones de Baja Imposición: Aquellas donde la TIE sea inferior al 15%.
  4. Aplicación de las Reglas GloBE: Determinar la aplicación de la IIR, la UTPR o la existencia de un QDMTT en las jurisdicciones relevantes.
  5. Cálculo del Impuesto Complementario (Top-up Tax): Calcular el monto del impuesto adicional necesario para alcanzar el 15% en las jurisdicciones de baja imposición.
  6. Cumplimiento y Reporte: Adherirse a los requisitos de presentación de declaraciones y pago en las jurisdicciones correspondientes.

Consideraciones Clave:

  • Variaciones Nacionales: Aunque el Pilar Dos proporciona un «enfoque común» (Common Approach), la implementación específica puede variar ligeramente entre países a medida que transponen las reglas a su legislación nacional. Es fundamental consultar la legislación local de cada jurisdicción.
  • Guías de la OCDE: La OCDE ha publicado un extenso «Manual de Implementación del Impuesto Mínimo (Segundo Pilar)» y continúa emitiendo guías administrativas para asegurar una aplicación coherente.
  • Complejidad: La aplicación del Impuesto Mínimo Global requiere un análisis detallado de datos financieros y una profunda comprensión de las reglas. Las empresas afectadas suelen necesitar asesoramiento especializado.

En resumen, el estatus del Impuesto Mínimo Global (Pilar Dos) es que se encuentra en una fase activa de implementación a nivel mundial. La correcta determinación de su impacto para una empresa específica exige un análisis exhaustivo de sus operaciones y de la legislación aplicable en cada jurisdicción, siguiendo el marco y las directrices proporcionadas por la OCDE.

junio 7, 2025/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2025/06/impuesto_minimo_global_mexico.jpg 628 1200 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2025-06-07 13:29:462025-06-04 09:41:37Navegando el Impuesto Mínimo Global: Entendiendo el Estatus del «Common Approach Minimum Tax» (CAMT)
Comercio Exterior Mexicano, Industria de Autopartes

Ajuste Anual de Inventarios: Trámite Clave para la Industria de Autopartes IMMEX en Mayo

¿Te gustó este post? Por favor compártelo:

Ajuste anual de la industria de autopartes de comercio exterior. Utiliza imagenes de vehiculos siendo ensamblados en fabricas de mexico

Ajuste Anual de Inventarios: Trámite Clave para la Industria de Autopartes IMMEX en Mayo

El mes de mayo marca una fecha crucial en el calendario fiscal y de comercio exterior para las empresas de la industria de autopartes en México que operan bajo el programa de fomento IMMEX (Industria Manufacturera, Maquiladora y de Servicios de Exportación). Estas compañías deben presentar, a más tardar el último día de este mes, el Ajuste Anual de Inventarios de Autopartes correspondiente a las operaciones del ejercicio fiscal inmediato anterior.

Este procedimiento, estipulado en la Regla 4.3.14 de las Reglas Generales de Comercio Exterior (RGCE), es fundamental para reconciliar las mercancías importadas temporalmente que fueron enajenadas a empresas de la industria automotriz terminal o fabricantes de vehículos de autotransporte.

4.3.12.  Ajuste anual de inventarios de autopartes

Las empresas de la industria de autopartes deberán efectuar a más tardar en el mes de mayo de cada año, un ajuste anual de las enajenaciones de partes y componentes realizadas durante el ejercicio fiscal inmediato anterior,a las empresas de la industria automotriz terminal o manufacturera de vehículos de autotransporte, para lo cual deberán:

I. Determinar la cantidad total de partes y componentes enajenados conforme a la regla 4.3.9., a las empresas de la industria automotriz terminal o manufacturera de vehículos de autotransporte, en el ejercicio fiscal inmediato anterior.

II. Determinar la cantidad total de partes y componentes amparados por las constancias de transferencia de mercancías que les hayan expedido las empresas de la industria automotriz terminal o manufacturera de vehículos de autotransporte a la empresa de la industria de autopartes en el ejercicio fiscal inmediato anterior.

III. Considerar el inventario final al cierre del ejercicio fiscal inmediato anterior de las empresas adquirentes, manifestado en los informes que les proporcionen dichas empresas, conforme a la regla 4.3.15., último párrafo.

IV. Adicionar la cantidad a que se refiere la fracción II de la presente regla, con la cantidad a que se refiere la fracción III de la presente regla.

Cuando la cantidad a que se refiere la fracción I sea mayor que la que se determine conforme a la fracción IV de la presente regla, la diferencia se considerará destinada al mercado nacional, por lo que las empresas de la industria de autopartes deberán efectuar el cambio de régimen de dichas partes y componentes, a más tardar en el mes de mayo del año inmediato posterior al periodo objeto de ajuste.

¿En qué consiste y cuál es su propósito?

El Ajuste Anual de Inventarios de Autopartes tiene como objetivo principal asegurar la correcta administración y el debido retorno o cambio de régimen de los componentes importados temporalmente al amparo del programa IMMEX. Las empresas de autopartes deben comparar la cantidad total de mercancías enajenadas durante el ejercicio fiscal anterior con la cantidad total de mercancías amparadas por las Constancias de Transferencia de Mercancías (CTM) o los informes correspondientes emitidos por las empresas adquirentes (armadoras).

Si al realizar esta conciliación se detecta que la cantidad de partes y componentes enajenados por la empresa IMMEX de autopartes es mayor a la cantidad amparada por las CTM o los informes de las empresas de la industria automotriz terminal o manufacturera de vehículos de autotransporte, dicha diferencia se considera como destinada al mercado nacional.

En tal caso, la empresa de autopartes está obligada a realizar el cambio de régimen de dichas mercancías, importándolas de manera definitiva y efectuando el pago de los impuestos y contribuciones correspondientes, como el Impuesto General de Importación (IGI) y el Impuesto al Valor Agregado (IVA). Este trámite se realiza comúnmente mediante un pedimento de cambio de régimen, conocido como «F4».

¿Quiénes están obligados y por qué es importante?

La obligación de presentar este ajuste anual recae directamente sobre las empresas de la industria de autopartes con programa IMMEX que hayan vendido partes y componentes, importados temporalmente o que incorporen insumos importados temporalmente, a la industria automotriz terminal o a fabricantes de vehículos de autotransporte para ser integrados en sus procesos de ensamble.

El cumplimiento oportuno y correcto de esta disposición es vital para:

  • Evitar sanciones y multas: El incumplimiento puede derivar en la imposición de multas por parte de las autoridades aduaneras y fiscales, así como la posible suspensión o cancelación del programa IMMEX.
  • Mantener la regularidad fiscal y aduanera: Asegura la transparencia en las operaciones de comercio exterior y el correcto pago de contribuciones.
  • Garantizar la continuidad de los beneficios del programa IMMEX: Cumplir con todas las obligaciones permite a las empresas seguir gozando de las facilidades administrativas y fiscales que ofrece el programa.

Puntos Clave para el Ajuste Anual:

  1. Periodo a reportar: El ajuste corresponde a las operaciones de enajenación realizadas durante el ejercicio fiscal inmediato anterior.
  2. Documentación base: Son fundamentales los Comprobantes Fiscales Digitales por Internet (CFDI) de las ventas realizadas, las Constancias de Transferencia de Mercancías (CTM) recibidas de las armadoras y los informes de inventario de las empresas adquirentes.
  3. Fecha límite: La presentación del ajuste y, en su caso, el pago de las contribuciones por el cambio de régimen, debe realizarse a más tardar el último día hábil de mayo.
  4. Asesoría especializada: Dada la complejidad del proceso y las implicaciones fiscales, es altamente recomendable que las empresas cuenten con la asesoría de expertos en comercio exterior y materia fiscal para asegurar el correcto cumplimiento.

La industria de autopartes es un pilar fundamental de la economía mexicana y del comercio exterior. El cumplimiento riguroso de obligaciones como el Ajuste Anual de Inventarios IMMEX es esencial para mantener la competitividad y la certidumbre jurídica de las empresas que participan en esta vital cadena de suministro. Se exhorta a las empresas del sector a revisar sus procesos internos y a prepararse con antelación para cumplir con este importante trámite antes de que finalice el mes de mayo.

mayo 29, 2025/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2025/05/crea-imagen-realtiva-al-ajuste.png 1024 1792 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2025-05-29 13:15:002025-05-28 22:53:36Ajuste Anual de Inventarios: Trámite Clave para la Industria de Autopartes IMMEX en Mayo

Este soy yo: IA Contable MX

Contador y aficionado a la tecnología.

Espero este sitio te sea de muchísima utilidad. Seguro encontrarás cosas interesantes..

Últimas publicaciones

  • El SAT Cambio Codigos cancelaciones CFDI
    ¡El SAT cambió los códigos para cancelar CFDI! Y ahora el mismo error puede significar otra cosa 🤯noviembre 8, 2026 - 7:11 pm
  • Carreras que si y no estudiarias 1200
    Le preguntamos a la IA: «Si tuvieras 18 años, ¿qué carreras NO estudiarías y cuáles SÍ?». Su respuesta nos dejó pensando… y a varios buscando otro título universitario. 🤖🎓octubre 28, 2026 - 9:01 am
  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm
  • revoca sat 5 pacs factureras efos
    Ya les revocaron la autorización a 5 PACs bien conocidos y hay otros 2 en capillaoctubre 18, 2026 - 6:09 pm
  • derecho desconexion digital
    Derecho a la Desconexión Digital en México: Principales obligaciones del patrón según la reforma laboral que avanzaoctubre 16, 2026 - 5:29 pm

Boletín gratuito de noticias.

Facebook

Etiquetas

asesoría fiscal auditoría fiscal auditoría SAT beneficios fiscales CFDI comprobantes fiscales consejos fiscales Contabilidad contabilidad electrónica contribuyentes cumplimiento fiscal cumplimiento normativo declaración anual declaración de impuestos declaración fiscal deducciones fiscales defensa fiscal derechos laborales evasión fiscal facturación electrónica finanzas personales fiscalización fiscalización SAT fraude fiscal impuestos impuestos México IMSS Inteligencia Artificial ISR ley del ISR mexico obligaciones fiscales obligaciones patronales optimización fiscal personas físicas planeación fiscal Resico riesgos fiscales régimen fiscal sanciones fiscales SAT SAT 2026 SAT México seguridad social transformación digital

Páginas

  • Aviso de Privacidad
  • Contacto
  • Inicio
  • Quiénes somos
  • Sample Page
Anúnciate aquí
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am
  • banner taxnube horizontal
    🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.mayo 11, 2026 - 2:29 pm
  • El SAT Cambio Codigos cancelaciones CFDI
    ¡El SAT cambió los códigos para cancelar CFDI! Y ahora el mismo error puede significar otra cosa 🤯noviembre 8, 2026 - 7:11 pm
© Copyright - IA Contable de México. - Enfold WordPress Theme by Kriesi
  • Link to X
  • Link to Facebook
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba