Importaciones a México: del pedimento a la póliza contable y al costo final Parte 3 de 3: Ejemplo completo, costeo, conciliación y controles
Importaciones a México: del pedimento a la póliza contable y al costo final
Parte 3 de 3: Ejemplo completo, costeo, conciliación y controles
Llegamos al punto donde la teoría se convierte en práctica. Vamos a transformar facturas extranjeras, fletes, seguros, pedimentos, impuestos y gastos logísticos en una integración contable perfecta.
El objetivo de este ejercicio es responder a dos preguntas fundamentales:
-
¿Cuánto costó realmente el inventario?
-
¿Podemos demostrar, ante una auditoría, de dónde salió cada peso de ese costo?
Nuestro Caso Práctico
Supongamos una importación definitiva de 1,000 unidades de mercancía destinadas a la venta, con los siguientes datos:
| Concepto | Importe / Tasa | Notas |
| Mercancía | USD 10,000 | Valor factura. |
| Tipo de cambio | $18.00 MXN | Para fines del ejemplo. |
| Flete internacional | USD 1,000 | Incrementable. |
| Seguro | USD 100 | Incrementable. |
| IGI (Arancel) | 10% | Tasa hipotética. En la realidad depende de la fracción arancelaria. |
| DTA | 8 al millar (0.008) | Supuesto general (Art. 49, frac. I, LFD). |
| Agente aduanal | $8,000 + IVA | Gasto logístico nacional. |
| Maniobras | $5,000 + IVA | Gasto logístico nacional. |
| Transporte a almacén | $12,000 + IVA | Gasto logístico nacional. |
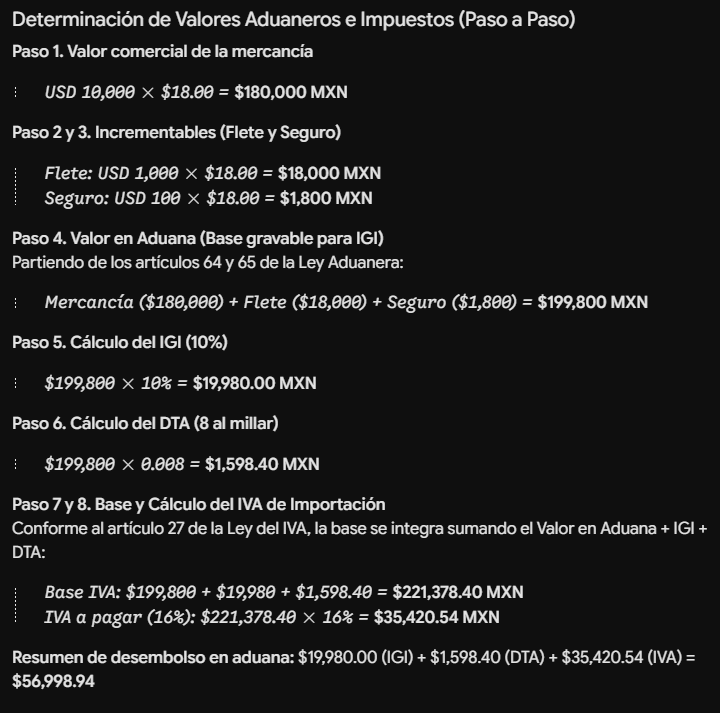
Determinación de Valores Aduaneros e Impuestos (Paso a Paso)
Integración Final: Costo de Inventario vs. IVA Acreditable
El desembolso no significa costo. El IVA pagado en aduana y a los proveedores nacionales es un impuesto recuperable, por lo que no debe sumarse al valor del inventario.
1. Determinación del IVA Acreditable Total
| Concepto | Importe |
| IVA de Importación (Pedimento) | $35,420.54 |
| IVA Agente Aduanal (16% de $8,000) | $1,280.00 |
| IVA Maniobras (16% de $5,000) | $800.00 |
| IVA Transporte Nacional (16% de $12,000) | $1,920.00 |
| Total de IVA Acreditable | $39,420.54 |
2. Determinación del Costo de Adquisición (Inventario)
| Concepto | Integración al costo |
| Valor mercancía | $180,000.00 |
| Flete internacional | $18,000.00 |
| Seguro internacional | $1,800.00 |
| IGI (No recuperable) | $19,980.00 |
| DTA (No recuperable) | $1,598.40 |
| Honorarios Agente Aduanal | $8,000.00 |
| Maniobras | $5,000.00 |
| Transporte hasta almacén | $12,000.00 |
| Costo Total del Inventario | $246,378.40 |
💡 El impacto real: Si solo hubiéramos registrado la factura extranjera, el costo unitario sería de $180.00. Al integrar correctamente todos los costos vinculados, el verdadero costo unitario es de $246.38. Ignorar esto habría subvaluado el inventario en más de $66,000 pesos.
Guía de Pólizas Contables
A continuación, la mecánica conceptual de los registros contables paso a paso:
1. RECONOCIMIENTO DE LA COMPRA (Factura extranjera)
Cargo: Inventarios en tránsito ............... $ 180,000.00
Abono: Proveedores extranjeros ............... $ 180,000.00

2. GASTOS INTERNACIONALES (Flete y Seguro)
Cargo: Inventarios en tránsito ............... $  19,800.00
Abono: Bancos / Acreedores ................... $  19,800.00

3. IMPUESTOS ADUANALES AL COSTO (IGI y DTA)
Cargo: Inventarios en tránsito ............... $  21,578.40
Abono: Bancos / Contribuciones por pagar ..... $  21,578.40

4. RECONOCIMIENTO DEL IVA DE IMPORTACIÓN (Pedimento)
Cargo: IVA acreditable de importaciones ...... $  35,420.54
Abono: Bancos / Contribuciones por pagar ..... $  35,420.54

5. GASTOS LOGÍSTICOS NACIONALES (Agente, maniobras, transporte)
Cargo: Inventarios en tránsito ............... $  25,000.00
Cargo: IVA acreditable nacional .............. $   4,000.00
Abono: Bancos / Proveedores nacionales ....... $  29,000.00

6. TRASPASO AL RECIBIR LA MERCANCÍA EN ALMACÉN
Cargo: Inventario de mercancías .............. $ 246,378.40
Abono: Inventarios en tránsito ............... $ 246,378.40
¿Qué pasa con la fluctuación cambiaria? (NIF B-15)
Si la provisión se hizo a $18.00 (USD 10,000 = $180,000 MXN) pero al pagar al proveedor el tipo de cambio está en $18.50 (Pago = $185,000 MXN):
Cargo: Proveedores extranjeros ............... $ 180,000.00
Cargo: Pérdida cambiaria (Resultado) ......... $   5,000.00
Abono: Bancos ................................ $ 185,000.00
Nota: La pérdida cambiaria no modifica el costo histórico de las unidades importadas. Son fenómenos financieros independientes.
El reto de los productos múltiples: Prorrateo de Gastos
Si el contenedor trae computadoras, teclados y cables, no puedes dividir un flete de $100,000 equitativamente entre las piezas. Usa bases lógicas y documentadas:
-
Por valor: Útil para seguros u honorarios generales.
-
Por peso/volumen: Ideal para fletes, transporte y almacenaje.
-
Por unidades: Válido solo para productos homogéneos.
-
Asignación directa: IGI (por fracción arancelaria) o inspecciones específicas.
Las 5 Conciliaciones Obligatorias de una Importación
Para blindar la operación, el contador debe cruzar esta información antes de cerrar el mes:
-
✅ Factura vs. Pedimento: ¿Coincide el proveedor, mercancía, cantidades y valor comercial?
-
✅ Pedimento vs. Contabilidad: ¿El IGI, DTA e IVA coinciden al centavo con las pólizas?
-
✅ Bancos vs. Proveedor: ¿Existe rastro claro del pago al extranjero (SWIFT) considerando diferencias cambiarias?
-
✅ Pedimento vs. Inventario: ¿Las unidades importadas cuadran con la entrada real en almacén?
-
✅ IVA vs. Declaración: ¿El pedimento está a nombre del contribuyente y soporta el IVA declarado?
Focos Rojos: ¿Qué investigar antes de cerrar la póliza?
🚨 Pedimento a nombre incorrecto (Riesgo en deducción y acreditamiento).
🚨 Diferencias significativas e inexplicables entre valor factura y valor declarado en aduana.
🚨 IVA de importación sumado erróneamente al costo del inventario.
🚨 Gastos aduanales enviados directo a resultados en lugar de capitalizarse.
🚨 Pagos al extranjero sin contrato, factura o packing list que los ampare.
🚨 Capitalización de costos anormales (demoras por negligencia, multas).
El Expediente Digital Perfecto
La trazabilidad se logra organizando la información de forma lógica. Sugerimos esta estructura por operación (Ej.
IMP-2026-000123):-
01_Orden_Compra.pdf -
02_Factura_Extranjera.pdf -
03_Comprobante_Pago_SWIFT.pdf -
04_Documentos_Transporte_y_Seguro.pdf -
05_Pedimento_y_Pago_Contribuciones.pdf -
06_Facturas_Logistica_Nacional.xml/pdf -
07_Nota_Entrada_Almacen.pdf -
08_Papel_Trabajo_Integracion_Costo.xlsx -
09_Polizas_Contables.pdf
Conclusión y Fórmula de Oro
Importar no es solo convertir dólares a pesos. Es un engranaje entre cuatro mundos: Comercial, Logístico, Aduanero y Contable-Fiscal.
Quédate con esta fórmula conceptual (art. 39 LISR y NIF C-4):
Precio de adquisición(+) Costos directamente atribuibles necesarios(+) Contribuciones no recuperables vinculadas= COSTO FINAL DEL INVENTARIO(El IVA acreditable corre por su propia vía).
Cuando logras conectar sin interrupciones la línea Proveedor → Pago → Pedimento → Almacén → Póliza, dejas de tener un simple archivo; tienes un sistema de cumplimiento contable y fiscal a prueba de cualquier auditoría.
Fundamentos legales de referencia:
-
Ley Aduanera: Disposiciones sobre valoración aduanera (Arts. 64 y 65).
-
LIVA: Requisitos de acreditamiento y base en importación (Arts. 5, 27 y 28).
-
LISR: Requisitos de importación y costo de lo vendido (Art. 39).
-
CFF y LFD: Tipo de cambio y cuotas de DTA (Art. 49 LFD).
-
Normas de Información Financiera (NIF): C-4 (Inventarios) y B-15 (Conversión de Moneda Extranjera).
-
RGCE 2026: (DOF: 27/Dic/2025 y modificación del 14/May/2026) y Anexo 22.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!