IA Contable de México.
  • Inicio
  • Quiénes somos
  • Contacto
  • Mi Usuario
    • Conectarse / Ingresar
    • Desconectarse / Salir
    • Registrarse
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
  • Link to X
  • Link to Facebook
Aspectos Fiscales en México, Deducciones Fiscales

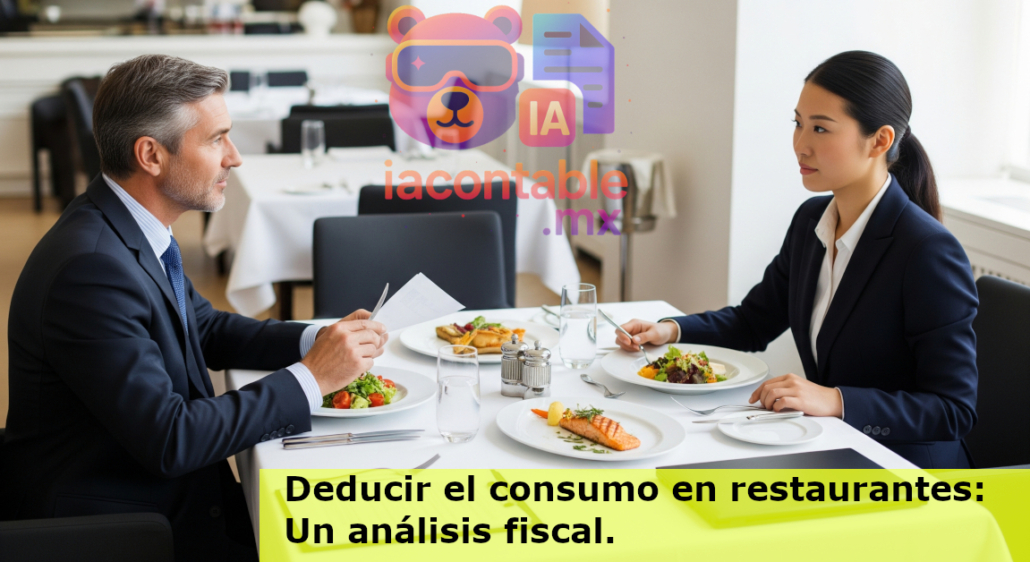
Deducir el consumo en restaurantes como publicidad: Un análisis fiscal.
deducir comida restaurante clientes
¿Te gustó este post? Por favor compártelo:

El Consumo en Restaurantes como Publicidad: Un Análisis Fiscal.

Aclaremos la delgada línea que separa un gasto de consumo en restaurante de un gasto de publicidad, un tema de gran relevancia para la correcta deducción de impuestos en nuestro país.

En términos generales, la Ley del Impuesto sobre la Renta (LISR) en México establece restricciones significativas para la deducción de consumos en restaurantes. Sin embargo, existe una excepción clave: cuando dicho consumo puede ser fehacientemente demostrado y justificado como un gasto de publicidad. A continuación, desglosamos los fundamentos legales y los criterios a considerar.

La Regla General: Deducción Limitada

El Artículo 28, Fracción XX de la Ley del Impuesto sobre la Renta (LISR) establece que los consumos en restaurantes no son deducibles en su totalidad. Únicamente se permite la deducción del 8.5% del consumo total. Esta limitante aplica a los gastos de esta naturaleza realizados por el contribuyente o sus empleados en territorio nacional o en el extranjero.

Fundamento Legal:

  • Ley del Impuesto sobre la Renta (LISR): Artículo 28, Fracción XX.

La Excepción: El Gasto como Publicidad

La misma legislación fiscal contempla que los gastos estrictamente indispensables para los fines de la actividad del contribuyente son deducibles. Es aquí donde un consumo en restaurante puede, bajo circunstancias muy específicas, ser considerado un gasto de publicidad y, por lo tanto, deducible al 100%.

Para que un consumo en restaurante sea considerado publicidad, debe cumplir con el requisito fundamental de ser un gasto estrictamente indispensable para la obtención de los ingresos del contribuyente, la promoción de sus productos o servicios, o la mejora de su imagen de marca.

Fundamentos Legales:

  • Ley del Impuesto sobre la Renta (LISR): Artículo 25, Fracción III (deducciones autorizadas) y Artículo 27, Fracción I (requisito de ser estrictamente indispensable).
  • Reglamento de la Ley del Impuesto sobre la Renta (RLISR): Artículo 40, que amplía la conceptualización de los gastos de previsión social, y por analogía, ayuda a entender la naturaleza de los gastos a favor de los clientes.

Criterios para Justificar un Consumo como Publicidad

El Servicio de Administración Tributaria (SAT) es riguroso en la revisión de estos gastos. Para que un consumo en restaurante califique como publicidad, es crucial contar con una sólida documentación y justificación que demuestre que el evento tuvo un propósito comercial y no de simple convivencia o agasajo.

Los elementos clave a considerar y documentar son:

Criterio Descripción
Objetivo del Evento Demostrar que el propósito principal del consumo fue la presentación de nuevos productos, el lanzamiento de una campaña publicitaria, la negociación de un contrato importante con clientes potenciales o la atención a medios de comunicación para la difusión de la marca.
Asistentes La lista de invitados debe estar conformada principalmente por clientes actuales o potenciales, proveedores estratégicos, prensa o influencers. Es fundamental poder identificar a cada asistente y su relación comercial con la empresa.
Materialidad del Gasto El monto del gasto debe ser razonable y proporcional a los beneficios esperados de la acción publicitaria. Un gasto exorbitante en relación con el perfil de los asistentes o el objetivo del evento podría ser cuestionado por la autoridad.
Documentación Soporte Además de la factura (CFDI) que cumpla con todos los requisitos fiscales, es indispensable contar con: invitaciones al evento, orden del día, minutas de las reuniones, presentaciones de productos, fotografías o videos del evento, y cualquier otro elemento que evidencie el carácter publicitario del mismo.
Registro Contable El gasto debe estar correctamente registrado en la contabilidad en una cuenta de gastos de publicidad y propaganda, y no en la de viáticos o gastos de representación.

Ejemplos Prácticos

Sí podría considerarse publicidad:

  • Una comida con un grupo de periodistas especializados para presentar el lanzamiento de un nuevo producto.
  • Un desayuno de trabajo con un cliente potencial clave para cerrar un contrato de venta significativo.
  • Un evento en un restaurante para clientes distinguidos donde se anuncian nuevas líneas de negocio y se ofrecen descuentos exclusivos.

No se consideraría publicidad:

  • La comida de fin de año de los empleados de la empresa.
  • Una cena para celebrar el cumpleaños de un directivo.
  • Comidas recurrentes con el mismo cliente sin un objetivo comercial claro y documentado.

En resumen, para que un consumo en restaurante sea deducible al 100% como gasto de publicidad, es imperativo que el contribuyente pueda demostrar de manera fehaciente y documental que dicho gasto fue una inversión estratégica para la promoción y el desarrollo de su negocio, y no un mero acto de liberalidad. La carga de la prueba recae siempre en el contribuyente. Ante la duda, es recomendable apegarse a la deducción limitada del 8.5% o consultar a un contador fiscalista para evaluar la solidez del caso.
junio 10, 2025/0 Comentarios/por CP Andres Soto Martínez
Compartir esta entrada
  • Compartir en Facebook
  • Compartir en X
  • Compartir en Reddit
  • Compartir por correo
https://iacontable.mx/wp-content/uploads/2025/06/deducir_comida_restaurante_clientes.jpg 628 1151 CP Andres Soto Martínez https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Andres Soto Martínez2025-06-10 14:52:012025-09-24 10:51:17Deducir el consumo en restaurantes como publicidad: Un análisis fiscal.
Quizás te interese
peligros sat cfdi falsos emite recibe 2026 Comprobantes fiscales falsos en 2026. ¿Problema para el emisor o receptor?
pagos celular Pagos por Cuenta de Terceros. Análisis Integral sobre su cumplimiento Fiscal, Legal y Operativo.
capitalizacion pasivos Certificación de Pasivos: La Lupa del SAT sobre la Capitalización y su Valor Real (Regla 2.8.1.19 RMF 2025)
¿Perdiste tu e.firma o contraseña? El caos de las citas en el SAT este abril y cómo sobrevivir. ¿Perdiste tu e.firma o contraseña del SAT? El caos de las citas en el SAT este abril y cómo sobrevivir.
liquidado beneficiario controlador El Liquidador y su Potencial Carácter de ser Beneficiario Controlador: Un Análisis Fiscal y Corporativo
sat factura falsa carcel automatica 2 Las Reformas Fiscales 2026 vienen fuertísimas, pero el SAT nos dice que no hay nada de qué preocuparse…
0 comentarios

Dejar un comentario

¿Quieres unirte a la conversación?
Siéntete libre de contribuir!

Deja una respuesta Cancelar la respuesta

Tu dirección de correo electrónico no será publicada. Los campos obligatorios están marcados con *

Este soy yo: IA Contable MX

Contador y aficionado a la tecnología.

Espero este sitio te sea de muchísima utilidad. Seguro encontrarás cosas interesantes..

Últimas publicaciones

  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm
  • revoca sat 5 pacs factureras efos
    Ya les revocaron la autorización a 5 PACs bien conocidos y hay otros 2 en capillaoctubre 18, 2026 - 6:09 pm
  • derecho desconexion digital
    Derecho a la Desconexión Digital en México: Principales obligaciones del patrón según la reforma laboral que avanzaoctubre 16, 2026 - 5:29 pm
  • ley anticash mexico
    La Ley de Economía Digital para Pagos Digitales y Electrónicos: qué introduce la norma y cómo prepararseoctubre 14, 2026 - 12:06 pm
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am

Boletín gratuito de noticias.

Facebook

Etiquetas

asesoría fiscal auditoría fiscal auditoría SAT beneficios fiscales CFDI comprobantes fiscales consejos fiscales Contabilidad contabilidad electrónica contribuyentes cumplimiento fiscal cumplimiento normativo declaración anual declaración de impuestos declaración fiscal deducciones fiscales defensa fiscal derechos laborales evasión fiscal facturación electrónica finanzas personales fiscalización fiscalización SAT fraude fiscal impuestos impuestos México IMSS Inteligencia Artificial ISR ley del ISR mexico obligaciones fiscales obligaciones patronales optimización fiscal personas físicas planeación fiscal Resico riesgos fiscales régimen fiscal sanciones fiscales SAT SAT 2026 SAT México seguridad social transformación digital

Páginas

  • Aviso de Privacidad
  • Contacto
  • Inicio
  • Quiénes somos
  • Sample Page
Anúnciate aquí
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am
  • banner taxnube horizontal
    🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.mayo 11, 2026 - 2:29 pm
  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm
© Copyright - IA Contable de México. - Enfold WordPress Theme by Kriesi
  • Link to X
  • Link to Facebook
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba