Reforma Fiscal ISR 2027: Mismos ingresos, mismos gastos… pero ahora más impuesto. No, tu Excel no está fallando.
La tasa puede seguir en 30% y, aun así, tu empresa pagar más ISR. El truco no está en el porcentaje del impuesto, sino en cuánto te permiten restar antes de aplicarlo.
La reforma publicada el 13 de noviembre de 2026 incorpora a la Ley del ISR un mecanismo para limitar las deducciones autorizadas y el uso de pérdidas fiscales de determinadas personas morales. Entrará en vigor el 1 de enero de 2027. Sí: la restricción quedó en el texto publicado, no solamente en la conversación sobre la iniciativa. 2026-11-13_DOF_Reformas_Fiscales 2026-11-13_DOF_Reformas_Fiscales
En términos contables: toca recalcular.
En términos del cliente: “¿Cómo que voy a pagar más si vendí lo mismo?”
Antes del susto: no aplica a todas las empresas
El nuevo artículo 78-A comprende a personas morales residentes en México que obtengan ingresos acumulables del Título II superiores a $50 millones y determinen utilidad fiscal, considerando las excepciones legales. No es un recorte automático para cualquier negocio con RFC. 2026-11-13_DOF_Reformas_Fiscales 2026-11-13_DOF_Reformas_Fiscales
Y atención al dato: hablamos de ingresos acumulables, no de sumar depósitos bancarios y declarar que “ya pasamos el límite”.
Tus deducciones entran en modo limitado
Para los contribuyentes comprendidos, el artículo 78-B establece dos escenarios:
| Si tus deducciones autorizadas… | Podrás aplicar… |
|---|---|
| Son menores o iguales al 96.67% de tus ingresos acumulables. | El 99% de esas deducciones. |
| Superan el 96.67% de tus ingresos acumulables. | Hasta el 96.67% de tus ingresos acumulables. |
El 99% se calcula sobre las deducciones; el 96.67%, sobre los ingresos. No son opciones para elegir la que salga más bonita en la declaración. 2026-11-13_DOF_Reformas_Fiscales
La diferencia frente al esquema anterior es este límite global adicional: una deducción puede cumplir los requisitos fiscales y, aun así, quedar parcialmente pendiente por efecto del nuevo mecanismo. 2026-11-13_DOF_Reformas_Fiscales
Pongámosle números al “no pasa nada”
Supongamos una empresa comprendida en el mecanismo, con $100 millones de ingresos y $90 millones de deducciones autorizadas. Para aislar el efecto, no consideramos PTU pagada, pérdidas anteriores ni otros ajustes.
| Concepto | Sin el nuevo límite | Con el nuevo límite |
|---|---|---|
| Ingresos acumulables | $100,000,000 | $100,000,000 |
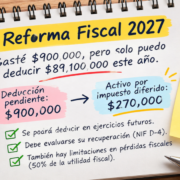
| Deducciones aplicadas | $90,000,000 | $89,100,000 |
| Resultado fiscal | $10,000,000 | $10,900,000 |
| ISR calculado al 30% | $3,000,000 | $3,270,000 |
Cálculo ilustrativo propio, aplicando el factor de 0.9900 previsto en el artículo 78-B. Importes antes de acreditamientos y pagos provisionales. 2026-11-13_DOF_Reformas_Fiscales
Resultado: $270,000 adicionales de ISR, un incremento del 9% en este ejemplo.
Mismas operaciones. Menor deducción aprovechada. Mayor impuesto.
El Excel está bien. Lo que cambió fue la fórmula legal.
“No hay problema: tenemos pérdidas fiscales”
Aquí viene el segundo giro.
El artículo 78-C limita la aplicación de pérdidas anteriores al 50% de la utilidad fiscal, determinada después de aplicar el límite a las deducciones. Si las pérdidas disponibles son menores a ese máximo, solo se disminuye el saldo disponible. 2026-11-13_DOF_Reformas_Fiscales
Retomemos la empresa anterior y agreguemos $15 millones de pérdidas fiscales pendientes y legalmente aprovechables.
Sin estas nuevas restricciones, los $10 millones de utilidad del ejemplo podrían quedar absorbidos. Con el mecanismo, la utilidad ajustada es de $10.9 millones, pero solamente pueden disminuirse $5.45 millones de pérdidas. Queda un resultado fiscal de $5.45 millones y un ISR de $1,635,000, usando la tasa del 30%.
Tener pérdidas suficientes ya no significa necesariamente dejar el resultado fiscal en cero.
La carpeta llamada “Pérdidas para no pagar ISR” necesita un nombre menos optimista.
Lo pendiente no desaparece… pero tampoco se recupera por arte de magia
Las deducciones no aprovechadas por este límite podrán disminuirse en los veinte ejercicios siguientes, con actualización y sujetándose nuevamente al mecanismo. Al aplicarlas, se suman a las deducciones del ejercicio y el conjunto vuelve a pasar por el límite. 2026-11-13_DOF_Reformas_Fiscales
Hay tres detalles que tu papel de trabajo no debe olvidar:
- No son pérdidas fiscales. Son deducciones pendientes y requieren un control distinto.
- Dejar de aplicarlas cuando legalmente podías hacerlo puede hacerte perder el derecho por el importe aprovechable.
- El derecho no se transmite a otra persona, ni mediante fusión o escisión. 2026-11-13_DOF_Reformas_Fiscales
Para las pérdidas anteriores a la entrada en vigor, el transitorio permite, en los supuestos correspondientes, disminuirlas en los veinte ejercicios siguientes al de su generación. No son veinte años nuevos que empiezan mágicamente en 2027. 2026-11-13_DOF_Reformas_Fiscales
Hay excepciones. Leer solo el encabezado no cuenta como revisión
El artículo 78-E contempla, entre otros, a coordinados, contribuyentes del régimen agropecuario, determinados supuestos de maquila y ensamble automotriz, contribuyentes declarados en quiebra, instituciones de seguros en sus operaciones propias y ciertas actividades de gasolina y diésel con el permiso correspondiente. 2026-11-13_DOF_Reformas_Fiscales 2026-11-13_DOF_Reformas_Fiscales
También considera a contribuyentes con menos de cinco ejercicios fiscales desde su inscripción en el RFC, pero incluye restricciones para negocios vinculados con empresas preexistentes y reorganizaciones. Abrir otra sociedad no es un botón de “reiniciar antigüedad”. 2026-11-13_DOF_Reformas_Fiscales
Además, la excepción para ciertos beneficios de deducción inmediata o adicional opera durante su vigencia y exclusivamente respecto del beneficio. No libera automáticamente a todas las deducciones de la empresa. 2026-11-13_DOF_Reformas_Fiscales
Los pagos provisionales tampoco se salvan
Para los pagos provisionales de 2027, el transitorio establece ajustes al coeficiente de utilidad de las personas morales comprendidas, tomando como referencia su última declaración anual presentada.
El coeficiente se multiplica por 1.0658 cuando las deducciones de esa anual no superen el 96.67% de los ingresos acumulables, o por 2.6162 cuando sí lo superen. También se limita la disminución de pérdidas al 50% de la utilidad fiscal provisional ajustada, con las excepciones señaladas en el propio transitorio. 2026-11-13_DOF_Reformas_Fiscales 2026-11-13_DOF_Reformas_Fiscales
Por separado, la PTU se calcula sin aplicar los límites de este nuevo capítulo. Copiar y pegar la base ajustada del ISR no es una solución. 2026-11-13_DOF_Reformas_Fiscales
¿Y la IA? Que ayude a simular, no a inventar excepciones
Para trabajar este cambio con IA, empieza por darle el texto legal y datos conciliados. Pídele que separe supuestos, muestre las operaciones y distinga pérdidas fiscales de deducciones pendientes. Después, revisa el resultado contra tus papeles de trabajo.
La tarea útil es comparar escenarios: cuánto cambia el impuesto, cuándo afecta la tesorería y qué saldos quedarían por recuperar. La tarea peligrosa es aceptar un cálculo porque viene acompañado de una explicación muy convincente.
La IA puede ayudarte con el análisis. La seguridad con la que responde no sustituye el fundamento.
Y para el cliente, el mensaje es sencillo: no basta con tener deducciones y pérdidas fiscales; ahora también importa cuánto podrás aprovechar de ellas en cada ejercicio.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!