1. Fundamento legal de exención del ISR para donativos familiares
El Artículo 93, fracción XXIII de la Ley del ISR (LISR) establece que están exentos del pago del Impuesto sobre la Renta:
Los donativos entre cónyuges o entre ascendientes y descendientes en línea recta (por ejemplo: padres a hijos o viceversa), independientemente del monto. (Russell Bedford, idconline)
Y en el caso de donativos entre ascendientes y su descendiente, la exención aplica siempre que los bienes no se enajenen o donen posteriormente a otro descendiente, evitándose así sujetos encadenados de exención. (Russell Bedford)
Otros donativos (por ejemplo, entre hermanos, tíos, primos) solo están exentos si el valor total recibido en un año calendario no excede tres veces la UMA anual, de lo contrario el excedente genera ISR. (idconline)
2. Obligación de informar donativos recibidos
Según el Artículo 90, primer párrafo del Título IV de la LISR, las personas físicas deben informar en su declaración anual los donativos, préstamos o premios recibidos, cuando en lo individual o conjunto superen los $600,000 MXN. Esto aplica incluso si esos ingresos están exentos de ISR. (Justia)
3. Transparencia financiera y vigilancia bancaria
Depósitos en efectivo superiores a $15,000 MXN mensuales por cuenta bancaria son reportados automáticamente por las instituciones financieras al SAT. Esto no implica un impuesto, pero puede despertar revisiones si no hay documentación clara sobre su origen. (IA Contable de México.)
4. Documentación recomendada para respaldar la naturaleza de la transferencia
Para evitar confusiones o fiscalizaciones, se recomienda:
Formalizar los donativos mediante contrato o carta, detallando donante, receptor, monto u objeto y tipo de relación.
Adjuntar comprobantes bancarios, actas de nacimiento o matrimonio que acrediten parentesco.
En montos elevados, considerar elevar la operación a escritura pública para mayor seguridad legal. (Simmple, Russell Bedford)
Utilizar en transferencias electrónicas un concepto claro como “donativo familiar” o “préstamo sin interés”, evitando términos genéricos o ambiguos. (TaxDown)
5. Resumen legal y fiscal: ¿Qué está permitido y cuándo declararlo?
Tipo de donativo / transferencia
Exento de ISR
¿Obligación de informar?
Entre cónyuges
Sí, sin límites
Sí, si supera $600,000 en total
Ascendientes a descendientes (línea recta)
Sí, sin límites
Sí, si supera $600,000
Descendientes a ascendientes
Sí, bajo misma condición
Sí, si supera $600,000
Entre hermanos, tíos, primos, etc.
Exento solo hasta 3× UMA anual
Sí, si supera $600,000
Depósitos en efectivo > $15,000 MXN men.
—
Reportado bancariamente
6. Conclusión general
Donar o transferir recursos entre familiares directos (padres, hijos, cónyuge) está legalmente exento del ISR, pero es esencial documentar la operación y cumplir con la obligación de informarla en la declaración si se superan los $600,000 MXN totales en el año. Los donativos entre familiares más lejanos tienen un umbral limitado (3× UMA), y cualquier excedente será gravable. Además, los depósitos en efectivo elevados son monitoreados por el SAT, por lo que mantener respaldo documental es clave.
https://iacontable.mx/wp-content/uploads/2025/08/donativos_dinero_efectivo_familiares_sat_mexico.jpg6281200CP y MI Gabriela Montserrat Montaño Verduzcohttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngCP y MI Gabriela Montserrat Montaño Verduzco2025-08-12 13:30:552025-09-11 16:22:26SAT: Límites de donativos y traspasos entre familiares en México: Análisis Profundo y Fundamentado
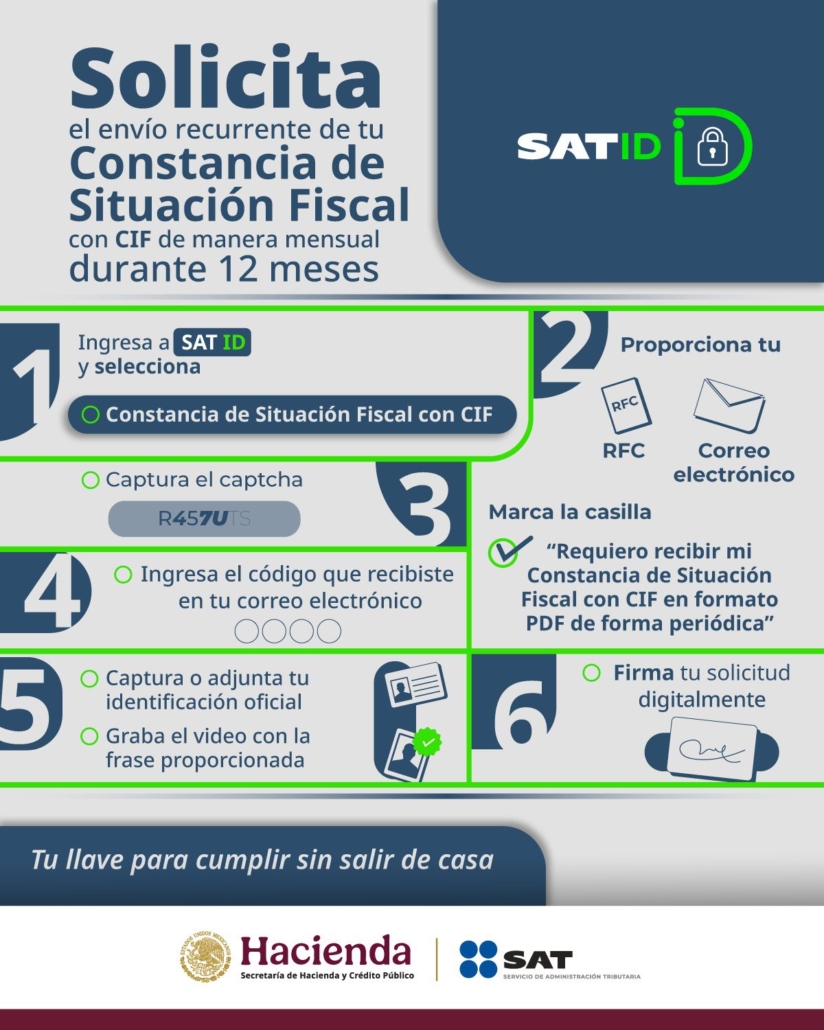
¿Te imaginas olvidarte de las complicaciones para obtener tu Constancia de Situación Fiscal (CSF)? Ahora, puedes recibir este documento esencial de manera automática cada mes, sin trámites repetitivos ni contratiempos. Descubre cómo transformar la gestión de tu información fiscal en una experiencia sencilla, segura y proactiva.
¿Qué es la Constancia de Situación Fiscal?
La CSF es el documento oficial emitido por el SAT que acredita tu identidad fiscal, domicilio, régimen y obligaciones vigentes. Es indispensable para trámites con bancos, clientes, proveedores, instituciones gubernamentales y para mantenerte al día con los requerimientos fiscales.
Beneficios de recibir tu CSF automáticamente cada mes:
Actualización constante de tu información fiscal sin esfuerzo.
Eficiencia en la gestión documental: olvídate de buscar o descargar manualmente tu constancia.
Prevención de errores y discrepancias ante cambios en tus datos o en la normatividad del SAT.
Tranquilidad ante solicitudes de clientes, bancos o autoridades: siempre tendrás tu CSF vigente a la mano.
Seguridad en el resguardo y envío de tu información personal y fiscal.
¿Por qué es valiosa esta solución?
La automatización en la recepción de la CSF no solo ahorra tiempo, sino que te coloca un paso adelante en el cumplimiento de tus obligaciones fiscales. Ya sea que seas persona física, moral, freelance o empresario, esta herramienta te ayuda a enfocarte en lo que realmente importa: hacer crecer tu negocio o actividad profesional, sin distracciones administrativas.
No pierdas la oportunidad de profesionalizar tu gestión fiscal. Recibe tu Constancia de Situación Fiscal automáticamente cada mes y mantente listo para cualquier requerimiento, sin estrés ni retrasos.
https://iacontable.mx/wp-content/uploads/2025/08/csf_envio_recurrente_automatico.jpeg6301200Ing. Paulo Andres Melquiades Cotahttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngIng. Paulo Andres Melquiades Cota2025-08-11 11:41:552025-09-22 21:34:08Constancia de Situación Fiscal SAT: Recíbela Automáticamente Cada Mes Fácil y Rápido
Claves de Producto y Servicio para Abogados en CFDI 4.0
Los profesionales del derecho en México deben utilizar claves específicas del catálogo del Servicio de Administración Tributaria (SAT) al emitir sus Comprobantes Fiscales Digitales por Internet (CFDI) en su versión 4.0. La correcta asignación de estas claves es fundamental para el debido cumplimiento de las obligaciones fiscales tanto del emisor como del receptor de la factura.
El CFDI es la versión electrónica de la factura tradicional y sirve para documentar y validar las operaciones comerciales ante el SAT. Dentro de los requisitos para su llenado, se encuentra la «Clave de Producto o Servicio», un código numérico que estandariza la identificación de los bienes y servicios objeto de la transacción.
Para los servicios profesionales del derecho, la clave a utilizar se encuentra dentro de la División 80: Servicios de Gestión, Servicios Profesionales de Empresa y Servicios Administrativos. Específicamente, la Clase 8012 agrupa los «Servicios legales».
A continuación, se presenta una guía con las claves más comunes que los abogados y despachos pueden utilizar, dependiendo de la naturaleza específica del servicio prestado. Es crucial seleccionar la clave que describa con mayor precisión la actividad facturada.
Catálogo de Claves para Servicios Legales (División 80, Clase 8012)
Clave
Descripción
80121500
Servicios de derecho penal
80121501
Servicios legales de justicia juvenil o de adolescentes
80121502
Servicios para procesos de apelación
80121503
Servicios para defensa o de derecho penal
80121600
Servicios de derecho comercial
80121601
Servicios legales sobre competencia o regulaciones gubernamentales
80121602
Servicios legales de quiebra
80121603
Derecho societario
80121609
Servicios de investigación legal
80121610
Servicios legales de cobro de deudas o cartera
80121700
Servicios de responsabilidad civil
80121701
Servicios legales de malpraxis o negligencia profesional
80121702
Servicios legales sobre daños a personas
80121703
Servicios legales de sobre la propiedad
80121704
Servicios legales sobre contratos
80121706
Servicios legales sobre derecho laboral
80121707
Servicios legales para disputas laborales
80121800
Servicios de derecho de familia
80121801
Servicios sobre derecho de divorcio
80121802
Servicios legales para adopción
80121803
Derecho migratorio o de naturalización
Unidad de Medida
Para la prestación de servicios, la clave de unidad de medida que comúnmente se utiliza es E48 – Unidad de servicio.
Consideraciones Adicionales
Especificidad: Es de suma importancia que los abogados y sus equipos administrativos revisen a detalle el catálogo completo del SAT para seleccionar la clave que mejor refleje el servicio prestado. Una clasificación incorrecta podría generar inconsistencias en la información fiscal.
Asesoría Profesional: En caso de duda sobre la clave a utilizar, se recomienda consultar con un profesional contable o fiscal para asegurar el correcto timbrado del CFDI.
Actualizaciones del SAT: El catálogo de claves de producto y servicio puede ser actualizado por el SAT. Es responsabilidad del contribuyente mantenerse informado sobre las últimas versiones y cambios.
La correcta emisión de los CFDI no solo es una obligación fiscal, sino que también brinda certeza jurídica a las transacciones y facilita la gestión administrativa tanto para el prestador del servicio como para su cliente.
https://iacontable.mx/wp-content/uploads/2025/08/abogados_claves_cfdi_factura_honorarios.jpg6301200CP y MI Gabriela Montserrat Montaño Verduzcohttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngCP y MI Gabriela Montserrat Montaño Verduzco2025-08-11 10:15:122025-08-09 14:02:17Abogados. CFDI Claves de producto para Servicios profesionales del derecho.
En el complejo mundo de las obligaciones fiscales y de seguridad social en México, existe un debate constante entre contribuyentes y empresarios: ¿qué institución es más rigurosa en su fiscalización y sanciones? ¿El Servicio de Administración Tributaria (SAT), conocido por su implacable búsqueda de la recaudación de impuestos, o el Instituto Mexicano del Seguro Social (IMSS), el guardián de los derechos de los trabajadores? Un análisis reciente en video de la contadora Patricia Urbano arroja luz sobre este tema, ofreciendo una perspectiva clara y contundente.
El Dilema del Contribuyente: Impuestos vs. Derechos Laborales
A primera vista, muchos podrían apostar por el SAT como la entidad más temida. Sus auditorías, requerimientos y la constante actualización de la miscelánea fiscal lo posicionan como un ente omnipresente en la vida financiera de personas y empresas. Su objetivo es claro y directo: asegurar que el Estado reciba los fondos necesarios para su operación a través de la recaudación de impuestos.
Sin embargo, el video nos invita a mirar más allá de la simple recaudación. El IMSS, aunque también tiene una función recaudadora de cuotas obrero-patronales, posee una naturaleza fundamentalmente distinta y, según la experta, esto lo convierte en un organismo potencialmente más severo.
La Clave: La Responsabilidad Social del IMSS
Según explica la contadora Urbano, la gran diferencia radica en el bien que cada institución protege [03:10]. Mientras que el SAT se enfoca en el dinero y las contribuciones fiscales, el IMSS tiene bajo su resguardo algo mucho más sensible: los derechos laborales y la seguridad social de los trabajadores.
Esto significa que un incumplimiento con el IMSS no es solo una deuda con el gobierno, sino una afectación directa al bienestar de una persona y su familia. Hablamos del acceso a servicios de salud, guarderías, pensiones por invalidez o cesantía, y el sustento en momentos de incapacidad. La omisión de cuotas o el registro de un salario inferior al real tiene consecuencias humanas directas y graves.
¿Por qué el IMSS es considerado más «duro»?
La severidad del IMSS se manifiesta de varias maneras:
Naturaleza de la Obligación: El SAT persigue una obligación fiscal. El IMSS persigue una obligación que tiene un impacto social directo. Un error o evasión ante el IMSS puede dejar a un trabajador desprotegido en caso de un accidente o enfermedad.
Consecuencias Legales: Si bien ambas instituciones tienen la capacidad de imponer multas, recargos y hasta iniciar procedimientos penales, las implicaciones de un conflicto con el IMSS pueden escalar rápidamente a la esfera laboral, generando demandas y conflictos que van más allá de lo puramente fiscal.
Fiscalización Detallada: El IMSS no solo revisa números, sino también la congruencia de la operación de una empresa. Puede cuestionar la naturaleza de los contratos, las jornadas laborales y las condiciones de trabajo para asegurar que no se estén simulando actos para evadir responsabilidades.
Conclusión: Una Cuestión de Perspectiva y Responsabilidad
Opinión de los expertos
Contadores y abogados fiscalistas coinciden en que, si bien una auditoría del SAT es un proceso complejo y que puede derivar en créditos fiscales importantes, las acciones del IMSS suelen ser más agresivas y con un impacto más directo en la operatividad de las empresas. La posibilidad de un embargo que paralice las cuentas bancarias o el riesgo de un capital constitutivo millonario, son factores que generan un mayor temor entre los patrones.
En conclusión, aunque ambas instituciones han fortalecido sus mecanismos de vigilancia y sanción, el IMSS se percibe como más estricto debido a la naturaleza de los derechos que protege y a la inmediatez y severidad de sus medidas coercitivas. La colaboración con el SAT ha creado un frente fiscalizador más robusto, obligando a los contribuyentes, especialmente a los empleadores, a mantener un cumplimiento impecable en ambas áreas para evitar consecuencias que pueden poner en riesgo la viabilidad de sus negocios.
https://iacontable.mx/wp-content/uploads/2025/08/imss_vs_sat_2.jpg6551200Lic. Sofía Daniela Higuera Osunahttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngLic. Sofía Daniela Higuera Osuna2025-08-07 09:30:322025-08-04 19:36:17Corto de lana para los impuestos y andas pensando: ¿Quién es más estricto? El IMSS vs. el SAT…
Proporción de Acreditamiento de IVA en el Sistema Fiscal Mexicano: Marco Legal, Aplicación Práctica e Implicaciones Estratégicas
Parte 1: Fundamentos del IVA y el Mecanismo de Acreditamiento en México
Para comprender la complejidad de la proporción de acreditamiento del Impuesto al Valor Agregado (IVA), es indispensable primero dominar los principios que rigen el funcionamiento de este impuesto en el sistema fiscal mexicano. El mecanismo de acreditamiento es la piedra angular que permite la neutralidad del impuesto para las empresas, trasladando la carga final al consumidor.
1.1 El Mecanismo del Impuesto al Valor Agregado (IVA): Del IVA Trasladado al IVA Acreditable
El IVA es un impuesto indirecto que grava el consumo. Su operación se basa en dos conceptos fundamentales: el «IVA Trasladado» y el «IVA Acreditable». El IVA Trasladado es el impuesto que un contribuyente cobra a sus clientes al enajenar bienes, prestar servicios, otorgar el uso o goce temporal de bienes o importar bienes y servicios, conforme al artículo 1 de la Ley del IVA (LIVA).1 Por otro lado, el
IVA Acreditable es el impuesto que ese mismo contribuyente paga a sus proveedores por la adquisición de bienes y servicios necesarios para su actividad.3
La mecánica de pago mensual consiste en determinar la diferencia entre el IVA que el contribuyente cobró (trasladado) y el IVA que pagó (acreditable). El resultado es el monto a enterar a la autoridad fiscal, el Servicio de Administración Tributaria (SAT).3 El derecho a realizar esta resta se conoce como
acreditamiento, y está definido en el artículo 4 de la LIVA como la acción de restar el impuesto acreditable del impuesto a cargo.1 Este diseño busca que el impuesto no se acumule en la cadena productiva y sea financieramente neutro para las empresas, recayendo la carga tributaria exclusivamente en el consumidor final.
1.2 Requisitos Generales para el Acreditamiento de IVA (El «Filtro»)
Antes de que un monto de IVA pagado pueda ser considerado «acreditable», debe pasar por una serie de filtros o requisitos indispensables establecidos en el artículo 5 de la LIVA. El incumplimiento de cualquiera de estos requisitos invalida el derecho al acreditamiento.
Estricta Indispensabilidad: El gasto, compra o inversión debe ser considerado «estrictamente indispensable» para la realización de las actividades del contribuyente. La ley vincula directamente esta condición a que la erogación sea deducible para fines del Impuesto Sobre la Renta (ISR).3
Pago Efectivo: El IVA debe haber sido efectivamente pagado en el mes de que se trate. Se considera «efectivamente pagado» cuando la contraprestación se liquida en efectivo, bienes, servicios o cualquier otra forma que extinga la obligación.3
Documentación Formal (CFDI): El impuesto debe constar de forma expresa y por separado en un Comprobante Fiscal Digital por Internet (CFDI) válido que ampare la operación.3
La exigencia de que una erogación sea deducible para ISR para que su IVA sea acreditable establece un poderoso vínculo causal entre ambos impuestos. No es una mera formalidad; es un efecto dominó fiscal. Si un gasto es rechazado como deducible para ISR (por ejemplo, por ser un gasto personal o carecer de la documentación adecuada), el IVA asociado a esa operación se convierte automáticamente en no acreditable. Esto significa que un error en el cumplimiento de las normas de ISR tiene una consecuencia negativa, directa e inmediata en la determinación del IVA. Este efecto eleva la importancia de un control de gastos y una documentación rigurosos, ya que un solo error puede desencadenar contingencias en dos regímenes fiscales distintos.
1.3 La Distinción Crítica: Actividades Gravadas vs. Actividades Exentas
El derecho al acreditamiento depende fundamentalmente del tipo de ingreso que generan las actividades del contribuyente. La LIVA clasifica los actos o actividades en tres grandes categorías:
Actividades Gravadas a Tasa General: Son la regla general y están sujetas a la tasa del 16%.1 En la región fronteriza, existe una tasa especial del 8%.7
Actividades Gravadas a Tasa 0%: Son actividades específicas que, aunque están gravadas, su tasa es del 0%. Esto incluye la enajenación de medicinas de patente, la mayoría de los alimentos no procesados, productos agrícolas y ganaderos, libros, periódicos y revistas editados por el propio contribuyente, y la exportación de bienes y servicios.3
Actividades Exentas: Son aquellas que, por disposición expresa de la ley, no causan el impuesto. Ejemplos notables son los servicios médicos profesionales, los servicios de enseñanza con autorización oficial, el arrendamiento de inmuebles para casa-habitación y la enajenación de suelo.7
Es crucial no confundir la tasa 0% con la exención. Aunque en ambos casos el cliente final no paga un monto adicional por concepto de IVA, el tratamiento fiscal para la empresa es profundamente diferente.10 La ley establece explícitamente que los actos gravados a tasa 0% «producirán los mismos efectos legales que aquellos por los que se deba pagar el impuesto».1 Esto significa que otorgan el pleno derecho a acreditar el IVA de los gastos e insumos.
Esta distinción no es arbitraria; la tasa 0% es un instrumento de política económica deliberado. Si estas actividades fueran simplemente exentas, la empresa no podría acreditar el IVA de sus insumos, y ese IVA se convertiría en un costo que inevitablemente se trasladaría al precio final del producto.9 Al gravarlas a tasa 0%, el gobierno permite que el productor acredite todo el IVA de su cadena de suministro, generando frecuentemente saldos a favor que pueden ser solicitados en devolución o compensados.14 Se trata de una forma de subsidio focalizado que apoya a sectores clave (como el agrícola y el farmacéutico) y mantiene bajos los precios al consumidor de bienes esenciales, sin penalizar a los productores.
Tabla 1: Comparación de Regímenes de IVA (16%, 0% y Exento)
Característica
Tasa 16%
Tasa 0%
Exento
Impacto en Precio Final
Se añade un 16% de IVA al precio.
No se añade IVA al precio.
No se añade IVA al precio.
Derecho a Acreditar IVA de Insumos
Sí, acreditamiento total del IVA pagado en insumos relacionados.
Sí, acreditamiento total del IVA pagado en insumos relacionados.
No, el IVA pagado en insumos se convierte en un gasto.
Generación de Saldo a Favor
Posible, si el IVA acreditable supera al trasladado.
Muy común, ya que no hay IVA trasladado contra el cual acreditar.
Imposible, no hay acreditamiento.
Obligación de Declarar
Sí, se declara el IVA trasladado y el acreditable.
Sí, se declaran las operaciones y el IVA acreditable.
No se declara IVA, pero sí los ingresos para otros impuestos.
Objetivo de Política Fiscal
Recaudación general.
Subsidio a sectores específicos y control de precios en bienes esenciales.
Facilitar el acceso a servicios básicos (salud, educación, vivienda).
Parte 2: La Proporción de IVA: Fundamento Legal y Marco de Aplicación
El mecanismo de la proporción de IVA es una regla especial que se activa bajo una circunstancia muy específica, alterando el cálculo estándar del impuesto acreditable.
2.1 El Evento Detonante: La Coexistencia de Ingresos Gravados y Exentos
La obligación de calcular una proporción de acreditamiento surge, de acuerdo con el artículo 5, fracción V de la LIVA, únicamente cuando un contribuyente obtiene simultáneamente, en un mismo periodo, ingresos por actividades gravadas (ya sea a tasa 16% o 0%) e ingresos por actividades exentas.1 Si un contribuyente solo tiene ingresos gravados a tasa 16% y a tasa 0%, no debe calcular ninguna proporción y tiene derecho a acreditar el 100% de su IVA pagado que cumpla con los requisitos generales.10 La presencia de ingresos exentos es el único detonante de esta regla.
2.2 El Enfoque de Tres Vías para la Identificación de Gastos
Antes de aplicar cualquier factor de proporción, la ley exige que el contribuyente realice un ejercicio de clasificación de todos sus gastos (y el IVA asociado) en tres categorías distintas. Este es el paso práctico más importante y a menudo el más complejo del proceso.
Categoría 1: IVA de gastos identificados exclusivamente con actividades gravadas (100% Acreditable). Este es el IVA pagado en erogaciones que se destinan en su totalidad a generar ingresos a tasa 16% o 0%. Por ejemplo, el IVA de la harina para una panadería que vende pan (tasa 0%) o el IVA de los marcadores para un profesor que imparte cursos (tasa 16%). Este IVA es acreditable en su totalidad y no se ve afectado por la proporción.1
Categoría 2: IVA de gastos identificados exclusivamente con actividades exentas (0% Acreditable). Corresponde al IVA de las erogaciones destinadas íntegramente a generar ingresos exentos. Por ejemplo, el IVA pagado en la compra de un equipo de diagnóstico que un médico utiliza únicamente en sus consultas (exentas). Este IVA nunca es acreditable.1
Categoría 3: IVA de gastos utilizados «indistintamente» para ambas actividades (Sujeto a Proporción). Esta categoría incluye el IVA de los gastos generales que no pueden atribuirse directamente a un solo tipo de ingreso. Ejemplos clásicos son la renta de la oficina, los servicios de telefonía e internet, la papelería general y los honorarios del contador. Es sobre el IVA de estos gastos «compartidos» que se aplicará el factor de proporción.1
La obligación legal de clasificar cada gasto en una de estas tres categorías impone una carga administrativa significativa.10 No basta con tener el CFDI; se requiere un sistema contable robusto, un catálogo de cuentas bien definido y controles internos capaces de etiquetar cada transacción según el tipo de ingreso al que sirve. Para muchas empresas, especialmente las pequeñas o con operaciones complejas, el costo de este cumplimiento (en tiempo del personal, honorarios de contadores y software especializado) representa un costo operativo real y tangible, directamente derivado de la decisión estratégica de mantener un modelo de ingresos mixto.
2.3 El Tratamiento Fiscal del IVA no Acreditable
La porción del IVA que resulta no acreditable (ya sea por estar ligada 100% a actividades exentas o por ser la parte no acreditable de la proporción) no se pierde por completo. La legislación permite que este monto se considere como un gasto deducible para fines del Impuesto Sobre la Renta (ISR).10
Aunque esta deducibilidad ofrece un consuelo fiscal, su valor es asimétrico y siempre inferior al de un acreditamiento directo de IVA. Un acreditamiento de IVA representa una reducción peso por peso de la obligación fiscal de dicho impuesto. En cambio, una deducción de ISR solo reduce la base gravable de este último, lo que se traduce en un ahorro fiscal equivalente al monto deducido multiplicado por la tasa de ISR aplicable (por ejemplo, 30% para personas morales). Así, por cada $100 de IVA no acreditable, una empresa solo recuperaría $30 a través del ahorro en ISR, resultando en una pérdida neta de $70. Esta asimetría subraya la penalización financiera asociada a la generación de ingresos exentos y resalta la importancia de una planificación estratégica para maximizar la porción acreditable del IVA.
Parte 3: El Cálculo Mensual: Metodología y Aplicación Práctica
El cálculo de la proporción se realiza de forma provisional cada mes, utilizando los datos de ese mismo periodo para determinar el IVA acreditable.
3.1 Cálculo del Factor de Proporción Mensual
La proporción se determina mensualmente aplicando una fórmula específica basada en los valores de los actos o actividades del mes en cuestión.18 La fórmula es la siguiente:
$$ \text{Proporción} = \frac{\text{Valor de Actividades Gravadas (Tasa 16% + Tasa 0%)}}{\text{Valor Total de Actividades (Gravadas + Exentas)}} $$
Este factor, que debe expresarse con al menos cuatro decimales (por ejemplo, 0.8718) 16, se multiplica por el monto total del IVA correspondiente a los gastos «indistintos» (Categoría 3) para determinar la cantidad que será acreditable de esa porción.
El IVA acreditable total del mes se calcula entonces sumando:
El IVA de los gastos 100% identificados con actividades gravadas (Categoría 1).
El resultado de aplicar la proporción al IVA de los gastos indistintos.
3.2 Caso Práctico 1: Una Profesional Médica con Ingresos Diversificados
Para ilustrar el proceso, se analiza el caso de la Dra. Ana López, quien en el mes de marzo obtuvo los siguientes ingresos:
IVA Trasladado (solo de las conferencias): 30,000×16%=$4,800
IVA a Pagar: 4,800−$4,488.80=$311.20
El IVA no acreditable del mes ($12,800 del equipo + ($4,000 – $2,888.80) de los gastos generales = $13,911.20) podrá ser considerado un gasto deducible para el cálculo de su ISR.
Tabla 2: Hoja de Trabajo de Acreditamiento Mensual de IVA para la Dra. Ana López
Descripción
Monto Base
IVA
Parte A – Análisis de Ingresos
Ingresos por Conferencias (Tasa 16%)
$30,000
$4,800 (Trasladado)
Ingresos por Venta de Medicamentos (Tasa 0%)
$100,000
$0 (Trasladado)
Subtotal Ingresos Gravados
$130,000
Ingresos por Consultas (Exento)
$50,000
N/A
Total de Ingresos
$180,000
Parte B – Análisis de IVA Pagado (Acreditable)
Categoría 1: 100% Acreditable
Material para conferencias
$10,000
$1,600
Categoría 2: 0% Acreditable
Equipo de ultrasonido
$80,000
$12,800
Categoría 3: Sujeto a Proporción
Gastos generales (renta, teléfono, etc.)
$25,000
$4,000
Parte C – Cálculo de la Proporción
Fórmula: (Ingresos Gravados / Total Ingresos)
($130,000 / $180,000)
0.7222
Parte D – Cálculo del IVA Acreditable Final
IVA 100% Acreditable (Categoría 1)
$1,600.00
IVA Proporcional Acreditable (Categoría 3 x Proporción)
($4,000 x 0.7222)
$2,888.80
Total IVA Acreditable del Mes
$4,488.80
Parte E – Determinación del Impuesto Mensual
Total IVA Trasladado
$4,800.00
(-) Total IVA Acreditable
($4,488.80)
(=) IVA a Pagar
$311.20
Parte 4: El Ajuste Anual Definitivo
El proceso no concluye con las declaraciones mensuales. La ley exige una reconciliación anual para asegurar que el total de IVA acreditado durante el ejercicio fiscal refleje con precisión la composición real de los ingresos del contribuyente.
4.1 La Razón del Ajuste Anual
Los cálculos mensuales son de naturaleza provisional, ya que se basan en la fotografía de un solo mes.18 Sin embargo, la actividad económica de una empresa puede ser estacional o irregular. El ajuste anual es un recálculo obligatorio que utiliza los datos acumulados de todo el año para determinar una proporción
definitiva.
La naturaleza provisional del cálculo mensual introduce un riesgo de flujo de efectivo. Una empresa podría tener una alta proporción de actividades gravadas al inicio del año, lo que le permitiría acreditar un mayor porcentaje de IVA y mejorar su liquidez. No obstante, si la mezcla de ingresos se inclina hacia actividades exentas en la segunda mitad del año, la proporción anual definitiva será inferior a los promedios mensuales iniciales. Esto provocará una «devolución» del IVA acreditado en exceso en la declaración de diciembre (o en la de enero del año siguiente) 18, lo que puede generar una obligación fiscal repentina, inesperada y potencialmente cuantiosa que afecte la planificación financiera. Una gestión eficaz requiere proyectar la mezcla de ingresos de todo el año, no solo reaccionar a los resultados mensuales.
4.2 El Cálculo del Ajuste Anual
La metodología para el ajuste anual es la siguiente:
Sumar el valor total de las actividades gravadas (tasa 16% + 0%) de todo el ejercicio fiscal.
Sumar el valor total de todas las actividades (gravadas + exentas) de todo el ejercicio fiscal.
Calcular la Proporción Anual Definitiva con estos totales anuales.
Aplicar esta proporción definitiva al total del IVA de gastos «indistintos» pagado durante todo el año.
Calcular el IVA Acreditable Anual Definitivo, que es la suma del IVA 100% acreditable de todo el año más el resultado del paso 4.
Comparar este monto definitivo con la suma de todos los montos de IVA que se acreditaron provisionalmente cada mes.
La diferencia será un monto adicional a acreditar o un monto a reintegrar al fisco.
4.3 Caso Práctico Integral: El Ajuste Anual de la Dra. López
Continuando con el caso, se presentan los totales anuales hipotéticos de la Dra. López:
Ingresos Gravados Anuales: $1,800,000 MXN
Ingresos Exentos Anuales: $450,000 MXN
Total de Ingresos Anuales: $2,250,000 MXN
IVA 100% Acreditable Anual (Cat. 1): $20,000 MXN
IVA de Gastos Indistintos Anual (Cat. 3): $48,000 MXN
Suma de IVA Acreditado Provisionalmente (Ene-Dic): $53,500 MXN
En este caso, la Dra. López tendría derecho a acreditar $4,900 adicionales en su declaración. Si el resultado hubiera sido negativo, tendría que haber pagado esa diferencia.
Tabla 3: Hoja de Trabajo del Ajuste Anual Definitivo de IVA
Concepto
Enero
Febrero
…
Diciembre
Total Anual
Ingresos
Ingresos Gravados (16%+0%)
$140,000
$155,000
…
$160,000
$1,800,000
Ingresos Exentos
$35,000
$40,000
…
$30,000
$450,000
Total de Ingresos
$175,000
$195,000
…
$190,000
$2,250,000
Proporción Provisional Mensual
0.8000
0.7949
…
0.8421
N/A
IVA Pagado
IVA 100% Acreditable (Cat. 1)
$1,500
$1,800
…
$1,700
$20,000
IVA Sujeto a Proporción (Cat. 3)
$4,000
$4,000
…
$4,000
$48,000
Acreditamiento Provisional
IVA Acreditado Mensual
$4,700
$4,979.6
…
$5,068.4
$53,500
Cálculo del Ajuste Anual
Proporción Anual Definitiva
($1,800,000 / $2,250,000)
0.8000
IVA Acreditable Anual Definitivo
($20,000 + ($48,000 x 0.8000))
$58,400
IVA Acreditado Provisionalmente
($53,500)
Ajuste Anual (a favor)
$4,900
Parte 5: Tópico Avanzado: Acreditamiento de IVA en Inversiones
La LIVA establece reglas especiales y más complejas para el tratamiento del IVA pagado en la adquisición de activos fijos, denominados «inversiones».
5.1 La Regla Estándar para Inversiones (Artículo 5-A, LIVA)
A diferencia de un gasto mensual, una inversión (como maquinaria, equipo de cómputo o un vehículo) se utiliza a lo largo de varios años. El acreditamiento inicial del IVA de esa inversión se basa en la proporción del mes de su adquisición. Sin embargo, el destino o uso de ese activo puede cambiar con el tiempo. El artículo 5-A de la LIVA establece un mecanismo de ajuste anual para estas inversiones. Si en un año posterior, la proporción de uso del activo (actividades gravadas vs. totales) varía en más de un 3% en comparación con la del año de adquisición, el IVA acreditado originalmente debe ajustarse, ya sea para acreditar un monto adicional o para reintegrar parte de lo acreditado.1 Este es un requisito de seguimiento complejo que obliga a las empresas a monitorear el destino de sus activos durante toda su vida útil.
5.2 El Método Opcional (Artículo 5-B, LIVA)
Para simplificar este proceso, el artículo 5-B de la LIVA ofrece una alternativa.1 Permite a los contribuyentes, en lugar de usar la proporción del mes en curso para acreditar el IVA de sus gastos e inversiones indistintos, utilizar la proporción calculada con los datos del
ejercicio fiscal inmediato anterior.18
Esta opción debe aplicarse de manera consistente a todas las erogaciones indistintas (no solo a las inversiones) por un periodo mínimo de sesenta meses a partir de que se ejerce.1 La elección representa una clara disyuntiva entre simplicidad y precisión. Ofrece una gran facilidad administrativa al proporcionar un único factor de proporción estable para todo el año, eliminando la necesidad de recálculos mensuales.21 Sin embargo, esta simplicidad se obtiene a costa de la exactitud. Si la mezcla de ingresos de un negocio cambia significativamente de un año a otro (por ejemplo, al lanzar una nueva línea de servicios exentos), usar el factor del año anterior puede llevar a un sobre o sub-acreditamiento sustancial de IVA, que solo se corregirá hasta el ajuste anual. Esta opción es más adecuada para negocios estables con una mezcla de ingresos consistente, mientras que las empresas en rápida evolución pueden encontrar que el cálculo mensual estándar es más preciso y menos riesgoso desde la perspectiva del flujo de efectivo.
Parte 6: Implicaciones Estratégicas y Mejores Prácticas
La correcta aplicación de la proporción de IVA va más allá del simple cumplimiento; tiene profundas implicaciones en la planificación financiera y la estructura de un negocio.
6.1 Principales Errores de Cumplimiento y Cómo Evitarlos
Los errores más comunes incluyen la clasificación incorrecta de actividades (confundir tasa 0% con exento), la identificación errónea de los gastos (especialmente los indistintos), la omisión del ajuste anual obligatorio y errores aritméticos en el cálculo de la proporción.10 Para mitigar estos riesgos, es fundamental implementar un catálogo de cuentas contables robusto, realizar revisiones internas periódicas y, en casos de duda, buscar asesoría fiscal profesional.
6.2 Recomendaciones para Controles Internos y Registros Contables
Es indispensable contar con un sistema contable que permita etiquetar cada transacción según su categoría de IVA (100% acreditable, 0% acreditable o proporcional).4 Asimismo, se debe mantener una pista de auditoría clara y documentada que justifique la clasificación de cada gasto. Esta documentación es vital para soportar la posición del contribuyente en caso de una revisión por parte del SAT.
6.3 Impacto en la Planificación Financiera y la Estructura Empresarial
Antes de lanzar un nuevo producto o servicio, las empresas deben modelar su impacto en la proporción general de IVA de la compañía y la consecuente obligación fiscal neta. Una nueva línea de negocio con ingresos exentos puede «contaminar» el acreditamiento de toda la empresa, disminuyendo la rentabilidad global de una manera que no es evidente si solo se analiza el estado de resultados.
En ciertos escenarios, puede ser estratégicamente ventajoso albergar las actividades generadoras de ingresos exentos en una entidad legal separada. Esto permite aislar su efecto y evitar que afecten negativamente el acreditamiento de IVA de un negocio principal que es mayoritariamente gravado. Esta es una decisión de alto nivel con importantes ramificaciones legales y fiscales que debe ser analizada cuidadosamente por expertos.
Parte 7: Apéndice
7.1 Glosario de Términos Clave
IVA Acreditable: Impuesto que un contribuyente paga a sus proveedores y que puede restar del impuesto que cobra a sus clientes.
IVA Trasladado: Impuesto que un contribuyente cobra a sus clientes en sus ventas o servicios.
Acto Gravado: Actividad sujeta al pago de IVA, ya sea a tasa 16%, 8% o 0%.
Acto Exento: Actividad que por ley no causa el pago de IVA.
CFDI: Comprobante Fiscal Digital por Internet, la factura electrónica en México.
LIVA: Ley del Impuesto al Valor Agregado.
ISR: Impuesto Sobre la Renta.
SAT: Servicio de Administración Tributaria, la autoridad fiscal en México.
7.2 Tabla de Referencia Rápida: Tasa 0% vs. Actividades Exentas
Característica
Tasa 0%
Exento
Impacto en Precio Final
No se añade IVA al precio.
No se añade IVA al precio.
Derecho a Acreditar IVA de Insumos
Sí, acreditamiento total del IVA pagado en insumos relacionados.
No, el IVA pagado en insumos se convierte en un gasto.
Generación de Saldo a Favor
Muy común, ya que no hay IVA trasladado contra el cual acreditar.
Imposible, no hay acreditamiento.
Ejemplos Clave
Medicinas de patente, alimentos básicos, exportaciones, libros (editados por el contribuyente).
Servicios médicos, educación, arrendamiento de vivienda, enajenación de suelo.
https://iacontable.mx/wp-content/uploads/2025/08/ejemplos_proporcion_iva_exento_sat_1.jpg6551200LCP Gonzalo Alfredo Gastelum Del Torohttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngLCP Gonzalo Alfredo Gastelum Del Toro2025-08-06 11:29:562025-08-06 11:29:56Proporción de Acreditamiento de IVA en el Sistema Fiscal Mexicano: Marco Legal, Aplicación Práctica e Implicaciones Estratégicas
Si acabas de vender tu coche o estás pensando en hacerlo, es muy probable que te hayas preguntado si tienes que pagarle algo al SAT. ¡No te preocupes! Aquí te dejamos un resumen con los puntos clave para que sepas qué hacer y evites problemas fiscales.
Generalmente, NO pagas ISR (Impuesto Sobre la Renta) si:
No es tu negocio: Si la venta es algo que haces de vez en cuando y no te dedicas a la compra-venta de autos [01:08].
No hubo ganancia: Si lo vendiste a un precio menor o igual al que lo compraste [01:24].
Venta entre particulares: Si la transacción fue directamente con otra persona, sin empresas de por medio [01:31].
¿Cuándo SÍ podrías tener que pagar ISR?
¡Obtuviste una ganancia! Si vendiste tu auto por más de lo que te costó, el SAT considera esa diferencia como un ingreso y sí, ¡toca pagar impuestos sobre esa ganancia! [01:47].
El SAT te cacha: Si el SAT detecta que vendes autos de forma recurrente, puede pensar que es tu negocio y pedirte que pagues impuestos [02:11].
Factura con el régimen incorrecto: Si el comprador te pide una factura y la emites con un régimen fiscal que no corresponde (por ejemplo, como si fuera tu actividad empresarial cuando en realidad eres asalariado) [02:36].
¿Y si vendes a través de plataformas como Kavak?
Aquí la cosa cambia un poco, porque ya no es una venta entre particulares, sino que involucra a una empresa [03:27].
Estas empresas suelen pedirte una factura o generar un comprobante (CFDI) a tu nombre [04:07].
Si vendiste tu auto por menos de lo que costó (considerando la depreciación), no hay ganancia y, por lo tanto, no hay ISR que pagar [04:49].
Pero si hubo ganancia, esta debe declararse y pagar el impuesto correspondiente [05:04].
La recomendación de oro: ¡Declara la venta!
Aunque no hayas tenido ganancia, lo más recomendable es incluir la venta de tu auto en tu declaración anual [05:57]. ¿Por qué? Porque la operación quedará registrada y así te evitas futuras aclaraciones o problemas con el SAT [06:20].
En resumen, ¡más vale prevenir que lamentar! Declarar la venta te da tranquilidad y te mantiene en buenos términos con el fisco. Recuerda que cada caso es particular, pero esta información te dará una excelente guía.
https://iacontable.mx/wp-content/uploads/2025/08/impuestos_vender_auto_usado_sat_2.jpg6551200CP Andres Soto Martínezhttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngCP Andres Soto Martínez2025-08-05 09:15:242025-08-04 19:15:17¿Vendiste tu auto? ¡Ojo con el SAT! ¿Debes pagar impuestos?
Aclarando su Viaje a México: Diferencia Entre «Equipaje Personal» y «Franquicia Fiscal»
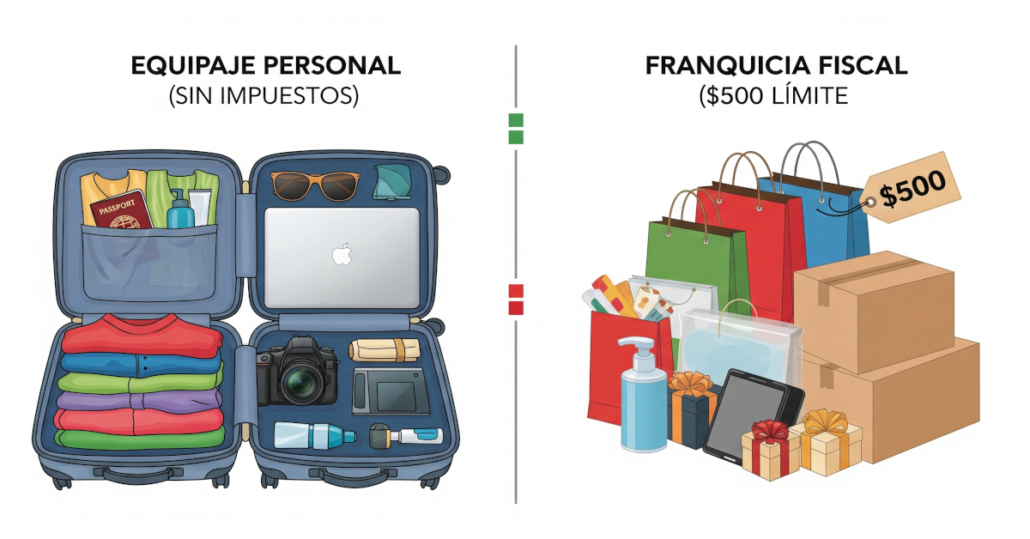
Al planificar un viaje a México, es fundamental comprender dos conceptos clave de la aduana para evitar contratiempos y pagos inesperados: el equipaje personal exento de impuestos y la franquicia fiscal permitida. Aunque ambos le permiten ingresar artículos al país sin pagar tributos, se refieren a categorías distintas y tienen límites diferentes.
En términos sencillos, el equipaje personal se compone de los artículos de uso personal que un viajero necesita para su estancia en México, considerando la duración del viaje. Por otro lado, la franquicia fiscal es un beneficio adicional que le permite introducir mercancías que no forman parte de su equipaje personal, hasta un cierto valor en dólares, sin pagar impuestos.
Aquí le presentamos un desglose detallado para que pueda distinguirlos claramente:
Equipaje Personal: Sus Artículos Esenciales Exentos de Impuestos
El equipaje personal está constituido por una lista específica de bienes, nuevos o usados, que un pasajero puede traer consigo, y que por su naturaleza y cantidad, se consideran apropiados para su uso durante el viaje. Estos artículos no se suman al valor de la franquicia fiscal; son independientes y no pagan impuestos.
Según la Agencia Nacional de Aduanas de México (ANAM), su equipaje personal puede incluir, entre otros:
Bienes de uso personal: Ropa, calzado, productos de aseo y belleza en cantidades acordes a la duración del viaje.
Artículos para bebés: Silla, cuna portátil, carriola, andadera y sus accesorios.
Artículos electrónicos:
Dos cámaras fotográficas o de videograbación y material fotográfico.
Tres equipos de telefonía celular o de otras redes inalámbricas.
Un equipo de GPS.
Una agenda electrónica.
Un equipo de cómputo portátil (laptop, notebook, etc.).
Un proyector portátil y sus accesorios.
Entretenimiento:
Dos equipos deportivos personales.
Libros, revistas y documentos impresos.
Cinco juguetes y una consola de videojuegos, así como cinco videojuegos.
Un aparato portátil para reproducción de sonido o mixto y sus accesorios.
Artículos diversos:
Instrumentos musicales y sus accesorios (hasta dos).
Una tienda de campaña y demás artículos para acampar.
Medicamentos de uso personal (para sustancias psicotrópicas, se requiere receta médica).
Velices, petacas, baúles y maletas para transportar el equipaje.
Para mayores de 18 años:
Hasta 10 cajetillas de cigarros.
25 puros o 200 gramos de tabaco.
Hasta 3 litros de bebidas alcohólicas y 6 litros de vino.
Franquicia Fiscal: Su Límite de Compras Adicionales Sin Impuestos
La franquicia fiscal es un derecho que tienen todos los pasajeros para ingresar a México mercancías adicionales a su equipaje personal, sin pagar impuestos. El monto de esta franquicia varía dependiendo del medio de transporte por el cual ingrese al país.
A continuación, se presentan los límites de la franquicia fiscal para el año 2025:
Vía de Ingreso
Límite de la Franquicia Fiscal (por persona)
Aérea
$500 USD
Marítima
$500 USD
Terrestre
$300 USD (aumenta a $500 USD durante los periodos del Programa Héroes Paisanos en Semana Santa, verano e invierno)
Puntos importantes sobre la franquicia fiscal:
Acumulable: La franquicia es personal, pero puede acumularse entre los miembros de una familia que viajen juntos en el mismo vehículo (excepto para residentes de la franja fronteriza).
Comprobantes: Es recomendable llevar consigo las facturas o recibos de compra de las mercancías que forman parte de su franquicia para demostrar su valor.
Exclusiones: Es importante destacar que no se pueden introducir dentro de la franquicia bebidas alcohólicas ni productos de tabaco, ya que estos tienen sus propias limitaciones dentro del equipaje personal. Tampoco se puede incluir combustible automotriz, salvo el que se encuentra en el tanque del vehículo.
Excedente: Si el valor de sus mercancías excede el límite de la franquicia, deberá declararlo y pagar un impuesto del 19% sobre el valor total del excedente.
En resumen, al preparar su maleta para México, primero considere todo lo que califica como su equipaje personal, el cual no tiene un límite de valor monetario, sino que se basa en la razonabilidad de las cantidades según la duración de su viaje. Adicionalmente, puede traer otros artículos como regalos o compras, siempre y cuando su valor no exceda el monto de su franquicia fiscal permitida según su vía de ingreso. Conocer esta diferencia le asegurará un paso por la aduana mexicana mucho más ágil y sin sorpresas.
https://iacontable.mx/wp-content/uploads/2025/08/aduana_exento_impuestos_equipaje_franquicia_diferencia.jpg6281200CP y MI Gabriela Montserrat Montaño Verduzcohttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngCP y MI Gabriela Montserrat Montaño Verduzco2025-08-04 09:58:582025-08-04 09:58:58¿Viaje a México? Conoce la diferencia entre «Equipaje personal exento de impuestos» y la «Franquicia Fiscal».
El Flujo Clandestino de dinero: Un Análisis Integral del Lavado de Dinero del Crimen Organizado en México y una Hoja de Ruta para su Combate
Introducción Ejecutiva
El lavado de dinero en México trasciende la definición de un simple delito financiero; se erige como el motor económico que permite la perpetuación, expansión y sofisticación de las organizaciones delictivas transnacionales. Este fenómeno no solo corrompe el sistema financiero, sino que socava la integridad de la economía en su totalidad, distorsiona la competencia leal, fomenta la corrupción a todos los niveles y debilita las instituciones fundamentales del Estado.1 Al permitir que los capitales ilícitos adquieran una apariencia de legitimidad, el lavado de dinero otorga a los grupos criminales el poder económico necesario para desafiar la autoridad estatal, infiltrar mercados lícitos y consolidar su control territorial y social.
Este informe presenta un análisis exhaustivo de esta amenaza multifacética, estructurado en dos partes interconectadas.
La primera parte se adentra en la anatomía del lavado de dinero en el contexto mexicano,diseccionando las metodologías y los vectores que las organizaciones criminales explotan para legitimar sus ganancias. Se examinan desde las técnicas tradicionales, que aprovechan las vulnerabilidades de sectores económicos clave, hasta las emergentes fronteras digitales que ofrecen nuevas avenidas para el ocultamiento de fondos.
La segunda parte evalúa de manera crítica la respuesta del Estado mexicano,identificando las debilidades sistémicas y las brechas de implementación en su andamiaje antilavado. A partir de este diagnóstico, se propone una hoja de ruta integral y estratégica, con recomendaciones concretas para fortalecer el combate a un ilícito que representa una amenaza existencial para la seguridad y la estabilidad de la nación.
Parte I: La Anatomía del Lavado de Dinero en México
Capítulo 1. El Proceso Canónico y sus Orígenes Ilícitos
1.1. Fundamentos del Delito
Desde una perspectiva técnica, el lavado de dinero es el proceso deliberado de ocultar el origen ilícito de bienes y recursos para que aparenten ser el fruto de actividades legítimas, permitiendo así su circulación e integración sin restricciones en el sistema financiero formal.2 La Comisión Nacional Bancaria y de Valores (CNBV) lo define como el proceso a través del cual se encubre el origen de los fondos generados mediante actividades ilegales o criminales.5 Históricamente, el término evoca las prácticas de organizaciones mafiosas, como la de Al Capone en Estados Unidos, que utilizaban negocios con un alto flujo de efectivo, como cadenas de lavanderías, para mezclar sus ganancias ilícitas con ingresos lícitos, haciendo imposible distinguir la fuente original del dinero.5
1.2. Las Tres Fases del Lavado de Dinero en el Contexto Mexicano
El ciclo del lavado de dinero se desarrolla a través de tres fases canónicas, cada una con características y metodologías específicas adaptadas al entorno mexicano.
Colocación (Placement)
Esta es la fase inicial y la más vulnerable para el lavador, donde se introduce físicamente el dinero en efectivo («dinero sucio») en el sistema financiero. Los métodos más comunes en México incluyen:
Depósitos estructurados («Pitufeo» o Smurfing): Consiste en dividir grandes sumas de efectivo en montos más pequeños, por debajo de los umbrales que obligan a las instituciones financieras a emitir reportes a la autoridad. Estos depósitos se realizan en múltiples cuentas, a menudo abiertas por prestanombres o testaferros, para evitar la detección.2
Uso de negocios con alto flujo de efectivo: Se infiltran las ganancias ilícitas en las operaciones diarias de negocios legítimos que manejan grandes volúmenes de efectivo, como restaurantes, hoteles, casinos, bares y centros de entretenimiento. En estos entornos, resulta extremadamente complejo auditar y diferenciar los ingresos lícitos de los ilícitos.4
Compra directa de bienes: Se utilizan los fondos ilícitos para adquirir directamente bienes de alto valor como vehículos, joyas, relojes o maquinaria, los cuales pueden ser revendidos posteriormente para generar un ingreso aparentemente legítimo.8
Estratificación (Layering)
Una vez que los fondos han sido colocados en el sistema financiero, la segunda fase busca ocultar su origen ilícito mediante la creación de una compleja red de transacciones. El objetivo es distanciar el dinero de su fuente criminal, haciendo casi imposible su rastreo. Las técnicas empleadas son:
Transferencias electrónicas complejas: Se realizan múltiples transferencias bancarias entre diversas cuentas, a menudo en distintas instituciones y jurisdicciones. Frecuentemente, los fondos se mueven hacia paraísos fiscales o países con regulaciones laxas para romper la cadena de auditoría.2
Compraventa de activos: Se adquieren y venden rápidamente activos de alto valor como bienes raíces, yates, obras de arte o metales preciosos. Cada transacción añade una capa de complejidad y convierte el dinero en un activo tangible que, al ser liquidado, genera un producto financiero con una nueva apariencia de legitimidad.5
Uso de empresas fachada (Shell Companies): Se crean o utilizan sociedades mercantiles que no tienen una actividad económica real, pero que simulan operaciones comerciales. A través de estas empresas, se emiten facturas falsas, se sobrefacturan bienes o servicios, o se simulan préstamos para justificar el movimiento de fondos entre cuentas y países.5
Integración (Integration)
En la fase final, los fondos, ya «limpios» tras el proceso de estratificación, reingresan a la economía formal y se mezclan con el capital lícito. En esta etapa, es extremadamente difícil distinguir la riqueza legal de la ilegal. Los métodos de integración incluyen:
Inversiones en negocios legítimos: Se inyecta el capital lavado en empresas existentes o se crean nuevos negocios, como desarrollos inmobiliarios, cadenas comerciales o proyectos de infraestructura.2
Venta de activos adquiridos en la estratificación: La venta de un bien inmueble, una obra de arte o un vehículo de lujo adquirido en la fase anterior genera una ganancia que se justifica como una inversión exitosa, completando así el ciclo de blanqueo.9
Es fundamental comprender que este proceso no es meramente lineal, sino un ciclo continuo y superpuesto. Los fondos «integrados» no solo se destinan al enriquecimiento personal de los criminales, sino que se reinvierten sistemáticamente para financiar más actividades delictivas. Esto convierte al lavado de dinero en un mecanismo de capitalización y expansión estratégica para el crimen organizado, generando nuevos fondos ilícitos que inician un nuevo ciclo de lavado, en una espiral de crecimiento y fortalecimiento.7
1.3. Las Fuentes del Dinero Sucio: Delitos Precedentes en México
El lavado de dinero es un delito derivado; siempre se origina en una actividad criminal previa que genera las ganancias ilícitas.2 En México, las principales fuentes son:
Narcotráfico: Es el principal generador de recursos ilícitos tanto en México como a nivel global.11 Las organizaciones de narcotráfico se han insertado profundamente en la economía mundializada para maximizar su rentabilidad y facilitar el blanqueo de sus vastas ganancias.12 Estimaciones de la ONU indican que el narcotráfico, junto con el tráfico de migrantes, genera flujos financieros ilícitos en México que superan los 13 mil millones de dólares anuales.13 La magnitud de estos flujos ejerce una presión abrumadora sobre la fase decolocación, obligando a los grupos criminales a diversificar y sofisticar constantemente sus métodos para poder absorber y procesar estos volúmenes masivos de efectivo.
Corrupción: Representa una amenaza dual. Por un lado, es un delito precedente que genera fondos ilícitos a través de actos como el peculado, el cohecho y el enriquecimiento ilícito. Por otro lado, actúa como un catalizador del lavado de dinero, ya que debilita y corrompe a las instituciones públicas encargadas de prevenirlo, investigarlo y sancionarlo.1
Otros delitos de alto impacto: La extorsión, el secuestro, la trata de personas, el fraude, el contrabando de armas y la piratería también constituyen fuentes significativas de ingresos para las organizaciones criminales, cuyos productos deben ser blanqueados para poder ser utilizados.2
Capítulo 2. Explotación de la Economía Formal: Sectores de Alto Riesgo
Las organizaciones criminales explotan sistemáticamente las vulnerabilidades inherentes de ciertos sectores de la economía formal para llevar a cabo sus operaciones de lavado de dinero.
2.1. Sector Inmobiliario y de la Construcción: El Refugio de los Capitales Ilícitos
Este sector es particularmente atractivo para los lavadores por varias razones: permite la inversión de grandes sumas de dinero en una sola transacción, los activos (bienes raíces) son estables y tienden a apreciarse, y las operaciones pueden estructurarse con un alto grado de opacidad.15 La Evaluación Nacional de Riesgos (ENR) de México lo califica como un sector de riesgo MEDIO.17
El modus operandi en este sector es variado y sofisticado:
Uso de prestanombres y empresas fachada: Se adquieren propiedades a nombre de terceros (familiares, socios) o a través de empresas «de papel» para ocultar la identidad del verdadero beneficiario final de los fondos.18
Pagos en efectivo y estructuración: Se realizan pagos en efectivo por debajo del umbral de restricción legal, que para inmuebles es de 8,025 UMAs (aproximadamente $907,948.50 MXN).19 También se utilizan pagos fraccionados para evitar levantar sospechas.18
Manipulación de precios: Se infla el precio de compra de un inmueble para inyectar una mayor cantidad de dinero ilícito, o se subvalora en la escritura pública para evadir impuestos, para luego venderlo a precio de mercado y justificar la ganancia.18
Simulación de cancelaciones: Una táctica consiste en comprar múltiples unidades en proyectos en preventa y, posteriormente, cancelar la operación. La desarrolladora inmobiliaria devuelve los fondos, que ahora tienen una apariencia legítima, a través de una transferencia bancaria.18
Infiltración en la construcción: Las empresas constructoras son un vehículo ideal para el lavado, ya que pueden justificar enormes gastos en materiales, maquinaria y mano de obra utilizando fondos de origen ilícito. Se estima que hasta un 30% del lavado de dinero en México podría realizarse a través de esta industria.21
Una debilidad regulatoria clave es la fragmentación de los registros públicos de la propiedad entre las 32 entidades federativas y, más importante aún, la falta de un requisito legal robusto y estandarizado a nivel nacional para identificar y verificar al beneficiario final en todas las transacciones inmobiliarias, lo que genera una peligrosa opacidad.22 Casos como el llamado «Cártel Inmobiliario» en la alcaldía Benito Juárez de la Ciudad de México, que involucraba a funcionarios y desarrolladores en una red de corrupción y posible lavado 23, y la red de blanqueo en Mazatlán, que utilizaba desarrollos turísticos e inmobiliarios 24, ilustran la gravedad de esta vulnerabilidad.
2.2. Sector Turístico: El Velo del Alto Flujo de Efectivo
Los destinos turísticos, especialmente en zonas de playa, son entornos propicios para el lavado de dinero debido al manejo intensivo de efectivo en hoteles, restaurantes, agencias de viajes, y centros de entretenimiento. Este alto flujo de efectivo facilita la mezcla de fondos lícitos e ilícitos con un bajo riesgo de detección.25 De hecho, autoridades de Estados Unidos han señalado al sector turístico mexicano como uno de los más ligados a las operaciones financieras del narcotráfico.26
El modus operandi incluye:
Inversión en complejos turísticos: Los grupos criminales adquieren o construyen hoteles, resorts y clubes de playa para utilizarlos como empresas fachada a gran escala, justificando enormes flujos de ingresos.25
Facturación falsa: Se declaran tasas de ocupación hotelera, consumo en restaurantes o venta de tours muy superiores a las reales. La diferencia se cubre con el efectivo de origen ilícito, que ingresa así al sistema financiero como una ganancia legítima del negocio.25
Arrendamiento de inmuebles: El alquiler de propiedades en zonas turísticas, a menudo a través de contratos privados y por montos que no superan los umbrales de aviso, sirve para generar un flujo constante de ingresos con apariencia legal.27
Zonas como Quintana Roo se han convertido en focos de alerta, siendo identificadas como un «paraíso» para el blanqueo de capitales y la creación de empresas fantasma, y ocupando el quinto lugar a nivel nacional en número de operaciones con recursos de procedencia ilícita.28 Esto revela una simbiosis estratégica: las organizaciones criminales no solo lavan dinero en los destinos turísticos, sino que lo hacen a través de la construcción y operación de la propia infraestructura turística. Utilizan el sector de la construcción para blanquear capitales mientras edifican hoteles y desarrollos, y luego emplean esa misma infraestructura para continuar el ciclo de lavado mediante sus operaciones diarias.
2.3. Bienes de Lujo, Arte y Metales Preciosos: Almacenamiento y Movilidad de Valor
El mercado de bienes de lujo, que incluye joyería, relojes finos, metales preciosos y obras de arte, presenta vulnerabilidades significativas. Estos bienes son atractivos para los lavadores debido a su alto valor concentrado en objetos pequeños y portátiles, la subjetividad en la valuación (especialmente en el arte) y una cultura de discreción en las transacciones.29 La compra de estos artículos con efectivo ilícito permite a los criminales convertir grandes cantidades de dinero en activos físicos que pueden ser fácilmente transportados a través de fronteras para ser revendidos en otros mercados, completando así el ciclo de lavado.5 La legislación mexicana intenta mitigar este riesgo estableciendo una restricción al uso de efectivo para la compra de estos bienes por un monto superior a 3,210 UMAs (aproximadamente $363,179.40 MXN).19 Sin embargo, la estructuración de compras por debajo de este umbral sigue siendo una táctica viable, como lo demuestran casos internacionales de investigación a marcas de lujo.30
La debilidad estructural que permite la operación de estas redes de lavado a gran escala en todos estos sectores es la deficiente identificación del beneficiario final.22 Sin un conocimiento certero de quién es el propietario real del activo o el controlador último de la transacción, cualquier otra medida de control, como el monitoreo de operaciones o los reportes de umbrales, se vuelve superficial. El anonimato del propietario real es el principal escudo que protege a las redes criminales.
Tabla 1: Tipologías de Lavado de Dinero por Sector Vulnerable en México
Sector Vulnerable
Nivel de Riesgo (ENR)
Vulnerabilidades Clave
Modus Operandi Típicos
Ejemplos y Casos Relevantes
Inmobiliario y Construcción
MEDIO 17
Transacciones de alto valor, opacidad en beneficiario final, uso de efectivo.
Uso de prestanombres y empresas fachada, manipulación de precios, simulación de cancelaciones, pagos estructurados en efectivo. 18
«Cártel Inmobiliario» en CDMX 23, Red en Mazatlán.24
Turismo
ALTO (implícito por ligas con narcotráfico) 26
Alto flujo de efectivo, estacionalidad, diversidad de servicios (hospedaje, alimentos, transporte).
Inversión en infraestructura turística, facturación falsa (inflar ocupación/ventas), arrendamiento de inmuebles. 25
Foco de alerta en Quintana Roo, identificado como «paraíso» para el blanqueo de capitales.28
Compra con efectivo ilícito para convertirlo en activos físicos, transporte transfronterizo, reventa en otros mercados. 5
Investigación internacional a marcas de lujo por ventas estructuradas.30
Capítulo 3. La Frontera Digital: Activos Virtuales y Fintech como Nuevos Vectores
La evolución tecnológica ha abierto nuevas y sofisticadas avenidas para el lavado de dinero, presentando desafíos sin precedentes para las autoridades regulatorias y de procuración de justicia.
3.1. Activos Virtuales (Criptomonedas): El Desafío del Anonimato y la Globalización
Las criptomonedas y otros activos virtuales (AV) son particularmente atractivos para el crimen organizado por sus características inherentes: ofrecen un alto grado de anonimato o seudonimato, transacciones aseguradas por criptografía y la capacidad de mover valor a través de fronteras de forma casi instantánea, eludiendo al sistema financiero tradicional y su red de controles.32
Las metodologías de lavado de dinero utilizando criptoactivos son diversas:
Mezcladores (Mixers/Tumblers): Son servicios, a menudo ubicados en la dark web, que reciben criptomonedas de múltiples fuentes, las mezclan en un «pozo» común y las reenvían a nuevas direcciones, rompiendo el vínculo transaccional en la blockchain y ofuscando el rastro de los fondos.35
Saltos de Cadena (Chain-hopping): Implica convertir una criptomoneda con una blockchain pública y transparente (como Bitcoin) a una «moneda de privacidad» (como Monero), que está diseñada para ocultar la identidad del remitente, el receptor y el monto de la transacción.37
Uso de Múltiples Billeteras: Los criminales fraccionan grandes cantidades de fondos ilícitos en cientos o miles de billeteras digitales, a menudo creadas de forma anónima, para complicar el análisis y el rastreo de los flujos.35
Exchanges en Jurisdicciones Laxas: Los fondos se mueven a través de Proveedores de Servicios de Activos Virtuales (VASP, por sus siglas en inglés) localizados en países con regímenes antilavado débiles o inexistentes, donde es poco probable que se apliquen controles de debida diligencia del cliente (KYC) o que se coopere con autoridades extranjeras.38
Evidencia creciente confirma que los cárteles mexicanos están utilizando cada vez más las criptomonedas para lavar las ganancias del narcotráfico y mover fondos a través de las fronteras.32 La Administración de Control de Drogas de EE. UU. (DEA) ha corroborado esta tendencia, señalando que es casi imposible medir el alcance total de esta actividad debido a la naturaleza encriptada de las transacciones.32
El lavado de dinero más sofisticado en la actualidad ya no es puramente físico o digital, sino un esquema híbrido. Las organizaciones criminales emplean métodos de colocación tradicionales, como la recolección de grandes volúmenes de efectivo, y luego utilizan los activos virtuales para las fases de estratificación e integración. Un caso de estudio publicado por la UIF de México ilustra este modelo a la perfección: una red criminal utilizaba depósitos masivos de efectivo en zonas de alto riesgo del país para luego comprar activos virtuales a través de una VASP no registrada. Estos activos se usaban para realizar complejas transferencias internacionales a paraísos fiscales, aprovechando la ubicuidad del efectivo como «rampa de acceso» al ecosistema de lavado digital, que es mucho más eficiente para mover valor a escala global.40
El marco regulatorio en México, a través de la Ley para Regular las Instituciones de Tecnología Financiera (Ley Fintech) y la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI), considera a los VASP como una Actividad Vulnerable, imponiéndoles obligaciones de identificación de clientes y reporte de operaciones.41 Sin embargo, la supervisión de un ecosistema descentralizado y global sigue siendo un desafío mayúsculo.43
3.2. Plataformas Fintech: Innovación, Velocidad y Nuevos Riesgos
El sector de tecnología financiera (Fintech) presenta un conjunto distinto de vulnerabilidades que pueden ser explotadas por los lavadores:
Velocidad de las Transacciones: Las plataformas Fintech permiten mover grandes volúmenes de fondos en segundos, a menudo superando la capacidad de escrutinio en tiempo real de las autoridades y de los propios sistemas de monitoreo de las empresas.44
Anonimato y Onboarding Digital: Los procesos de alta de clientes, que son 100% digitales y remotos, pueden ser vulnerados mediante el uso de identidades sintéticas, robadas o información falsa, lo que dificulta una verificación de identidad robusta.44
Mulas de Dinero: Las redes criminales reclutan a individuos para que abran cuentas en plataformas Fintech, a menudo a cambio de una comisión, para recibir y transferir fondos ilícitos, actuando como una capa de intermediarios que oculta a los verdaderos beneficiarios.44
La Ley Fintech de México fue pionera en América Latina al establecer un marco regulatorio para las Instituciones de Tecnología Financiera (ITF), incluyendo obligaciones específicas en materia de prevención de lavado de dinero, como la implementación de sistemas automatizados de monitoreo y el reporte de operaciones inusuales a la UIF.45
No obstante, la regulación de estas nuevas tecnologías enfrenta un dilema fundamental: un marco regulatorio excesivamente estricto puede sofocar la innovación y la inclusión financiera, que son beneficios clave de estas tecnologías 45, mientras que una regulación laxa o desactualizada crea autopistas para el lavado de dinero.44 La rápida evolución del sector Fintech exige un marco regulatorio que sea ágil y adaptable, capaz de evolucionar a la misma velocidad que la tecnología para cerrar las brechas que los criminales explotan.36
Parte II: El Andamiaje Estatal: Evaluación y Propuestas de Fortalecimiento
Capítulo 4. El Sistema Antilavado Mexicano: Marco Legal e Institucional
El Estado mexicano ha desarrollado un complejo andamiaje legal e institucional para combatir el lavado de dinero, alineado en gran medida con los estándares internacionales.
4.1. El Marco Jurídico Fundamental
Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (LFPIORPI): Promulgada en 2012, esta ley, comúnmente conocida como «Ley Antilavado», es la piedra angular del régimen preventivo. Su objetivo es proteger el sistema financiero y la economía nacional mediante el establecimiento de medidas y procedimientos para prevenir y detectar operaciones con recursos de procedencia ilícita.49 Su enfoque se centra en la regulación de las llamadas «Actividades Vulnerables», que son aquellas actividades económicas que, por su naturaleza, son susceptibles de ser utilizadas para el lavado de dinero. La ley establece umbrales monetarios para la identificación de clientes y para la presentación de Avisos a la autoridad.51
Código Penal Federal (CPF): El Artículo 400 Bis del CPF tipifica el delito de operaciones con recursos de procedencia ilícita. Sanciona a quien, por sí o por interpósita persona, adquiera, enajene, administre, custodie, cambie, deposite, invierta, transporte o transfiera recursos, derechos o bienes de cualquier naturaleza, con conocimiento de que proceden o representan el producto de una actividad ilícita. Las penas van de 5 a 15 años de prisión y de 1,000 a 5,000 días multa, con agravantes si, por ejemplo, se utilizan menores de edad en la comisión del delito.4
4.2. Los Actores Institucionales Clave
Secretaría de Hacienda y Crédito Público (SHCP): Es la entidad rectora de la política pública en materia de prevención de lavado de dinero en México.
Unidad de Inteligencia Financiera (UIF): Adscrita a la SHCP, es la instancia central del sistema. Sus funciones primordiales son recibir, analizar y diseminar inteligencia financiera.53 Específicamente, la UIF:
Recibe reportes de operaciones (inusuales, relevantes, internas preocupantes) de las entidades del sistema financiero, así como los Avisos de quienes realizan Actividades Vulnerables.53
Analiza esta vasta cantidad de información para identificar patrones, redes y tipologías de lavado de dinero y financiamiento al terrorismo.55
Disemina inteligencia a las autoridades competentes y, crucialmente, presenta denuncias penales fundadas ante la Fiscalía General de la República cuando existen indicios suficientes de la comisión de un delito.56
Bloquea cuentas bancarias de personas y empresas presuntamente vinculadas con estos delitos como medida cautelar para impedir que sigan utilizando el sistema financiero.55
Fiscalía General de la República (FGR): Es la institución encargada de la investigación y persecución penal del delito. Su actuación comienza, por lo general, a partir de una denuncia presentada por la UIF (a través de la Procuraduría Fiscal de la Federación, que actúa en representación de la SHCP).58
4.3. El Flujo de Información y la Coordinación Interinstitucional
El diseño del sistema antilavado mexicano se basa en un flujo secuencial de información. Las entidades del sector privado (bancos, casas de bolsa, inmobiliarias, etc.) actúan como la primera línea de defensa, reportando operaciones sospechosas a la UIF. La UIF centraliza y analiza esta información para generar productos de inteligencia. Finalmente, la FGR recibe esta inteligencia en forma de denuncia y la utiliza como punto de partida para construir un caso penal.53 Para facilitar este proceso, la UIF y la FGR han suscrito convenios de colaboración para el intercambio de información y la coordinación de investigaciones.59 Las reformas legislativas más recientes, propuestas para 2025, buscan reforzar esta cooperación, involucrando también a la Secretaría de Seguridad y Protección Ciudadana (SSPC) y a la Guardia Nacional.58
Sin embargo, este diseño revela una fragmentación funcional crítica. La UIF posee la capacidad de análisis financiero y la inteligencia, pero carece de facultades de investigación criminal. Por el contrario, la FGR tiene el monopolio de la investigación penal, pero históricamente ha demostrado una falta de especialización y capacidades técnicas en materia financiera para transformar eficazmente la inteligencia de la UIF en evidencia judicial sólida y sostenible ante un tribunal. Esta brecha entre la inteligencia financiera y la investigación criminal es el punto neurálgico que explica en gran medida la inefectividad del sistema en su conjunto.31
Capítulo 5. Diagnóstico de la Efectividad: Debilidades Estructurales y Desafíos Persistentes
A pesar de contar con un marco legal e institucional robusto en papel, la efectividad del sistema antilavado mexicano en la práctica es notablemente baja. Este diagnóstico se sustenta tanto en evaluaciones internacionales como en datos duros sobre la impunidad.
5.1. La Evaluación Internacional: El Veredicto del GAFI
El Grupo de Acción Financiera Internacional (GAFI), el organismo intergubernamental que establece los estándares globales en la materia, realizó una Evaluación Mutua de México, cuyos resultados se publicaron en 2018. El informe, si bien reconoce la madurez del marco legal, señala deficiencias críticas en su implementación y efectividad 31:
Bajo Nivel de Persecución Penal y Decomiso: El GAFI concluyó que, dado el alto riesgo de lavado de dinero que enfrenta el país, el número de investigaciones y sentencias condenatorias es «muy bajo». Se critica que el lavado de dinero rara vez se investiga de manera proactiva como un delito autónomo y que el decomiso de los activos producto del delito no se persigue de forma sistemática.31
Deficiencias en la Identificación del Beneficiario Final: El informe califica como una «preocupación seria» la limitada capacidad de las autoridades y de los sujetos obligados para identificar a las personas físicas que son los verdaderos dueños o controladores de las empresas y otras estructuras jurídicas, lo que facilita el uso de prestanombres y empresas fachada.31
Supervisión Débil de las APNFD: La supervisión de las Actividades y Profesiones No Financieras Designadas (APNFD) —como agentes inmobiliarios, notarios, abogados, comerciantes de metales preciosos, entre otros— se considera «menos desarrollada y significativamente sub-dotada de recursos», lo que deja a estos sectores vulnerables como un punto ciego para el régimen preventivo.31
5.2. Las Cifras de la Impunidad
Los datos disponibles confirman el diagnóstico del GAFI. Investigaciones periodísticas basadas en solicitudes de información pública revelan que, en un periodo de 12 años, la fiscalía mexicana investigó más de 5,200 casos de lavado de dinero vinculados a cárteles, pero solo logró obtener 16 sentencias condenatorias. La mayoría de los sentenciados eran transportistas de efectivo, es decir, los eslabones más bajos y reemplazables de las redes criminales.61 La probabilidad de que una persona sea efectivamente castigada por este delito en México se estima en un alarmante 2%.62 Muchos de los casos que llegan a los tribunales son desestimados por la incapacidad del Ministerio Público para acreditar el delito o por graves violaciones al debido proceso durante la investigación.62
5.3. Vulnerabilidades Sistémicas Internas
Diversos factores estructurales contribuyen a esta brecha de efectividad:
Corrupción: Es un factor transversal que debilita a las instituciones públicas, desde las policías hasta el sistema judicial, y potencia la capacidad de las redes criminales para operar con impunidad.1
Economía Informal: La amplia extensión de la economía informal en México, caracterizada por el uso intensivo de efectivo, actúa como un «escudo protector» para las actividades ilícitas, dificultando enormemente la trazabilidad de las operaciones y la distinción entre flujos lícitos e ilícitos.1
Falta de Capacitación y Conocimiento: Existe un profundo desconocimiento de las obligaciones de la Ley Antilavado por parte de muchos sujetos obligados, especialmente en el sector de las APNFD. Este incumplimiento, a menudo por ignorancia más que por dolo, resulta en un bajo nivel de reportes de calidad y expone a los contribuyentes a multas millonarias.64 Esta situación crea una paradoja: el sistema, por su propia complejidad regulatoria, genera un incumplimiento masivo por desconocimiento, lo que desvía los escasos recursos de supervisión hacia la sanción de faltas administrativas en lugar de enfocarse en los riesgos de alto nivel.
Debilidades en el Sector Financiero: Incluso el sector más regulado presenta fallas. La propia CNBV ha identificado que los bancos a menudo omiten recabar datos esenciales de sus clientes, que sus sistemas automatizados de monitoreo no generan alertas de calidad y que existen deficiencias en la aplicación de la debida diligencia reforzada a Personas Políticamente Expuestas (PEP).65
La bajísima tasa de condenas por lavado de dinero genera un efecto dominó de desincentivos en todo el sistema. Cuando los sujetos obligados perciben que no existen consecuencias penales reales para los lavadores, es menos probable que inviertan los recursos necesarios en programas de cumplimiento robustos. Esto, a su vez, conduce a reportes de menor calidad para la UIF, lo que dificulta la construcción de casos sólidos para la FGR, perpetuando así el ciclo de impunidad.
Tabla 2: Diagnóstico de Cumplimiento de México ante las Recomendaciones Clave del GAFI
Recomendación / Resultado Inmediato del GAFI
Calificación de Cumplimiento/Efectividad (2018)
Hallazgo Principal del GAFI (Resumen)
Fuentes
R. 10 – Debida Diligencia del Cliente
Parcialmente Cumplida
Se detectaron deficiencias significativas, especialmente en la identificación del beneficiario final y la debida diligencia de las APNFD.
31
R. 24 – Transparencia y Beneficiario Final de las Personas Jurídicas
Parcialmente Cumplida
Preocupación seria por la falta de información adecuada, precisa y oportuna sobre el beneficiario final de las empresas mexicanas.
31
R. 28 – Regulación y Supervisión de las APNFD
Parcialmente Cumplida
La supervisión de las Actividades Vulnerables es menos desarrollada y cuenta con recursos insuficientes.
31
RI. 7 – Investigación y Persecución Penal del LA
Nivel Bajo de Efectividad
El número de sentencias por lavado de activos es muy bajo en relación con los riesgos del país. Las investigaciones no son proactivas.
31
RI. 8 – Decomiso
Nivel Bajo de Efectividad
El decomiso del producto del delito no se persigue de manera sistemática y no es proporcional a los riesgos identificados.
31
Capítulo 6. Hacia un Régimen Robusto y Eficaz: Recomendaciones Estratégicas
Para transitar de un sistema con un marco legal robusto pero una implementación deficiente a uno verdaderamente eficaz, se requiere una serie de reformas y acciones estratégicas en múltiples frentes.
6.1. Reformas Legislativas y Regulatorias Urgentes
Fortalecer el Marco del Beneficiario Final: Es imperativo crear un registro nacional centralizado, obligatorio y digital de beneficiarios finales de todas las personas jurídicas constituidas en México. Este registro debe ser accesible en tiempo real para las autoridades competentes (UIF, FGR, SAT) para desmantelar la opacidad que ofrecen las empresas fachada. Esta medida se alinea con las mejores prácticas internacionales y las reformas propuestas para 2025.58
Endurecer la Supervisión de las APNFD: Se deben asignar recursos humanos, tecnológicos y financieros significativamente mayores al SAT para la supervisión efectiva de las Actividades Vulnerables. La supervisión debe migrar de un enfoque de cumplimiento meramente formal (verificar si se presentó el Aviso) a un verdadero Enfoque Basado en Riesgo, que priorice la fiscalización de los sectores y actores de mayor amenaza.31
Actualización Continua de la Regulación Tecnológica: El dinamismo del sector Fintech y de los activos virtuales exige un mecanismo de «regulación ágil». Se debe facultar a la SHCP y al Banco de México para emitir disposiciones secundarias de manera expedita, permitiendo adaptar el marco normativo a las nuevas tecnologías y tipologías de lavado sin necesidad de esperar a un largo proceso de reforma legislativa.47
6.2. Fortalecimiento Institucional y Cooperación Interinstitucional
Creación de Fuerzas de Tarea Especializadas: Se debe formalizar la creación de fuerzas de tarea conjuntas y permanentes, integradas por personal de la UIF, FGR, SAT, y agencias de seguridad como SEMAR y SEDENA. Estos equipos multidisciplinarios, compuestos por analistas financieros, fiscales, agentes de investigación y peritos, deben abordar los casos de lavado de dinero de alto impacto desde el inicio, cerrando la brecha entre la inteligencia financiera y la evidencia penal.58
Dotar de Capacidades de Investigación a la FGR: Es crucial invertir en la consolidación de una unidad dentro de la FGR altamente especializada en la investigación de delitos financieros complejos. Esta unidad debe contar con peritos certificados en contabilidad forense, análisis de blockchain, finanzas internacionales y recuperación de activos.
Enfoque Proactivo en el Decomiso: El decomiso de activos debe ser un objetivo prioritario y estratégico en toda investigación por lavado de dinero, no una consecuencia secundaria. Esto implica el uso agresivo y temprano de medidas cautelares y de la Ley Nacional de Extinción de Dominio para despojar a las organizaciones criminales de su poder económico.31
6.3. Adopción Tecnológica y Cooperación Internacional
Implementación de IA y Big Data: El gobierno mexicano debe invertir en el desarrollo o adquisición de plataformas tecnológicas que utilicen inteligencia artificial y machine learning para analizar los enormes volúmenes de datos financieros y de Actividades Vulnerables. Estas herramientas pueden identificar patrones y redes de lavado de dinero transaccionales complejos que son prácticamente invisibles para el análisis humano tradicional.70
Fortalecer la Cooperación Jurídica Internacional: Dado el carácter transnacional del lavado de dinero, es vital agilizar y priorizar los mecanismos de asistencia legal mutua con otros países para el rastreo, congelamiento y recuperación de activos localizados en el extranjero.31
6.4. Lecciones de Modelos Internacionales
Modelo de Colombia: La política antilavado de Colombia, articulada en su documento CONPES 4042, ofrece un modelo a seguir. Se basa en una robusta Evaluación Nacional de Riesgos que guía toda la estrategia del Estado, con ejes claros como la gestión del conocimiento, el fortalecimiento normativo y la coordinación interinstitucional.75
Modelo de Estados Unidos: Se debe considerar la implementación de un programa de recompensas para alertadores (whistleblowers), que ha demostrado ser altamente efectivo en EE.UU. para incentivar denuncias de alta calidad desde el interior de las organizaciones que facilitan el lavado de dinero.76 Asimismo, se deben reforzar los requisitos de reporte de transacciones en efectivo para un espectro más amplio de negocios.77
Caso de Chile («Fraude en Carabineros»): Este caso, premiado por GAFILAT, demuestra el poder de la colaboración público-privada. Un sector privado capacitado que genera reportes de operaciones sospechosas de alta calidad, una Unidad de Análisis Financiero consolidada que los procesa inteligentemente, y una fiscalía que actúa de manera asertiva y decisiva con base en esa inteligencia, forman una cadena de valor efectiva contra el delito.78
Tabla 3: Matriz de Recomendaciones, Actores Responsables y Resultados Esperados
Eje Estratégico
Recomendación Específica
Actor(es) Responsable(s)
Acciones Clave
Indicador de Éxito / Resultado Esperado
Reforma Legal
Crear un registro nacional centralizado de Beneficiarios Finales.
SHCP, Secretaría de Economía, Congreso de la Unión.
Reforma a la LFPIORPI y al Código de Comercio; desarrollo de plataforma tecnológica; emisión de reglas de operación.
Reducción del uso de empresas fachada en casos de LA; mejora en la calificación del GAFI para la R.24.
Fortalecimiento Institucional
Formalizar Fuerzas de Tarea Conjuntas (UIF-FGR-SAT).
SHCP, FGR, SAT.
Creación de un marco jurídico para la operación de equipos permanentes; asignación de presupuesto; protocolos de actuación conjunta.
Aumento en el número de investigaciones integradas y judicializadas con éxito.
Fortalecimiento Institucional
Priorizar el decomiso de activos.
FGR, Poder Judicial.
Capacitación a ministerios públicos y jueces; uso sistemático de la extinción de dominio; creación de métricas de desempeño basadas en activos recuperados.
Incremento significativo en el valor de los bienes decomisados y extinguidos a la delincuencia organizada.
Tecnología
Implementar plataforma de análisis con IA y Big Data en la UIF.
SHCP (UIF).
Licitación y adquisición de tecnología; capacitación de analistas; desarrollo de modelos de riesgo predictivos.
Detección más rápida y precisa de redes complejas de lavado; mejora en la calidad de las denuncias presentadas a la FGR.
Cooperación Internacional
Agilizar la Asistencia Legal Mutua.
FGR, Secretaría de Relaciones Exteriores.
Fortalecer las unidades de cooperación internacional; establecer plazos internos para la gestión de solicitudes; firmar nuevos acuerdos bilaterales.
Reducción en los tiempos de respuesta a solicitudes de y para el extranjero; aumento en la recuperación de activos en el exterior.
Conclusión
El análisis presentado demuestra que el crimen organizado en México ha desarrollado una formidable y dinámica capacidad para lavar sus ganancias ilícitas, adaptándose continuamente para explotar tanto las vulnerabilidades de la economía tradicional como las nuevas fronteras que ofrece la tecnología digital. Desde la infiltración en los sectores inmobiliario y turístico hasta el uso sofisticado de criptomonedas y plataformas Fintech, las redes criminales han demostrado ser resilientes y estratégicas en la protección de su flujo vital: el dinero.
El argumento central de este informe es que el principal obstáculo para un combate eficaz contra el lavado de dinero en México no es la ausencia de un marco legal, sino una profunda y persistente brecha de implementación. Esta brecha es el resultado de una combinación de factores tóxicos: una fragmentación funcional entre las agencias de inteligencia y de procuración de justicia, la falta de capacidades técnicas y especializadas para investigar y judicializar delitos financieros complejos, una supervisión laxa sobre los sectores no financieros, y la influencia corrosiva de la corrupción que permea las instituciones.
Por lo tanto, el camino a seguir exige un llamado a la acción para adoptar un enfoque integral, multifacético y, sobre todo, sostenido en el tiempo. Las soluciones aisladas o las reformas cosméticas han demostrado ser insuficientes. Se requiere una combinación de voluntad política inquebrantable para atacar la impunidad de raíz, una inversión estratégica en tecnología de punta y en el capital humano que la opera, y una cooperación interinstitucional y multisectorial sin precedentes. Solo a través de un esfuerzo coordinado y decidido será posible desmantelar eficazmente las estructuras financieras que sostienen al crimen organizado y, con ello, fortalecer la seguridad, la estabilidad económica y el Estado de derecho en México.
revistas.juridicas.unam.mx Vista de Economía criminal y lavado de dinero | Boletín Mexicano de Derecho Comparado – Revistas Se abrirá en una ventana nueva
prevenet.com.mx Lavado de dinero en el sector de construcción e inmobiliario en México: retos y prevención Se abrirá en una ventana nueva
regcheq.com.mx Ranking: Actividades vulnerables con mayor riesgo de lavado de dinero – Regcheq Se abrirá en una ventana nueva
forbes.com.mx Investigan presunto lavado de dinero en escándalo inmobiliario de Benito Juárez Se abrirá en una ventana nueva
elpais.com Clubes de playa, inmobiliarias y spas: la red de lavado de Los Chapitos en Mazatlán que dirigen un empresario y una maquilladora – EL PAÍS Se abrirá en una ventana nueva
financialcrimeacademy.org Desenmascarando Las Sombras: Investigaciones De Lavado De Dinero En Bienes Raíces – Financial Crime Academy Se abrirá en una ventana nueva
grupoalamos.com Las nuevas tecnologías. El reto en prevención de lavado de dinero – Financiera Los Alamos Se abrirá en una ventana nueva
scielo.org.mx El estado de derecho: retos y repercusiones de la ley antilavado – SciELO México Se abrirá en una ventana nueva
eleconomista.com.mx Necesario fortalecer la regulación contra el lavado de dinero en fintech – El Economista Se abrirá en una ventana nueva
fintechmexico.org Lavado de dinero: Las 3 etapas de una amenaza invisible para tu empresa – FinTech México Se abrirá en una ventana nueva
youtube.com El crimen organizado utiliza monedas digitales para trasladar y esconder ganancias Se abrirá en una ventana nueva
infosol.com.mx Lavado de dinero en criptomonedas enciende alertas de ciberseguridad en México – InfoSol Se abrirá en una ventana nueva
gfintegrity.org A pesar de rápida adopción de criptomonedas en América Latina y el Caribe, gobiernos no se encuentran preparados para mitigar riesgos por delitos financieros, según estudio de GFI – Global Financial Integrity Se abrirá en una ventana nueva
cnbv.gob.mx LEY FEDERAL PARA LA PREVENCIÓN E IDENTIFICACIÓN DE OPERACIONES CON RECURSOS DE PROCEDENCIA ILÍCITA – Comisión Nacional Bancaria y de Valores (CNBV) Se abrirá en una ventana nueva
garrigues.com México reforma la Ley Antilavado y el Código Penal Federal para prevenir el blanqueo de capitales y el financiamiento a organizaciones delictivas | Garrigues Se abrirá en una ventana nueva
sppld.sat.gob.mx Restricción de Uso de Efectivo y Metales – Portal de Prevención de Lavado de Dinero Se abrirá en una ventana nueva
prevenet.com.mx Firman acuerdo para prevención de Lavado de Dinero FGR y UIF – PreveNet | Software PLD Se abrirá en una ventana nueva
infobae.com Reforma a ley antilavado reforzará coordinación institucional y dará más facultades a Hacienda y FGR, según DOF – Infobae Se abrirá en una ventana nueva
pld.hacienda.gob.mx Evaluación Nacional de Riesgos De Lavado de Dinero y Financiamiento Al Terrorismo en México – PLD Se abrirá en una ventana nueva
iri.edu.ar La importancia de la Cooperación Internacional frente a los niveles de Corrupción: Sistémica, Institucional e Individual Se abrirá en una ventana nueva
blogs.sas.com Prevención de lavado de dinero, cómo proteger la reputación y rentabilidad de las entidades financieras – SAS Blogs Se abrirá en una ventana nueva
tusdatos.co Los casos más mediáticos sobre lavado de activos a nivel mundial – Tusdatos.co Se abrirá en una ventana nueva
https://iacontable.mx/wp-content/uploads/2025/07/como_se-_lava_dinero_en_mexico.jpg6551200Contadora Lupita Torres Anguianohttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngContadora Lupita Torres Anguiano2025-07-31 18:10:052025-07-31 18:14:41El flujo clandestino de dinero: Un análisis integral del Lavado de Dinero en México + Hoja de ruta para su combate.
Guía Definitiva para la Gestión de su e.firma en Línea:
Procesos, Requisitos y Solución de Problemas sin Acudir al SAT
Sección I: Fundamentos de la e.firma: Lo Presencial vs. Lo Digital
1.1 La Distinción Crucial: Obtención por Primera Vez vs. Renovación
El punto de partida para gestionar la e.firma es comprender una distinción fundamental e ineludible: el proceso para obtenerla por primera vez es radicalmente diferente al de su renovación. La obtención inicial de la e.firma exige, de manera obligatoria, una visita presencial a una de las oficinas del Servicio de Administración Tributaria (SAT).1 Esta exigencia no es un obstáculo burocrático, sino un pilar de seguridad del sistema.
Durante esta primera cita, el SAT realiza la captura de datos biométricos únicos del contribuyente, que incluyen las huellas dactilares, una fotografía del iris y la digitalización de la firma autógrafa.1 Este procedimiento establece un vínculo legal y seguro entre la identidad física de la persona y su nueva identidad digital. Es precisamente este registro biométrico inicial el que confiere a la e.firma su validez jurídica, equiparándola a una firma manuscrita para todos los efectos legales y fiscales.3 Sin este «evento de génesis» presencial, la confianza en la identidad digital no podría ser establecida con el rigor que la ley demanda.
Para este trámite inicial, el contribuyente deberá agendar una cita y presentar la siguiente documentación: identificación oficial vigente (como INE o pasaporte), Clave Única de Registro de Población (CURP), un comprobante de domicilio reciente y una unidad de memoria USB vacía para resguardar los archivos generados.1
1.2 El Ecosistema Digital del SAT: Un Vistazo a las Herramientas Clave
Una vez que se posee una e.firma, su gestión y renovación se realizan a través de un ecosistema de herramientas digitales. Es crucial entender que estas plataformas no son alternativas entre sí, sino componentes de un flujo de trabajo secuencial y específico.
SAT ID (satid.sat.gob.mx): Es el portal de verificación de identidad a distancia. Su función principal es autorizar al contribuyente para realizar un trámite sensible, como la renovación de una e.firma ya vencida. Lo hace revalidando la identidad de la persona de forma remota mediante el escaneo de una identificación oficial y la grabación de un video corto.6
Aplicación Certifica (antes Solcedi): Es un programa de escritorio que se descarga e instala en la computadora del usuario. Su propósito es generar de forma local y segura los archivos criptográficos que componen la e.firma. Esta aplicación crea la clave privada (archivo .key) y el archivo de requerimiento (archivo .req o .ren) en el equipo del contribuyente, sin que la información sensible viaje por internet en esta fase.9
Portal CertiSAT Web: Es la plataforma en línea donde el contribuyente finaliza el proceso. Aquí se envía el archivo de requerimiento generado previamente con Certifica para que los servidores del SAT lo procesen. Una vez aprobado, es también desde CertiSAT Web donde se descarga el certificado público final (archivo .cer).12
El flujo de trabajo para los casos más complejos, como la renovación de una e.firma vencida, sigue una estricta cadena de confianza: primero, SAT ID confirma quién es el usuario; segundo, la aplicación Certifica crea la solicitud segura en el equipo del usuario; y tercero, CertiSAT Web procesa esa solicitud para emitir el certificado oficial.8 Intentar utilizar estas herramientas en un orden distinto resultará invariablemente en un fallo del trámite.
1.3 Glosario de Archivos y Términos: Su Kit de Herramientas Digitales
La e.firma no es un solo archivo, sino un conjunto de elementos que funcionan en tándem. Comprender el rol de cada uno es vital para su uso y resguardo seguro.
Tabla: Glosario de Archivos de la e.firma
Componente
Extensión de Archivo
Descripción y Nivel de Seguridad
Certificado Público
.cer
Contiene los datos de identidad del contribuyente (RFC, nombre, vigencia). Es el componente público y puede compartirse sin riesgo, ya que sirve para verificar la autenticidad de una firma. Es análogo a una credencial de identificación.16
Clave Privada
.key
Es el componente secreto y el más crítico. Funciona como el instrumento digital para firmar documentos. Nunca debe ser compartido con nadie. Su posesión por un tercero equivale a entregarle la capacidad de firmar legalmente en su nombre.16
Contraseña de Clave Privada
N/A
Es la clave de acceso que protege el archivo .key. El usuario la crea durante el proceso de generación. Perder esta contraseña es tan grave como perder el propio archivo .key, ya que lo vuelve inutilizable.3
Requerimiento de Generación
.req
Archivo generado por Certifica al solicitar una e.firma o un Certificado de Sello Digital (CSD) por primera vez o después de una autorización vía SAT ID. Contiene la información para la nueva solicitud.16
Requerimiento de Renovación
.ren
Archivo específico generado por Certifica únicamente cuando se renueva una e.firma que aún se encuentra vigente. Contiene la información de la firma a renovar.11
Sección II: Autodiagnóstico: Determine su Ruta Crítica para la e.firma
2.1 Análisis de Escenarios: ¿Cuál es su Situación Actual?
Antes de iniciar cualquier trámite, es imperativo realizar un autodiagnóstico preciso de su situación actual. El camino a seguir depende exclusivamente del estado de su e.firma.
Escenario 1: Trámite por Primera Vez. El contribuyente nunca ha tenido una e.firma.
Ruta Crítica: Cita presencial obligatoria en una oficina del SAT. No existe ninguna alternativa en línea.1
Escenario 2: e.firma Vigente (Próxima a Vencer). El certificado digital aún no ha expirado.
Ruta Crítica: Renovación 100% en línea. Es un proceso rápido y directo que no requiere validación de identidad adicional.12
Escenario 3: e.firma Vencida (hace menos de 1 año). El certificado expiró, pero no han transcurrido más de 365 días desde la fecha de vencimiento.
Ruta Crítica: Renovación 100% en línea a través del proceso de tres etapas que involucra SAT ID, Certifica y CertiSAT Web. Este es el único método remoto para recuperar una e.firma caduca.4
Escenario 4: Caso Crítico (e.firma Vencida hace más de 1 año o Revocada). El certificado expiró hace más de un año, se perdió el archivo .key o su contraseña, o el certificado fue revocado por alguna razón.
Ruta Crítica: Cita presencial obligatoria. El sistema considera que la confianza en las credenciales anteriores se ha perdido y requiere un reinicio completo del proceso, similar al trámite por primera vez pero sin la captura biométrica si ya existe en el sistema.12
La «regla del año» no es arbitraria; funciona como un mecanismo de «reinicio de confianza». El SAT considera que una e.firma vencida por un corto periodo puede ser renovada remotamente tras una validación de identidad. Sin embargo, después de un año de vencimiento, la autoridad ya no confía en las credenciales antiguas para una renovación a distancia y exige una nueva validación presencial para restablecer el vínculo de confianza.4
2.2 Tabla: Matriz de Decisión para el Trámite de e.firma
Esta matriz es la herramienta central de diagnóstico. Permite al contribuyente identificar su escenario y comprender de inmediato la ruta, las herramientas y los requisitos clave, evitando la pérdida de tiempo en procedimientos incorrectos.
Su Escenario
Estado de la e.firma
Método Requerido
Plataformas a Utilizar
Requisito Clave
Primera Vez
No existe
Presencial
Portal de Citas SAT
Registro de Biométricos 1
Renovación Proactiva
Vigente
En Línea (Instantáneo)
Certifica, CertiSAT Web
Archivos .cer, .key y contraseña vigentes 12
Renovación Reactiva
Vencida (< 1 año)
En Línea (Con espera)
SAT ID, Certifica, CertiSAT Web
Identificación oficial vigente 15
Caso Crítico
Vencida (> 1 año) o Revocada
Presencial
Portal de Citas SAT
Cita para renovación de e.firma caduca 12
Sección III: Guía Maestra: Renovación de e.firma Vencida (< 1 Año) con SAT ID
Este es el procedimiento en línea más complejo y el que responde directamente a la necesidad de renovar una e.firma caduca sin acudir a una oficina del SAT. Requiere seguir tres etapas de manera meticulosa.
3.1 Fase de Preparación: Checklist de Requisitos Indispensables
Antes de iniciar, es fundamental reunir todos los elementos necesarios para asegurar un proceso fluido y sin interrupciones.
Datos Personales:
Registro Federal de Contribuyentes (RFC) a 13 posiciones.
Correo electrónico personal con acceso inmediato para recibir códigos de confirmación.
Número de teléfono celular a 10 dígitos.8
Identificación Oficial Vigente:
Documentos aceptados: Credencial para Votar (INE), Cédula Profesional con fotografía, Pasaporte o credencial del INAPAM. Para personas extranjeras, se requiere la Forma Migratoria Múltiple vigente.15
Nota Crítica: Se debe utilizar el documento físico original. Se necesitarán fotografías digitales claras y legibles de ambos lados (anverso y reverso).15
Entorno y Equipo:
Un dispositivo (computadora o smartphone) con cámara y micrófono en buen estado de funcionamiento.
Una conexión a internet estable.
Un espacio bien iluminado, sin reflejos y con un fondo neutro para la captura de las fotografías y la grabación del video.8
3.2 Etapa 1: El Proceso de Solicitud en la Plataforma SAT ID
Esta etapa se enfoca en validar la identidad del contribuyente de forma remota.
Acceso e Inicio: Ingrese al portal satid.sat.gob.mx o descargue la aplicación móvil «SAT ID». Seleccione la opción «Renovación de e.Firma» y acepte los términos y condiciones.6
Autenticación Inicial: Capture su RFC, correo electrónico y, opcionalmente, su número de celular. El sistema enviará un código de confirmación al medio de contacto principal (generalmente el correo), el cual deberá ingresar para continuar.6
Carga de Identificación: Elija el tipo de identificación que utilizará y suba las imágenes del anverso y reverso. Este es un punto de fallo frecuente; las imágenes deben ser nítidas, sin reflejos, bien encuadradas y completamente legibles.
Grabación del Video de Verificación: El sistema le presentará una frase en pantalla. Deberá memorizarla y grabarse en un video corto recitándola de manera clara y audible, mirando directamente a la cámara.8
Firma de la Solicitud: Revise que todos los datos capturados sean correctos. A continuación, deberá firmar de forma autógrafa en el recuadro que aparece en la pantalla. Es importante que esta firma sea lo más parecida posible a la que aparece en su identificación oficial.6
Obtención del Folio: Al completar el proceso, la plataforma generará un folio de trámite. Es absolutamente imperativo anotar y guardar este número, así como descargar el acuse de la solicitud en formato PDF. Este folio es su única referencia para dar seguimiento al caso.8
3.3 La Fase de Espera: Consulta de Estatus y Tiempos de Respuesta
Una vez enviada la solicitud, comienza un periodo de revisión por parte de la autoridad.
Tiempo Estimado: El plazo oficial que tiene el SAT para responder es de hasta 5 días hábiles.15 Sin embargo, la experiencia de algunos usuarios indica que este periodo puede extenderse, por lo que se recomienda paciencia.25
Consulta de Estatus: El folio obtenido en la etapa anterior es la llave para monitorear el avance. En el portal SAT ID, se debe utilizar la opción «Consultar el estado de mi trámite», ingresando el folio y el RFC.7 Este folio es también el número de referencia indispensable si necesita contactar a MarcaSAT por cualquier problema con su solicitud.8
3.4 Etapa 2: Post-Aprobación – Generación de Archivos con Certifica
La recepción del correo de aprobación por parte del SAT no finaliza el trámite; solo autoriza a continuar con la siguiente etapa.
Descargar e Instalar Certifica: Acceda al portal del SAT para descargar la aplicación Certifica. Es un archivo ejecutable .jar, por lo que es un prerrequisito tener el software de Java instalado en la computadora.9
Generar un NUEVO Requerimiento: Abra la aplicación Certifica. En este punto, un paso contraintuitivo pero correcto es seleccionar la opción «Requerimiento de Generación de Firma Electrónica», no la de renovación.9
Llenar Datos y Crear Contraseña: El sistema solicitará su RFC, CURP y un correo electrónico. A continuación, deberá establecer y confirmar la nueva contraseña para su clave privada. Esta será la contraseña definitiva de su e.firma renovada.9
Generar y Guardar Archivos: Mueva el ratón de forma aleatoria para que el sistema genere la entropía necesaria para la clave. Al finalizar, haga clic en «Guardar Archivos». El programa creará dos archivos: la nueva clave privada (.key) y el requerimiento de generación (.req). Guárdelos en una carpeta segura y de fácil acceso en su equipo.9
3.5 Etapa 3: Post-Aprobación – Finalización en CertiSAT Web
Esta es la última etapa para concluir la renovación.
Acceso a CertiSAT Web: Ingrese al portal CertiSAT Web. El sistema le pedirá autenticarse. Punto Crítico: Debe acceder utilizando los archivos de su e.firma vencida (el certificado .cer y la clave .key anteriores, junto con su contraseña antigua).8
Seleccionar la Opción Correcta: Dentro del portal, navegue en el menú y elija la opción específica: «Renovación del certificado con SAT ID».8
Subir el Archivo de Requerimiento: Haga clic en «Examinar» y seleccione el archivo con extensión .req que generó en la Etapa 2 con la aplicación Certifica.15
Renovar y Descargar: Presione el botón «Renovar». El sistema le proporcionará un número de operación que debe guardar. Posteriormente, diríjase a la sección «Recuperación de Certificados».19
Obtener el Certificado Final: En «Recuperación de Certificados», busque su RFC. Verá en la lista su nuevo certificado, identificado con la fecha actual y estado «Activo». Haga clic en el número de serie para descargar el archivo final .cer. Guarde este archivo en la misma carpeta donde resguardó la nueva clave privada (.key) de la Etapa 2. Con ambos archivos y la nueva contraseña, su e.firma está renovada y lista para usarse.9
Sección IV: Guía Proactiva: Renovación de e.firma Vigente
Realizar la renovación antes de que la e.firma expire es el escenario ideal, ya que el proceso es significativamente más simple y rápido.
4.1 Ventajas de la Renovación Anticipada
Renovar una e.firma aún vigente ofrece beneficios considerables: el proceso es prácticamente instantáneo, no requiere la validación de identidad a través de SAT ID, se elimina el periodo de espera de hasta 5 días hábiles y se previene el riesgo de quedar inoperativo fiscalmente si la firma expira en un momento inoportuno.32 Se recomienda iniciar este trámite al menos 30 días antes de la fecha de vencimiento.32
4.2 Etapa 1: Generación del Archivo de Renovación (.ren) con Certifica
Iniciar Certifica: Abra la aplicación de escritorio Certifica.
Seleccionar Opción de Renovación: Elija la opción «Requerimiento de Renovación de Firma Electrónica».11
Cargar Certificado Vigente: Seleccione el archivo .cer de su e.firma actual, la que está por vencer.11
Establecer Nueva Contraseña: Cree y confirme la contraseña que tendrá su e.firma renovada.11
Firmar con la e.firma Vigente: Para autorizar el cambio, el sistema le solicitará que firme la solicitud utilizando su e.firma vigente (el archivo .key y la contraseña actuales).11
Guardar los Archivos: La aplicación generará dos nuevos archivos: una nueva clave privada (.key) y un archivo de requerimiento de renovación (.ren). Guárdelos en una nueva carpeta.20
4.3 Etapa 2: Finalización Inmediata en CertiSAT Web
Acceder a CertiSAT Web: Ingrese al portal autenticándose con su e.firma vigente.12
Enviar Archivo de Renovación: Vaya a la opción «Renovación del certificado» y suba el archivo con extensión .ren que acaba de generar.19
Descarga del Nuevo Certificado: La solicitud se procesa de inmediato. Guarde el acuse de recibo y vaya a la sección «Recuperación de Certificados» para descargar su nuevo archivo .cer. Júntelo con el nuevo archivo .key y su e.firma estará renovada por otros 4 años.19
Sección V: Análisis de Herramientas y Solución de Problemas Técnicos (Troubleshooting)
5.1 La Aplicación Certifica: Instalación y Errores de Java
Un problema recurrente que enfrentan los contribuyentes es la ejecución de la aplicación Certifica, la cual está desarrollada en Java y puede presentar conflictos.
Problema: El archivo Certifica.jar no se ejecuta o arroja errores, comúnmente debido a una versión incompatible de Java instalada en el equipo.9
Solución Paso a Paso:
Verificar Arquitectura del Sistema: Antes de descargar Certifica, determine si su sistema operativo es de 32 o 64 bits para bajar la versión correcta de la aplicación.28
Gestionar Versión de Java: La aplicación del SAT a menudo presenta «deuda técnica», lo que significa que puede no ser compatible con las versiones más recientes de Java. Si Certifica no funciona, la solución más efectiva es desinstalar la versión actual de Java y probar con una versión anterior, como Java Development Kit (JDK) 8 o 11, que han demostrado tener mayor compatibilidad según reportes de la comunidad de usuarios.38
Descargas Oficiales: Utilice siempre los portales oficiales para descargar tanto Java como la aplicación Certifica.10
5.2 Causas Comunes de Rechazo en SAT ID y Cómo Prevenirlas
Un rechazo en la solicitud de SAT ID obliga a reiniciar el proceso y esperar nuevamente. La mayoría de los rechazos se deben a errores en la calidad de la evidencia proporcionada.39
Tabla: Checklist Anti-Rechazo para SAT ID
Elemento
Requisito Clave para Evitar Rechazo
Foto de ID (Anverso/Reverso)
– Utilizar el documento original, no fotocopias. – Colocar sobre un fondo plano y de color sólido que contraste. – Evitar reflejos de luz; tomar la foto sin flash. – Asegurar que la imagen sea nítida y todos los datos, incluida la fotografía y la firma, sean perfectamente legibles. – No obstruir ninguna parte del documento con los dedos.
Video de Verificación
– Grabar en un lugar completamente silencioso. – Asegurar una buena iluminación frontal sobre el rostro; evitar grabar a contraluz. – Hablar de forma clara, pausada y con un volumen de voz adecuado. – Mirar directamente a la cámara durante toda la grabación. – El rostro debe estar completamente visible, sin gafas de sol, sombreros o cabello que lo cubra.
Firma Autógrafa
– La firma dibujada en la pantalla debe ser lo más parecida posible a la de la identificación oficial. – Utilizar un lápiz óptico (stylus) si es posible para lograr mayor precisión en pantallas táctiles.
Consistencia de Datos
– Verificar que el RFC, nombre completo y CURP ingresados coincidan exactamente con los registrados en el SAT y en la identificación oficial.
5.3 Plan de Acción ante Errores y Rechazos
Escenario 1: Solicitud Rechazada por Calidad de Evidencia.
Acción: El correo de rechazo del SAT especificará el motivo. Se debe corregir el error (por ejemplo, tomar mejores fotografías o grabar un nuevo video en condiciones óptimas) y reiniciar el trámite en SAT ID desde el principio. El sistema permite realizar varios intentos.39
Escenario 2: Error «Solicitud en Proceso» o Enlace de Confirmación Vencido.
Problema: El sistema se bloquea, mostrando el mensaje de que ya existe una solicitud en proceso, lo que impide iniciar una nueva.8
Solución (La Vía de Escape Telefónica): Este problema no se puede resolver desde el portal. La solución es contactar directamente al SAT.
Llamar a MarcaSAT: 55 627 22 728.8
Navegar el menú telefónico hasta la opción de hablar con un asesor humano.8
Explicar la situación y proporcionar el folio del trámite que se guardó previamente.
El asesor tiene la capacidad de cancelar la solicitud bloqueada en el sistema o enviar un nuevo enlace de confirmación válido, permitiendo así destrabar y finalizar el proceso.8
Escenario 3: Rechazo por Motivos Administrativos.
Problema: La solicitud es rechazada debido a inconsistencias en el estatus fiscal del contribuyente, como domicilio no localizado, incumplimiento de obligaciones fiscales o un RFC con problemas de registro.40
Solución: Estos problemas de fondo no pueden ser resueltos a través de ninguna plataforma en línea. La única vía de solución es agendar una cita presencial en una oficina del SAT para aclarar y regularizar la situación fiscal.
Sección VI: Gestión de Activos Digitales y Conclusiones Estratégicas
6.1 La Custodia de su Identidad Digital: Almacenamiento y Respaldo
Una vez completada la renovación y obtenidos los nuevos archivos .key y .cer, la responsabilidad de su custodia recae enteramente en el contribuyente. Una gestión inadecuada puede llevar a la necesidad de revocar la firma y realizar un trámite presencial.
Mejores Prácticas de Resguardo:
Crear Múltiples Respaldos: Genere al menos dos copias de seguridad de la carpeta que contiene los archivos .key, .cer y la contraseña.
Almacenamiento Separado y Seguro: Guarde estas copias en ubicaciones físicas y/o digitales distintas y seguras. Por ejemplo, una en una memoria USB en casa, otra en un disco duro externo en un lugar seguro, y una tercera en un servicio de almacenamiento en la nube que ofrezca cifrado de extremo a extremo.
Gestión de Contraseña: Nunca guarde la contraseña en un archivo de texto simple junto a los archivos de la e.firma. Utilice un gestor de contraseñas seguro o memorícela.
Nomenclatura Clara: Nombre la carpeta de forma inequívoca, incluyendo la fecha de vencimiento para una fácil identificación futura (ejemplo: e.firma_RFC_Vence_DD-MM-AAAA).
6.2 Resumen Estratégico y Recomendación Final
Este análisis demuestra que si bien es posible renovar una e.firma vencida sin acudir al SAT, el proceso está sujeto a condiciones estrictas y presenta múltiples puntos de posible fallo técnico y administrativo. La distinción fundamental permanece: la obtención por primera vez es ineludiblemente presencial, mientras que la renovación es factible en línea bajo ciertos escenarios.
La conclusión principal de este informe es que la renovación proactiva (realizada mientras la e.firma aún está vigente) es un procedimiento inmensamente más simple, rápido y seguro que la renovación reactiva de una firma ya caduca. El proceso para una firma vigente es casi instantáneo y evita la incertidumbre y la complejidad del flujo de trabajo de SAT ID.
Por lo tanto, la recomendación estratégica final para todo contribuyente es adoptar un enfoque proactivo. Al obtener su nueva e.firma, cuya vigencia es de 4 años 3, se debe agendar de inmediato un recordatorio en un calendario digital para 60 días antes de su fecha de vencimiento. Al llegar esa fecha, se debe seguir el procedimiento simple detallado en la Sección IV de este informe. Esta simple acción le permitirá evitar de forma permanente la complejidad del proceso de SAT ID, los posibles problemas técnicos con Java y, lo más importante, el riesgo de tener que realizar una visita obligatoria a una oficina del SAT.
https://iacontable.mx/wp-content/uploads/2025/07/ia_contable_firma_electronica_sin_ir_sat.jpg6551200CP Andres Soto Martínezhttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngCP Andres Soto Martínez2025-07-29 15:37:052025-07-29 15:37:05Como obtener tu FIRMA ELECTRÓNICA sin acudir al SAT. Guía Definitiva✅
En el mundo empresarial mexicano, la Asociación en Participación (A en P) es una figura legal y fiscal frecuentemente utilizada para realizar negocios conjuntos sin constituir una nueva sociedad.Pero,¿la A en P es considerada una persona moral? En este artículo te ofrecemos una guía completa,clara y actualizada sobre su definición,tratamiento fiscal,ventajas,desventajas y algunos consejos prácticos para maximizar sus beneficios.
¿Qué es una Asociación en Participación (A en P)?
La Asociación en participación es una figura jurídica prevista en los artículos 252 al 263 de la Ley General de Sociedades Mercantiles (LGSM). consiste en un contrato mediante el cual una persona física o moral, denominada asociante, concede a otra u otras, llamadas asociados, una participación en las utilidades y, en su caso, en las pérdidas de una o varias operaciones mercantiles, realizadas por el asociante en nombre propio.
Asociante: Realiza los actos y operaciones mercantiles, responde frente a terceros y administra la operación.
Asociados: Aportan recursos y participan en utilidades o pérdidas, pero no intervienen en la administración ni aparecen ante terceros.
¿La Asociación en Participación es una Persona Moral?
Una de las dudas más frecuentes es si la A en P constituye una persona moral a efectos legales y fiscales. Según la LGSM, la Asociación en Participación no es persona moral. Es una modalidad contractual y no genera una nueva entidad con personalidad jurídica propia.
Sin embargo, para efectos fiscales, el Artículo 17-B del Código Fiscal de la Federación (CFF) y el Artículo 75 de la Ley del Impuesto sobre la Renta (LISR) establecen que la A en P debe tributar como persona moral, es decir, se le da un tratamiento fiscal equiparable al de una sociedad mercantil.
Aspecto
Tratamiento de la A en P
legal
No es persona moral
Fiscal
Tributa como persona moral
Representación
Solo el asociante ante terceros
Fuente: LGSM, CFF, LISR
Tratamiento Fiscal de la Asociación en Participación
Obligaciones ante el SAT
La A en P debe inscribirse en el Registro Federal de Contribuyentes (RFC) como si fuera una persona moral. El asociante es quien realiza la inscripción y funge como representante legal ante el SAT. Entre sus obligaciones están:
Presentar declaraciones mensuales y anuales de ISR e IVA (si corresponde).
Emitir y recibir comprobantes fiscales digitales por internet (CFDI).
Llevar contabilidad electrónica conforme al Código Fiscal de la Federación.
Retener y enterar impuestos a los asociados, si así aplica.
Distribución de Utilidades y Pérdidas
Las utilidades y pérdidas se distribuyen conforme a lo pactado en el contrato de la A en P. El asociante debe retener y enterar el ISR correspondiente a los asociados. Esto se realiza mediante la emisión de CFDI de egresos o nómina,según el caso.
Ejemplo Práctico de Cálculo Fiscal
Ingresos totales: $1,000,000 MXN
Gastos deducibles: $600,000 MXN
Utilidad fiscal: $400,000 MXN
Participación del asociado: 40% ($160,000 MXN)
ISR retenido al asociado: Según tarifa de LISR, retenido y enterado por el asociante.
Este cálculo debe reflejarse correctamente en la declaración anual y los CFDI emitidos.
Ventajas y Desventajas de la Asociación en participación
Ventajas
Desventajas
No requiere inscripción en el Registro Público de Comercio
No otorga personalidad jurídica propia
Flexibilidad contractual
Responsabilidad ilimitada del asociante
Permite alianzas estratégicas temporales
Puede generar confusión fiscal si no se maneja correctamente
Beneficios Clave
Rapidez en la constitución: Basta un contrato privado.
Confidencialidad: Los asociados no aparecen ante terceros.
Optimización fiscal: Puede ser útil para proyectos conjuntos o pruebas de negocio antes de formar una sociedad formal.
Consejos Prácticos y Buenas Prácticas
Redacta un contrato claro y detallado: Especifica la aportación de cada parte, la distribución de utilidades y pérdidas, y los mecanismos de salida.
asesórate con un contador público certificado: El cumplimiento fiscal es fundamental, ya que el SAT fiscaliza a las A en P equiparándolas a personas morales.
Mantén una contabilidad ordenada: registra todas las operaciones y respalda cada movimiento con CFDI.
Verifica la correcta retención y entero de impuestos: En especial el ISR de los asociados, para evitar contingencias fiscales.
Evalúa la duración del proyecto: La A en P es ideal para proyectos o negocios temporales.
Casos Prácticos de Asociación en Participación
Ejemplo 1: Proyecto Inmobiliario
Una constructora (asociante) decide asociarse con un inversionista privado (asociado) para desarrollar un edificio. El inversionista aporta capital y la constructora la experiencia técnica.Ambos acuerdan una distribución del 60% para la constructora y 40% para el inversionista sobre las utilidades del proyecto. La A en P permite operar sin crear una nueva sociedad, pero fiscalmente cumple como persona moral.
Ejemplo 2: Alianza en el Sector Restaurantero
Un chef reconocido (asociante) se asocia con un grupo de inversionistas (asociados) para abrir un restaurante «pop-up» durante seis meses. Los inversionistas no aparecen en el contrato de arrendamiento ni ante proveedores, pero participan en las utilidades. Al término del proyecto, la A en P se liquida de manera sencilla.
Preguntas Frecuentes sobre la A en P y su Naturaleza Jurídica
¿La A en P debe inscribirse en el Registro Público de Comercio?
No,basta con la firma del contrato privado entre las partes.
¿Puede la A en P emitir facturas?
Sí, debe inscribirse en el RFC y emitir CFDI como persona moral.
¿Los asociados tienen responsabilidad ante terceros?
No, solo el asociante responde frente a terceros.
¿Se puede transformar una A en P en una sociedad mercantil?
Sí, mediante los procesos legales y fiscales correspondientes.
Conclusión
La Asociación en Participación (A en P) es una herramienta flexible para hacer negocios en México, ideal para proyectos temporales o alianzas estratégicas. Aunque legalmente no es una persona moral, fiscalmente debe cumplir como si lo fuera, lo que implica obligaciones claras ante el SAT. Su correcta utilización puede aportar grandes ventajas, pero es fundamental contar con asesoría profesional para evitar errores y contingencias.
¿Estás considerando una Asociación en Participación? Consulta a tu contador público certificado para estructurar tu proyecto conforme a la ley y aprovechar todos sus beneficios.
https://iacontable.mx/wp-content/uploads/2025/07/crea-imagen-en-formato-landscape-e1752726368421.png6861200Lic. Mario Alberto Olachea Gonzálezhttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngLic. Mario Alberto Olachea González2025-07-17 13:21:022025-07-16 22:28:40Asociación en Participación (A en P): ¿Persona Moral?
El doble filo de adquirir deuda: Conoce el impacto fiscal en tu negocio.
Adquirir deuda para iniciar o expandir un negocio en México es una estrategia financiera común, pero es crucial que los empresarios comprendan a fondo su efecto fiscal. Más allá de la obligación de pago, la deuda genera una serie de implicaciones en la carga tributaria de la empresa, que pueden ser tanto beneficiosas como perjudiciales si no se gestionan adecuadamente.
El Principal Beneficio: La Deducibilidad de los Intereses
El efecto fiscal más significativo y favorable de la deuda empresarial es la deducción de los intereses reales pagados. Los intereses que su negocio paga por un préstamo o crédito son considerados un gasto necesario para la operación y, por lo tanto, pueden restarse de la base sobre la cual se calcula el Impuesto Sobre la Renta (ISR). Esto se traduce en un menor impuesto a pagar.
Para que estos intereses sean deducibles, es indispensable cumplir con una serie de requisitos establecidos en la Ley del Impuesto Sobre la Renta (LISR):
Comprobante Fiscal Digital por Internet (CFDI): Es fundamental contar con el CFDI que ampare el pago de los intereses.
Contrato y Documentación de Soporte: Debe existir un contrato de préstamo que establezca las condiciones, como el monto, plazo y la tasa de interés.
Tasa de Interés de Mercado: La tasa de interés pactada debe ser similar a las que se manejan en el mercado en operaciones comparables. Tasas excesivamente altas pueden ser consideradas por la autoridad como un reparto de utilidades encubierto y, por lo tanto, no deducibles.
Razón de Negocios: Se debe poder demostrar que el préstamo fue adquirido para fines propios de la actividad del negocio, como la compra de maquinaria, la inversión en capital de trabajo o la expansión de operaciones.
Retención de ISR (cuando aplique): Si el acreedor es una persona física o un residente en el extranjero, la empresa deudora está obligada a retener y enterar el ISR correspondiente sobre los intereses pagados.
El Tratamiento del Capital: No es un Ingreso Acumulable
Es importante destacar que el monto principal del préstamo recibido no se considera un ingreso acumulable para efectos del ISR. Siempre y cuando la operación esté debidamente documentada como un pasivo (una deuda), la empresa no pagará impuestos por el dinero que ingresa a sus arcas producto de un financiamiento. Sin embargo, es vital mantener un registro contable impecable que demuestre el origen y la naturaleza de estos fondos.
Inversión en Activos y su Depreciación
Cuando la deuda se utiliza para adquirir activos fijos, como maquinaria, equipo de transporte o mobiliario, la empresa puede beneficiarse de la deducción por depreciación. La LISR permite deducir anualmente un porcentaje del valor de estos activos, reconociendo el desgaste que sufren por su uso a lo largo del tiempo. Las tasas de depreciación varían según el tipo de activo. Este es un beneficio fiscal adicional a la deducción de los intereses del crédito con el que se adquirieron.
El Ajuste Anual por Inflación: Un Factor a Considerar
La inflación genera un efecto en el valor real de las deudas y los créditos de una empresa. La legislación fiscal mexicana contempla un ajuste anual por inflación, que puede resultar en un ingreso acumulable o una deducción autorizada.
Ingreso Acumulable: Si el promedio anual de las deudas de la empresa es mayor que el promedio anual de sus créditos, la ley considera que la inflación ha disminuido el valor real de sus deudas, generando una «ganancia» inflacionaria que se considera un ingreso gravable.
Deducción Autorizada: Por el contrario, si el promedio anual de los créditos es superior al de las deudas, se entiende que la inflación ha erosionado el valor de lo que le deben a la empresa, lo que se traduce en una «pérdida» inflacionaria que puede ser deducida.
Las Potenciales Consecuencias Negativas y Limitaciones
No todo son beneficios. Existen importantes limitaciones y riesgos fiscales asociados al endeudamiento que deben ser monitoreados de cerca:
Límite a la Deducción de Intereses: Para las empresas cuyas deudas que devengan intereses excedan los $20 millones de pesos, existe un límite a la deducción de los intereses netos (intereses a cargo menos intereses a favor). Solo podrán deducir hasta el 30% de su Utilidad Fiscal Ajustada (similar al EBITDA fiscal). Los intereses no deducibles en un ejercicio se podrán aplicar en los diez ejercicios siguientes.
Capitalización Delgada (Thin Capitalization): Cuando se contraen deudas con partes relacionadas residentes en el extranjero, se deben respetar ciertas proporciones entre la deuda y el capital contable. Si el endeudamiento excede un múltiplo del capital (generalmente en una proporción de 3 a 1), los intereses generados por el excedente no serán deducibles.
Condonación de Deuda: Si un acreedor decide perdonar total o parcialmente una deuda, el monto condonado se considera un ingreso acumulable para la empresa deudora. Esto significa que deberá pagar ISR por esa cantidad, ya que fiscalmente se interpreta como un aumento en su patrimonio.
Créditos Respaldados: Las autoridades fiscales pueden reclasificar ciertas operaciones de financiamiento como «créditos respaldados» si consideran que se estructuraron de manera artificial para obtener un beneficio fiscal indebido. En estos casos, los intereses podrían no ser deducibles.
En resumen, adquirir deuda puede ser un motor de crecimiento para un negocio, ofreciendo ventajas fiscales como la deducción de intereses y la posibilidad de depreciar activos. Sin embargo, es imperativo que los empresarios y sus asesores fiscales planifiquen y estructuren cuidadosamente estas operaciones financieras. Una gestión informada y el cumplimiento riguroso de las disposiciones fiscales son esenciales para maximizar los beneficios y mitigar los riesgos asociados al endeudamiento. Se recomienda siempre buscar asesoría profesional para evaluar el impacto fiscal específico en cada caso particular.
https://iacontable.mx/wp-content/uploads/2025/07/dinero_deuda_contador_pensando_analisis.jpg6281200LCP Gonzalo Alfredo Gastelum Del Torohttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngLCP Gonzalo Alfredo Gastelum Del Toro2025-07-10 13:26:202025-07-10 13:26:20¿Adquiriendo deuda para iniciar o fortalecer tu negocio? Conoce el efecto fiscal que esto te genera…
Saludos a la comunidad empresarial y contable de México. Hoy abordaremos una de las áreas más fundamentales y, paradójicamente, más subestimadas de la planeación fiscal: el momento preciso para iniciar la depreciación de activos fijos.
Lejos de ser un mero trámite administrativo, la decisión sobre cuándo comenzar a aplicar la deducción por inversión es una palanca financiera que, utilizada con pericia, puede optimizar la carga tributaria y fortalecer la posición de liquidez de una compañía. Profundicemos.
El Fundamento Legal: El Principio de «Uso» sobre «Adquisición»
El error más común en la práctica es asumir que un activo es depreciable desde su fecha de adquisición, es decir, la fecha del Comprobante Fiscal Digital por Internet (CFDI). Sin embargo, la Ley del Impuesto Sobre la Renta (LISR), en su Artículo 31, es inequívoca: las inversiones únicamente comenzarán a deducirse a partir del ejercicio en el que se inicie su utilización.
Este principio es lógico: la deducción por depreciación busca reconocer el desgaste que sufre un bien por su contribución a la generación de ingresos. Si el activo está almacenado, en tránsito o en proceso de instalación, aún no está contribuyendo a dicho fin y, por ende, su vida útil fiscal no ha comenzado.
Las Dos Rutas Estratégicas que Permite la LISR
Una vez que el activo está en operación, la legislación nos concede una flexibilidad invaluable. El contribuyente puede optar por cualquiera de estas dos vías para cada uno de sus activos:
1. Iniciar la Depreciación en el Ejercicio en que se Pone en Marcha el Activo.
Esta es la opción más directa. Si un activo se empieza a utilizar en, digamos, mayo de 2025, la empresa puede comenzar a depreciarlo en la declaración anual de ese mismo ejercicio.
Cálculo Clave: Es fundamental recordar que para el primer ejercicio, la depreciación se calculará en proporción al número de meses completos de utilización. Siguiendo el ejemplo, se depreciaría por 8 meses (mayo a diciembre) del monto total anual permitido según las tasas de la LISR.
Ventaja Estratégica: Es la ruta preferida cuando la empresa está experimentando un año de alta rentabilidad y se busca maximizar las deducciones para mitigar la base gravable del ISR de forma inmediata. Permite que el beneficio fiscal se refleje lo más pronto posible.
2. Iniciar la Depreciación en el Ejercicio Fiscal Siguiente.
Alternativamente, la LISR permite diferir el inicio de la depreciación hasta el año fiscal inmediato posterior a aquel en que el activo comenzó a ser utilizado.
Cálculo Clave: Si se elige esta opción, la depreciación para el primer año de deducción (en el ejemplo, el ejercicio 2026) se aplicará por un ejercicio completo, sin prorrateos. Esto simplifica administrativamente el cálculo.
Ventaja Estratégica: Esta alternativa es una herramienta de planeación fiscal de gran poder. Es ideal en los siguientes escenarios:
Proyecciones de Crecimiento: Cuando se espera que el siguiente ejercicio fiscal genere una utilidad considerablemente mayor. Se «guarda» esa deducción para aplicarla contra una base gravable más alta, maximizando así el valor del escudo fiscal.
Años de Baja Utilidad o Pérdida: Si el año de adquisición y puesta en marcha del activo fue un año de baja utilidad o incluso de pérdida fiscal, aplicar la deducción tendría un impacto nulo o mínimo. Es más inteligente posponerla.
Simplificación Administrativa: Para empresas con un alto volumen de adquisiciones, estandarizar el inicio de la depreciación en el año siguiente puede agilizar los procesos de contabilidad y cálculo.
Consideraciones Avanzadas y «Puntos Finos»
¿Qué se considera «Inicio de Uso»? No basta con encender la máquina. Se refiere a su incorporación formal en el proceso productivo o administrativo generador de ingresos. La documentación interna (bitácoras de instalación, reportes de producción, actas de puesta en marcha) es crucial como elemento de materialidad ante una revisión del SAT.
Consistencia y Control: La elección se hace por cada activo. Es vital mantener un control de activos fijos impecable donde se documente la fecha de adquisición, la fecha de inicio de uso y el ejercicio en que se decidió comenzar la depreciación.
Impacto en Coeficiente de Utilidad: Recuerde que las deducciones impactan en el cálculo del coeficiente de utilidad que servirá de base para los pagos provisionales del siguiente año. La decisión, por tanto, tiene efectos en el flujo de efectivo futuro.
Conclusión: De la Tarea al Timón Estratégico
La gestión de la depreciación de activos fijos trasciende la mera contabilidad. Es un reflejo de la visión financiera de la empresa. Al entender y aplicar estratégicamente las opciones que nos brinda la LISR, transformamos una obligación de cumplimiento en una herramienta para optimizar la carga tributaria, alinear el gasto fiscal con los ciclos de ingresos y fortalecer la toma de decisiones financieras.
¿Su estrategia de depreciación actual está realmente alineada con sus proyecciones de negocio? Déjenos su opinión o caso en los comentarios.
https://iacontable.mx/wp-content/uploads/2025/07/depreciacion_fiscal_mexico_cuando.jpg6281200Carlos Alberto Espinoza Olacheahttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngCarlos Alberto Espinoza Olachea2025-07-07 11:17:552025-07-07 11:17:55El Momento Cero de la Depreciación de Activos Fijos: Una Decisión Estratégica Subestimada por las Empresas en México
¿Retención del 20% en Venta de Acciones? Lo que debes saber
Es una duda recurrente: ¿Por qué me retuvieron impuestos si no gané ni un centavo en la venta? La respuesta corta es: Porque es la regla general obligatoria, a menos que decidas formalizar la operación mediante un dictamen fiscal.
Aquí te explicamos el sustento legal y las opciones que tienes para que no te tome por sorpresa.
1. El Fundamento Legal: La Regla del 20%
De acuerdo con el artículo 126, cuarto párrafo de la LISR, cuando se trata de la enajenación de acciones de personas físicas residentes en México, el adquirente está obligado a efectuar una retención del 20% sobre el monto total de la operación.
Importante: Esta retención se realiza sobre el precio de venta, sin importar si hubo utilidad o pérdida, y tiene el carácter de pago provisional.
2. Las Dos Vías para el Pago de Impuestos
La ley permite que el contribuyente elija entre la «comodidad» de la retención general o la «precisión» de un dictamen. Aquí las comparamos:
Concepto
Regla General (Sin Dictamen)
Opción con Dictamen Fiscal
Tasa de Retención
20% sobre el precio total.
Pago sobre la ganancia real.
Sustento Legal
Art. 126, 4to párrafo LISR.
Art. 126, 5to párrafo LISR.
Requisito
Ninguno adicional.
Dictamen por Contador Público Inscrito (CPI).
Resultado si hay pérdida
Se retiene el 20% de todos modos.
No se efectúa retención.
3. El CFDI de Retenciones y su Complemento
El adquirente no solo debe retener el dinero, sino formalizarlo ante el SAT. Según la Regla 2.7.5.4. de la Resolución Miscelánea Fiscal (RMF), se debe emitir un CFDI de Retenciones e Información de Pagos que incluya el «Complemento de Enajenación de Acciones».
Incluso si el cálculo arroja una pérdida, el complemento debe llenarse con valor de cero en el campo de «Ganancia», sirviendo como el comprobante oficial que el vendedor usará para recuperar su dinero en la Declaración Anual.
4. ¿Por qué retener si no hubo ganancia?
La autoridad fiscal (SAT) no conoce tu costo fiscal de adquisición de forma automática en el momento de la venta. Para el SAT, cualquier ingreso por venta de acciones se presume gravable hasta que se demuestre lo contrario. El 20% actúa como una «garantía» de que el impuesto se cubra.
5. La Recuperación: El Saldo a Favor
Si te retuvieron el 20% y tu operación resultó en pérdida fiscal (o una ganancia mínima), no has perdido ese dinero. Al presentar tu Declaración Anual de Personas Físicas:
Calculas la ganancia o pérdida real (Art. 121 y 124 LISR).
Acreditas la retención del 20% que te hicieron.
El excedente se convierte en un Saldo a Favor, el cual puedes solicitar en devolución o compensar.
Conclusión:
La retención del 20% es el camino por defecto, pero no el definitivo. Si la operación es cuantiosa y sabes que no habrá ganancia, el Dictamen Fiscal (bajo los requisitos del Art. 215 del RLISR) suele ser la mejor inversión para evitar descapitalizarse temporalmente.
¿Estás planeando vender acciones o partes sociales? Asegúrate de que tu equipo contable revise el costo fiscal actualizado antes de firmar ante notario. 😉
https://iacontable.mx/wp-content/uploads/2025/05/g_plan.jpg13852164Lic. Mario Alberto Olachea Gonzálezhttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngLic. Mario Alberto Olachea González2025-07-05 11:26:392026-03-11 08:43:21¿Retención del 20% en Venta de Acciones? Sí, es la regla general cuando…
Las Nuevas Reformas 2025 a la Ley Antilavado en México que vienen y debes conocer.
Un análisis profundo de los cambios, su impacto y cómo preparar a tu empresa para el cumplimiento.
El panorama del cumplimiento normativo en México está en constante evolución, y uno de los cambios más significativos de los últimos tiempos acaba de ser aprobado. El Congreso ha dado luz verde a un paquete de reformas a la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (Ley Antilavado) y al Código Penal Federal.
Estas no son modificaciones menores. Responden a las exigencias del entorno global y a las recomendaciones del Grupo de Acción Financiera Internacional (GAFI) para cerrar brechas en la lucha contra el lavado de dinero y el financiamiento del terrorismo. Para contadores, directores financieros y dueños de negocios, ignorar estas reformas no es una opción. Es imperativo entenderlas a fondo para garantizar el cumplimiento, evitar sanciones severas y proteger la integridad de sus operaciones.
En este artículo, desde iAContable.mx, desglosamos las claves de esta reforma para que puedas navegar con éxito este nuevo escenario regulatorio.
El Contexto: ¿Por Qué Reformar la Ley Ahora?
México, como miembro del GAFI, está comprometido a mantener su marco legal alineado con los estándares internacionales. Las evaluaciones periódicas de este organismo han señalado áreas de oportunidad para fortalecer los controles y la supervisión. Esta reforma es la respuesta directa a dichas observaciones, buscando ser más eficaces en la detección y prevención de flujos de capital ilícito que dañan la economía formal y la seguridad del país.
Los Cambios Clave Desglosados: ¿Qué Hay de Nuevo?
Analicemos punto por punto las modificaciones más relevantes y su impacto directo en las empresas y los profesionales que las asesoran.
1. Ampliación del Catálogo de Actividades Vulnerables
El corazón de la Ley Antilavado reside en la definición de «Actividades Vulnerables». La reforma amplía este concepto para incluir a nuevos actores económicos:
Construcción en Desarrollos Inmobiliarios: Anteriormente, el foco estaba en la intermediación y comercialización. Ahora, la actividad misma de construcción y desarrollo entra en el radar, obligando a las empresas constructoras a implementar controles y reportar operaciones.
Operaciones con Criptomonedas desde el Extranjero: Se especifica que las operaciones con activos virtuales (criptomonedas) realizadas por mexicanos, incluso si la plataforma o el proveedor de servicios se encuentra en el extranjero, serán consideradas Actividades Vulnerables. Esto cierra una laguna importante en la era de las finanzas digitales globales.
Impacto práctico: Si tu empresa o tus clientes operan en estos sectores, ahora están sujetos a todas las obligaciones de la ley: identificación de clientes y usuarios, presentación de Avisos, integración de expedientes, etc.
2. El Beneficiario Controlador: La Lupa se Intensifica
La identificación del Beneficiario Controlador (la persona física que realmente posee o controla una empresa) siempre ha sido un pilar de la ley. La reforma refuerza esta obligación:
Precisión en la Definición: Se ajusta el porcentaje de participación accionaria y los criterios de control para considerar a alguien como Beneficiario Controlador, alineándose con estándares más estrictos.
Mayor Debida Diligencia: La carga de la prueba para identificar a esta persona se vuelve más rigurosa. Ya no bastará con una declaración superficial; se requerirá una investigación documentada.
Impacto práctico: Los contadores y abogados corporativos deberán profundizar en la estructura de capital de sus clientes. Será necesario solicitar y resguardar documentación que acredite fehacientemente quiénes son las personas físicas que toman las decisiones y se benefician de la entidad.
3. Nuevos Umbrales y Obligaciones de Aviso
La reforma modifica los montos a partir de los cuales una operación debe ser reportada a la autoridad. Notablemente:
Activos Virtuales: Se reducen significativamente los umbrales para reportar operaciones con criptomonedas, reflejando la preocupación global por su uso en actividades ilícitas.
Homologación: Se unifican criterios para notarios y corredores públicos para evitar discrepancias y fortalecer la supervisión en operaciones de fe pública.
Impacto práctico: Las empresas deberán ajustar sus sistemas de monitoreo de transacciones. Operaciones que antes no requerían un Aviso, ahora podrían necesitarlo. Esto exige una revisión inmediata de los parámetros de alerta en los sistemas internos.
4. Conservación de la Información: De 5 a 10 Años
El plazo legal para conservar la información y documentación soporte de las operaciones (como los expedientes de identificación de clientes) se duplica, pasando de cinco a diez años.
Impacto práctico: Esta es una modificación con un impacto operativo y financiero directo. Las empresas deben garantizar soluciones de almacenamiento (físico y digital) seguras, íntegras y accesibles por una década. Esto implica costos de almacenamiento, políticas de seguridad de datos más robustas y una planificación a largo plazo para la gestión documental.
5. Tecnología y Auditorías: La Era de la Sistematización
Quizás uno de los cambios más transformadores es la nueva obligación de:
Implementar Sistemas Automatizados: La ley ahora exigirá contar con sistemas informáticos que ayuden a detectar y monitorear operaciones y transacciones de manera más eficiente.
Realizar Auditorías Periódicas: Se establece la obligación de someter los procesos de cumplimiento a auditorías periódicas, ya sean internas o por un tercero independiente, para verificar su eficacia.
Impacto práctico: La era de los controles manuales y las hojas de cálculo ha terminado. Las empresas necesitan invertir en RegTech (Tecnología Regulatoria). Para los contadores y consultores, esto representa una enorme oportunidad para ofrecer servicios de asesoría en la selección e implementación de estas tecnologías, así como servicios de auditoría de cumplimiento.
¿Qué Sigue? Pasos Prácticos para la Adaptación
La reforma ha sido aprobada, y una vez publicada en el Diario Oficial de la Federación, las empresas tendrán un plazo para adaptarse. No esperes hasta el último minuto. Desde iAContable.mx te recomendamos iniciar ya con un plan de acción:
Realiza un Diagnóstico de Impacto: Evalúa cómo afecta cada uno de estos cambios a tu modelo de negocio y a tus procesos actuales. ¿Realizas alguna de las nuevas Actividades Vulnerables? ¿Tus umbrales de alerta están actualizados?
Capacita a tu Equipo: Desde la alta dirección hasta el personal operativo que trata con clientes, todos deben comprender las nuevas obligaciones. La capacitación es la primera línea de defensa.
Actualiza tu Manual de Cumplimiento: Tu manual de PLD/FT debe ser un documento vivo. Modifícalo para reflejar los nuevos requisitos sobre el Beneficiario Controlador, los plazos de conservación y los procesos de reporte.
Evalúa tus Herramientas Tecnológicas: ¿Tu software actual te permite cumplir con la nueva obligación de sistemas automatizados? Es momento de explorar el mercado de soluciones RegTech para el monitoreo de operaciones y la gestión de expedientes.
Busca Asesoría Profesional: Apóyate en tus contadores y abogados expertos en la materia. Una auditoría preventiva puede ahorrarte multas millonarias y problemas legales en el futuro.
Conclusión: Un Desafío que Impulsa la Profesionalización
Estas reformas a la Ley Antilavado representan un desafío significativo, pero también una oportunidad para fortalecer las estructuras de gobierno corporativo y la transparencia en México. El cumplimiento ya no es un área aislada; es una función estratégica que protege el valor y la reputación de la empresa.
Adaptarse proactivamente no solo te mantendrá del lado correcto de la ley, sino que te posicionará como una entidad confiable y robusta en un mercado que valora, cada vez más, la integridad y la transparencia.
¿Tu empresa está preparada para estos cambios? En iAContable.mx estamos para ayudarte a navegar la complejidad del nuevo entorno regulatorio.
¡Suscríbete a nuestro boletín para mantenerte siempre actualizado!
https://iacontable.mx/wp-content/uploads/2025/06/criptomonedas_sat_mexico_lavado_dinero_2025.jpg6281200Carlos Alberto Espinoza Olacheahttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngCarlos Alberto Espinoza Olachea2025-07-04 13:15:312025-07-04 11:43:43Las Nuevas Reformas 2025 a la Ley Antilavado en México que vienen y debes conocer.
¿Considerando disminuir los pagos provisionales de ISR?
Primero realiza un análisis del efecto financiero.
En un entorno económico donde la liquidez es reina, las empresas en México buscan constantemente estrategias para optimizar su flujo de efectivo. Una de las herramientas fiscales que emerge como una opción atractiva es la solicitud de disminución de los pagos provisionales del Impuesto Sobre la Renta (ISR). Sin embargo, esta decisión no debe tomarse a la ligera. Un análisis profundo de sus implicaciones financieras es crucial para evitar que un alivio temporal se convierta en una carga futura.
Los pagos provisionales son anticipos mensuales que las personas morales realizan a cuenta del ISR anual. Se calculan, por lo general, aplicando un «coeficiente de utilidad» —determinado con base en los resultados fiscales del ejercicio anterior— a los ingresos nominales del periodo. Este mecanismo busca que el contribuyente vaya enterando el impuesto de forma paulatina a lo largo del año.
La Oportunidad de un Respiro Financiero
La legislación fiscal mexicana, en el artículo 14 de la Ley del Impuesto Sobre la Renta (LISR), contempla la posibilidad de que los contribuyentes soliciten una autorización para disminuir el monto de sus pagos provisionales a partir del segundo semestre del ejercicio. Esta opción es particularmente valiosa para aquellas empresas que, durante el año en curso, experimentan una baja en sus utilidades en comparación con el ejercicio anterior.
Las razones para esta disminución pueden ser variadas: una contracción en el mercado, la pérdida de un cliente importante, un aumento extraordinario en los costos de operación, o simplemente, proyecciones financieras más conservadoras que las del año previo. En estos escenarios, continuar realizando pagos provisionales con un coeficiente de utilidad que ya no refleja la realidad económica de la empresa puede generar una presión innecesaria sobre su flujo de efectivo.
Obtener una autorización para disminuir estos pagos se traduce en un beneficio financiero inmediato y tangible: una mayor disponibilidad de recursos líquidos. Este capital adicional puede ser reinvertido en áreas críticas del negocio, como la compra de inventario, el pago a proveedores, la inversión en tecnología o, simplemente, para mantener una posición de caja saludable ante la incertidumbre.
El Proceso para Solicitar la Disminución: ¿Cómo y Cuándo?
Para acceder a este beneficio, los contribuyentes deben presentar una solicitud formal ante el Servicio de Administración Tributaria (SAT). El trámite debe realizarse al menos un mes antes de la fecha en que se deba efectuar el pago que se busca disminuir. Por ejemplo, para reducir el pago provisional de julio, la solicitud deberá presentarse a más tardar el 17 de julio.
Los requisitos para la solicitud, que generalmente se presenta a través del Buzón Tributario, son los siguientes:
Formato 34: «Solicitud de Autorización para disminuir el monto de pagos provisionales», debidamente requisitado.
Escrito libre: En este documento se deben detallar los hechos y las circunstancias que motivan la solicitud, explicando por qué se estima que el coeficiente de utilidad del ejercicio en curso será menor al que se está aplicando.
Papeles de trabajo: Es fundamental adjuntar la documentación que soporte la estimación del nuevo coeficiente de utilidad. Esto incluye una proyección de los ingresos y las deducciones para el cierre del ejercicio, así como el cálculo del ISR estimado.
Identificación oficial vigente del representante legal.
Poder notarial que acredite las facultades del representante legal.
El SAT evaluará la solicitud y podrá autorizar, negar o autorizar parcialmente la disminución.
El Doble Filo: Un Análisis Financiero Detallado del Riesgo
Si bien la disminución de los pagos provisionales ofrece un respiro en la liquidez, también conlleva un riesgo financiero que debe ser cuidadosamente ponderado: el pago de recargos y actualizaciones si la estimación resulta incorrecta.
Si al presentar la declaración anual, el ISR causado resulta superior a los pagos provisionales efectuados (incluso con la disminución autorizada), la diferencia deberá cubrirse con la correspondiente actualización por inflación y los recargos por mora.
Ejemplo Práctico:
Imaginemos una empresa, «Comercializadora del Valle, S.A. de C.V.», que en 2024 obtuvo una utilidad fiscal que resultó en un coeficiente de utilidad del 0.15. Para 2025, sus pagos provisionales se calculan con base en ese coeficiente.
Ingresos nominales de enero a junio de 2025: $10,000,000 MXN.
Utilidad fiscal estimada para pagos provisionales (sin disminución): $10,000,000 * 0.15 = $1,500,000 MXN.
A mediados de 2025, la empresa proyecta que, debido a nuevas condiciones de mercado, su coeficiente de utilidad para todo el año será del 0.10. Solicita y obtiene la autorización para disminuir sus pagos provisionales a partir de julio.
Efecto Positivo en el Flujo de Efectivo (julio-diciembre): La empresa pagará un 33.3% menos de ISR provisional en la segunda mitad del año, liberando flujo de efectivo mensual.
El Escenario de Riesgo: Al cierre del ejercicio, la empresa presenta su declaración anual y resulta que su coeficiente de utilidad real no fue del 0.10, sino del 0.12.
Ingresos nominales totales de 2025: $20,000,000 MXN.
ISR que debió pagar provisionalmente (con el coeficiente real): $20,000,000 * 0.12 * 30% = $720,000 MXN.
ISR que pagó provisionalmente (con la disminución): ($10,000,000 * 0.15 * 30%) + ($10,000,000 * 0.10 * 30%) = $450,000 + $300,000 = $750,000 MXN. En este caso hipotético, pagó ligeramente de más, pero si el coeficiente real hubiera sido, por ejemplo, de 0.18, la situación sería muy diferente.
Escenario con Desviación Negativa: Supongamos que el coeficiente real fue del 0.18.
Diferencia a cargo: $1,080,000 – $750,000 = $330,000 MXN.
Sobre esta diferencia de $330,000, la empresa deberá calcular la actualización desde la fecha en que debió realizarse cada pago y hasta el cierre del ejercicio, además de los recargos por mora correspondientes. La tasa de recargos mensual puede ser significativa, convirtiendo el ahorro temporal en un costo financiero considerable.
Consideraciones Estratégicas: ¿Es la Decisión Correcta para su Empresa?
La decisión de solicitar la disminución de los pagos provisionales de ISR debe ser el resultado de un análisis estratégico y no de una reacción impulsiva a una necesidad de liquidez. A continuación, se presentan algunas consideraciones clave:
Precisión de las Proyecciones Financieras: La piedra angular de esta estrategia es la capacidad de la empresa para proyectar con un alto grado de certeza sus ingresos y gastos para el resto del año. Unas proyecciones demasiado optimistas o pesimistas pueden llevar a una decisión equivocada.
Análisis de Sensibilidad: Es recomendable realizar un análisis de escenarios. ¿Qué sucede si los ingresos son un 10% menores a lo proyectado? ¿Y si los costos aumentan inesperadamente? Evaluar el impacto de estas variaciones en el cálculo final del ISR es fundamental.
Costo de Oportunidad del Capital: Compare el costo financiero potencial de los recargos y actualizaciones contra el beneficio que podría generar la liquidez adicional. Si los fondos liberados se invierten en un proyecto con un alto retorno, podría justificarse el riesgo.
Historial y Relación con el SAT: Una solicitud bien fundamentada y transparente puede fortalecer la imagen de la empresa como un contribuyente cumplido. Por el contrario, errores constantes en las estimaciones podrían generar un mayor escrutinio por parte de la autoridad fiscal.
En conclusión, la disminución de los pagos provisionales de ISR es una herramienta fiscal poderosa para la gestión del flujo de efectivo. Sin embargo, su uso exige una planificación financiera meticulosa y una comprensión clara de los riesgos involucrados. Un análisis conservador y bien documentado es la mejor póliza de seguro para garantizar que un beneficio a corto plazo no se traduzca en un problema financiero a largo plazo. Antes de tomar una decisión, la asesoría de un profesional fiscal es, más que una recomendación, una necesidad.
https://iacontable.mx/wp-content/uploads/2025/06/disminuir_pagos_provisionales_isr_riesgos.jpeg6281200CP y MI Gabriela Montserrat Montaño Verduzcohttps://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.pngCP y MI Gabriela Montserrat Montaño Verduzco2025-06-30 12:07:032025-06-30 12:07:03¿Considerando disminuir los pagos provisionales de ISR? Primero realiza un análisis del efecto financiero y conoce LOS RIESGOS.