IA Contable de México.
  • Inicio
  • Quiénes somos
  • Contacto
  • Mi Usuario
    • Conectarse / Ingresar
    • Desconectarse / Salir
    • Registrarse
  • Click to open the search input field Click to open the search input field Buscar
  • Menú Menú
  • Link to X
  • Link to Facebook
Aspectos Fiscales en México, Participación de los Trabajadores en la Utilidades PTU

La PTU considerada como no-pagada. Definitivamente trae problemas a futuro…

¿Te gustó este post? Por favor compártelo:

bola nieve ptu no pagada sat

La PTU considerada como no-pagada.

Definitivamente trae problemas a futuro…

El «efecto bola de nieve» de la PTU considerada como no pagada se refiere a un problema que se genera debido a la forma en que el SAT precarga la información de la Participación de los Trabajadores en las Utilidades (PTU) en las declaraciones anuales y pagos provisionales, especialmente cuando el pago de la PTU no coincide con el periodo esperado o cuando existen diferencias entre lo determinado y lo efectivamente pagado o cobrado por los trabajadores.


Aquí te explico los puntos clave y por qué se produce este efecto:

La mecánica del SAT y el problema:

  • Precarga de información: El SAT precarga los datos de la PTU pagada basándose en los Comprobantes Fiscales Digitales por Internet (CFDI) de nómina timbrados por los patrones. La expectativa es que la PTU se timbre y pague en los meses de mayo (para personas morales) o junio (para personas físicas).
  • PTU no pagada o pagada extemporáneamente: Si la PTU se paga en un mes posterior a mayo/junio (por ejemplo, debido a aclaraciones, revisiones o amparos), o si hay montos de PTU que los trabajadores no cobran dentro del plazo legal, esto puede generar una inconsistencia.
  • Inconsistencias en la declaración anual y pagos provisionales:
    • Pagos provisionales: El SAT tiene criterios estrictos para la disminución de la PTU en los pagos provisionales, esperando que se haga a partir de mayo y de forma prorrateada. Si el pago de la PTU se realiza después de mayo, el sistema del SAT podría no reconocerla automáticamente para su disminución en los pagos provisionales de ese ejercicio, lo que podría llevar a un cálculo de ISR (Impuesto Sobre la Renta) provisional mayor al debido.
    • Declaración anual: En la declaración anual, el sistema del SAT precarga un monto de PTU «determinada» o «a repartir» que podría no coincidir con la PTU que realmente fue pagada a los trabajadores o con aquella a la que efectivamente tuvieron derecho. Si hay PTU no cobrada por los trabajadores (que prescribe al año), o si hubo un cálculo original que resultó en un monto mayor al que se debía repartir (por topes o límites), el SAT podría seguir considerándola como «PTU pendiente de pago».
  • cfdi nominaEfecto «bola de nieve»: Si el sistema del SAT sigue considerando una PTU como «no pagada» o «pendiente», aunque el patrón la haya pagado, o si el excedente no corresponde a PTU, esto puede generar un arrastre de saldos incorrectos año tras año. Esta inconsistencia puede manifestarse como:
    • Mayor base gravable para el patrón: Si la PTU efectivamente pagada no se reconoce correctamente para su disminución, la utilidad fiscal del patrón podría parecer mayor, resultando en un ISR a cargo más alto.
    • PTU en recibos de nómina del trabajador no cobrada: También afecta a los trabajadores. Si en sus CFDI de nómina aparece un ingreso por PTU que nunca cobraron (porque no fueron por ella, por ejemplo), su declaración anual precargada podría mostrar un ingreso gravable mayor, lo que podría implicar un ISR a cargo para el trabajador que no le corresponde.
    • Posibles requerimientos del SAT: Estas discrepancias pueden llevar a que el SAT envíe requerimientos a los contribuyentes para aclarar los montos de PTU declarados versus los que la autoridad tiene registrados.

Posibles soluciones o consideraciones:

  • Ajuste en la declaración anual: Se sugiere que, en la declaración anual, se indique el monto de la PTU que realmente fue distribuida y pagada a los trabajadores, o bien, el monto topado al que tuvieron derecho, y no necesariamente el total que se determinó inicialmente a repartir.
  • Aclaraciones ante el SAT: En casos de discrepancias significativas, puede ser necesario presentar aclaraciones ante el SAT, proporcionando la documentación que respalde los montos de PTU efectivamente pagados.
  • Monitoreo de CFDI de nómina: Es crucial que los patrones se aseguren de que los CFDI de nómina por concepto de PTU reflejen fielmente los montos pagados y se timbren correctamente en los periodos correspondientes.
  • Plazos de prescripción de la PTU: Es importante recordar que la PTU tiene un plazo de un año para ser cobrada por los trabajadores. Si no es cobrada en este plazo, el monto no se «pierde» sino que se suma a la PTU a repartir del siguiente ejercicio.

En resumen, el «efecto bola de nieve» surge de la rigidez del sistema del SAT al precargar la información de la PTU, sin considerar las particularidades de los pagos extemporáneos, las PTU no cobradas o los topes legales, lo que genera inconsistencias que pueden arrastrarse en los registros fiscales del contribuyente si no se atienden adecuadamente.
junio 27, 2025/0 Comentarios/por Lic. Sofía Daniela Higuera Osuna
https://iacontable.mx/wp-content/uploads/2025/06/bola_nieve_ptu_no_pagada_sat_2.jpg 628 1200 Lic. Sofía Daniela Higuera Osuna https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Sofía Daniela Higuera Osuna2025-06-27 11:16:102025-06-27 11:22:53La PTU considerada como no-pagada. Definitivamente trae problemas a futuro…
Aspectos Fiscales en México, El uso del efectivo en México, Evasión Fiscal en México

El «Juego de Doble Agente» con el SAT: Una Metáfora de la Evasión Fiscal en México

¿Te gustó este post? Por favor compártelo:

Juego Doble Agente SAT evasion

Juego de Doble Agente con el SAT

El «Juego de Doble Agente» con el SAT:

Una Metáfora de la Evasión Fiscal en México

La frase «El juego de doble agente del SAT» no se refiere a un término oficial o a un caso específico documentado por el Servicio de Administración Tributaria (SAT) en México. Más bien, es una metáfora que describe las complejas y, a menudo, ilícitas estrategias que algunos contribuyentes emplean para evadir sus obligaciones fiscales. Actúan como «dobles agentes» al aparentar cumplimiento ante la autoridad fiscal, mientras que, por otro lado, realizan maniobras para ocultar ingresos y reducir el pago de impuestos.

Esta expresión popular encapsula la percepción de que interactuar con el SAT puede ser un «juego» de astucia, donde los contribuyentes buscan fisuras en la ley o derechamente incurren en actos de simulación para su beneficio. El concepto de «doble agente» se ajusta a diversas prácticas de evasión y elusión fiscal, entre las que destacan:

Los «Dobles Contratos» en el Deporte y Otras Industrias

Un ejemplo emblemático de este «doble juego» es el de los dobles contratos, una práctica que ha sido señalada en diversas ocasiones en el fútbol mexicano y otros sectores. En este esquema, se firman dos acuerdos:

  • El contrato oficial: Se registra ante el SAT y estipula un sueldo o monto menor, sobre el cual se calculan y pagan los impuestos correspondientes.
  • El contrato «por fuera» o complementario: De carácter privado, establece el verdadero y mayor ingreso de la persona. Esta parte del ingreso no se declara, evadiendo así la carga fiscal real.

Mi Contabilidad.Digital. LOGO 02


Otras Tácticas del «Doble Agente» Fiscal

Más allá de los dobles contratos, el «juego de doble agente» puede incluir una variedad de estrategias, tales como:

  • Empresas fantasma o factureras: Creación de empresas que no tienen operaciones reales y cuya única finalidad es emitir facturas falsas para deducir gastos inexistentes y así reducir la base gravable.
  • Planeaciones fiscales agresivas: Uso de interpretaciones forzadas de la ley para crear estructuras corporativas complejas, a menudo en paraísos fiscales, con el fin de mover utilidades y no pagar los impuestos correspondientes en México.
  • Subdeclaración de ingresos: Reportar al SAT ingresos menores a los realmente obtenidos, especialmente común en actividades con alto flujo de efectivo.
  • Simulación de actos jurídicos: Realizar operaciones que aparentan ser legales pero que en el fondo buscan un beneficio fiscal indebido.

La Percepción del Contribuyente: Un «Juego de la Vida» con el SAT

La complejidad del sistema fiscal mexicano y la percepción de una alta carga tributaria también alimentan la idea de un «juego» contra el SAT. En redes sociales y foros, es común encontrar la metáfora del «Juego de la Vida con el SAT», donde los contribuyentes narran las dificultades y los «retos» que enfrentan para cumplir con sus obligaciones, desde la obtención de una cita hasta la presentación de declaraciones.

Si bien para muchos el cumplimiento fiscal es una obligación ciudadana, para otros, la evasión se convierte en un arriesgado «juego de doble agente», con consecuencias que pueden ir desde multas y recargos hasta procesos penales por defraudación fiscal. La autoridad fiscal, por su parte, ha intensificado en los últimos años sus mecanismos de fiscalización y el uso de tecnología para detectar estas prácticas y combatir el «juego» de la evasión.

junio 26, 2025/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2025/06/Juego-Doble-Agente-SAT-evasion.jpeg 628 1200 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2025-06-26 10:35:212025-06-24 13:47:59El «Juego de Doble Agente» con el SAT: Una Metáfora de la Evasión Fiscal en México
Aspectos Fiscales en México

La Inoperancia de Agravios Novedosos en el Recurso de Revisión: Un Candado Procesal Clave

¿Te gustó este post? Por favor compártelo:

Inoperancia de Agravios Novedosos en el Recurso de Revision 3

La Inoperancia de Agravios Novedosos en el Recurso de Revisión: Un Candado Procesal Clave

En el sistema jurídico mexicano, el principio de inoperancia de agravios novedosos en el recurso de revisión constituye una regla técnica fundamental que impide el análisis de argumentos o cuestiones no planteadas en la demanda de amparo o durante la secuela procesal de primera instancia. Esta figura procesal, de observancia estricta por los tribunales colegiados de circuito y la Suprema Corte de Justicia de la Nación, busca preservar la naturaleza del recurso de revisión como un medio de control de la legalidad de la sentencia recurrida, y no como una nueva oportunidad para litigar.

¿Qué son los Agravios Novedosos?

Los agravios novedosos son aquellos motivos de inconformidad que el recurrente introduce por primera vez en su escrito de revisión, y que no fueron sometidos al conocimiento y consideración del juez de distrito o del tribunal que conoció del asunto en primera instancia. En esencia, son argumentos que no formaron parte de la litis original.

El fundamento de su inoperancia radica en el principio de litis cerrada, que implica que la materia de la revisión debe limitarse a examinar la legalidad de la sentencia impugnada a la luz de los conceptos de violación expresados en la demanda de amparo, las pruebas aportadas y las consideraciones del juzgador primario. Permitir el estudio de agravios novedosos implicaría abrir una nueva instancia y dar al quejoso una ventaja indebida, contraviniendo los principios de equidad procesal y preclusión.

Fundamento Legal y Jurisprudencial

Si bien la Ley de Amparo no contiene un artículo que defina expresamente la inoperancia de los agravios novedosos, su aplicación deriva de la interpretación sistemática de diversos preceptos, principalmente los que regulan el recurso de revisión y la materia de la litis en el juicio de amparo.

La Suprema Corte de Justicia de la Nación y los Tribunales Colegiados de Circuito han desarrollado una sólida línea jurisprudencial sobre este tema. Criterios como las tesis de jurisprudencia 2a./J. 188/2009 y 2a./J. 18/2014 (10a.) han sido enfáticos en señalar que los agravios que se refieren a cuestiones no invocadas en la demanda y que, por ende, constituyen aspectos novedosos en la revisión, son inoperantes.

La lógica detrás de esta jurisprudencia es que el tribunal revisor debe constreñirse a evaluar si la sentencia recurrida fue dictada conforme a derecho, basándose en los planteamientos que el juzgador de primera instancia tuvo a su disposición. No puede, por tanto, analizar argumentos que no fueron de su conocimiento, pues ello desvirtuaría la función revisora.

Implicaciones y Consecuencias

La principal consecuencia de la calificación de un agravio como novedoso es su inoperancia, lo que significa que el tribunal revisor se abstendrá de estudiarlo y, por lo tanto, no se pronunciará sobre el fondo del argumento. Esto puede tener un impacto decisivo en el resultado del recurso, ya que, si todos los agravios del recurrente son declarados inoperantes (ya sea por novedosos o por otras causas técnicas), la sentencia recurrida quedará firme.

Es crucial para los litigantes asegurarse de que todos los argumentos y violaciones que consideren pertinentes sean expuestos de manera clara y completa en la demanda de amparo. Cualquier omisión no podrá ser subsanada posteriormente a través del recurso de revisión.

Excepciones a la Regla

Si bien la regla general es la inoperancia de los agravios novedosos, existen algunas excepciones, principalmente derivadas de la figura de la suplencia de la queja deficiente, prevista en el artículo 79 de la Ley de Amparo. En los casos en que procede la suplencia (materia penal, agraria, laboral, en favor de menores o incapaces, entre otros), el órgano revisor puede analizar cuestiones no planteadas en la demanda de amparo si advierte una violación manifiesta de la ley que haya dejado sin defensa al quejoso.

En conclusión, la inoperancia de los agravios novedosos es un pilar del recurso de revisión en el juicio de amparo mexicano. Su correcta aplicación garantiza la seguridad jurídica y el debido proceso, al delimitar la materia de la alzada y asegurar que la revisión se mantenga como un examen de la legalidad de la resolución de primera instancia, y no como un nuevo juicio.

junio 25, 2025/0 Comentarios/por CP Ana Paola Lucero Hirales
https://iacontable.mx/wp-content/uploads/2025/06/Inoperancia-de-Agravios-Novedosos-en-el-Recurso-de-Revision.jpg 628 1200 CP Ana Paola Lucero Hirales https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Ana Paola Lucero Hirales2025-06-25 09:30:182025-06-24 13:28:41La Inoperancia de Agravios Novedosos en el Recurso de Revisión: Un Candado Procesal Clave
Ley del Impuesto al Valor Agregado IVA

Diferencias entre Actividades Gravadas a Tasa 0% y Actividades Exentas de IVA: Implicaciones Fiscales y Prácticas.

¿Te gustó este post? Por favor compártelo:

Diferencias entre Actividades Gravadas a Tasa 0% y Actividades Exentas de IVA:

Implicaciones Fiscales y Prácticas

En el sistema fiscal mexicano, el Impuesto al Valor Agregado (IVA) es uno de los tributos más relevantes tanto para contribuyentes como para autoridades. Sin embargo, no todas las operaciones comerciales están sujetas a la misma carga tributaria: existen actividades gravadas a tasa 0% y otras exentas del impuesto, cuya correcta diferenciación es fundamental para evitar errores contables, fiscales o incluso legales. A continuación, exploramos sus diferencias clave y consecuencias prácticas.

Actividades Gravadas a Tasa 0%

Las actividades a tasa 0% de IVA sí están comprendidas dentro de la ley como actividades gravadas, aunque en la práctica no se traslada impuesto al consumidor. Esto ocurre en rubros específicos que el Estado considera prioritarios, como el bienestar social o el acceso universal a productos básicos.

Ejemplos típicos:

  • Venta de alimentos básicos (no preparados).
  • Medicinas.
  • Exportaciones de bienes o servicios.
  • Algunos productos agrícolas y ganaderos.

Implicación clave:

El contribuyente puede acreditar y solicitar devolución del IVA que haya pagado en sus insumos y gastos relacionados, lo que representa una ventaja financiera operativa importante.

Actividades Exentas de IVA

Las actividades exentas no causan IVA y, por tanto, no implican ni traslado del impuesto ni la obligación de enterarlo al fisco. Sin embargo, el gran diferenciador es que tampoco permiten el acreditamiento del IVA que se pague en gastos vinculados a esas actividades.

Ejemplos comunes:

  • Servicios médicos.
  • Actividades educativas privadas con reconocimiento oficial.
  • Arrendamiento de casas habitación.
  • Servicios funerarios.
  • Operaciones financieras (intereses, seguros, pensiones).

Implicación clave:

El IVA pagado en insumos se vuelve un costo más, ya que no es acreditable ni deducible. Esto puede impactar la rentabilidad si no se gestiona adecuadamente.

Tasa 0% vs. Exento: Comparación práctica

Elemento Actividad a Tasa 0% Actividad Exenta
¿Está gravada por IVA? Sí No
¿Se traslada IVA al cliente? No No
¿Se acredita el IVA pagado? Sí No
¿Puede solicitar devolución? Sí No
¿Ejemplos? Alimentos básicos, medicinas, exportaciones Servicios médicos, educación, vivienda

Errores comunes y recomendaciones

  1. Confundir lo exento con tasa 0%: Algunos contribuyentes declaran erróneamente operaciones exentas como gravadas a tasa 0%, o viceversa. Esto puede derivar en inconsistencias ante el SAT y rechazos en solicitudes de devolución.
  2. Ignorar la constancia de situación fiscal: Algunos asesores deshabilitan obligaciones de IVA simplemente porque “no aparece” en la constancia. Esto es riesgoso. La ley fiscal debe ser la base, no solo lo que diga el documento administrativo.
  3. No considerar el impacto financiero del IVA no acreditable: En sectores como los servicios educativos o médicos, el IVA pagado en compras (papelería, servicios, internet) puede acumularse como un costo oculto, afectando márgenes si no se gestiona con estrategia.

Conclusión

Distinguir entre actividades gravadas a tasa 0% y actividades exentas de IVA no es solo un tecnicismo contable, sino un factor clave en la estructura financiera de cualquier negocio o profesionista independiente. Entender sus implicaciones permite tomar mejores decisiones fiscales, optimizar recursos y, sobre todo, cumplir con la normatividad evitando riesgos innecesarios.

Como bien se menciona en el video: no basta con repetir lo que se oye o asumir lo que se cree, hay que tener la ley en la mano y utilizarla como brújula. Esa es la mejor defensa ante la incertidumbre y la interpretación subjetiva.

junio 24, 2025/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2025/06/diferencia-iva-exento-iva-cero.jpg 628 1200 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2025-06-24 14:33:202025-09-22 21:34:29Diferencias entre Actividades Gravadas a Tasa 0% y Actividades Exentas de IVA: Implicaciones Fiscales y Prácticas.
Aspectos Contables y de registro, Capitalización de Pasivos, Declaraciones ante el SAT, Patrimonio Contable y Patrimonio Fiscal

Certificación de Pasivos: La Lupa del SAT sobre la Capitalización y su Valor Real (Regla 2.8.1.19 RMF 2025)

¿Te gustó este post? Por favor compártelo:

Gemini Generated Image izfaf4izfaf4izfa

Certificación de Pasivos: La Lupa del SAT sobre la Capitalización y su Valor Real (Regla 2.8.1.19 RMF 2025)

Ciudad de México, 19 de junio de 2025 – En el complejo entramado de la normativa fiscal mexicana, la Regla 2.8.1.19 de la Resolución Miscelánea Fiscal (RMF) para 2025 se erige como una pieza clave para la transparencia y legalidad de las operaciones corporativas, específicamente en lo que respecta a los aumentos de capital por capitalización de pasivos. Esta disposición, que refrenda la importancia de la materialidad de las operaciones, establece la obligación de contar con una «Certificación de existencia contable del pasivo y del valor correspondiente del mismo», un documento que busca blindar estas transacciones ante la mirada escrutadora del Servicio de Administración Tributaria (SAT).

Para las empresas y los profesionales de la contaduría, comprender a fondo esta regla no es una opción, sino una necesidad imperante para evitar contingencias fiscales y asegurar la correcta valoración de las obligaciones que se convierten en capital.

¿Qué es y por qué es tan relevante esta certificación?

La capitalización de pasivos es una estrategia financiera común mediante la cual una deuda que tiene la empresa con un tercero (un proveedor, un acreedor o incluso un socio) se convierte en participación accionaria. Si bien es una operación legítima, en el pasado fue utilizada en esquemas de planeación fiscal agresiva para simular aumentos de capital y diluir utilidades, entre otras prácticas indebidas.

En respuesta, la autoridad fiscal, a través del artículo 30 del Código Fiscal de la Federación (CFF) y la Regla 2.8.1.19 de la RMF, exige que, como parte de la contabilidad, se conserve documentación que acredite la sustancia económica de dichos actos. Aquí es donde entra en juego la certificación.

El objetivo primordial de esta certificación es dotar de fecha cierta y materialidad a la existencia del pasivo, demostrando que la deuda era real, que existía antes de la capitalización y que su valor es el correcto. En esencia, se busca verificar que no se están creando pasivos ficticios para justificar un aumento de capital.

Los Pilares de la Certificación: ¿Qué debe contener?

La Regla 2.8.1.19 es explícita en los requisitos que debe cumplir este documento, el cual debe ser emitido por un Contador Público Inscrito (CPI). Este profesional, a través de una revisión exhaustiva, deberá validar y certificar, al menos, la siguiente información:

Requisito Descripción Detallada
Identificación del Acreedor Nombre, clave en el RFC, número de identificación fiscal y país o jurisdicción de residencia de la persona o entidad con la que se originó la obligación. Es crucial para identificar a todas las partes involucradas.
Origen de la Obligación Se debe documentar el acto que dio origen al pasivo: un contrato de préstamo, facturas por bienes o servicios no pagados, etc. Esta es la prueba fundamental de la existencia de la deuda.
Cumplimiento de las NIF El CPI debe manifestar que el pasivo capitalizado cumple con las Normas de Información Financiera (NIF), en particular la NIF C-9 (Pasivos, Provisiones, Activos y Pasivos Contingentes y Compromisos), NIF C-11 (Capital Contable) y NIF C-19 (Instrumentos Financieros por Pagar).
Valor del Pasivo Se debe especificar el valor del pasivo a la fecha de la capitalización, incluyendo, en su caso, la metodología de cálculo de intereses devengados. Este es el «valor correspondiente» al que hace alusión la regla.
Documentación Soporte El CPI deberá haber revisado y tener a su disposición los estados de cuenta bancarios, contratos, facturas y cualquier otro documento que acredite la transferencia de recursos o la entrega de bienes o servicios que generaron la deuda.
Registros Contables La certificación debe hacer referencia a las pólizas contables y registros en los libros de la empresa donde conste tanto el pasivo original como el movimiento de su capitalización.

El «Valor Real» del Pasivo: Más allá del Valor en Libros

Un punto crucial de la regla es la determinación del «valor correspondiente» o, como se interpreta en la práctica, el valor real del pasivo. Este no es necesariamente el valor nominal o el que aparece en los libros contables de la empresa.

La correcta valoración, de acuerdo con las Normas de Información Financiera (NIF), implica considerar factores como:

  • Intereses devengados: Si el pasivo generaba intereses, estos deben estar correctamente calculados y registrados hasta la fecha de la capitalización.
  • Ajustes por valor presente: Para deudas a largo plazo sin una tasa de interés explícita o con una tasa significativamente diferente a la de mercado, las NIF podrían requerir un ajuste a valor presente.
  • Moneda extranjera: Si el pasivo está denominado en moneda extranjera, deberá convertirse a moneda nacional utilizando el tipo de cambio aplicable en la fecha de la transacción de capitalización.

El Contador Público Inscrito debe asegurarse de que la valuación del pasivo que se está convirtiendo en capital sea la adecuada conforme a los postulados de las NIF, garantizando así que el aumento de capital refleje una aportación económica real y verificable.

Implicaciones y Recomendaciones para las Empresas

La falta de esta certificación o la presentación de una con deficiencias puede traer consecuencias serias para los contribuyentes. El SAT podría desconocer el aumento de capital, reclasificando la operación y determinando la omisión de impuestos, con las multas y recargos correspondientes.

Para evitar estos riesgos, en iacontable.mx recomendamos:

  1. Anticipación y Orden: No esperar a una revisión del SAT. Si se planea o se ha realizado una capitalización de pasivos, gestionar la obtención de la certificación de manera proactiva.
  2. Documentación Robusta: Mantener un expediente completo de cada pasivo, incluyendo contratos, facturas, comprobantes de transferencia, estados de cuenta y toda la correspondencia relacionada.
  3. Asesoría Especializada: Contratar a un Contador Público Inscrito con experiencia en este tipo de certificaciones. Su pericia es fundamental para una revisión adecuada y la correcta emisión del documento.
  4. Revisión de Actas: Asegurarse de que las actas de asamblea donde se aprueba la capitalización de pasivos estén debidamente protocolizadas y contengan toda la información relevante de la operación.

En conclusión, la Regla 2.8.1.19 no es un mero trámite administrativo, sino un mecanismo de control sustancial que refuerza la necesidad de transparencia y veracidad en la contabilidad de las empresas. Su correcta observancia es un pilar para la seguridad jurídica y la salud fiscal de cualquier negocio en México.

junio 19, 2025/0 Comentarios/por CP Ana Paola Lucero Hirales
https://iacontable.mx/wp-content/uploads/2025/06/capitalizacion_pasivos.jpg 628 1200 CP Ana Paola Lucero Hirales https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Ana Paola Lucero Hirales2025-06-19 10:22:472025-06-19 10:22:47Certificación de Pasivos: La Lupa del SAT sobre la Capitalización y su Valor Real (Regla 2.8.1.19 RMF 2025)
Aspectos Contables y de registro, Aspectos Fiscales en México, CFDI emisión correcta en México, Contabilidad Electrónica SAT

Si el CFDI es la Base Fiscal de la determinación de impuestos. ¿De trabajo contable cómo andamos?

¿Te gustó este post? Por favor compártelo:

cfdi xml base fiscalizacion sat

Si el CFDI es la Base Fiscal de la determinación de impuestos.

¿De trabajo contable cómo andamos?

En el ecosistema fiscal mexicano, una pieza se ha erigido como la columna vertebral de la recaudación y la fiscalización: el Comprobante Fiscal Digital por Internet (CFDI). Lo que comenzó como una evolución de la factura en papel es hoy el dato maestro sobre el cual el Servicio de Administración Tributaria (SAT) construye su modelo de vigilancia en tiempo real. Para el contador, esto ha significado una revolución.

El CFDI no es solo un comprobante, es la declaración misma de un hecho económico ante la autoridad. Cada vez que se emite o recibe un CFDI, estamos, en esencia, reportando en vivo nuestras operaciones. Esto nos lleva a la pregunta central: si el CFDI es la base de todo, ¿cómo impacta esto la determinación de impuestos y, más importante, la carga y naturaleza del trabajo contable?

2024 01 Base Fiscal redes 2

Publicidad pagada

El CFDI: El Origen de Todo Cálculo Fiscal

La era de basar los cálculos de impuestos únicamente en balanzas de comprobación o registros contables internos ha quedado atrás. Hoy, la autoridad fiscal tiene su propia «contabilidad» de los contribuyentes, una que se alimenta directamente de los CFDI emitidos y recibidos.

1. Para el Impuesto Sobre la Renta (ISR):

  • Acumulación de Ingresos: Para el SAT, cada CFDI de Ingreso (Tipo «I») con método de pago PUE (Pago en Una Sola Exhibición) que emites, es un ingreso acumulable en ese mes. Si el método es PPD (Pago en Parcialidades o Diferido), el ingreso se acumula hasta que se emite el Complemento de Recepción de Pagos (REP) correspondiente. La autoridad ya no espera tu declaración mensual; la anticipa con cada CFDI timbrado.
  • Autorización de Deducciones: Cada CFDI de Gasto (Tipo «G») que recibes es una potencial deducción. El SAT valida automáticamente que el RFC del emisor esté activo, que la estructura del XML sea correcta y, crucialmente, que el Uso del CFDI sea coherente con la naturaleza del gasto y el régimen del receptor. Un «Uso de CFDI» incorrecto puede ser motivo suficiente para que la deducción sea rechazada en una revisión, aun cuando el gasto sea real y necesario.

2. Para el Impuesto al Valor Agregado (IVA):

Aquí el concepto de flujo de efectivo es el rey, y el CFDI es su testigo.

  • IVA Trasladado: Se causa sobre los ingresos efectivamente cobrados. Un CFDI de Ingreso con método de pago PUE se considera cobrado en el mes de su emisión. Para los PPD, el momento clave es la fecha de emisión del REP, que documenta el cobro real. Las declaraciones prellenadas de IVA del SAT se basan casi exclusivamente en esta lógica.
  • IVA Acreditable: De igual forma, el IVA de los gastos es acreditable solo cuando estos han sido efectivamente pagados. La autoridad cruza la información de tus CFDI de gastos con método PUE y aquellos con PPD que ya cuenten con su respectivo REP para determinar tu IVA acreditable preliminar.

Cualquier discrepancia entre lo que la empresa declara y lo que el SAT «ve» a través de los CFDI es una bandera roja que genera, casi de inmediato, las temidas cartas invitación o inicia discrepancias fiscales.

cfdi facturas contador digital

Publicidad pagada

Entonces, ¿de Trabajo Contable Cómo Andamos?

Si el SAT ya tiene (casi) toda la información, ¿el trabajo del contador se simplifica? La respuesta es un rotundo no. Se ha transformado, volviéndose más complejo, más tecnológico y, sobre todo, más preventivo.

La carga de trabajo ha migrado del registro posterior al análisis y validación en tiempo real. Estas son las nuevas realidades del día a día contable:

  • De la Póliza al XML: El verdadero documento contable, para fines fiscales, ya no es la póliza, sino el archivo XML. El trabajo pesado ahora consiste en la validación masiva de los XML recibidos: verificar que no provengan de EFOS (Empresas que Facturan Operaciones Simuladas), que su estructura sea válida y que los datos (método de pago, uso, etc.) sean correctos antes de procesarlos.
  • Conciliación Permanente: La tarea estrella es la conciliación de CFDI vs. Registros Contables vs. Estados de Cuenta Bancarios. Lo que el SAT cree que facturaste y gastaste debe cuadrar perfectamente con tu contabilidad y tus flujos de efectivo. Este proceso, realizado manualmente, es titánico y propenso a errores.
  • Gestión de Complementos: El universo del CFDI no para de crecer. El contador ahora debe ser un experto en el Complemento de Pagos (REP), la Carta Porte, el de Nómina, el de Comercio Exterior, entre otros. Cada uno tiene sus propias reglas de llenado y momentos de emisión, y un error puede costar caro.
  • Asesor Estratégico y Educador del Cliente: Gran parte del trabajo se ha desplazado hacia la educación. El contador debe explicar al empresario por qué no puede pagar en efectivo gastos mayores a $2,000 MXN, la urgencia de emitir un REP antes de que termine el mes, o por qué ese gasto no es deducible porque el proveedor le dio un CFDI con «Uso: G02 – Devoluciones» en lugar de «G03 – Gastos en general».

La Oportunidad en el Desafío

Esta nueva realidad, aunque demandante, presenta una oportunidad dorada para el contador que se apoya en la tecnología. El enfoque debe ser claro: automatizar la carga operativa para liberar tiempo para el análisis estratégico.

  1. Automatización: Utilizar plataformas como iacontable.mx ya no es un lujo, es una necesidad. Herramientas que descarguen masivamente los XML del SAT, los validen automáticamente, identifiquen errores y faciliten la conciliación contra la contabilidad son fundamentales.
  2. Análisis de Datos: Con la información de los CFDI ya estructurada y validada, el contador puede convertirse en un verdadero analista de negocios para su cliente, identificando patrones de gasto, optimizando deducciones y planificando la carga fiscal con anticipación.
  3. Prevención sobre Reacción: El objetivo es adelantarse al SAT. En lugar de esperar una carta invitación para corregir un error, las herramientas tecnológicas permiten identificar discrepancias en el momento en que ocurren, permitiendo una corrección proactiva.

En Conclusión:

El CFDI es, sin lugar a dudas, la base sobre la que se construye la fiscalización moderna en México. Ha complicado el trabajo contable tradicional, pero al mismo tiempo, lo ha elevado. El contador de hoy ya no puede ser un simple capturista de datos; debe ser un validador, un conciliador, un estratega y un tecnólogo.

El trabajo contable no ha disminuido, se ha vuelto más inteligente. Aquellos que abracen la automatización y el análisis de datos no solo sobrevivirán a la era del CFDI, sino que prosperarán, transformando una pesada carga fiscal en una poderosa herramienta de valor para sus clientes.

junio 13, 2025/0 Comentarios/por LCP Gonzalo Alfredo Gastelum Del Toro
https://iacontable.mx/wp-content/uploads/2025/06/cfdi_xml_base_fiscalizacion_sat_2.jpg 628 1200 LCP Gonzalo Alfredo Gastelum Del Toro https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png LCP Gonzalo Alfredo Gastelum Del Toro2025-06-13 09:30:022025-06-12 08:14:09Si el CFDI es la Base Fiscal de la determinación de impuestos. ¿De trabajo contable cómo andamos?
Aportaciones para Futuros Aumentos de Capital (AFAC), Aspectos Contables y de registro, Aspectos Fiscales en México

Aportaciones para Futuros Aumentos de Capital (AFAC) ¿Pasivo o Capital? Su Impacto en el Ajuste Anual por Inflación

¿Te gustó este post? Por favor compártelo:

Aportaciones para Futuros Aumentos de Capital (AFAC)

¿Pasivo o Capital? Su Impacto en el Ajuste Anual por Inflación

Las Aportaciones para Futuros Aumentos de Capital (AFAC) son una herramienta financiera común y versátil utilizada por las sociedades mercantiles en México para obtener recursos de sus socios o accionistas de manera ágil. Sin embargo, su correcta instrumentación es fundamental, ya que una clasificación incorrecta puede tener consecuencias fiscales significativas, especialmente en lo que respecta al ajuste anual por inflación.

Este artículo analiza a fondo cuándo estas aportaciones se consideran parte del capital contable, cuándo deben ser tratadas como un pasivo y, crucialmente, cuándo no juegan en el cálculo del ajuste anual por inflación.


1. La Perspectiva Contable-Financiera: La Norma de Información Financiera (NIF) C-11

El punto de partida para entender la naturaleza de las AFAC se encuentra en las Normas de Información Financiera (NIF). Específicamente, la NIF C-11 «Capital Contable» establece los requisitos que deben cumplir estas aportaciones para ser consideradas como parte del capital contribuido.

Para que una AFAC se clasifique como capital contable, debe cumplir con las siguientes condiciones:

  • Existencia de un Compromiso Formal: Debe existir una resolución en Asamblea de Socios o Accionistas donde se acuerde recibir los fondos bajo esta figura. No basta con la simple transferencia de recursos.
  • Finalidad Específica: El acuerdo debe establecer explícitamente que los recursos se destinarán a un futuro aumento de capital social.
  • Irrevocabilidad: Las aportaciones deben ser irrevocables. La empresa no debe tener la obligación de devolver los fondos al aportante. Si existe una obligación de reembolso, se asemeja a un préstamo y, por lo tanto, es un pasivo.
  • Instrumento y Monto Definidos: Debe especificarse el número y tipo de acciones que se entregarán a cambio de la aportación o la forma en que se aplicará para la capitalización.

Si una aportación no cumple con estos requisitos, desde una perspectiva financiera, deberá reconocerse como un pasivo. Por ejemplo, si los fondos están sujetos a devolución bajo ciertas condiciones o si generan un interés para el aportante, su naturaleza es la de una deuda (un préstamo o cuenta por pagar).


2. La Perspectiva Fiscal: La Ley del Impuesto Sobre la Renta (LISR) y el Ajuste Anual por Inflación

El tratamiento fiscal es más estricto y es donde surgen las principales controversias con la autoridad (SAT). El concepto clave aquí es el Ajuste Anual por Inflación, regulado en los artículos 44, 45 y 46 de la Ley del ISR.

Este ajuste reconoce los efectos de la inflación sobre las partidas monetarias de una empresa. Para su cálculo, se compara el saldo promedio anual de las deudas con el saldo promedio anual de los créditos.

  • Si el promedio de deudas es mayor al de créditos, se genera un ajuste anual por inflación acumulable (un ingreso gravable).
  • Si el promedio de créditos es mayor al de deudas, se genera un ajuste anual por inflación deducible (una deducción autorizada).

La pregunta fundamental es: ¿Las AFAC son consideradas «deudas» para efectos de este cálculo?

El artículo 46 de la LISR define «deuda» como: «cualquier obligación en numerario pendiente de cumplimiento«. Por lo tanto:

  • Si la AFAC se considera un PASIVO: Se clasifica como una «deuda» y su saldo promedio anual sí se incluye en el cálculo del ajuste anual por inflación, potencialmente generando un ingreso acumulable para la empresa.
  • Si la AFAC se considera CAPITAL: No existe una «obligación pendiente de cumplimiento» de devolver el dinero. Por lo tanto, no se considera una «deuda» y se excluye del cálculo.

pasivo capital balanza e1749656256262

3. El Criterio Definitivo: La Suprema Corte de Justicia de la Nación (SCJN)

Debido a las frecuentes disputas entre contribuyentes y el SAT, el Poder Judicial ha tenido que definir con precisión los requisitos para que una AFAC no sea considerada una deuda para fines fiscales. La Suprema Corte de Justicia de la Nación, a través de diversas tesis de jurisprudencia, ha establecido criterios muy claros.

Para que una AFAC no afecte al ajuste anual por inflación (es decir, para que sea considerada capital y no deuda), debe cumplir rigurosamente con lo siguiente:

  1. Constancia en Acta de Asamblea: La aportación debe estar formalizada mediante un Acta de Asamblea de Accionistas debidamente protocolizada ante Notario Público e inscrita en el Registro Público de Comercio.
  2. No Exigibilidad de Devolución: El acta debe establecer de manera inequívoca que la aportación no es reembolsable y que no otorga al aportante el derecho a exigir su devolución.
  3. Destino Exclusivo a Capitalización: Se debe manifestar que el único fin de la aportación es su capitalización futura.
  4. Inexistencia de Intereses: La aportación no debe generar intereses a favor de quien la realiza.
  5. Sin Plazo para Capitalizar (con matices): Si bien no se exige un plazo inmediato, debe existir la certeza de la capitalización. Un plazo excesivamente largo o indefinido podría ser cuestionado por la autoridad como una forma de financiamiento encubierto.

Si falta alguno de estos elementos, el SAT tiene bases sólidas para reclasificar la aportación como un pasivo, con la consecuente obligación de incluirla en el cálculo del ajuste anual por inflación.


Conclusión y Recomendaciones Prácticas

La correcta clasificación de las Aportaciones para Futuros Aumentos de Capital es una cuestión de «materialidad» y soporte documental. Para evitar contingencias fiscales y asegurar que estas aportaciones no afecten negativamente el ajuste anual por inflación, las empresas deben:

  • Formalizar Siempre: Nunca manejar estas aportaciones como simples transferencias. Es indispensable celebrar una Asamblea de Accionistas.
  • Documentar con Precisión: El Acta de Asamblea debe ser redactada con sumo cuidado, incluyendo todos los puntos exigidos por la jurisprudencia de la SCJN (irrevocabilidad, destino a capitalización, no generación de intereses).
  • Protocolizar e Inscribir: Dar fe pública al acto mediante un Notario y asegurar su inscripción en el Registro Público de Comercio brinda la máxima seguridad jurídica.
  • Correcto Registro Contable: Registrar la aportación desde el inicio en la cuenta contable específica dentro del Capital Contable, nunca en una cuenta de pasivo.
  • Ejecutar la Capitalización: Aunque no haya un plazo fatal, es recomendable realizar el aumento de capital social en un tiempo razonable para demostrar la intención genuina de la operación.

En resumen, una AFAC será capital y no afectará al ajuste anual por inflación únicamente cuando se instrumente con la máxima formalidad legal y corporativa, demostrando sin lugar a dudas que su naturaleza es la de fortalecer el patrimonio de la empresa y no la de un simple financiamiento temporal. De lo contrario, será considerada un pasivo, afectando directamente la base del Impuesto Sobre la Renta.


Este artículo tiene un carácter informativo y no constituye una consulta fiscal. Cada caso debe ser analizado en función de sus particularidades. Se recomienda siempre la asesoría de un experto en la materia.

junio 12, 2025/0 Comentarios/por Ricardo Enrique Arce Meza
https://iacontable.mx/wp-content/uploads/2025/06/pasivo_capital_balanza_2.jpeg 655 1200 Ricardo Enrique Arce Meza https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Ricardo Enrique Arce Meza2025-06-12 09:27:442025-06-12 08:14:20Aportaciones para Futuros Aumentos de Capital (AFAC) ¿Pasivo o Capital? Su Impacto en el Ajuste Anual por Inflación
Deducciones Fiscales

Posada navideña con los clientes es publicidad deducible cuando….

¿Te gustó este post? Por favor compártelo:

De la Fiesta al Fisco…

¿Cuándo su Posada Navideña con los clientes es Publicidad Deducible?

Con la llegada de las fiestas de fin de año, las empresas desempolvan los manteles largos y preparan las tradicionales posadas y celebraciones. Estos eventos, más allá de ser un momento de esparcimiento, representan un gasto significativo en el presupuesto de cualquier compañía. La pregunta que surge en el área contable es siempre la misma: ¿podemos deducir estos gastos? La respuesta, como suele suceder en materia fiscal, es «depende». Si bien la ruta tradicional es la deducción como gasto de previsión social, existe una vía, a menudo inexplorada, que puede permitir una deducibilidad total: la publicidad.

El Tratamiento Fiscal Habitual: La Previsión Social

Por regla general, los gastos erogados por concepto de posadas, cenas de fin de año y otros festejos para los trabajadores se consideran gastos de previsión social. La Ley del Impuesto Sobre la Renta (LISR), en su artículo 7, párrafo sexto, define la previsión social como las erogaciones efectuadas que tengan por objeto satisfacer contingencias o necesidades presentes o futuras, así como el otorgar beneficios a favor de los trabajadores o de sus familiares, tendientes a su superación física, social, económica o cultural, que les permitan el mejoramiento en su calidad de vida y en la de su familia.

Para que los gastos de una posada sean deducibles bajo este concepto, deben cumplirse dos requisitos fundamentales:

  1. Ser en beneficio de todos los trabajadores: El festejo debe ser de carácter general, es decir, para todo el personal de la empresa. Si se realiza una fiesta exclusiva para directivos, por ejemplo, el gasto no cumpliría este requisito.
  2. Estar debidamente documentado: Contar con los Comprobantes Fiscales Digitales por Internet (CFDI) que amparen todos los gastos relacionados con el evento.

Es importante señalar que, incluso cumpliendo estos requisitos, la LISR establece ciertos límites a la deducción de los gastos que a su vez son ingresos exentos para el trabajador.

El Salto a la Publicidad: Criterios para una Deducción al 100%

Aquí es donde la estrategia fiscal se vuelve crucial. Un gasto de fin de año puede dejar de ser un gasto de previsión social y convertirse en un gasto de publicidad 100% deducible si el enfoque y la naturaleza del evento cambian radicalmente.

La clave para que un evento de fin de año sea considerado publicidad radica en su objetivo principal. Si la finalidad primordial de la reunión no es agasajar a los empleados, sino promocionar la marca, productos o servicios de la empresa ante clientes, proveedores o el público en general, entonces estamos hablando de un evento publicitario.

deducir fiesta fin ano clientes

Para que la autoridad fiscal (el Servicio de Administración Tributaria, SAT) acepte esta clasificación, el contribuyente debe poder demostrar fehacientemente que el evento fue una herramienta de mercadotecnia. A continuación, se presentan los elementos clave para sustentar esta deducción:

¿Quiénes son los Invitados?

El factor más determinante es la composición de los asistentes. En un evento publicitario, la mayoría de los invitados no serán empleados de la empresa, sino:

  • Clientes actuales y potenciales: Para fortalecer la relación comercial y presentar novedades.
  • Proveedores estratégicos: Para consolidar alianzas.
  • Prensa y medios de comunicación: Para la difusión de la marca.
  • Influencers y personalidades públicas: Que puedan fungir como embajadores de la marca.

Si bien pueden asistir algunos empleados, su rol deberá ser el de anfitriones y representantes de la empresa, no el de festejados.

La Naturaleza del Evento

El programa y las actividades del evento deben reflejar su carácter publicitario. Esto puede incluir:

  • Lanzamiento de nuevos productos o servicios.
  • Presentaciones sobre los logros y proyecciones de la empresa.
  • Demostraciones de productos.
  • Discursos de agradecimiento a la lealtad de los clientes.
  • Entrega de material promocional (brochures, muestras, artículos con el logo de la empresa).

La decoración, las invitaciones y toda la comunicación en torno al evento deben estar alineadas con la imagen corporativa y el mensaje publicitario que se desea transmitir.

La Documentación es la Clave

Para blindar la deducción, es fundamental contar con un soporte documental robusto que vaya más allá de las facturas. Este expediente debe incluir:

  • Planeación del evento: Documentos internos que justifiquen la organización del evento como una estrategia de marketing y publicidad.
  • Lista de invitados: Detallando nombres, empresas y su relación con el contribuyente (cliente, proveedor, prensa, etc.).
  • Material publicitario: Copias de las invitaciones, banners, programas del evento, comunicados de prensa y cualquier otro material que demuestre el fin promocional.
  • Evidencia fotográfica y de video: Imágenes que muestren la presencia de clientes, la exposición de la marca y las actividades publicitarias realizadas.

Diferencia Crucial: Publicidad vs. Gastos de Representación

Es vital no confundir un gasto publicitario con un gasto de representación. Este último se refiere a atenciones más personalizadas y directas con clientes o proveedores específicos (como una comida de negocios) y, por regla general, no son deducibles de acuerdo con el artículo 28, fracción III de la LISR. La publicidad, en cambio, tiene un carácter más amplio y de difusión, buscando un impacto en un público más extenso.

Conclusión: Una Estrategia a la Medida

Determinar si su evento de fin de año califica como un gasto de previsión social o como publicidad requiere un análisis cuidadoso de los objetivos, la ejecución y la documentación del mismo.

Si su intención es celebrar con su equipo de trabajo, la vía de la previsión social es la correcta, asumiendo sus límites. Pero si su visión para el evento de fin de año es más ambiciosa, buscando posicionar su marca y fortalecer sus lazos comerciales, estructurarlo como un acto publicitario puede representar un beneficio fiscal significativo.

La recomendación es siempre planificar con antelación y de la mano de un asesor fiscal que pueda guiarle en la correcta clasificación y documentación de sus gastos, asegurando así un cierre de año festivo y fiscalmente saludable.

junio 11, 2025/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2025/06/deducir_fiesta_fin_ano_clientes_2.jpeg 655 1200 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2025-06-11 16:30:592025-06-11 09:27:20Posada navideña con los clientes es publicidad deducible cuando….
Aspectos Fiscales en México, El uso del efectivo en México

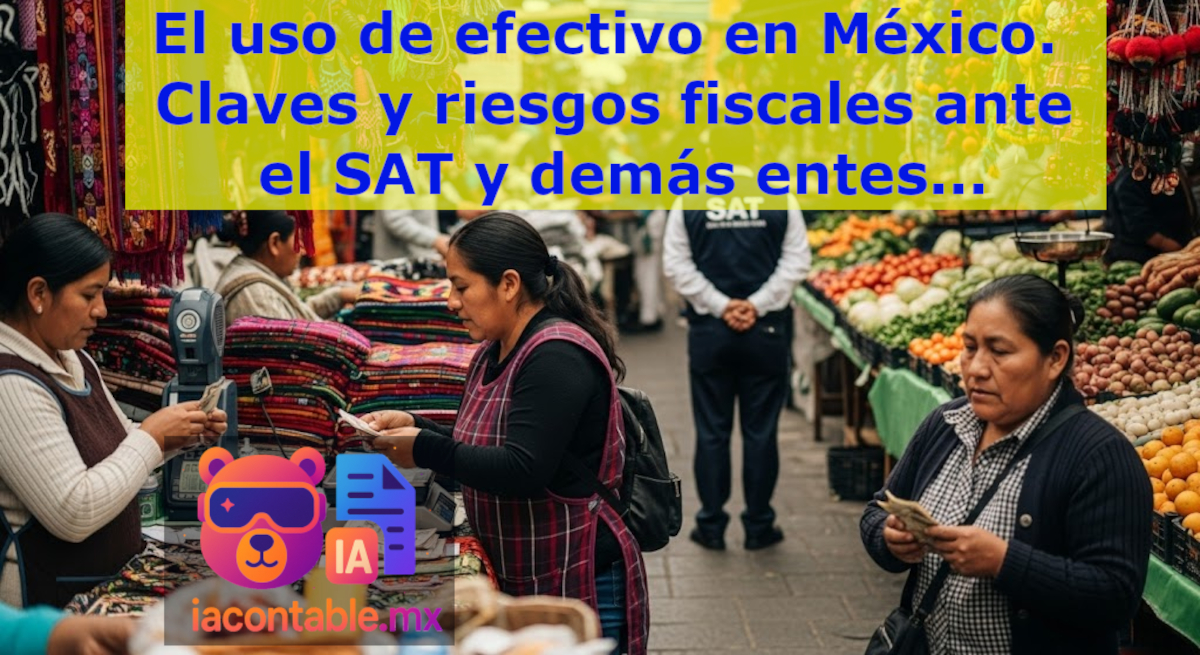
Platiquemos del uso de efectivo en México. Claves y riesgos fiscales ante el SAT y demás entes…

¿Te gustó este post? Por favor compártelo:

uso de efectivo en Mexico Claves y riesgos fiscales ante el SAT y demas entesEn México, el efectivo es el rey indiscutible de muchas transacciones cotidianas: desde el pago del mercado hasta el intercambio entre amigos o familiares. Sin embargo, lo que a simple vista parece un asunto sencillo, es en realidad un terreno lleno de matices cuando lo miramos desde el ángulo fiscal.

  • ¿Por qué el SAT pone la lupa sobre el uso del efectivo?

  • ¿Cuáles son los verdaderos riesgos de manejar grandes cantidades en billetes y monedas?

  • ¿Y cómo podemos proteger nuestra tranquilidad financiera evitando dolores de cabeza con las autoridades?

El efectivo es la moneda predilecta en mercados, servicios y hasta entre familiares en México, pero esta preferencia ha llevado al SAT a ponerlo bajo una vigilancia minuciosa. ¿Por qué? Porque el efectivo, al ser difícil de rastrear, se convierte en un terreno fértil para la evasión fiscal, el lavado de dinero y la omisión de comprobantes fiscales. Aunque el SAT no prohíbe el uso del efectivo, sí establece reglas y límites claros, en especial para transacciones de alto valor como la compra de inmuebles, vehículos, joyas o incluso boletos de lotería. Superar los 15,000 pesos mensuales en depósitos en efectivo en cuentas bancarias activa un radar automático hacia tus movimientos, obligando a los bancos a reportar estos montos y exponiéndote a auditorías o sanciones si no puedes justificar el origen del dinero.

Las consecuencias de exceder estos límites o realizar operaciones prohibidas pueden ir desde multas costosas hasta investigaciones por defraudación fiscal. Por ello, la clave es anticiparse y blindar tus movimientos en efectivo con buenas prácticas. Algunas recomendaciones imprescindibles son:

  • Llevar un registro detallado de ingresos en efectivo, anotando fecha, monto y origen.
  • Emitir comprobantes fiscales (CFDI) por cada venta o servicio, aunque el pago sea en efectivo.
  • Evitar depósitos de elevados montos sin justificación clara.
  • Respetar los límites legales al pagar bienes inmuebles,vehículos o artículos de alto valor.
  • Consultar a un contador o asesor fiscal antes de efectuar grandes movimientos en efectivo.
tipo de Transacción Límite Permitido en Efectivo Recomendación
Depósitos bancarios Hasta $15,000/mes Justifica origen y registra
Compra de inmueble No permitido Usa transferencia bancaria
Compra de auto No permitido si supera tope legal Pide factura y usa métodos electrónicos
Compras menores y servicios Sin límite, pero registra Emite CFDI si vendes

En el reciente episodio de Cultura Fiscal MX, Mario Beltrán nos invita a sumergirnos en las claves y riesgos fiscales del uso del efectivo en México. A lo largo del video, se analizan las razones detrás del protagonismo del efectivo en la mira del SAT, las restricciones legales para ciertos pagos, las sanciones por incumplimientos y, lo más importante, se comparten consejos prácticos para empresarios, estudiantes y el público general que quieren llevar sus finanzas en orden y sin sorpresas desagradables. Acompáñanos en este recorrido por los puntos clave del video y descubre cómo puedes seguir usando efectivo, pero con la seguridad de que también cumplirás con la ley y evitarás problemas fiscales en el camino.

Conclusiones Clave/Puntos Clave

El efectivo en México es un medio de pago que seguirá siendo parte de nuestra vida cotidiana, pero es súper necesario entender que su uso conlleva responsabilidades fiscales que no debemos subestimar. Como vimos, el SAT vigila de cerca las transacciones en efectivo para prevenir la evasión fiscal y el lavado de dinero, imponiendo límites claros y sanciones que pueden afectar seriamente tus finanzas si no se cumplen. La clave está en la transparencia,el registro minucioso y la emisión correcta de facturas,herramientas indispensables para protegerte y mantener tus finanzas saludables. Recuerda que el conocimiento es tu mejor aliado para navegar el mundo fiscal sin sobresaltos. Así que mantente informado, cumple con tus obligaciones y utiliza el efectivo de manera responsable. Gracias por acompañarnos en esta exploración sobre las claves y riesgos del efectivo en México,¡hasta la próxima !

junio 11, 2025/1 Comentario/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2025/06/uso-de-efectivo-en-Mexico-Claves-y-riesgos-fiscales-ante-el-SAT-y-demas-entes.jpg 655 1200 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2025-06-11 10:13:372025-06-09 18:29:27Platiquemos del uso de efectivo en México. Claves y riesgos fiscales ante el SAT y demás entes…
Aspectos Fiscales en México, Deducciones Fiscales

Deducir el consumo en restaurantes como publicidad: Un análisis fiscal.

¿Te gustó este post? Por favor compártelo:

El Consumo en Restaurantes como Publicidad: Un Análisis Fiscal.

Aclaremos la delgada línea que separa un gasto de consumo en restaurante de un gasto de publicidad, un tema de gran relevancia para la correcta deducción de impuestos en nuestro país.

En términos generales, la Ley del Impuesto sobre la Renta (LISR) en México establece restricciones significativas para la deducción de consumos en restaurantes. Sin embargo, existe una excepción clave: cuando dicho consumo puede ser fehacientemente demostrado y justificado como un gasto de publicidad. A continuación, desglosamos los fundamentos legales y los criterios a considerar.

La Regla General: Deducción Limitada

El Artículo 28, Fracción XX de la Ley del Impuesto sobre la Renta (LISR) establece que los consumos en restaurantes no son deducibles en su totalidad. Únicamente se permite la deducción del 8.5% del consumo total. Esta limitante aplica a los gastos de esta naturaleza realizados por el contribuyente o sus empleados en territorio nacional o en el extranjero.

Fundamento Legal:

  • Ley del Impuesto sobre la Renta (LISR): Artículo 28, Fracción XX.

La Excepción: El Gasto como Publicidad

La misma legislación fiscal contempla que los gastos estrictamente indispensables para los fines de la actividad del contribuyente son deducibles. Es aquí donde un consumo en restaurante puede, bajo circunstancias muy específicas, ser considerado un gasto de publicidad y, por lo tanto, deducible al 100%.

Para que un consumo en restaurante sea considerado publicidad, debe cumplir con el requisito fundamental de ser un gasto estrictamente indispensable para la obtención de los ingresos del contribuyente, la promoción de sus productos o servicios, o la mejora de su imagen de marca.

Fundamentos Legales:

  • Ley del Impuesto sobre la Renta (LISR): Artículo 25, Fracción III (deducciones autorizadas) y Artículo 27, Fracción I (requisito de ser estrictamente indispensable).
  • Reglamento de la Ley del Impuesto sobre la Renta (RLISR): Artículo 40, que amplía la conceptualización de los gastos de previsión social, y por analogía, ayuda a entender la naturaleza de los gastos a favor de los clientes.

Criterios para Justificar un Consumo como Publicidad

El Servicio de Administración Tributaria (SAT) es riguroso en la revisión de estos gastos. Para que un consumo en restaurante califique como publicidad, es crucial contar con una sólida documentación y justificación que demuestre que el evento tuvo un propósito comercial y no de simple convivencia o agasajo.

Los elementos clave a considerar y documentar son:

Criterio Descripción
Objetivo del Evento Demostrar que el propósito principal del consumo fue la presentación de nuevos productos, el lanzamiento de una campaña publicitaria, la negociación de un contrato importante con clientes potenciales o la atención a medios de comunicación para la difusión de la marca.
Asistentes La lista de invitados debe estar conformada principalmente por clientes actuales o potenciales, proveedores estratégicos, prensa o influencers. Es fundamental poder identificar a cada asistente y su relación comercial con la empresa.
Materialidad del Gasto El monto del gasto debe ser razonable y proporcional a los beneficios esperados de la acción publicitaria. Un gasto exorbitante en relación con el perfil de los asistentes o el objetivo del evento podría ser cuestionado por la autoridad.
Documentación Soporte Además de la factura (CFDI) que cumpla con todos los requisitos fiscales, es indispensable contar con: invitaciones al evento, orden del día, minutas de las reuniones, presentaciones de productos, fotografías o videos del evento, y cualquier otro elemento que evidencie el carácter publicitario del mismo.
Registro Contable El gasto debe estar correctamente registrado en la contabilidad en una cuenta de gastos de publicidad y propaganda, y no en la de viáticos o gastos de representación.

Ejemplos Prácticos

Sí podría considerarse publicidad:

  • Una comida con un grupo de periodistas especializados para presentar el lanzamiento de un nuevo producto.
  • Un desayuno de trabajo con un cliente potencial clave para cerrar un contrato de venta significativo.
  • Un evento en un restaurante para clientes distinguidos donde se anuncian nuevas líneas de negocio y se ofrecen descuentos exclusivos.

No se consideraría publicidad:

  • La comida de fin de año de los empleados de la empresa.
  • Una cena para celebrar el cumpleaños de un directivo.
  • Comidas recurrentes con el mismo cliente sin un objetivo comercial claro y documentado.

En resumen, para que un consumo en restaurante sea deducible al 100% como gasto de publicidad, es imperativo que el contribuyente pueda demostrar de manera fehaciente y documental que dicho gasto fue una inversión estratégica para la promoción y el desarrollo de su negocio, y no un mero acto de liberalidad. La carga de la prueba recae siempre en el contribuyente. Ante la duda, es recomendable apegarse a la deducción limitada del 8.5% o consultar a un contador fiscalista para evaluar la solidez del caso.

junio 10, 2025/0 Comentarios/por CP Andres Soto Martínez
https://iacontable.mx/wp-content/uploads/2025/06/deducir_comida_restaurante_clientes.jpg 628 1151 CP Andres Soto Martínez https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Andres Soto Martínez2025-06-10 14:52:012025-09-24 10:51:17Deducir el consumo en restaurantes como publicidad: Un análisis fiscal.
Aspectos Fiscales en México, Liquidación de Sociedades en México

El Liquidador y su Potencial Carácter de ser Beneficiario Controlador: Un Análisis Fiscal y Corporativo

¿Te gustó este post? Por favor compártelo:

Gemini Generated Image r42b4zr42b4zr42b e1749504992858

El Liquidador y su Potencial Carácter de ser Beneficiario Controlador:

Un Análisis Fiscal y Corporativo


Introducción

En el complejo ecosistema fiscal y de cumplimiento normativo en México, la identificación del Beneficiario Controlador (BC) se ha convertido en una de las obligaciones de mayor relevancia y escrutinio para las personas morales. Impulsada por las recomendaciones del Grupo de Acción Financiera Internacional (GAFI) y materializada en el Código Fiscal de la Federación (CFF), esta obligación busca transparentar quiénes son las personas físicas que, en última instancia, se benefician o ejercen el control sobre las entidades jurídicas.

Una figura que genera particular interés y duda es la del liquidador. Cuando una sociedad entra en etapa de disolución, el liquidador asume la administración y representación total de la misma. Ostenta un poder inmenso sobre los activos y el destino de la empresa. La pregunta es ineludible: ¿Este poder convierte al liquidador en un Beneficiario Controlador? El presente artículo analiza, desde una perspectiva técnica, los supuestos y matices de esta cuestión.

El Marco Normativo del Beneficiario Controlador

Para empezar, es fundamental recordar la definición de Beneficiario Controlador según el artículo 32-B Ter del CFF. Se considera como tal a la persona física o grupo de personas físicas que:

  1. Por beneficio: Obtiene el beneficio derivado de su participación en una persona moral, fideicomiso o cualquier otra figura jurídica.
  2. Por control: Ejerce, en última instancia, los derechos de uso, goce, disfrute, aprovechamiento o disposición de un bien o servicio o en cuyo nombre se realiza una transacción.
  3. De manera directa o indirecta, ejerce el control de la persona moral. La ley presume que existe tal control cuando una persona física tiene la capacidad de:
    • Imponer, directa o indirectamente, decisiones en las asambleas generales de accionistas, socios u órganos equivalentes.
    • Nombrar o destituir a la mayoría de los consejeros, administradores o sus equivalentes.
    • Mantener la titularidad de derechos que permitan ejercer el voto respecto de más del 15% del capital social.
    • Dirigir, directa o indirectamente, la administración, la estrategia o las principales políticas.

Finalmente, la Regla 2.8.1.22. de la Resolución Miscelánea Fiscal vigente establece un criterio subsidiario: cuando no se pueda identificar a un Beneficiario Controlador bajo los criterios anteriores, se considerará como tal al administrador único o, en su caso, a cada miembro del consejo de administración.

La Figura y Facultades del Liquidador

La Ley General de Sociedades Mercantiles (LGSM) estipula que, una vez disuelta una sociedad, esta entrará en un periodo de liquidación. Durante este proceso, el órgano de administración es reemplazado por uno o más liquidadores, quienes actúan como representantes legales de la sociedad en liquidación.

Según el artículo 242 de la LGSM, las facultades del liquidador son amplísimas, entre ellas:

  • Concluir las operaciones sociales que hubieren quedado pendientes.
  • Cobrar lo que se deba a la sociedad y pagar lo que ella deba.
  • Vender los bienes de la sociedad.
  • Practicar el balance final de liquidación.
  • Distribuir el haber social (el remanente) entre los socios.

Es evidente que el liquidador ejerce un control absoluto y directo sobre la administración, la estrategia y las políticas de la persona moral durante esta fase. Dirige la venta de activos y gestiona el flujo de la entidad.

Análisis de la Convergencia: ¿Es el Liquidador un Beneficiario Controlador?

La respuesta no es un «sí» o «no» absoluto; depende de un análisis de fondo sobre la naturaleza de su control.

Supuesto General: El Liquidador como Agente Fiduciario

En un estricto sentido y en la mayoría de los casos, el liquidador no debería ser considerado el Beneficiario Controlador. La razón fundamental es que, si bien ejerce el control, no lo hace en su propio beneficio, sino como un agente fiduciario por cuenta y en beneficio de los accionistas o socios.

El control que ostenta es un mandato conferido por la asamblea de socios. Su objetivo no es obtener un beneficio económico personal derivado de la estructura (más allá de sus honorarios), sino realizar ordenadamente el patrimonio de la empresa para saldar deudas y distribuir el remanente entre los verdaderos beneficiarios económicos: los accionistas. En este escenario, los accionistas que recibirán el haber social siguen siendo los Beneficiarios Controladores por la vía del «beneficio».

Casos de Excepción: Cuando el Liquidador SÍ es Beneficiario Controlador

Existen situaciones específicas donde el liquidador sí calificaría como Beneficiario Controlador:

  1. El Liquidador es también Accionista Controlador: Si la persona física designada como liquidador ya era, previo a la disolución, un Beneficiario Controlador por tener una participación accionaria relevante (ej. más del 15%) y la capacidad de imponer decisiones, su nombramiento como liquidador simplemente consolida su estatus de BC. Aquí, la persona física une el control de jure (acciones) con el control de facto (administración de la liquidación).

  2. Aplicación del Criterio Subsidiario (Administrador Único): Este es el escenario más común y relevante. Como se mencionó, la regla miscelánea establece que si no se identifica a un BC por beneficio o control directo/indirecto, se señalará al administrador único o al consejo de administración. Dado que el liquidador reemplaza y asume todas las funciones del órgano de administración, es perfectamente defendible, y de hecho prudente, aplicarle esta regla subsidiaria. Durante la liquidación, él es de facto el administrador supremo de la entidad. Para efectos de la obligación fiscal, si no hay un accionista con control evidente, el liquidador es la persona física en la cúspide de la cadena de mando y, por tanto, debe ser identificado como BC bajo este criterio.

  3. Control de Facto por un Tercero: Podría existir un escenario donde el liquidador, aunque formalmente designado, actúa bajo las instrucciones directas de un tercero (ej. un acreedor principal, una sociedad matriz controladora) que no es accionista. En ese caso, ni los socios ni el liquidador serían el BC, sino aquella persona física detrás del tercero que realmente «mueve los hilos».

Implicaciones Prácticas y Recomendaciones

  • Documentar el Análisis: Al entrar en un proceso de liquidación, la sociedad debe realizar y documentar formalmente su análisis para identificar al Beneficiario Controlador. No puede simplemente asumir que las obligaciones cesan.
  • Identificación Primaria: El primer paso siempre debe ser analizar a los accionistas. Si existen personas físicas que, por su porcentaje accionario y derechos de voto, califican como BC, deben seguir siendo reportados como tales.
  • Aplicación Prudente del Criterio Subsidiario: Si la estructura de accionistas está muy pulverizada o no hay una persona física con control claro, la posición más conservadora y segura ante la autoridad fiscal (SAT) es identificar al liquidador (si es persona física) como Beneficiario Controlador, en aplicación supletoria de la regla del administrador único.
  • Actualizar la Información: La designación de un liquidador es un cambio en la estructura de control de la persona moral. Por lo tanto, la contabilidad y los registros de la empresa deben actualizarse para reflejar esta nueva realidad, conforme a lo dispuesto en el artículo 32-B Quinquies del CFF.
  • Evitar Sanciones: El incumplimiento de estas obligaciones puede acarrear multas significativas, que van desde los $865,560.00 hasta los $2,077,350.00 por cada Beneficiario Controlador no identificado o incorrectamente reportado, según los artículos 84-M y 84-N del CFF.

Conclusión

Si bien el liquidador actúa, por naturaleza, como un representante fiduciario de los socios, su rol de control total y absoluto durante la fase de liquidación lo coloca directamente en la mira de la normativa del Beneficiario Controlador. La regla general es que los beneficiarios últimos siguen siendo los accionistas. Sin embargo, por la aplicación del criterio subsidiario referente al administrador único, es altamente probable y fiscalmente prudente que el liquidador deba ser identificado y reportado como Beneficiario Controlador, especialmente en estructuras donde no exista un accionista con control preeminente.

Las empresas en proceso de liquidación deben abordar este tema con la máxima seriedad, realizando un análisis detallado y documentado para asegurar el cumplimiento y mitigar riesgos ante una eventual revisión por parte de la autoridad fiscal.


Este artículo tiene un carácter meramente informativo y no constituye una consulta fiscal o legal. Se recomienda encarecidamente que las empresas busquen asesoría profesional personalizada para su caso específico.
junio 10, 2025/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2025/06/liquidado_beneficiario_controlador.png 622 1200 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2025-06-10 10:30:142025-06-09 15:39:29El Liquidador y su Potencial Carácter de ser Beneficiario Controlador: Un Análisis Fiscal y Corporativo
Aspectos Contables y de registro, Contabilidad Electrónica SAT

CONTABILIDAD ELECTRÓNICA. El SAT cada vez más cerca de ti…

¿Te gustó este post? Por favor compártelo:

CONTABILIDAD ELECTRÓNICA.

El SAT cada vez más cerca de ti… 

La Contabilidad Electrónica no solo es una obligación legal, sino también una tendencia fiscal imparable en México. Desde su implementación, el SAT (Servicio de administración Tributaria) ha reforzado su vigilancia sobre empresas y contribuyentes, marcando una nueva era para la fiscalización digital. En este artículo descubrirás qué es la contabilidad electrónica, sus beneficios, desafíos y cómo prepararte para evitar sanciones.

¿Qué es la Contabilidad Electrónica?

La contabilidad electrónica es el sistema por el cual las empresas y personas físicas deben llevar y reportar su información contable ante el SAT en formatos digitales específicos. Esto incluye catálogos de cuentas, balanzas de comprobación y pólizas, a través de la plataforma Mis cuentas o el Buzón Tributario. Desde su obligatoriedad, el objetivo es transparentar operaciones y combatir la evasión fiscal.

Elemento Obligatorio Formato
Catálogo de cuentas Sí XML
Balanza de comprobación Sí XML
Pólizas y auxiliares En casos específicos XML

¿Por qué el SAT «te persigue» con la Contabilidad Electrónica?

Hoy en día, el SAT utiliza herramientas tecnológicas avanzadas para cruzar datos en tiempo real y detectar omisiones o inconsistencias fiscales. Cada envío electrónico facilita al SAT descubrir discrepancias entre ingresos, egresos y declaraciones. Si hay errores, omisiones o inconsistencias, el SAT puede:

    • Enviar notificaciones inmediatas a través del buzón Tributario
    • Emitir revisiones electrónicas sin visita física
    • Solicitar aclaraciones o documentos adicionales
    • Imponer multas significativas por incumplimiento

Esto genera la percepción de que el SAT «te persigue», ya que su monitoreo ahora es mucho más ágil, automático y eficiente que en la era del papel.

Principales obligaciones para 2025

En 2025, la Contabilidad Electrónica sigue siendo una exigencia prioritaria para personas morales y físicas con actividad empresarial. Las fechas y requisitos fundamentales son:

Obligación Frecuencia Plazo límite
Envío del catálogo de cuentas Única vez o cuando haya cambios Dentro de los 5 días después de realizar cambios
Balanza de comprobación Mensual Día 3 del mes siguiente
Pólizas y auxiliares Solo si lo solicita el SAT Plazo especificado en notificación

Beneficios y Desafíos de la Contabilidad Electrónica

Ventajas para empresas y contribuyentes

    • Transparencia: Facilita la revisión y control de las finanzas.
    • Eficiencia administrativa: Automatiza registros y procesos contables, ahorra tiempo y reduce errores.
    • Menor riesgo de sanciones: Cumplir con las entregas a tiempo reduce la posibilidad de multas y revisiones exhaustivas.
    • Acceso digital: Facilidad para consultar historiales contables en cualquier momento.

Principales retos y preocupaciones

    • Actualización tecnológica: Requiere sistemas contables compatibles y personal capacitado.
    • Errores de envío: Los formatos deben ser exactos; un fallo puede implicar sanciones automáticas.
    • Mayor fiscalización: Incremento de revisiones electrónicas automáticas del SAT.
    • Protección de datos: Es fundamental resguardar la información ante posibles ciberataques.

Consejos para cumplir con la Contabilidad Electrónica (y evitar al SAT en tu puerta)

    • Capacita a tu equipo: Mantente actualizado en los últimos cambios fiscales y nuevas funcionalidades del SAT.
    • Invierte en software confiable: Usa programas contables que generen los archivos XML con los estándares SAT.
    • Realiza revisiones periódicas: Antes de enviar, valida tus archivos y balanzas con simuladores o revisiones internas.
    • Guarda respaldos digitales: Asegura copias automáticas de tu información en la nube o en servidores locales seguros.
    • Cumple con los plazos: No dejes el envío para último momento y evita sanciones innecesarias.
    • Mantén comunicación activa: Atiende notificaciones del Buzón Tributario para responder oportunamente.

Preguntas frecuentes sobre Contabilidad Electrónica SAT

Pregunta Respuesta breve
¿Quién está obligado? Personas morales y físicas con actividad empresarial (excepto RIF simplificado).
¿qué sanciones existen? Multas desde $5,000 hasta $15,000 MXN por mes de incumplimiento.
¿Dónde se entregan los archivos? En el portal del SAT, usando el Buzón tributario o «Mis cuentas».
¿Puedo regularizarme si me atrasé? Sí, pero es probable que debas pagar multas y actualizar entregas pendientes.

Conclusión: Prepárate, cumple y duerme tranquilo

La contabilidad electrónica llegó para quedarse y el SAT te persigue… si no cumples. Sin embargo, más que intimidante, esta fiscalización digital puede convertirse en un aliado para tu empresa, fortificando tus finanzas y mejorando procesos.

¿Listo para afrontar el reto? Recuerda que la mejor estrategia es la prevención y la capacitación continua. Consulta siempre a tu contador o asesor fiscal y mantente informado sobre las actualizaciones que el SAT publique para mantenerte un paso delante de cualquier requerimiento.

junio 9, 2025/0 Comentarios/por Lic. Sofía Daniela Higuera Osuna
https://iacontable.mx/wp-content/uploads/2025/06/contabilidad_electronica_sat_2025.jpg 628 1200 Lic. Sofía Daniela Higuera Osuna https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Sofía Daniela Higuera Osuna2025-06-09 15:15:232025-06-09 15:15:23CONTABILIDAD ELECTRÓNICA. El SAT cada vez más cerca de ti…
Aspectos Fiscales en México

Coeficiente de Utilidad Negativo: ¿Qué, porqué y como mejorar?

¿Te gustó este post? Por favor compártelo:

coeficiente utilidad negativo

En el ámbito de⁤ la contabilidad fiscal mexicana,el coeficiente de⁢ utilidad es un indicador clave para ⁣la determinación ‌de pagos provisionales del ⁢Impuesto Sobre la Renta (ISR) en personas morales. Sin embargo, existen ‍situaciones en las que ⁤este coeficiente​ puede resultar negativo,generando interrogantes y retos ⁣significativos ‌tanto ‌para los contribuyentes como ‌para los​ responsables de la gestión fiscal. Un coeficiente de utilidad negativo no solo refleja ​una situación financiera adversa, sino que ‍también ‌tiene implicaciones directas‌ en el‍ cálculo de los impuestos y en el cumplimiento ⁤de las obligaciones fiscales ante el Servicio de ⁤Administración Tributaria (SAT).

En este artículo, exploraremos‍ de manera detallada las causas más comunes que pueden llevar a una empresa a reportar un coeficiente​ de utilidad negativo, desde pérdidas operativas hasta ajustes ⁣contables extraordinarios. Asimismo, analizaremos el impacto ⁤fiscal que esta situación puede tener, particularmente en lo relativo ⁢a la determinación de pagos provisionales​ y la posibilidad de generar saldos a favor o requerir ⁤la‌ presentación de avisos ante la‌ autoridad fiscal. se abordarán estrategias ​y soluciones prácticas que pueden ⁢implementar las empresas para⁤ gestionar de ⁤manera adecuada un coeficiente de⁤ utilidad negativo, minimizando‍ riesgos de fiscalización y​ optimizando su posición tributaria ‍dentro ‌del ⁢marco legal⁤ vigente. Entender este‌ fenómeno es fundamental para tomar decisiones informadas y mantener una gestión fiscal proactiva⁢ y eficiente en el entorno empresarial mexicano.

Principales causas del ‍coeficiente de⁤ utilidad negativo ​en empresas mexicanas

‌ La ⁢aparición de un ⁢ coeficiente de utilidad‌ negativo en empresas mexicanas suele ​estar vinculada a diversos factores internos y externos que‌ afectan la rentabilidad real‌ del negocio. Entre las causas más frecuentes destacan la elevada carga de ‌gastos⁣ operativos frente a ingresos insuficientes, el registro de pérdidas fiscales ⁣acumuladas ⁣ de ejercicios anteriores, y la aplicación de deducciones autorizadas ‍ que superan a las utilidades generadas. además,prácticas como la depreciación acelerada de activos,el reconocimiento de⁣ cuentas incobrables,o la existencia de inventarios obsoletos pueden distorsionar ⁤temporalmente el⁣ resultado fiscal,reflejando una‍ utilidad‍ fiscal negativa aunque la empresa opere con ​flujo de‌ efectivo positivo. ​Existen también ‌causas externas, tales como cambios abruptos en el entorno económico -por ejemplo,‌ crisis ‌sectoriales o devaluaciones- que​ impactan directamente la estructura de ‍costos y⁣ ventas. Adicionalmente, ​la​ incorrecta clasificación‍ de gastos o errores ⁢en ​la ​aplicación⁣ de las ​normas de​ información financiera pueden provocar que el coeficiente de utilidad ​calculado⁢ para efectos fiscales no refleje ‌la realidad operativa de ⁣la empresa.​ A continuación⁣ se muestran algunos factores​ típicos⁢ asociados al coeficiente negativo:

  • Altos gastos financieros por​ créditos costosos
  • Pérdida de clientes⁣ clave o contratos importantes
  • Incremento de devoluciones y descuentos comerciales
  • Errores⁤ en⁣ la ‌valuación ⁤de inventarios
  • Impacto de litigios o contingencias legales
Causa Efecto ‌Directo
Gastos deducibles elevados Disminuye utilidad fiscal
Pérdidas fiscales previas Arrastra coeficiente⁢ negativo
Depreciación acelerada Reduce base ⁢gravable


Implicaciones fiscales y riesgos ante el⁢ SAT por coeficiente de utilidad negativo

‌ ​ Cuando una persona moral calcula un coeficiente de utilidad negativo, ‌el SAT puede interpretarlo ‌como una señal de ‌alerta sobre ⁤la rentabilidad y ⁤la veracidad de la información ⁣financiera presentada. Aunque‌ la Ley del ISR permite que, en‌ ciertos casos, el coeficiente sea cero para efectos de​ pagos provisionales, mantener coeficientes negativos ‌de ‍forma recurrente puede detonar revisiones electrónicas, ​invitaciones o incluso auditorías​ presenciales por parte de la autoridad fiscal. Entre ‌los principales riesgos se encuentran:⁣ cuestionamientos‌ sobre la deducibilidad ⁤de gastos,presunción de simulación de operaciones⁣ o subvaluación de ingresos,y​ la posibilidad de que ‌se niegue ​la devolución de⁤ saldos a favor de IVA o ISR.Principales implicaciones y riesgos:

  • Incremento⁤ en ⁤la probabilidad ​de revisiones electrónicas‌ y auditorías.
  • Suspensión de devoluciones automáticas​ de impuestos.
  • Cuestionamiento de deducciones y ⁢gastos no justificados.
  • riesgo ⁤de ser clasificado como contribuyente ⁢de riesgo⁣ en el sistema del ⁣SAT.
Situación Posible acción ​del SAT
Coeficiente negativo recurrente Invitación a aclarar o revisión profunda
Inconsistencias en⁢ gastos vs ingresos rechazo de deducciones
solicitudes de devolución ‌de impuestos Suspensión o retraso en devolución


Estrategias prácticas para corregir ‌y prevenir coeficientes ⁤de utilidad ‌negativos

La​ identificación temprana de​ las causas que originan un coeficiente de utilidad ⁢negativo es esencial para implementar acciones correctivas. Entre las estrategias más ‌efectivas destacan la⁣ revisión exhaustiva ​de ⁤las políticas de valuación de inventarios, la depuración de⁤ cuentas incobrables ⁢y la ‌verificación ⁢de deducciones autorizadas. ⁤Además, es ‌recomendable ​analizar ⁢los márgenes de utilidad‌ por ‌línea⁣ de ⁤producto ​y ajustar precios⁤ o volúmenes de venta en función del comportamiento del ⁢mercado. Para empresas que presentan fluctuaciones estacionales, la planeación fiscal anticipada y la proyección de resultados permiten detectar ‍desviaciones y corregirlas oportunamente.

  • Auditorías internas periódicas para validar la correcta ⁢integración ⁤de ​costos y⁢ gastos.
  • Implementación de⁣ controles‍ internos que aseguren la veracidad ⁢de la información contable.
  • Capacitación continua al personal responsable del registro y⁢ análisis financiero.
  • Consulta con expertos fiscales para identificar deducciones improcedentes o riesgos ante el SAT.
Estrategia Beneficio
Revisión‍ de inventarios Evita sobrestimación ‌de costos
Simulación⁣ de ‌escenarios fiscales Previene errores en pagos ⁣provisionales
Depuración de ‌cuentas Mejora la presentación de ​resultados


Recomendaciones para la gestión ‍contable y fiscal eficiente ante escenarios de utilidad negativa

Para enfrentar la presencia de un coeficiente de ⁢utilidad negativo,​ es ⁤fundamental adoptar una gestión contable proactiva y un ‍monitoreo​ fiscal​ constante.Una buena práctica es realizar​ conciliaciones periódicas entre la contabilidad financiera ⁢y ⁢fiscal, ‍identificando⁣ las diferencias⁣ temporales​ y ⁢permanentes que afectan la ​determinación del resultado ​fiscal. Además,​ es recomendable implementar controles internos que ‍permitan detectar oportunamente‍ gastos no deducibles, depreciaciones ‌mal ​calculadas o ingresos no ‌registrados, pues estos‍ errores pueden amplificar el efecto negativo en el coeficiente y⁣ distorsionar la carga⁣ fiscal futura.

  • Revisa‍ tus deducciones: ​ Asegúrate ⁢de que todos los gastos⁤ cumplen con los requisitos fiscales.
  • Opera ⁤con previsión: Elabora escenarios ⁤financieros ⁤considerando la ⁣posibilidad de coeficientes ​negativos y ⁣su repercusión en pagos provisionales.
  • documenta soportes: Mantén orden y resguardo de comprobantes fiscales digitales (CFDI)​ y⁤ pólizas contables.
Una estrategia clave⁢ es ​ anticipar el​ impacto en⁣ los pagos provisionales del ISR para⁣ el ejercicio siguiente, ya que un coeficiente ​negativo puede⁢ llevar a pagos en ceros ‌o mínimos, afectando ‌el⁣ flujo de caja. Si la situación de pérdida se prevé recurrente, es recomendable analizar la posibilidad ‍de aplicar⁤ la reducción de pagos provisionales conforme‌ al artículo 14 de la Ley del ISR, ‍o incluso‍ solicitar la autorización para suspenderlos ante el⁣ SAT.⁤ Para visualizar estas alternativas,se puede utilizar una tabla sencilla con ‍ejemplos de ⁣acciones y su efecto esperado:
Acción Recomendada Efecto Fiscal
Revisión ⁤de deducciones Optimización ‍del resultado ⁤fiscal
Reducción ⁢de pagos provisionales Mejora del flujo de efectivo
Documentación adecuada Menor riesgo en auditorías

Sus aspectos ocultos y conclusiones:

El coeficiente de utilidad negativo ⁢es un indicador relevante que puede reflejar situaciones atípicas dentro de la operación de las empresas,como pérdidas recurrentes,errores en la determinación de ingresos o deducciones,o incluso prácticas​ fiscales‍ inadecuadas. Su​ aparición​ no⁤ solo afecta la percepción financiera ‍del negocio, sino que también tiene implicaciones directas en el cumplimiento de ⁣las obligaciones fiscales, especialmente en lo relativo​ a ⁤la determinación de pagos provisionales⁢ del ISR y la correcta presentación ⁤de declaraciones ante⁤ el SAT. Comprender ‍las ⁤causas detrás⁤ de ‍un coeficiente de​ utilidad ​negativo permite a los contribuyentes identificar áreas de mejora en sus procesos contables ⁤y administrativos. Además, anticipar su impacto fiscal ayuda​ a evitar posibles contingencias, como revisiones o auditorías⁤ por parte de la autoridad, así como la imposición de multas por inconsistencias o incumplimientos. Afortunadamente, existen soluciones ⁢y estrategias dentro del marco legal‍ que pueden corregir o mitigar los efectos ​de un⁢ coeficiente de utilidad negativo, tales​ como la ‍revisión exhaustiva de la ⁣contabilidad, ‌la rectificación de ​declaraciones, el adecuado manejo de deducciones ‍y el fortalecimiento de controles internos. Implementar estas acciones no solo contribuye a optimizar la⁣ carga ⁤fiscal, ​sino ‍también a fortalecer la salud financiera y la transparencia de la empresa. es fundamental que los contribuyentes‌ mantengan‌ una comunicación constante con​ su contador público ‍certificado y se ‌mantengan actualizados respecto a los cambios normativos. La asesoría profesional especializada es clave​ para garantizar un​ cumplimiento ⁢fiscal eficiente y evitar riesgos innecesarios. El manejo ​adecuado del ​coeficiente ​de utilidad ​no solo es ​una obligación, sino una oportunidad para robustecer la gestión​ empresarial y fiscal,⁢ asegurando‌ así la⁣ continuidad ‍y el crecimiento sostenible del negocio.

junio 9, 2025/0 Comentarios/por Carlos Alberto Espinoza Olachea
https://iacontable.mx/wp-content/uploads/2025/06/coeficiente_utilidad_negativo.jpg 628 1200 Carlos Alberto Espinoza Olachea https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Carlos Alberto Espinoza Olachea2025-06-09 09:10:482025-09-22 21:34:40Coeficiente de Utilidad Negativo: ¿Qué, porqué y como mejorar?
Aspectos Corporativos en las empresas mexicanas, Aspectos Fiscales en México, Comercio Exterior Mexicano

Navegando el Impuesto Mínimo Global: Entendiendo el Estatus del «Common Approach Minimum Tax» (CAMT)

¿Te gustó este post? Por favor compártelo:

Navegando el Impuesto Mínimo Global:

Entendiendo el Estatus del «Common Approach Minimum Tax» (CAMT)

La «correcta determinación del estatus del CAMT (Common Approach Minimum Tax o Impuesto Mínimo Global)» se refiere a la comprensión y aplicación de las reglas del Pilar Dos del proyecto BEPS (Base Erosion and Profit Shifting) de la OCDE/G20. Este marco busca asegurar que las grandes empresas multinacionales (EMN) paguen un nivel mínimo de impuesto sobre la renta en cada jurisdicción donde operan.

Es crucial distinguir este Impuesto Mínimo Global de la OCDE del Corporate Alternative Minimum Tax (CAMT) de Estados Unidos, aunque ambos comparten una tasa del 15%. El CAMT estadounidense es una medida fiscal interna de EE.UU., mientras que el Impuesto Mínimo Global de la OCDE es un acuerdo internacional con un alcance y mecanismos de aplicación distintos. La referencia del usuario a «Common Approach Minimum Tax o Impuesto Mínimo Global» apunta claramente hacia la iniciativa de la OCDE.

Estatus Actual del Impuesto Mínimo Global (Pilar Dos de la OCDE):

  • En Fase de Implementación Global: El Impuesto Mínimo Global, regido por las reglas GloBE (Global Anti-Base Erosion), está en proceso de adopción e implementación por numerosos países alrededor del mundo. Para muchas jurisdicciones, estas reglas comenzaron a tener efecto a partir de 2024.
  • Objetivo Principal: Garantizar que las EMN con ingresos anuales consolidados superiores a 750 millones de euros tributen a una tasa efectiva mínima del 15% sobre sus beneficios en cada una de las jurisdicciones en las que operan.
  • Mecanismos Clave:
    • Regla de Inclusión de Rentas (Income Inclusion Rule – IIR): Permite al país de la sociedad matriz última del grupo multinacional aplicar un impuesto complementario sobre las filiales de baja imposición.
    • Regla de Beneficios Subtributados (Undertaxed Profits Rule – UTPR): Actúa como un mecanismo de respaldo si la IIR no se aplica o no logra el nivel mínimo de imposición. Permite a otras jurisdicciones donde opera el grupo recaudar el impuesto complementario.
    • Impuesto Mínimo Nacional Complementario Calificado (Qualified Domestic Minimum Top-up Tax – QDMTT): Permite a una jurisdicción aplicar un impuesto mínimo a nivel nacional sobre las entidades locales del grupo multinacional, asegurando que cualquier impuesto complementario se recaude en la jurisdicción donde se generan los beneficios de baja imposición, en lugar de en el extranjero a través de la IIR o la UTPR. La OCDE ha establecido que un QDMTT debe interpretarse y administrarse de manera consistente con las reglas GloBE.

Determinación del Estatus para una Empresa Específica:

La «correcta determinación del estatus» del Impuesto Mínimo Global para una empresa multinacional específica es un ejercicio complejo que implica:

  1. Identificación del Alcance: Determinar si el grupo multinacional supera el umbral de ingresos de 750 millones de euros.
  2. Cálculo de la Tasa Impositiva Efectiva (TIE) por Jurisdicción: Calcular la TIE en cada jurisdicción donde opera el grupo, basándose en los estados financieros ajustados según las reglas GloBE.
  3. Identificación de Jurisdicciones de Baja Imposición: Aquellas donde la TIE sea inferior al 15%.
  4. Aplicación de las Reglas GloBE: Determinar la aplicación de la IIR, la UTPR o la existencia de un QDMTT en las jurisdicciones relevantes.
  5. Cálculo del Impuesto Complementario (Top-up Tax): Calcular el monto del impuesto adicional necesario para alcanzar el 15% en las jurisdicciones de baja imposición.
  6. Cumplimiento y Reporte: Adherirse a los requisitos de presentación de declaraciones y pago en las jurisdicciones correspondientes.

Consideraciones Clave:

  • Variaciones Nacionales: Aunque el Pilar Dos proporciona un «enfoque común» (Common Approach), la implementación específica puede variar ligeramente entre países a medida que transponen las reglas a su legislación nacional. Es fundamental consultar la legislación local de cada jurisdicción.
  • Guías de la OCDE: La OCDE ha publicado un extenso «Manual de Implementación del Impuesto Mínimo (Segundo Pilar)» y continúa emitiendo guías administrativas para asegurar una aplicación coherente.
  • Complejidad: La aplicación del Impuesto Mínimo Global requiere un análisis detallado de datos financieros y una profunda comprensión de las reglas. Las empresas afectadas suelen necesitar asesoramiento especializado.

En resumen, el estatus del Impuesto Mínimo Global (Pilar Dos) es que se encuentra en una fase activa de implementación a nivel mundial. La correcta determinación de su impacto para una empresa específica exige un análisis exhaustivo de sus operaciones y de la legislación aplicable en cada jurisdicción, siguiendo el marco y las directrices proporcionadas por la OCDE.

junio 7, 2025/0 Comentarios/por Lic. Mario Alberto Olachea González
https://iacontable.mx/wp-content/uploads/2025/06/impuesto_minimo_global_mexico.jpg 628 1200 Lic. Mario Alberto Olachea González https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png Lic. Mario Alberto Olachea González2025-06-07 13:29:462025-06-04 09:41:37Navegando el Impuesto Mínimo Global: Entendiendo el Estatus del «Common Approach Minimum Tax» (CAMT)
Aspectos Fiscales en México, Materialidad de operaciones en México

Descubre la Materialidad en la Fiscalización: Claves y Retos

¿Te gustó este post? Por favor compártelo:

¡Bienvenidos a un fascinante recorrido por uno de los conceptos más cruciales y debatidos en el ámbito contable y fiscal de México! En el entorno actual, donde las autoridades tributarias intensifican sus procesos de revisión, comprender la materialidad en la fiscalización se vuelve una necesidad impostergable tanto para contadores públicos, asesores fiscales como para empresarios.

Si buscas entender a fondo qué exigen hoy las autoridades, cómo anticipar posibles contingencias y cuáles son los escenarios más frecuentes en la fiscalización, brindándote un panorama claro y actualizado para que estés un paso adelante en el cumplimiento y la seguridad fiscal de tu empresa. ¡Acompáñanos y descubre las claves y retos de la materialidad en la fiscalización!

la materialidad en la fiscalización representa uno de los conceptos más debatidos y exigidos por las autoridades en los últimos años. Esta noción, que suele relacionarse de inmediato con la demostración de que las operaciones son reales y no simuladas, exige que cada transacción cuente con elementos tangibles y verificables. En el contexto de la comprobación fiscal, la materialidad se traduce en evidencias documentales, testigos, registros electrónicos y aspectos contractuales alineados con la realidad del negocio. La exigencia recaudatoria enfatiza la importancia de estos elementos, planteando interrogantes sobre qué pruebas resultan suficientes para satisfacer la carga frente a las autoridades y evitar interpretaciones subjetivas sobre la validez de una operación.

desafío Implicación Ejemplo Breve
Documentación insuficiente Riesgo de desconocimiento fiscal Facturas sin contratos
Simulación de operaciones Multas y créditos fiscales prestaciones inexistentes
Criterios cambiantes Incertidumbre en auditorías Requisitos nuevos de materialidad
  • Verifica: Que la operación tenga sustancia económica y evidencias ad hoc.
  • Respalda: Todo movimiento con contratos, recibos, y registros contables.
  • actualiza: Procedimientos internos ante nuevas tendencias fiscales.
  • Anticipa: Posibles cuestionamientos documentando exhaustivamente.

Lo Esencial en Retrospectiva

Y así concluimos este enriquecedor recorrido por el concepto de materialidad en la fiscalización, un tema crucial para los contadores y profesionales encargados de garantizar la transparencia y legalidad en la gestión pública y privada. No olviden seguir explorando estos temas que impactan directamente en la calidad de nuestros trabajos y en la confianza que depositan en nosotros las organizaciones y la sociedad. ¡Hasta la próxima!

junio 6, 2025/0 Comentarios/por CP Ana Paola Lucero Hirales
https://iacontable.mx/wp-content/uploads/2025/06/materialidad-en-la-fiscalizacion.jpg 628 1200 CP Ana Paola Lucero Hirales https://iacontable.mx/wp-content/uploads/2025/05/logo_iacontablemx_oso_340.png CP Ana Paola Lucero Hirales2025-06-06 09:26:292025-06-01 21:35:03Descubre la Materialidad en la Fiscalización: Claves y Retos
Página 11 de 14«‹910111213›»

Este soy yo: IA Contable MX

Contador y aficionado a la tecnología.

Espero este sitio te sea de muchísima utilidad. Seguro encontrarás cosas interesantes..

Últimas publicaciones

  • Reforma Fiscal 2027 Cambios Clave
    Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸noviembre 9, 2026 - 1:00 pm
  • Reforma Fiscal 2027 Deducciones Futuras
    Reforma Fiscal 2027: ¡El SAT te limita la deducción hoy y tu contabilidad se queda con el problema por años! 😵‍💫noviembre 9, 2026 - 11:00 am
  • El SAT Cambio Codigos cancelaciones CFDI
    ¡El SAT cambió los códigos para cancelar CFDI! Y ahora el mismo error puede significar otra cosa 🤯noviembre 8, 2026 - 7:11 pm
  • Carreras que si y no estudiarias 1200
    Le preguntamos a la IA: «Si tuvieras 18 años, ¿qué carreras NO estudiarías y cuáles SÍ?». Su respuesta nos dejó pensando… y a varios buscando otro título universitario. 🤖🎓octubre 28, 2026 - 9:01 am
  • mcp server xml contador digital
    ¡La IA ya lee tus XMLs en tu propia compu! Descubre MCP Server en Contador Digital DM IA.octubre 18, 2026 - 8:32 pm

Boletín gratuito de noticias.

Facebook

Etiquetas

asesoría fiscal auditoría fiscal auditoría SAT beneficios fiscales CFDI comprobantes fiscales consejos fiscales Contabilidad contabilidad electrónica contribuyentes cumplimiento fiscal cumplimiento normativo declaración anual declaración de impuestos declaración fiscal deducciones fiscales defensa fiscal derechos laborales evasión fiscal facturación electrónica finanzas personales fiscalización fiscalización SAT fraude fiscal impuestos impuestos México IMSS Inteligencia Artificial ISR ley del ISR mexico obligaciones fiscales obligaciones patronales optimización fiscal personas físicas planeación fiscal Resico riesgos fiscales régimen fiscal sanciones fiscales SAT SAT 2026 SAT México seguridad social transformación digital

Páginas

  • Aviso de Privacidad
  • Contacto
  • Inicio
  • Quiénes somos
  • Sample Page
Anúnciate aquí
  • TaxLocal De XML a Impuestos
    ¿Cálculo de impuestos desde $116.00 al año? Tus XML ya tienen toda la información. El problema es convertirla en algo útil.octubre 6, 2026 - 10:11 am
  • banner taxnube horizontal
    🚀 Prueba TaxNUBE GRATIS y descubre una forma más fácil de trabajar con tus XML fiscales.mayo 11, 2026 - 2:29 pm
  • Reforma Fiscal 2027 Cambios Clave
    Reforma Fiscal 2027: ¡El SAT trae buenas noticias… y otras que le van a doler a tu cartera! 💸noviembre 9, 2026 - 1:00 pm
© Copyright - IA Contable de México. - Enfold WordPress Theme by Kriesi
  • Link to X
  • Link to Facebook
Desplazarse hacia arriba Desplazarse hacia arriba Desplazarse hacia arriba